更新:成長已證明、承諾尚未兌現 Anthropic IPO 定價的錨與壓力
作者:智璞產業趨勢研究所執行副總 林偉智
一、估值倍數可議,但營收結構與承諾難談,目前合理區間落在 1.5 至 1.8 兆之間
Anthropic 在 10 月 26 日公開 S-1(上市申報書),市場傳聞的估值是 2 兆美元甚至超過、募資 1,000 億美元。在讀完 S-1 的判斷是:合理的估值區間在 1.5 至 1.8 兆美元,2 兆是賣方的喊價,不是買方願意接的位置。粗估 IPO 前約 164 億股計算,1.5 兆對應每股定價約 91 美元,1.8 兆對應每股約 110 美元;11 月 2 日的 S-1/A 已補上第三季財報,但股數與價格區間仍待下一份修正案,這個區間屆時會跟著調整。而為什麼是這個區間?估值的倍數可以各自解讀,但營收結構與算力承諾是合約寫死的,難以撼動。倍數取決於你相信 2027 年營收是 1,100 億還是 1,600 億,各種可比公司都找得到支持。但有兩件事是 S-1 白紙黑字寫的,不會因為樂觀或保守而改變:一是近半營收經由 Amazon、Google、Microsoft 的 CSP marketplace 以總額法認列,通路費率已升到約 35%,而收這筆費用的三家同時是算力供應商、股東與競爭者(營收通路、算力來源、資金來源都在同一組對手手上,Anthropic 的議價力恐因此受限);二是 S-1/A 揭露的算力與基礎設施承諾約 8,954 億美元,是第三季年化營收的 13 倍,代表成本已經先鎖死、營收還沒到位,買這檔股票等於押注 2027 到 2028 年營收追得上成本階梯;追得上是別人搶不到的護城河,追不上就是取消不了的負債。這兩件事決定了「幾倍」這個問題的分母有多實、分子要扛多重。
下列我們先討論「成長已證明」:市場現在把價格錨定在哪裡、這個錨是怎麼移動的、各方用什麼營收基礎算倍數。接著討論「承諾尚未兌現」:這個價格底下埋了什麼合約性的東西,包括營收的品質與算力承諾的規模。最後收攏,看短期哪些變數會讓錨移動,以及該盯哪幾個驗證點。
二、市場的錨:估值從哪裡來、怎麼移動
先看錨是怎麼形成的。媒體對 Anthropic IPO 估值的口徑,從 8 月 CNBC 的「投資人預期約 2 兆」、9 月 Reuters 的「募資最高 1,000 億、估值約 2 兆」,到 10 月 26 日 S-1 公開當天 WSJ 改為「1.5 至 2 兆、募資 1,000 億或以上」。同一天 Polymarket 的賭盤顯示,首日收盤市值高於 2 兆的機率從一個月前的 62% 降到 40%,低於 1.75 兆的機率從 10% 升到 32%。賣方的錨點在 S-1 公開後已經從一個點變成一個區間,而且區間的下緣在往下走。
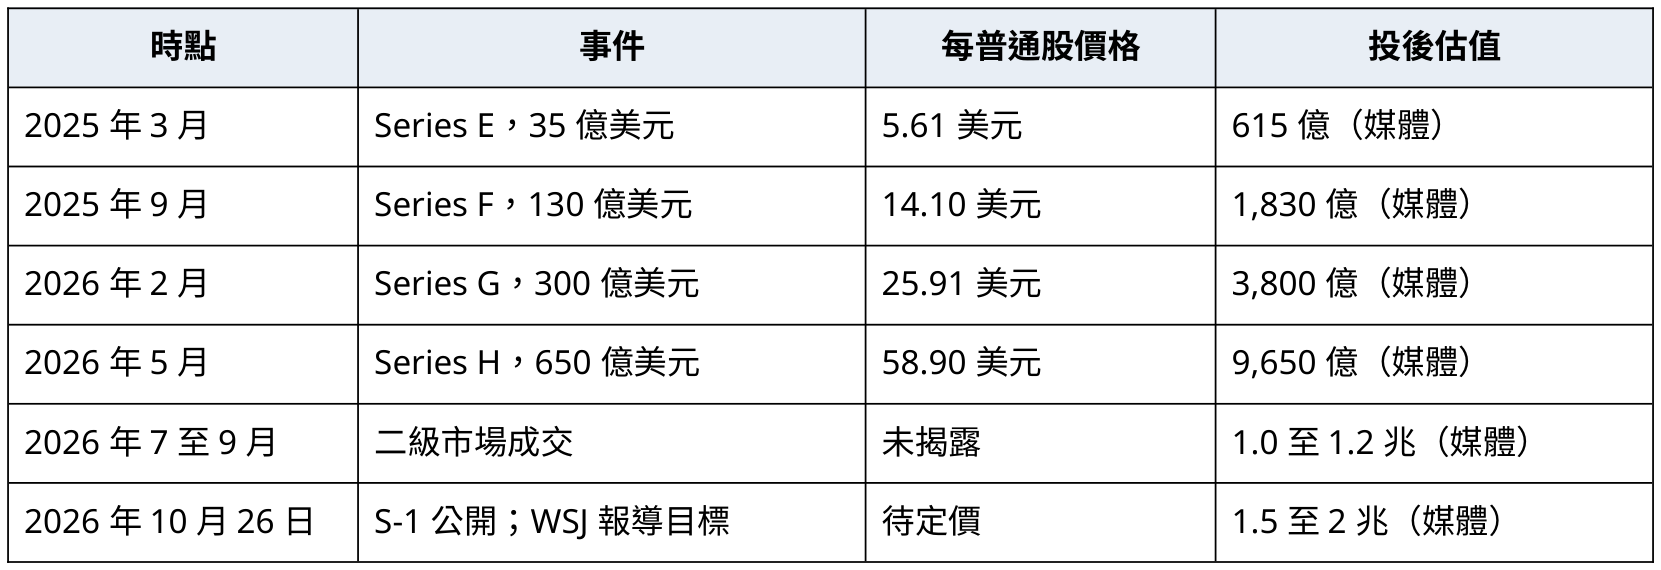
再看私募價格軌跡。S-1 附註揭露了每一輪特別股的發行價,以 9 月 17 日的 10 比 1 分割換算成每普通股:Series E 5.61 美元、Series F 14.10 美元、Series G 25.91 美元、Series H 58.90 美元,十四個月內漲了 10.5 倍,最後四個月漲 127%。投後估值 S-1 沒有寫,媒體報導分別是 615 億、1,830 億、3,800 億、9,650 億。二級市場公開可查的成交落在 1.0 至 1.2 兆之間,而且都註明「成交稀少、量薄、私下議價」。
表一、Anthropic 私募與二級市場價格軌跡
Source:Anthropic Form S-1(2026/10/26)附註 10(每股價格);Bloomberg、Orrick、Forge Global、Caplight、Allium、WSJ 報導(估值),智璞產業趨勢研究所製作 2026/11/03
有一個訊號值得單獨記下。目前觀察到市場的情況是,賣方報價已經先飆上去,買方還在消化 S-1,不是搶購局面;這次的買方比 SpaceX 上市時成熟很多,不會接受亂開價;進場的熱錢規模,單張票 10 億美元起跳是基礎。依據有經驗的投資者判斷是 IPO 上到 1.8 兆的可能性大,但是否上 2 兆要看運氣與瘋狂程度。這跟 Polymarket 賭盤與 WSJ 口徑的方向一致。
三、S-1 裡的營收,和 S-1 外的營收:倍數的分母怎麼估
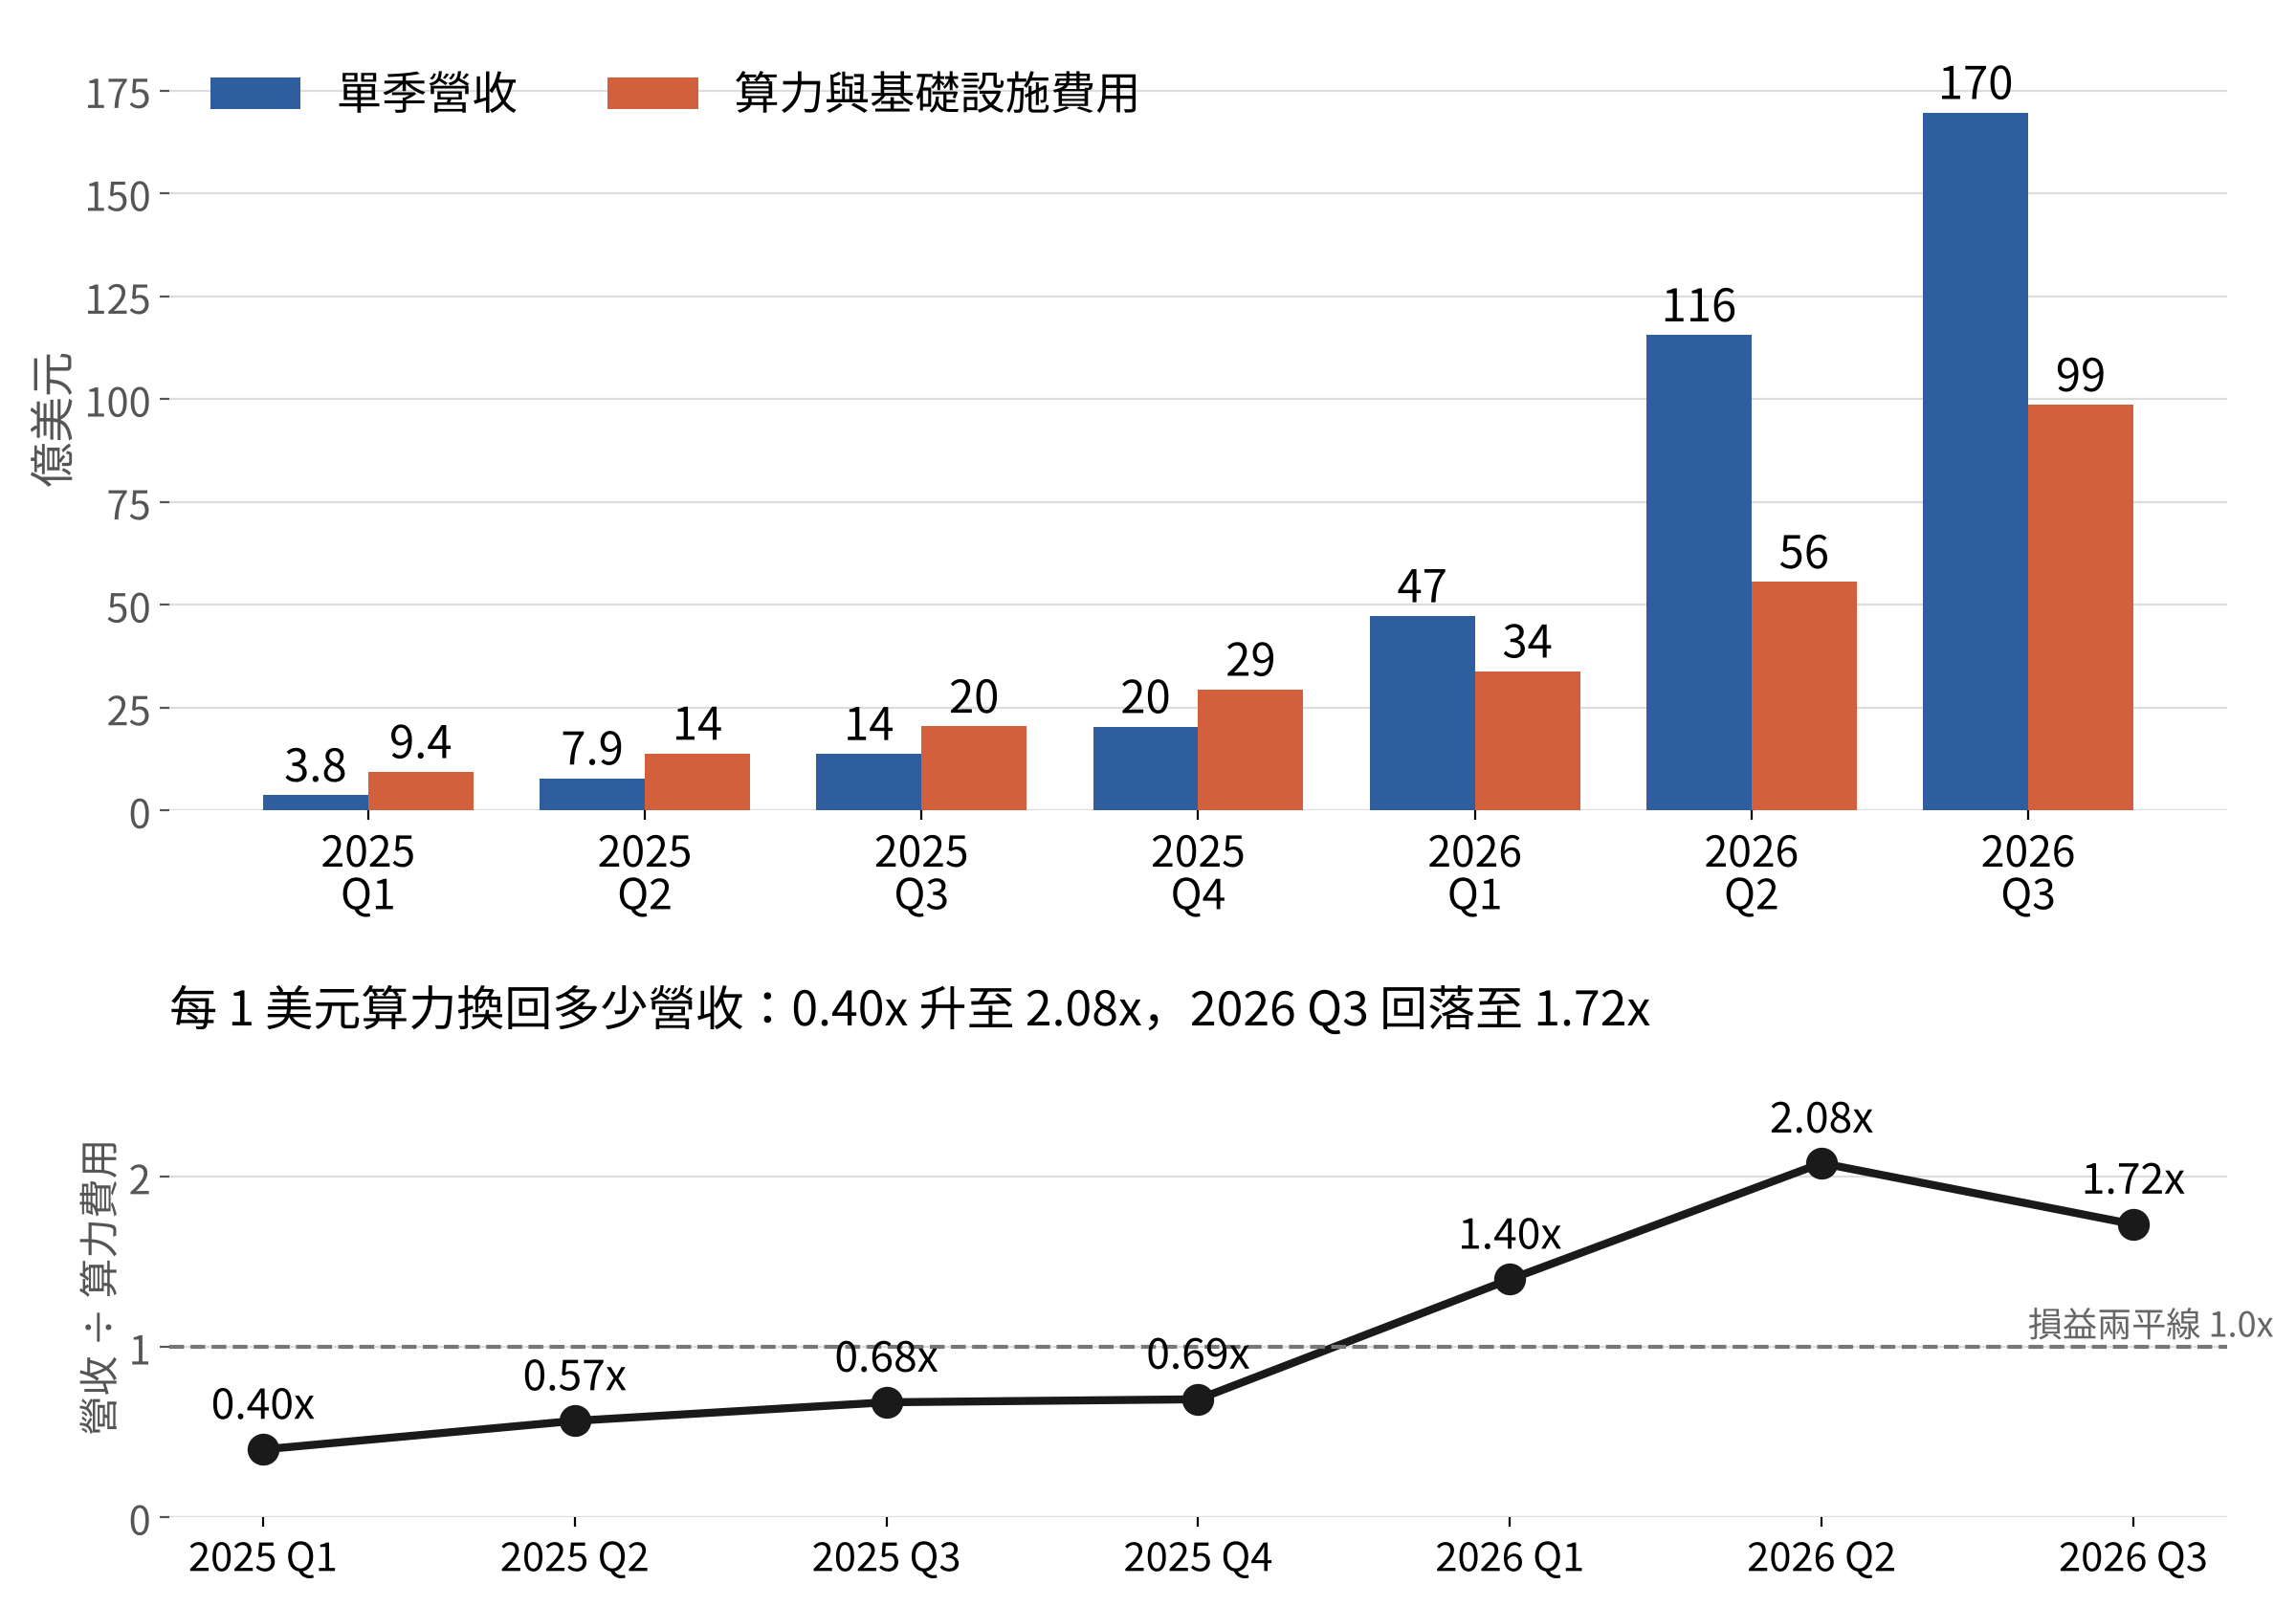
錨的另一端是營收。S-1 與 11 月 2 日的 S-1/A 揭露的實績:2026 年前三季營收 332.4 億美元,是去年同期的 13 倍;季度營收從 2025 年第一季的 3.76 億成長到 2026 年第三季的 169.6 億,七季 45 倍。同期算力與基礎設施費用從 9.44 億增至 98.6 億,10.4 倍。算力費用佔營收的比重從 251% 降到第二季的 48%,第三季回升到 58%。2026 年第二季 GAAP 營業利益 9.74 億美元,是公司第一個本業獲利的季度,但第三季又轉為營業虧損 5.67 億,公司歸因於 50 億美元高成本的短期算力與 20 億美元非現金的捐贈配對費用。這就是「成長已證明」的全部內容,如圖一。
圖一、Anthropic 單季營收與算力費用(2025 Q1 至 2026 Q3)
Source:Anthropic Form S-1(2026/10/26)MD&A(營運概況)季度損益表 p.158、S-1/A(2026/11/02)第三季損益表,智璞產業趨勢研究所製作 2026/11/03
這裡先說明為什麼全文只用營收倍數(P/S),不用本益比。Anthropic 2026 前三季 GAAP 淨損約 1,040 億美元,其中約 943 億是可轉債因估值上升產生的公允價值變動,本益比是負數。若改用公司自己定義的調整後淨利,上半年 26.71 億、年化約 53 億,2 兆估值對應本益比約 375 倍,這個數字沒有分析意義;何況這個調整後淨利還加回了 87 億票據購買協議的評價損失(我暫時認為這筆加回的理由不夠充分)。更實際的原因是,S-1 裡 Anthropic 自己使用營收對算力費用的倍數;市場對 SpaceX 上市與 OpenAI 私募估值的討論,用的也是營收倍數。
然而,原版 S-1 給的營收只到 6 月 30 日。當時我用摘要裡的指標反推:截至 9 月 30 日,過去十二個月營收除以員工數超過 660 萬美元,員工數約 5,300 人,相乘得過去十二個月營收至少約 350 億(660 萬 x 5,300 人),扣掉 2025 年第四季到 2026 年第二季合計 183 億,第三季約落在 160 至 170 億。11 月 2 日的 S-1/A 揭露實際是 169.6 億,落在區間上緣,季增 47%,是去年同期的 12.3 倍。從這裡往後是我的假設,第四季季增率取 20% 至 40%:上緣貼近第三季的 47%,下緣反映 S-1 預告的兩個減項,一是 8 至 9 月強化使用政策執法會壓低營收(違規客戶佔前九個月營收 5% 到 7%),二是年底兩週支出季節性下降約 20%。取中間值 30%,第四季約 220 億,2026 全年約 553 億,估計區間 536 至 570 億。
接著,2027 年我不做季增率假設,改用年增倍數。S-1 自己的軌跡是 2024 到 2025 年營收成長約 12 倍,2025 到 2026 年推估也約 12 倍,而 S-1 明寫「Run-Rate Revenue 成長率將隨時間下降,且可能顯著地、比我們預期更快地下降」。所以 2027 年取 2026 全年的 2 倍、2.5 倍、3 倍,得保守 1,110 億、基準 1,380 億、樂觀 1,660 億;這已經是年增從 12 倍急降到 2 到 3 倍的情境,再低就不會是 IPO 定價會用的基準。
四、同一個 2 兆,六種倍數:各方估值的理論基礎
把估值和營收擺在一起,就能看出為什麼賣方和買方各自都說得通。這場 IPO 沒有人看空,差別只在願意把錨放在哪一個營收基準上。
表二、Anthropic IPO 估值情境與營收倍數
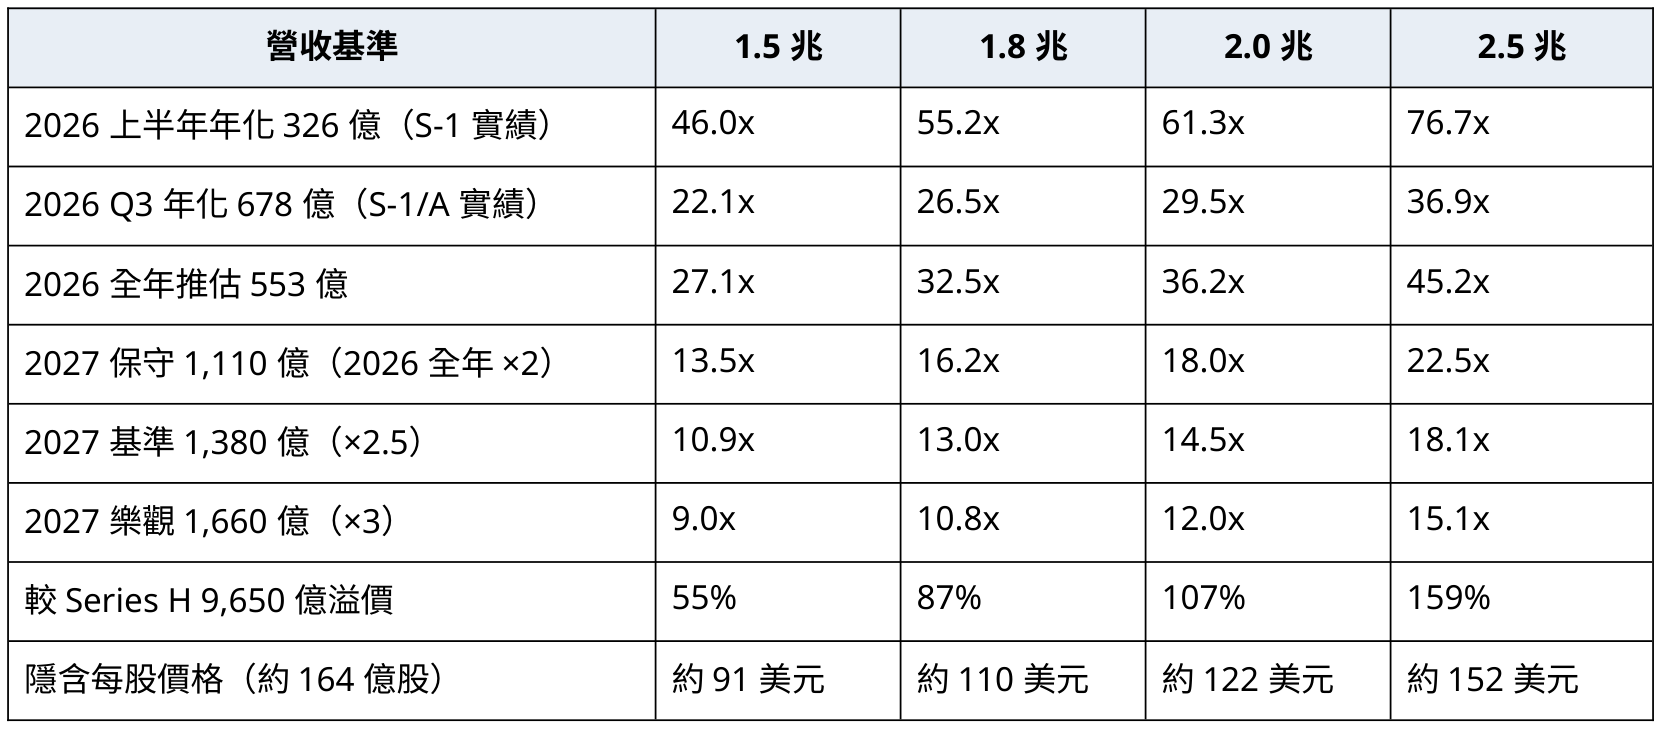
註:2026 全年與 2027 年為我的推估,方法見前一節;股數為粗估,實際以 S-1/A 為準。
Source:Anthropic Form S-1(2026/10/26)MD&A p.148、p.158、附註 10、附註 12;S-1/A(2026/11/02),智璞產業趨勢研究所製作 2026/11/03
賣方會用的基礎是:2 兆對 2027 年基準營收約 15 倍,跟 NVIDIA 目前年化營收倍數相當,低於 Palantir 的 35 倍,而 Anthropic 的成長率比兩者都高。買方會用的基礎是:2 兆對上半年年化實績是 61 倍,對照 SpaceX 6 月上市時,1.77 兆估值對 2025 年實績 187 億約 95 倍,對 2026 年預估營收約 40 倍,Anthropic 落在中間,但 SpaceX 的後續走勢已經給了答案。SpaceX 以每股 135 美元定價、首日漲 19% 收 161 美元,一個月後跌破發行價,7 月最低到 123 美元,10 月下旬約 148 美元,比發行價高約 10%。這說明市場最終是用「對實績的倍數」而不是「對次年的倍數」在定價,首日漲幅不代表估值被接受。
另一個直接的同業錨點是 OpenAI。10 月初媒體報導 OpenAI 私募洽談估值 1.4 兆、年化營收接近 700 億,約 20 倍。Anthropic 若以 2 兆對第三季年化 678 億,約 29.5 倍,溢價近 50%。溢價的理由是 Anthropic 成長更快、已達調整後獲利;折價的理由是 S-1 同時揭露了遠大於 OpenAI 公開資訊的承諾負債。
倍數之外,有一個提醒。看表二的隱含每股價格時,要知道 IPO 後的總股數裡有幾塊是在上市後才會出現或才會攤提的:Amazon 62 億美元的可轉債要轉成 18.4 億股,轉換價每股 2.09 與 5.05 美元,但因為 Amazon 持股上限 12%,IPO 當下轉不完的部分會延後到上市後分季轉換;Public Benefit Fund(公益基金)零成本持有 5%,股價每較前一里程碑漲 50%,董事會得再發行最多 2%;員工 RSU 11.4 億股,IPO 生效時一次認列約 29 億費用,之後 237 億分兩年多攤提。這些都是未上市公司投資的常態,不是 Anthropic 特有的問題,從圖二可見 IPO 新股在整張股權結構裡只佔約 5%。
圖二、IPO 後主要股權來源與成本基礎
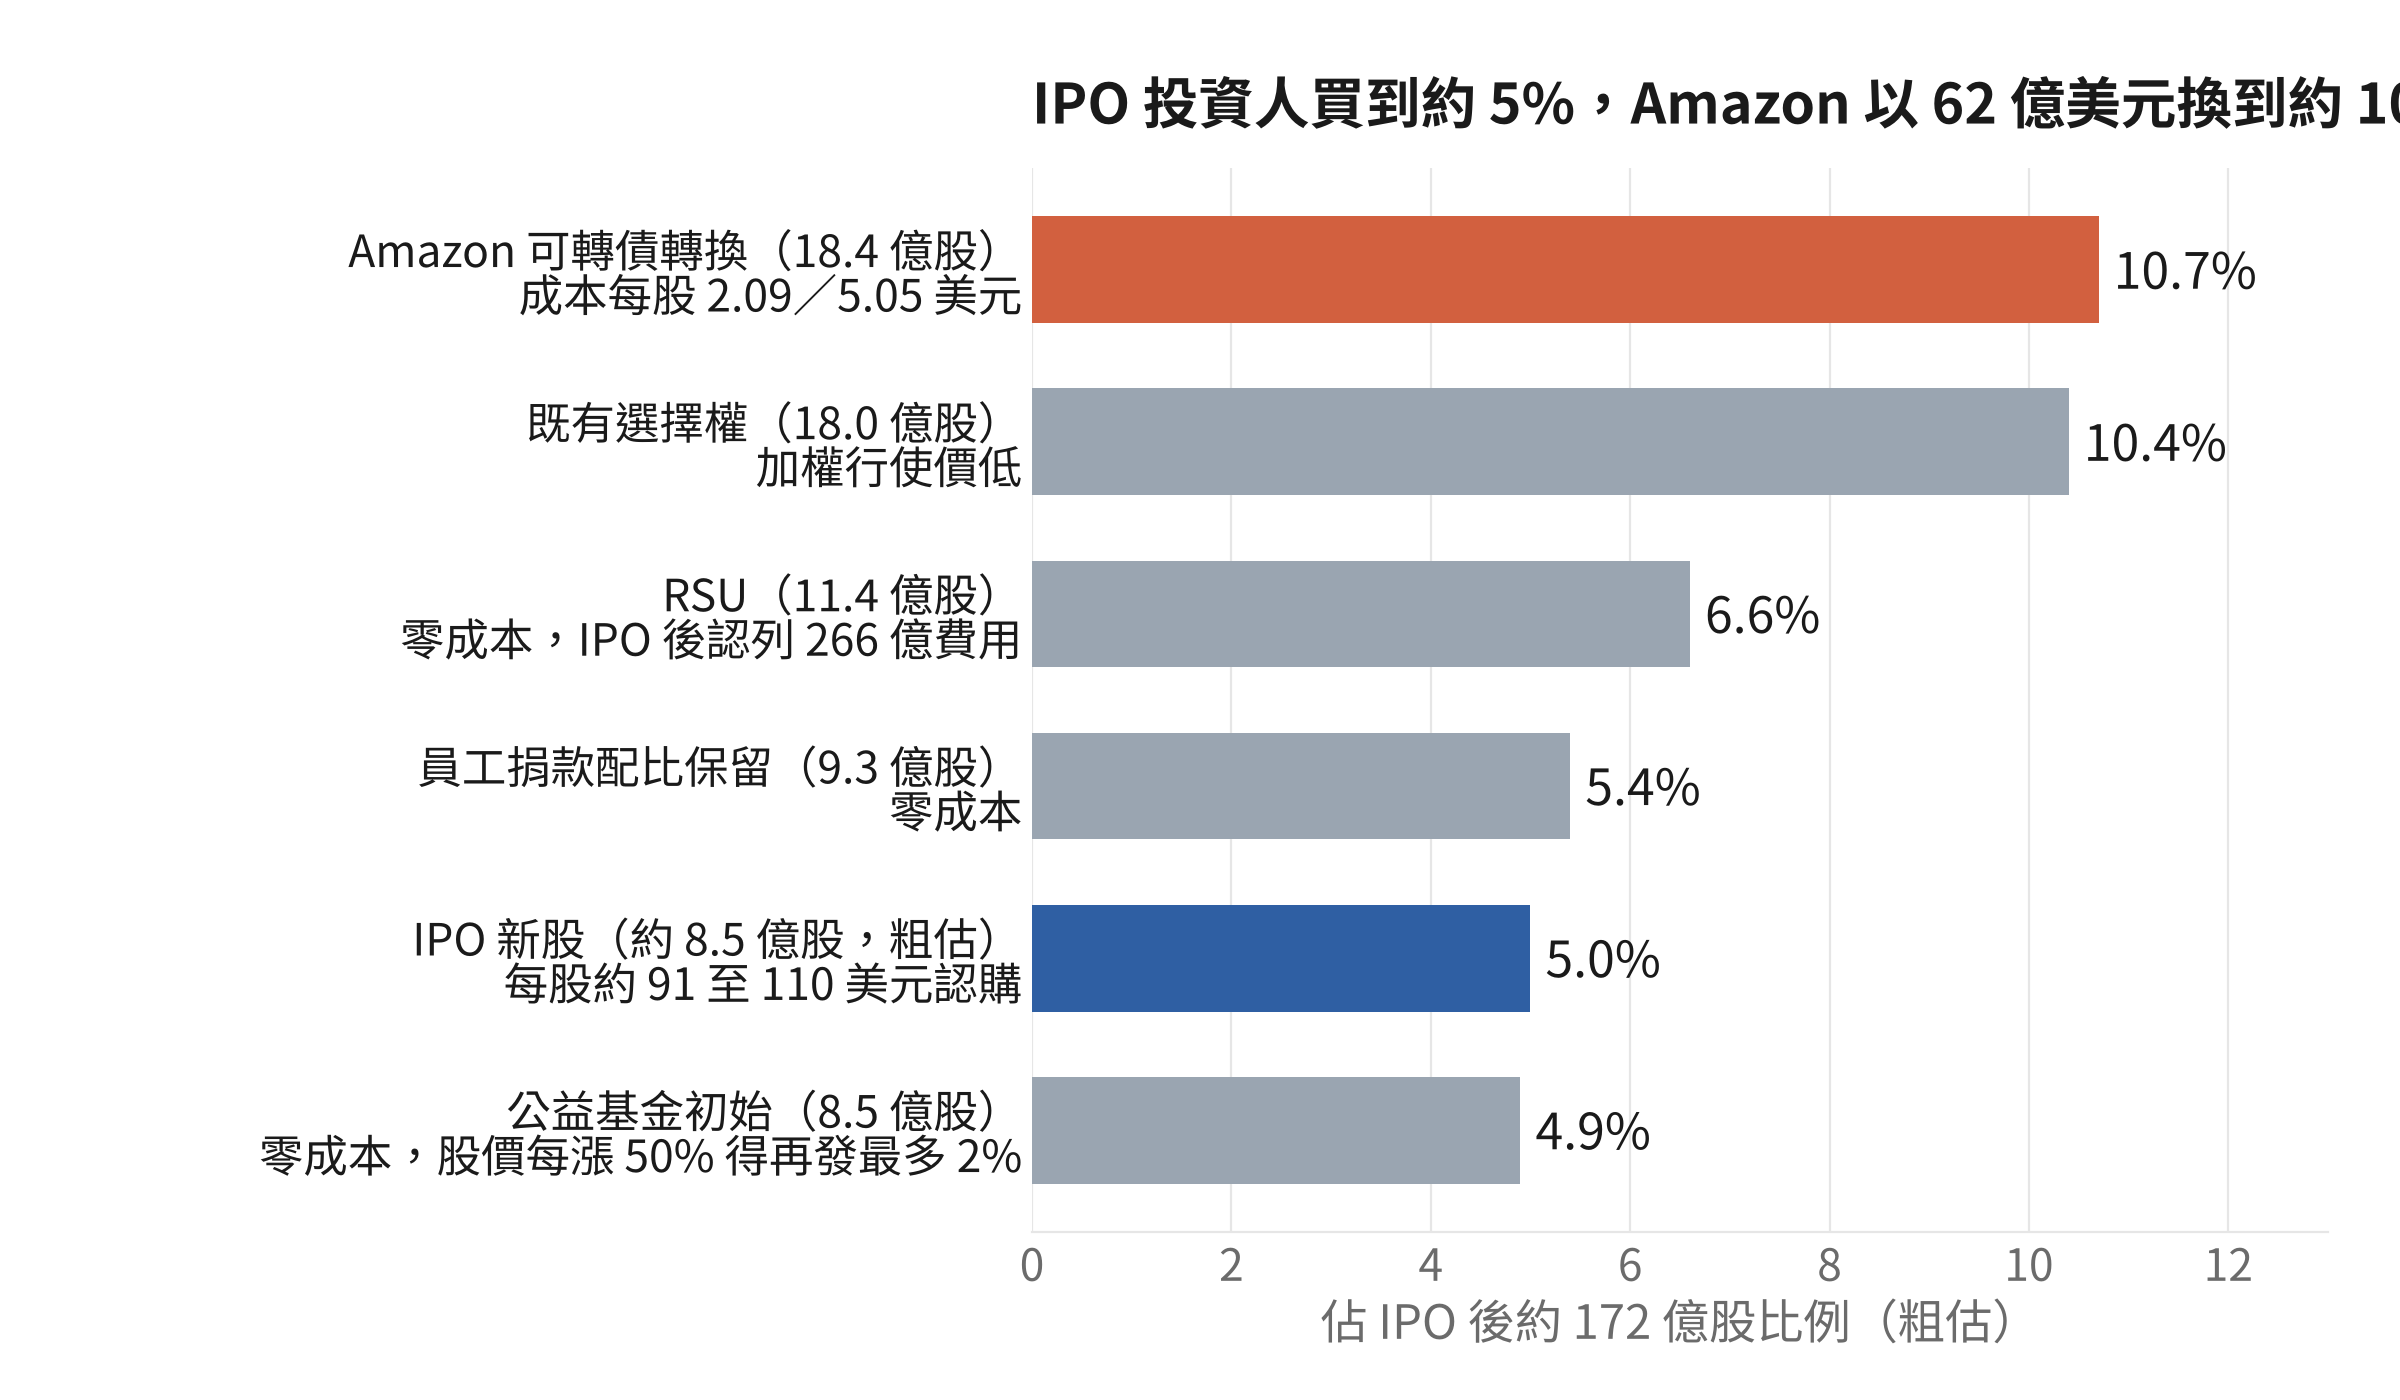
Source:Anthropic Form S-1(2026/10/26)附註 9、附註 10、附註 12、MD&A p.144、p.166;IPO 新股與總股數為粗估,智璞產業趨勢研究所製作 2026/11/03
五、營收要打折看:通路費與 CSP 的多重身分
接下來講的是分母的品質。S-1 附註揭露,透過 Amazon、Google、Microsoft 三家 CSP marketplace 賣出的營收,佔比從 2023 年的 11%、2024 年 32%、2025 年 47%,升到 2026 上半年的 48%;應收帳款有 58% 來自這個通路。Anthropic 以主理人身分採總額法:客戶跟 Anthropic 直接簽約、Anthropic 自己定價,CSP 只是收款代理人,所以透過 marketplace 賣出的 100 元全部算 Anthropic 的營收,付給 CSP 的通路費放在營業費用裡。
這筆通路費漲得很快。2025 全年通路費約 3.5 億,對 marketplace 營收 21.6 億,費率約 16%;2026 上半年約 27.6 億對 78.2 億,費率約 35%,一年內倍增,S-1 沒有解釋原因。若改用淨額法看,2026 上半年留在 Anthropic 手上的營收約 135 億而不是 163 億,少了 17%,表二每一格的倍數都要往上調兩成。更重要的是收這筆錢的是誰。Amazon 與 Google 同時是 Anthropic 的算力供應商、銷售通路、股東、債權人、客戶,也是競爭者;S-1 自己承認這組關係已引起反壟斷審視,但沒有揭露向各家 CSP 支付的算力金額,也沒有揭露透過各家 marketplace 取得的營收金額。我的看法是:這是一個投資人、供應商、通路、客戶、競爭者五個身分疊在同一組對手上的結構,錢在裡面循環:CSP 投資 Anthropic,Anthropic 向 CSP 買算力,CSP 認列雲端營收,Anthropic 估值上升,CSP 的持股增值。這個結構不違法,S-1 也揭露了,但它讓「營收」這個分母比表面上軟。
六、覆蓋率兩成到四成意味什麼
原版 S-1 MD&A 逐家揭露的算力採購承諾:Microsoft 449 億、Google 1,145 億、Amazon 1,100 億、SpaceXAI 最高 1,205 億、Nscale 446 億、Lambda 413 億、Broadcom 五年設備租賃 1,612 億,合計約 6,370 億美元,但承諾總額那一格是空白。11 月 2 日的 S-1/A 把它填上:約 8,954 億美元,包含合約表、短期合約、已簽未起租的租約與 9 月 30 日後新簽的承諾,其中約 2,140 億附終止權或條件,Google 一家上修到 1,213 億;另有 1,500 至 1,750 億無固定金額的 TPU 與 AMD 採購不在其中。8,954 億是本文與表三改用的承諾基準,對照第三季年化營收 678 億,是 13 倍。
覆蓋率指可動用的資金除以已簽下的算力承諾,越高代表對未來營收的依賴越低。這裡的承諾是分十幾年支付的,所以覆蓋率低不代表短期缺錢,S-1 也說現金足以應付未來十二個月,S-1/A 揭露未來十二個月到期約 698 億,9 月底流動性約 1,466 億。它衡量的是另一件事:這家公司有多大比例的帳單,必須靠還沒發生的營收或還沒談成的融資來付。
表三、不同估值下的募資額與承諾覆蓋率
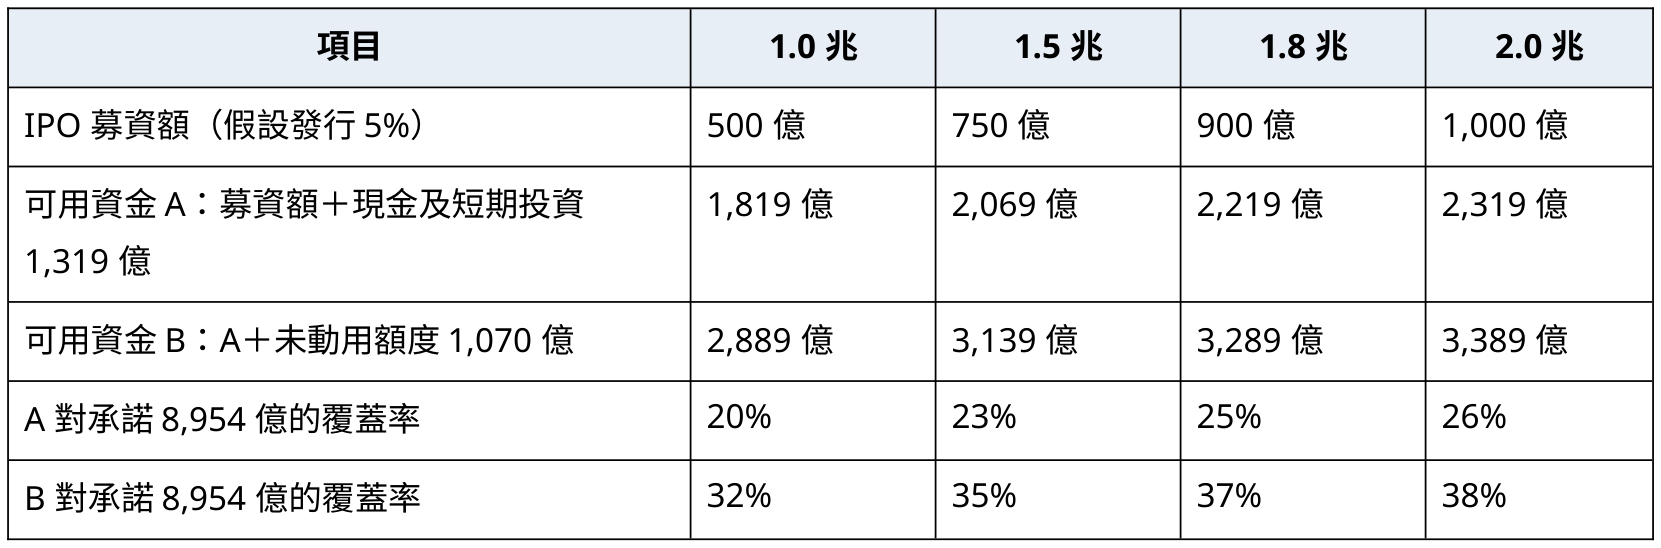
註:未動用額度 1,070 億以 6 月 30 日為準,包含 Google、Amazon、Broadcom 三份票據購買協議(NPA,即策略夥伴承諾分批認購 Anthropic 可轉換票據的融資額度)合計 770 億、循環信用額度 150 億、AMD 股權 50 億、Google 同步私募 100 億。
Source:Anthropic Form S-1(2026/10/26)MD&A p.162 至 p.173、附註 16;S-1/A(2026/11/02),智璞產業趨勢研究所製作 2026/11/03
表三最重要的訊息不是覆蓋率低,而是估值高低改變不了覆蓋率。從 1 兆到 2 兆,募資額差 500 億,但不管用口徑 A 還是 B,覆蓋率只差 5 到 6 個百分點。這帶來三個後果。
第一,IPO 不是最後一輪融資,是後續股權供給的起點。Broadcom 420 億與 Google 200 億的票據購買協議,都約定以十日均價(Broadcom 為九折)轉成股票,這是已經簽好的後續稀釋方式;Broadcom 部分以 9% 計息,控制權變更時可要求 150% 現金償還。第二,2027 至 2028 年是承諾高峰,S-1 自己預告 SpaceX、Broadcom、Google、Amazon、Microsoft 的新容量陸續上線後,算力成本年化會升到現在的 3 至 4 倍,並三度提到利潤率「可能壓縮」。如果營收沒跟上,公司要在股價可能不理想的時候再融資,或跟供應商重談合約,兩者都是負面催化。第三,對債權市場來說,Anthropic 的付款能力就是neocloud(新創雲端算力業者)的信用。2026 年公開定價的 neocloud 合約 1,570 億中,Anthropic 佔 900 億;10 月 CoreWeave 跌 36%、2031 年到期債券殖利率升到 15.76%,市場已經在用信用面的方式讀這條鏈。
覆蓋率低不代表會違約,而是代表 IPO 投資人買到的是一家「必須持續成長才能自我融資」的公司,這跟 SpaceX 有 Starlink 現金流墊底的狀況不同。市場能不能消化 1,000 億?可以,但條件跟 6 月不一樣:Fed 10 月 28 日按兵不動但有兩席主張升息,12 月升息機率約 85%、十年期公債殖利率接近 5%、投資人剛從 CoreWeave 學會讀承諾表。我判斷承銷團會優先確保首日不破發,而不是硬撐 2 兆的估值,規模可能壓到 750 至 900 億、估值落在 1.8 兆以下:少募 100 億,換掉破發風險。從 9 月的「約 2 兆」到 S-1 公開當天 WSJ 的「1.5 至 2 兆」,再到賭盤上「高於 2 兆」的機率一個月內從 62% 掉到 40%,賣方的錨點其實已經在往後退,只是退得不聲不響。
七、錨會往哪移:短期變數與驗證點
最可能把定價往 1.5 兆以下壓的三個因素:一是第四季的成長率,第三季 169.6 億、季增 47% 已符合預期,但若第四季季增低於 20%,2026 全年落在 536 億以下,2027 年基準情境 1,380 億的可信度下降,估值直接下修;二是 neocloud 的信用壓力外溢,CoreWeave 債券殖利率已近 16%、Firmus 撤回 IPO、Nscale 估值被腰斬,若定價前再出現信用事件,投資人會把 8,954 億承諾表重新讀成或有負債;三是利率,升息對高倍數成長股最不利,Fed 12 月是否再升息是定價前最後一個總經變數。
最可能撐住 1.8 兆的三個因素:一是獲利的品質,第三季雖因 50 億高價短期算力與 20 億非現金捐贈配對轉為營業虧損 5.67 億,調整後營業利益仍有約 25 億、利益率 15%,S-1/A 也說明短期算力會由 Anthropic Direct 的長約產能取代;在 OpenAI 據報仍大幅虧損的對照下,單位經濟已經成立;二是錨定投資人,Google 100 億同步私募選擇權、Series H 領投的 Altimeter、Dragoneer、Greenoaks、Sequoia 若加碼,公開市場要消化的規模會低於帳面;三是稀缺性,ANT 是 2027 年前唯一能在公開市場買到的前沿模型公司純股權(OpenAI 據傳 2027 年上市),單張 10 億起跳的機構需求,意味長線資金已在排隊。
四個驗證點:下一份 S-1/A 的發行股數與價格區間,以及第四季是否守住 20% 以上的季增;11 月初路演期間 Caplight、Forge 等平台是否出現 1.5 兆以上的實際成交而非報價;CoreWeave 2031 年債券殖利率是否回落至 12% 以下;Fed 12 月 8 至 9 日會議前的利率期貨變化。這四件事會在一個多月內陸續揭曉,到時候再回頭看這篇的 1.5 至 1.8 兆,就知道錨往哪邊移了。

延伸閱讀
- Anthropic的算力來源,上市申報書背後的四條晶片線與台灣供應鏈
- 從 Google 發布《From AGI to ASI》看 AI 發展趨勢與限制
- 玻璃基板專題|玻璃基板之技術與供應鏈分析
- 美國證券交易委員會(SEC)S-1 申報書查詢
常見問題(FAQ)
Q1:Anthropic IPO的合理估值區間是多少?
根據S-1分析,合理估值區間落在1.5至1.8兆美元之間,市場傳聞的2兆美元是賣方喊價,不是買方願意接受的位置。以IPO前約164億股計算,1.5兆對應每股約91美元,1.8兆對應每股約110美元。
Q2:Anthropic的營收通路為何可能影響其議價力?
近半營收是透過Amazon、Google、Microsoft的CSP marketplace以總額法認列,通路費率已升至約35%。這三家公司同時是算力供應商、股東與競爭者,營收通路、算力來源、資金來源都集中在同一組對手手上,可能限制Anthropic的議價空間。
Q3:Anthropic的算力與基礎設施承諾規模有多大?
S-1/A揭露的算力與基礎設施承諾約8,954億美元,是第三季年化營收的13倍。這代表成本已先鎖定,營收尚未到位,投資等於押注2027至2028年營收能否追上成本階梯,追得上是護城河,追不上就是無法取消的負債。
Q4:Anthropic私募股價在過去一年多漲幅如何?
以2025年9月股票分割後換算,Series E每股5.61美元、Series F為14.10美元、Series G為25.91美元、Series H為58.90美元,十四個月內上漲10.5倍,其中最後四個月就漲了127%。
Q5:Anthropic近期財務表現呈現什麼趨勢?
2026年前三季營收332.4億美元,為去年同期13倍。第二季曾出現GAAP營業利益9.74億美元的首次本業獲利,但第三季轉為營業虧損5.67億美元,主因是50億美元高成本短期算力與20億美元非現金捐贈配對費用。