智璞觀點_台積電2026 Q3 法說亮點評析
台積電2026 Q3法說本質是對AI需求加倍下注:N3追加、N2倍增、A14提前備產,三年capex顯著墊高。本文解析High-NA EUV延後到2030的成本邏輯、光罩基板放大補回曝光視野,以及把對手變供應商、客戶變出資人的三條路徑與2027年風險。
台積電2026 Q3法說本質是對AI需求加倍下注:N3追加、N2倍增、A14提前備產,三年capex顯著墊高。本文解析High-NA EUV延後到2030的成本邏輯、光罩基板放大補回曝光視野,以及把對手變供應商、客戶變出資人的三條路徑與2027年風險。
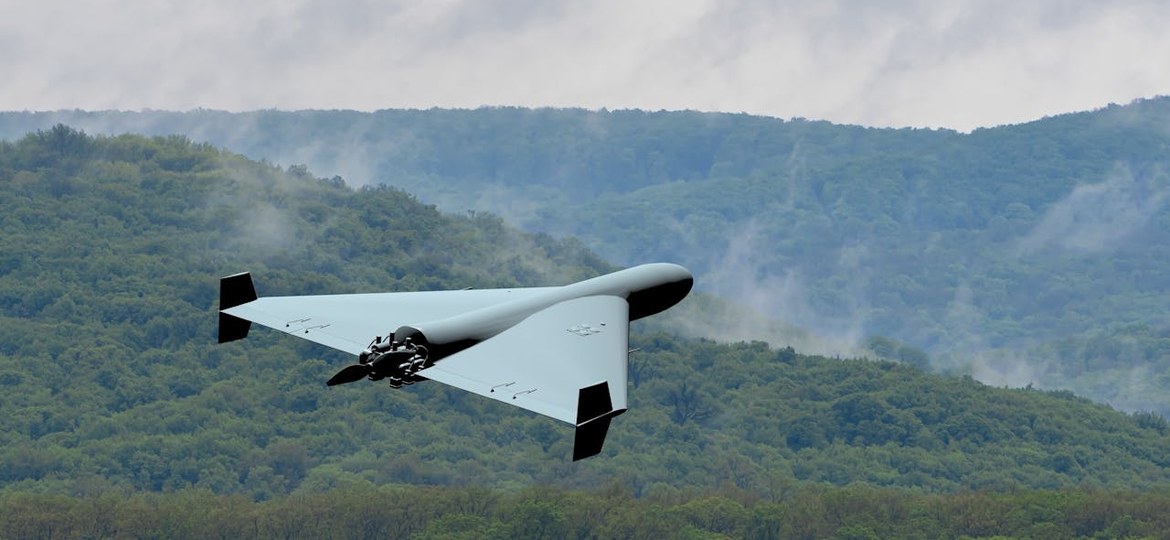
政府六年2,400億元投入無人載具,台灣無人機出口從2024年441萬美元,衝到今年前8個月的2.78億美元,暴增逾60倍。但在亮眼數字背後,非紅供應鏈的溢價能否覆蓋在台生產成本,才是真正的隱憂。
美國未必全面封殺中國光模組,而是用65%美國元件含量門檻鎖住核心元件。從3.2T分階段時程、磷化銦出口反制到美系雷射廠收緊下游夥伴,三種情境各有觀察指標;台廠上游要看雷射賣給誰,下游則看誰願意把你綁進供應鏈。
2026年AI眼鏡營收近乎翻倍、Ray-Ban Meta累積銷量突破1,500萬副,載具需求正式浮現。一副眼鏡橫跨六國分工,上游技術、中游規模、下游品牌價值分布極不平均,光學顯示與主控晶片吃掉七八成成本。台灣究竟握有多少籌碼?隱憂又在哪裡?
Lumentum 與 Coherent 在 SEMICON Taiwan 2026 論壇上,各自用專門篇幅回答同一個問題:scale-up 該用什麼光源。銅在短距仍具效率優勢,但隨著 GPU 頻寬兩年翻倍、機櫃拉線變長,交叉點正被推近,VCSEL 因高密度與低功耗成為兩家共同押注的答案。
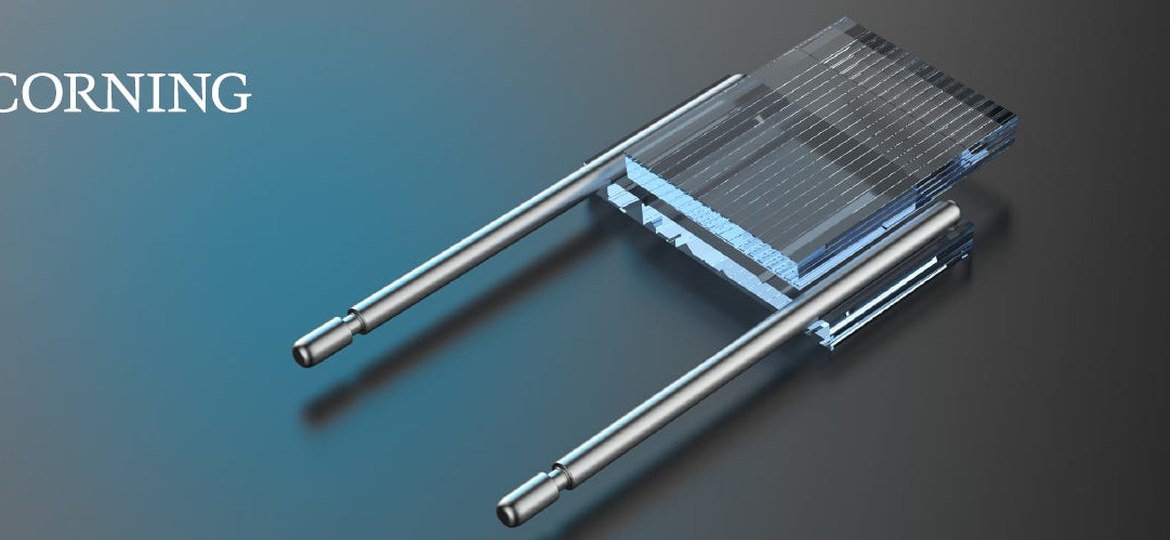
康寧玻璃橋亮相後,市場解讀光纖陣列廠商將被取代。本文回到模場不匹配的物理本質,比較邊緣耦合與光柵耦合在頻寬、良率與組裝負擔上的取捨,指出玻璃橋真正改寫的是分工位置,而非直接消滅 FAU,並點出 2027~28 年設計定案窗口的競爭關鍵。
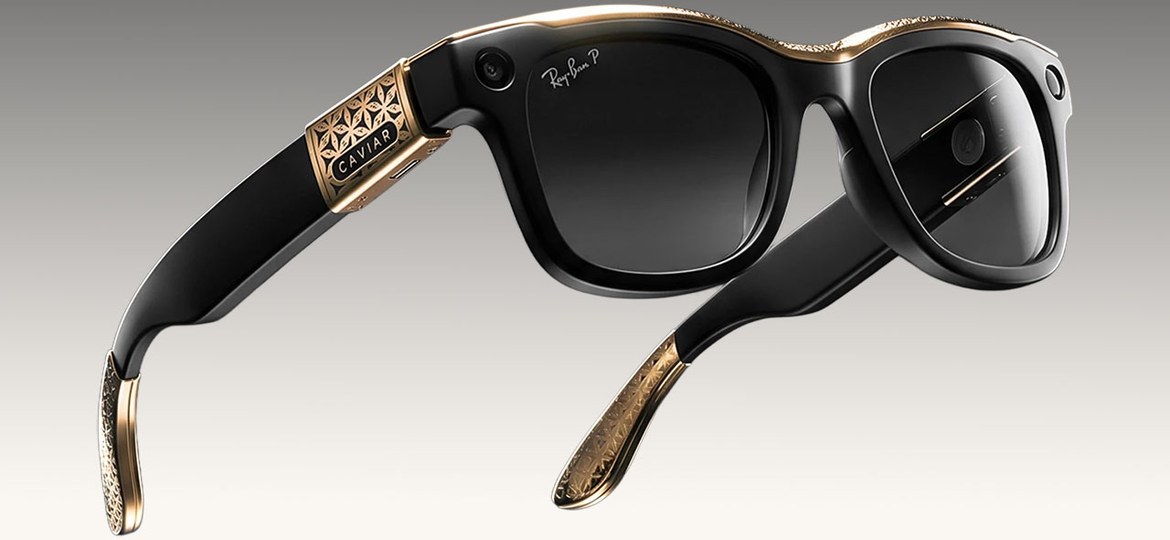
Ray-Ban Meta累計銷售突破1500萬副,帶動智慧眼鏡成為手機之外最受矚目的AI載具。但重量、續航、鏡片整合、亮度與視野五大痛點尚未解決,本文從重心配置、波導與Birdbath路線差異切入,解析供應鏈與品牌廠的下一步關鍵挑戰。
Apple、微軟、Sony齊漲價,AI算力需求打破40年科技降價慣例。史上首次由科技驅動的通膨浪潮正在成形,從遊戲主機到筆電平板,漲價通知一張接一張,幾乎全部指向同一源頭:AI。這場百年一遇的結構性變局,將如何重塑消費電子產業?
先進封裝市場持續供不應求,Intel EMIB-T技術補位台積電CoWoS產能缺口。本文從Meta算力出租事件出發,深入分析美系四大雲端業者資本支出趨勢,以及2025至2027年AI基礎建設供需失衡的結構性原因。
Google DeepMind發布《From AGI to ASI》,以「地形圖」視角取代時間表,拆解驅動AI能力躍進的有效算力三因子,同時點出記憶體頻寬與互連瓶頸等核心阻力。本文以此報告為本,梳理AI發展趨勢與現實限制,帶你看清AGI至ASI的完整路徑。