台灣無人機出口暴衝背後的隱憂
智璞產業趨勢研究所:余適伯
9月11日,總統公布《強化國防自主暨無人載具產業發展條例》,政府將連續六年、每年以400億元為原則,總投入2,400億元發展無人機產業。另一方面,出口金額也交出一張亮眼的成績單,從2024年的僅441萬美元,到今年僅前8個月就達到2.78億美元,60倍以上。
隨著出口數字如火箭般起飛,背後是什麼樣的力量在默默推動?當客戶為「非紅」掏錢的同時,多付的價格和整條供應鏈在台生產多收的價格之間,仍隔著一段差距,將是無人機產業未來發展無法迴避的課題。
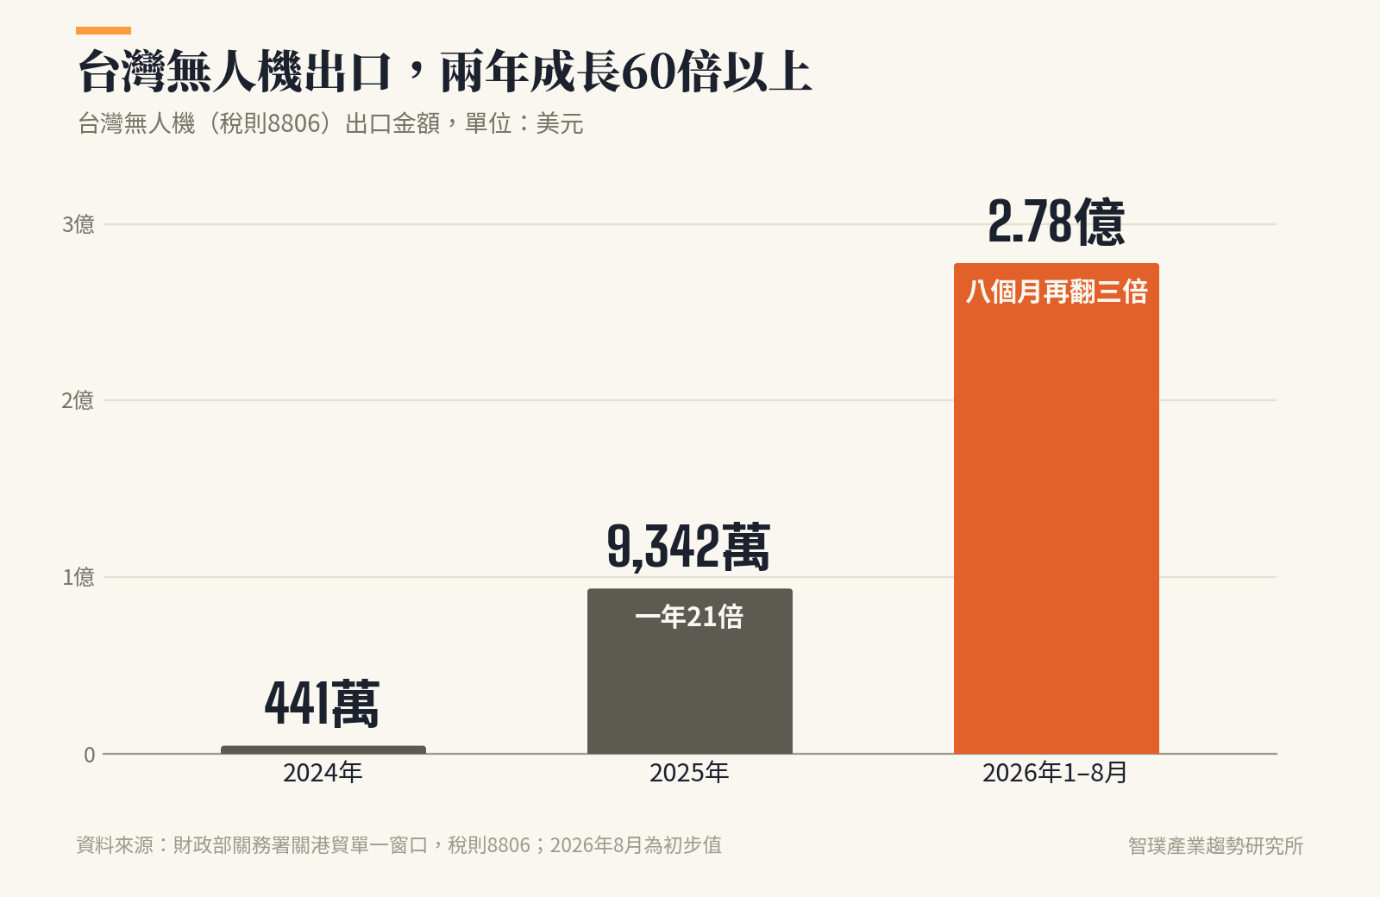
戰火下的三級跳:一年21倍,八個月再翻三倍
兩年前,無人機在台灣的出口統計裡還是個不起眼的品項,買家以香港、美國的零星訂單為主。把台灣推上這條成長曲線的,是一拉一推兩股力量。
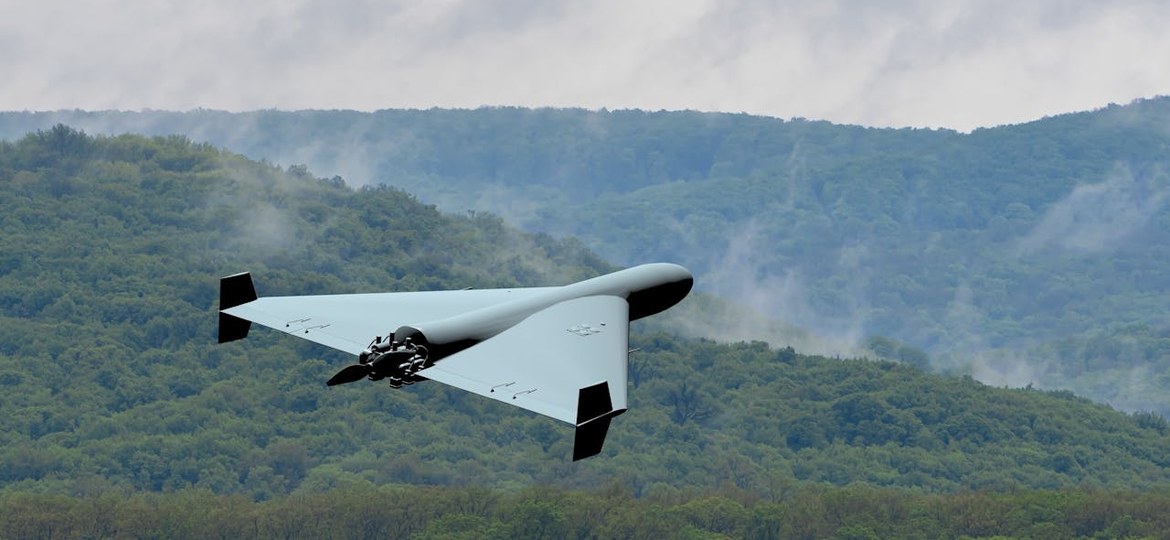
首先是戰場上的需求,在俄烏戰場上,無人機已被證明為前線戰場上最具威脅的武器之一;根據烏方估計,俄軍傷亡有八到九成來自無人機。這類小型攻擊無人機本質上是消耗品,飛出去就不會再回來了,隨著戰事持續拖延,需求跟訂單便會持續開出,光是烏克蘭一國,2025年就計畫採購450萬架國產 FPV 無人機。
其次是對中國斷供的擔憂,由於中國是全球無人機零組件的最大供應國。過去幾年以來烏克蘭的無人機零件幾乎全數來自中國,但隨著北京2023年起限制無人機出口;2024年9月進一步把熱成像、雷射指示、高精度慣性量測等關鍵零組件納入管制。
烏克蘭與歐洲的買家對於整機或關鍵零組件的斷供隱憂開始浮現,尋求其他供應鏈,成了必須面對的課題;歷經一年多的調整,2025年,烏克蘭無人機的中國零件比例已降到約四成。
而台灣,正是這波分散採購中受惠者之一。由於有非中國的產地身分,加上完整的電子供應鏈,以及還有一批從遙控模型起家的業者,在內外部條件的幫助下,造就我們能在短時間內把產能拉起來。雖然從海關資料看,台灣的無人機並沒有直接賣到烏克蘭,但2025年出口的13萬架無人機中,八成金額流向捷克與波蘭,產發署也坦言,這些無人機可能投入俄烏戰場。其中,捷克自2025年10月起成為最大買家,此後到今年4月,每月採購都在1,500萬美元以上。進入2026年第一季正式突破1億美元,超越去年全年總額;6月,沙烏地阿拉伯單月買下4,718萬美元,成為第一個歐洲以外下單超過千萬美元的買家。時間來到8月底,無人機出口總額提前超過官方設定的2.5億美元全年外銷目標;產業產值方面,2025年達到129億元,是前一年的2.5倍以上,經濟部更喊出今年挑戰200億元的目標。
然而,台灣2025年出口的13萬架無人機,即使全數送上前線,也不到烏克蘭國產 FPV 採購目標的3%;直到今年7月,歐盟仍特准烏克蘭動用國防貸款購買中國零件,原因是歐洲的產能跟不上前線的消耗。這代表非中國供應鏈的市場還遠遠沒有被填滿,台灣的成長空間仍然很大,眼前卡住台灣的是產能:以國內主要整機廠之一的中光電智能機器人為例,目前月產能約1,000台,今年底的目標是5,000台。不過,產能可以靠投資補上,能不能把成長空間變成訂單,還要看買家願不願意為台灣的價格買單。當我們把這份成績單逐月、逐國、逐架攤開來看,就會發現成長之外的隱憂。
「客戶過度集中」、「成本優勢不足」、「採購意願落差」成為市場成長的三個隱憂
隱憂一:買家集中,需求變化起伏影響太大
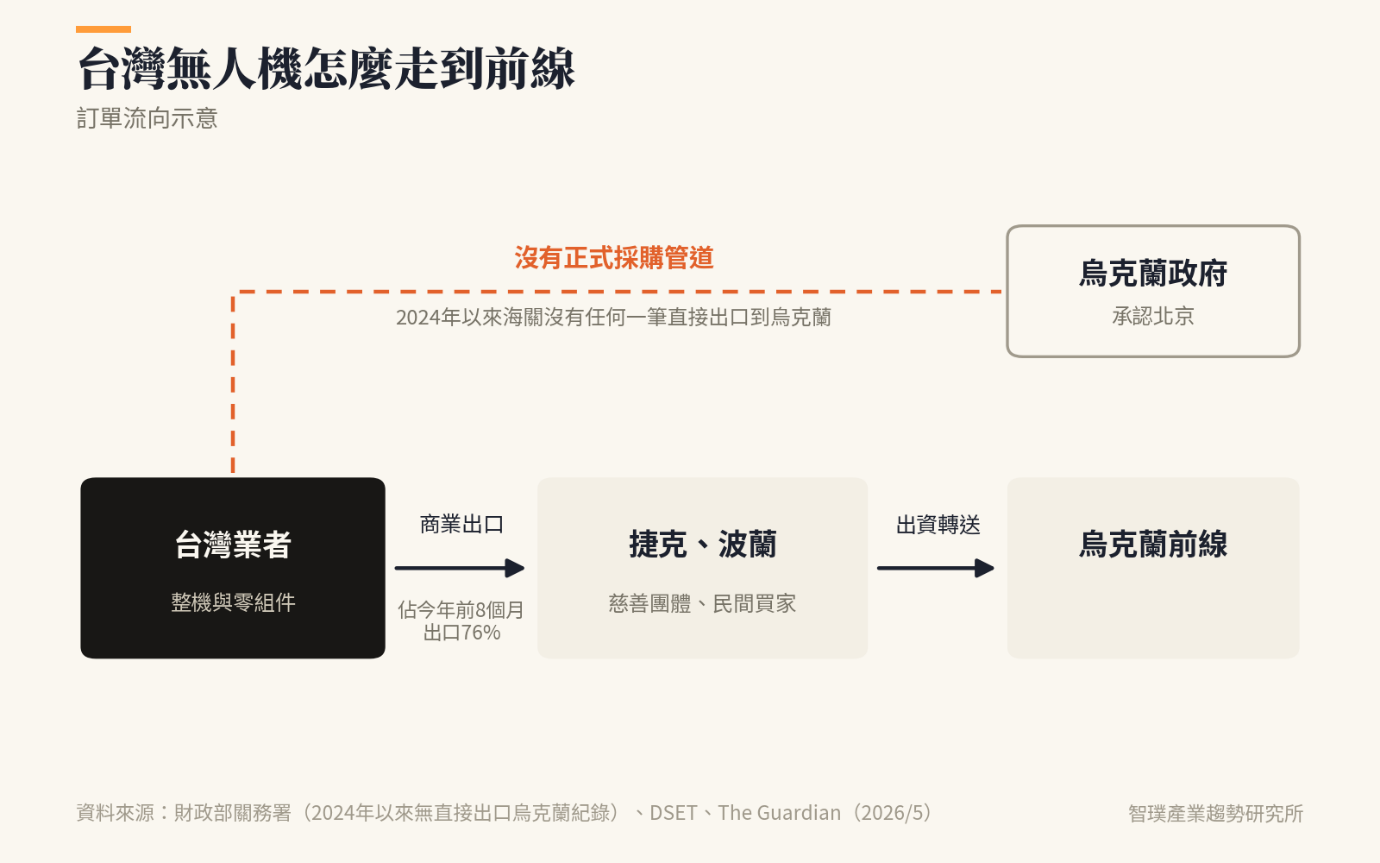
這兩年來台灣無人機的出口成長,主要建立在少數幾個少數中間方買家上,探究其原因在於採購管道的阻礙。舉俄烏戰爭的需求為例,由於烏克蘭只承認北京政府,加上中國是它最大的貿易夥伴,卡著這層關係在中間,雙方政府之間一直沒有正式的採購管道。因此台灣的無人機只能由慈善團體或民間買家出資購買,先到捷克、波蘭等國,再轉送到烏克蘭前線。過度集中的銷售渠道,導致販售起伏波動很大,進而導致營收風險加劇。舉最近的案例,今年1到4月,台灣每月出口都在3,000萬美元以上,5月捷克採購量下降近9成縮到253萬美元,當月全台出口僅剩533萬美元。雖然6月沙烏地阿拉伯下單補回五月的跌幅,但其採購的為均價1.4萬美元的高端機種,反而另外凸顯了訂單過度集中的另一個不穩定性因子,產品組成變異大。
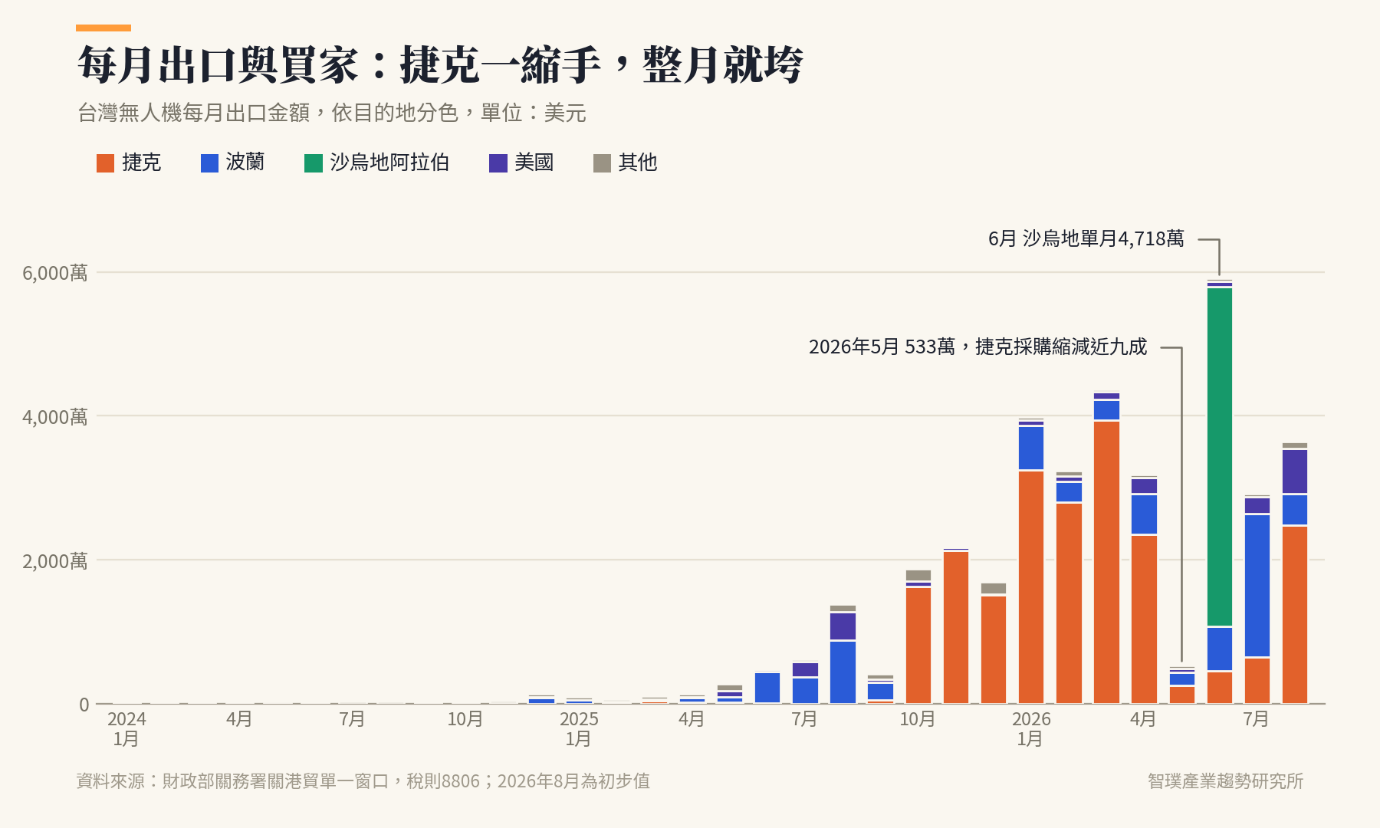
成本優勢不足,未來競爭力堪憂
跟中國料相比,台灣無人機在價格上沒有優勢,眼前的訂單靠的是中國出口管制留下的空間。這個空間一旦縮小,比的就是成本,台灣的競爭力會受到考驗。
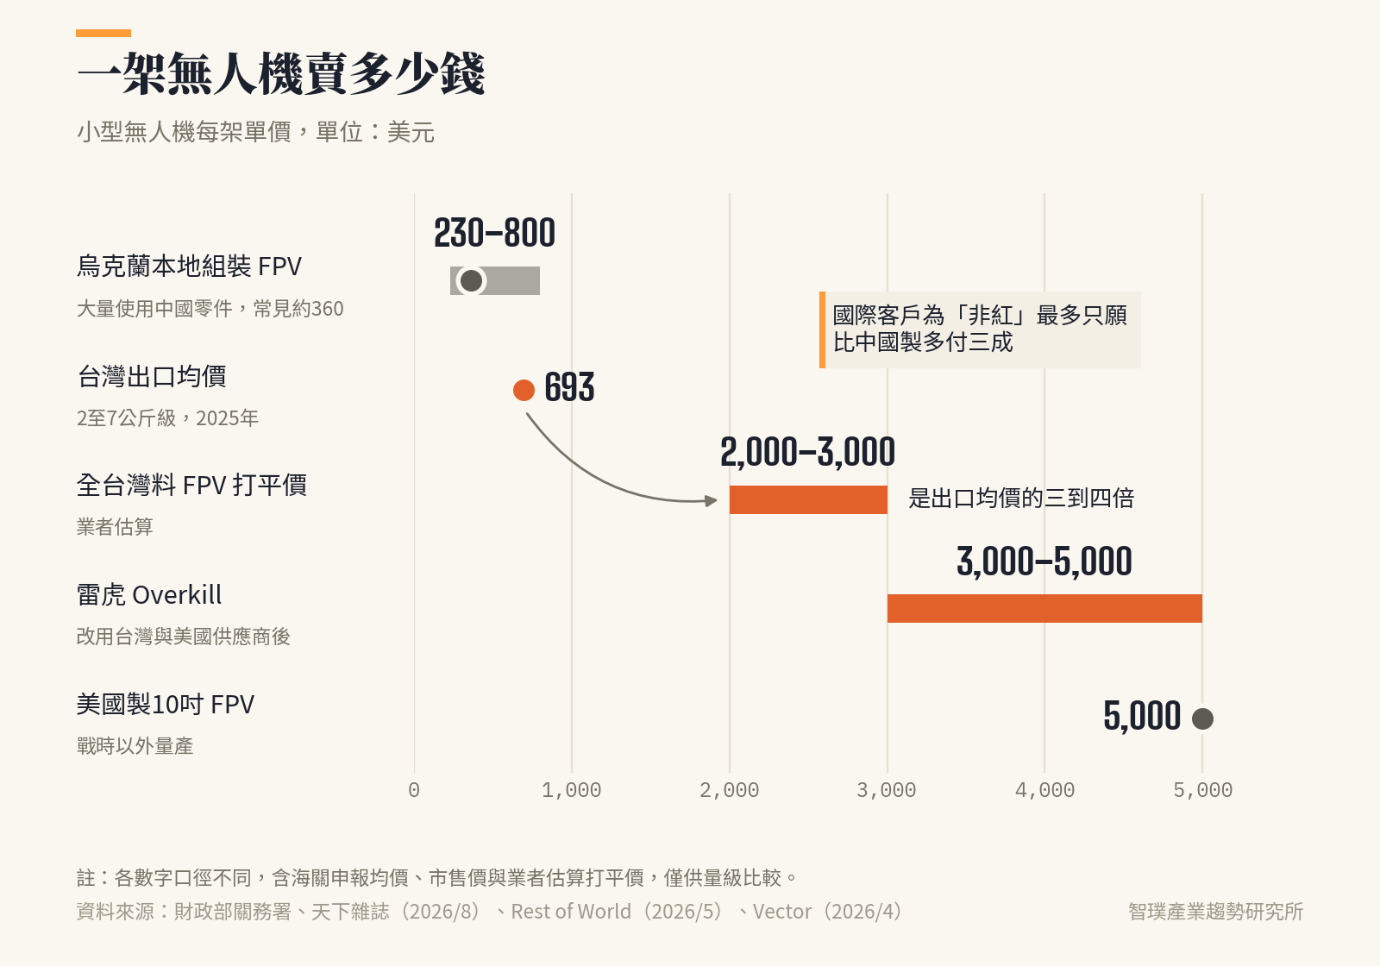
現階段台灣的出口主力是前線消耗的小型無人機。依海關統計,2025年台灣共出口約13.1萬架無人機,平均每架714美元,其中2到7公斤的級距佔了86%的架數,平均單價693美元。這個級距的無人機屬於消耗型市場,以俄烏戰爭為例,烏克蘭前線每天要用掉約9,000架無人機,買家在意的是同樣的預算能換到幾架,價格因此成為最重要的考量之一。
693美元是貴還是便宜,就成了關鍵。若跟美國相比,同級產品一架約5,000美元,台灣明顯有優勢;但若跟烏克蘭本地組裝、大量使用中國零件的機型相比,一架約230到800美元,常見機型約360美元,台灣的價格約是後者的兩倍,就居於下風。由於烏克蘭在戰場上仍有巨大的缺口需要補齊,加上中國管制無人機出口,即使有價差,台灣的無人機目前仍賣得出去。
問題在於這個空間不會一直都在,買家隨時可能回頭找更便宜的中國貨。另一邊,烏克蘭本土供應鏈也正在布建,本土馬達廠 Motor-G 已拿下國內約17%的馬達市場。未來若戰爭放緩,加上買方自己的供應鏈逐漸完善,價格上的差距就會成為訂單的殺手,直接衝擊台灣的無人機出口。
全機MIT成本太高,非紅溢價補不回來
若要縮小這道價差,得先弄清楚差距從哪裡來。把無人機拆開來看,成本差距主要跟著中國零件的比例走,中國零件用得越少,價格就越高;若全部改用台灣零件,業者估算至少要賣到2,000到3,000美元才能打平。這點從雷虎改用台灣與美國供應商之後,Overkill 自殺無人機一架要價約3,000到5,000美元,可以得到佐證。
成本墊高的地方,集中在馬達與相機這幾樣零件,雷虎過去從中國採購的三成零件,主要就是這兩樣。以馬達為例,中國貨一顆約70美元,烏克蘭自製的同級品約150美元,離開中國供應鏈,同一顆零件就要多付一倍以上。即使在台灣生產,上游材料也還繞不開中國,馬達用的稀土磁鐵就是一例,政府的目標是到2030年才能自產三分之一。
另一個關鍵,是客戶願意為非紅供應鏈多付多少。根據台大無人載具研發設計中心主任的觀察,就算以「非紅」為賣點,國際客戶最多也只願意比中國製多付三成。全台灣料的成本是現在出口價的三到四倍,客戶願意多付的卻只有三成,這讓台灣卡在中間,繼續用中國零件,價格守得住,但「非紅」的身分打了折扣,北京一旦收緊管制,生產線一樣會被卡住;全部換成台灣料,身分站得住,價格卻貴到賣不出去。
總結來說,過去兩年台灣無人機在戰爭與非紅供應鏈的加持下表現亮眼,但仍有著客戶過度集中、成本優勢不足,以及全台灣料成本與非紅溢價之間的落差等隱憂。《強化國防自主暨無人載具產業發展條例》上路後,資源能否用在壓低關鍵零件成本,並讓國內認證與國際接軌,打進非紅市場,將決定這波成長能否從戰時訂單轉為長期競爭力。
延伸閱讀
常見問題(FAQ)
Q1:台灣無人機出口金額成長了多少?
根據文中數據,台灣無人機出口金額從2024年全年僅441萬美元,大幅成長到2025年前8個月已達2.78億美元,成長幅度超過60倍,顯示出口表現相當亮眼。
Q2:政府對無人機產業的投資規模是多少?
根據《強化國防自主暨無人載具產業發展條例》,政府將連續六年、每年以400億元為原則投入資金,六年總投入金額達2,400億元,用以發展無人機產業。
Q3:為什麼客戶願意多花錢採購台灣無人機?
文中提到客戶是為了「非紅」供應鏈而額外付費,也就是避開中國製造的無人機產品,因此願意支付較高的價格,但這多付的價格與供應鏈在台生產實際多收的成本之間仍有落差。
Q4:無人機產業未來發展面臨哪些隱憂?
文中指出,雖然出口數字快速成長,但客戶為「非紅」供應鏈多付的價格,與整條供應鏈實際在台生產所增加的成本之間存在差距,這段落差將是無人機產業未來發展無法迴避的課題。
Q5:《強化國防自主暨無人載具產業發展條例》是何時公布的?
根據內文,總統於9月11日公布了《強化國防自主暨無人載具產業發展條例》,作為推動無人機產業發展與國防自主的政策依據。
 光模組禁令,可能不是封中國,而是而是鎖美國元件含量