光模組禁令,可能不是封中國,而是而是鎖美國元件含量
作者:智璞產業趨勢研究所執行副總 林偉智
就在川習會同一週,美國參議院議員提案,禁止聯邦國家安全系統採購中際旭創、新易盛的光模組。市場第一反應多是「封殺」與「轉單」。幾天後,Morgan Stanley(大摩)引述同一週華府會議的報告,提供了另一種解讀面向,行政部門討論的方向可能不是全面封殺,而是要含量。順著這個方向往下推,會有幾個有趣的討論。
大摩 10/1 的報告指出,其策略團隊判斷限制最可能從 3.2T 世代開始、分階段實施,最快十月啟動;中國製模組仍可進口,只要物料清單有 65% 來自美國公司,DSP 加雷射大約就能達標;3.2T 要到 2029 年才放量。Lumentum(LITE) 也向大摩透露 FCC 早已與其接觸,任何限制都必須分階段。大摩的結論是雷射市場會更緊,但對美國兩大廠 LITE 與 Coherent 是雙贏,也不會對雲端巨頭造成瓶頸。
我認為這份報告值得注意的不是3.2T,而是65%,其解讀有三點。第一,這不是封殺,是含量門檻,不封中際,但模組裡的核心元件要是美國公司的。這是美國在汽車等產業用過的做法,目的是把最關鍵部分留在美國公司手上;第二,為什麼不針對中際旭創等中國廠商完全封鎖?畢竟從技術與市占來看,全面封鎖勢必成為七傷拳。Counterpoint 估計中國廠占全球資料中心光模組營收約六成,美國廠商短期內接不住這個量,且許多終端客戶仍跟中國廠商買貨,9/11 刊登的FCC 的最終規則也沒有納入光模組;第三,留給美企緩衝,依1.6T 的節奏,2028 年出貨、2029 年放量,限制畫在這裡等於給美企兩~三年緩衝,而分階段也是 LITE自己的立場。
然而,大摩認為的雙贏中,美系雷射廠樂得不碰低毛利的組裝,我的看法略有不同。光通訊的下游技術難度持續提升,不論現在的可插拔還是NPO/CPO,組裝與封測的良率門檻越來越高,很多廠商根本過不了品質驗證。在 65% 規則下,雷射廠的晶片最後裝進誰的模組,直接影響它能不能計入美國含量、能不能通過客戶認證,雷射廠不可能放任下游自由競爭。我認為這些美國大廠會更抓緊原本的合作夥伴,協助它們往上下游延伸、拉高毛利,用更緊的綁定換取對終端品質的掌握。簡單來說,與大摩的相反,不是「切割」或「放手」,而是「收緊」。產業的實際行為支持這個判斷。LITE自己就在做模組,收購 Cloud Light 後的泰國產線早已投產,1.6T 模組已開始出貨;Coherent 更是從InP到成品模組垂直整合。輝達對兩家的投資附帶採購承諾與產能存取權,客戶往上游綁,雷射廠自然往下游綁。台系廠商也提到客戶提供部分設備支援。大摩看到的是毛利,產業在做的是控制。接著往後演繹三種情境。
- 基本情境:十月前後 FCC 啟動 3.2T 含量規則程序、2029 年生效,中際改用美系雷射與 DSP 繼續出貨,磷化銦基板成為真正瓶頸。
- 緊縮情境:若明年美中貿易休戰到期後談判破裂或北京收緊磷化銦出口許可作為反制,華府可能把限制從 3.2T 提前到 1.6T,甚至直接把中際旭創列入 FCC 的 Covered List,那才是真的封。
- 鬆動情境:若美系雷射產能到 2028 年仍追不上,65% 的門檻會成為雲端巨頭 3.2T 部署的瓶頸,屆時它們會以建置時程施壓,門檻可能下修或豁免擴大。
三個情境各有一個觀察指標:FCC 十月是否開啟正式程序,決定基準情境是否成立;中國InP出口許可的節奏,是收緊情境的觸發點;美系雷射擴產的進度,則決定鬆動情境會不會發生。
對台廠而言,市場轉述大摩的看法只有一句:模組與 OSA(光次模組,optical sub-assembly)的 3.2T 能力待證明。我認為 65% 規則對台廠的意義要分上下游看,如表一。台廠與中際絕大部分不是競爭關係,台廠是整條鏈的供應商,中際自己也是客戶,出貨量不受禁令影響;但客戶結構會決定你在 3.2T 世代站在門檻的哪一邊。另一個值得注意的是在東南亞有產線的台廠。大摩報告提到,業界已被要求在 3.2T 大量部署前提出可信的美國或友岸生產計畫;美系雷射廠要收緊下游夥伴,也會優先選擇產地已經分散的對象。這與 65% 含量無關,卻會影響誰能被綁進來。
表一、台灣光通訊供應鏈盤點
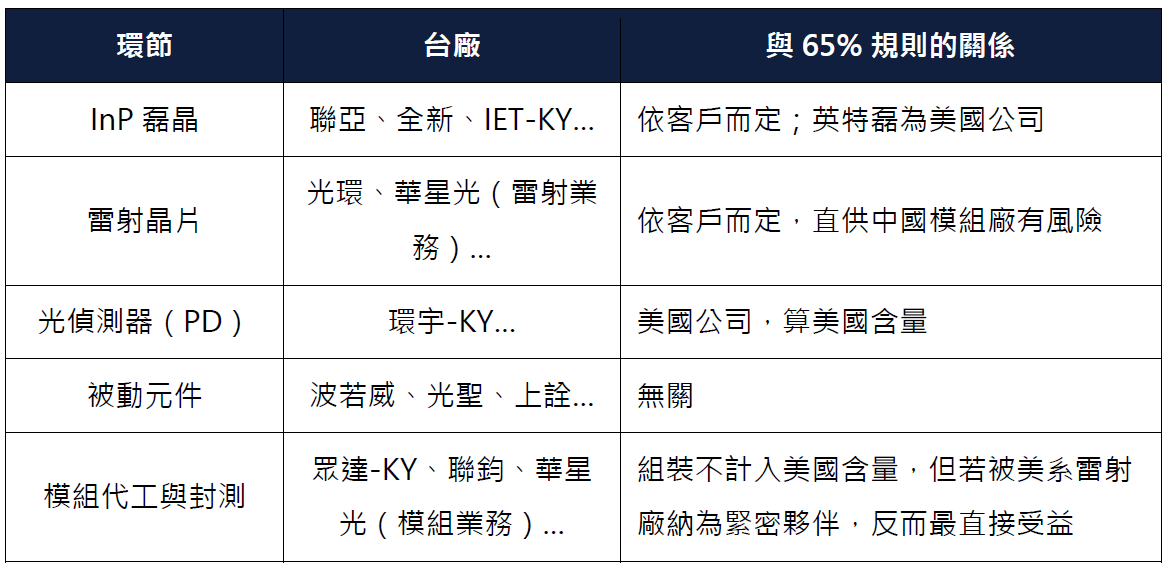
備註:「美國公司」與「美國含量」的認定方式(註冊地、所有權或製造地)尚無規則文本,表內為推估
Source. 摩根士丹利、各公司法說;智璞產業趨勢研究所研判與整理
美國知道自己的痛點,所以不封,改要含量。3.2T 是緩衝,65% 是架構,分階段是美企自己的立場,而這個架構會讓美系雷射廠把下游抓得更緊。這些都還是政策討論,不是法規文本;但方向若成真,對台灣上游,問題是你的雷射賣給誰;對下游,問題是誰願意把你綁進來。

延伸閱讀
常見問題(FAQ)
Q1:美國對光模組的限制政策真的是要全面封殺中國廠商嗎?
並非全面封殺。根據報告解讀,行政部門討論方向可能是設定65%的美國物料含量門檻,而非禁止進口。中國製模組仍可進口,只要物料清單中約65%來自美國公司(如DSP與雷射)即可達標,這與全面封殺有本質差異。
Q2:65%含量規則是什麼意思?
65%含量規則是指光模組物料清單中,需有約65%來自美國公司(主要是DSP與雷射元件),才能被視為符合美國含量標準。這類似美國過去在汽車等產業用過的做法,目的是把最關鍵的核心元件留在美國公司手中,而非完全禁止中國廠商生產模組。
Q3:為什麼美國不直接全面封鎖中國光模組廠商?
主要因為技術與市占考量。中國廠商約占全球資料中心光模組營收六成,美國廠商短期內無法承接這麼大的量,且許多終端客戶仍向中國廠商採購。全面封鎖恐造成供應鏈斷裂的反效果,因此改採含量門檻方式較為務實。
Q4:3.2T含量限制政策何時會生效?會如何影響產業?
根據報告,限制最可能從3.2T世代開始分階段實施,最快十月啟動相關程序,但3.2T要到2029年才會放量,等於留給美系雷射廠兩到三年的緩衝期。美系雷射廠在此期間會更緊密綁定下游合作夥伴,以掌控終端模組品質與美國含量認定。
Q5:台灣光通訊供應鏈廠商會受到65%規則影響嗎?
台廠與中際旭創等中國廠商多為供應關係而非競爭關係,因此出貨量不直接受禁令影響。但客戶結構會決定廠商在3.2T世代站在門檻的哪一邊;若被美系雷射廠納為緊密合作夥伴,模組代工廠反而可能最直接受益。
 智慧眼鏡供應鏈台灣的隱憂與潛力