科技產業專題目錄
更新:Anthropic 的算力來源,上市申報書背後的四條晶片線與台灣供應鏈
Anthropic 上市申報書列出七份不論用量都得付的算力合約,合計逾 6,400 億美元。本文把合約金額換算成 GW 與晶片顆數,歸納 TPU、Trainium、NVIDIA、AMD 四條晶片線,並指出 CoWoS 與 HBM 瓶頸如何決定台灣供應鏈的真正受惠位置。
更新:成長已證明、承諾尚未兌現 Anthropic IPO 定價的錨與壓力
Anthropic 10 月 26 日公開 S-1,市場傳聞 2 兆美元的喊價是否站得住?本文從私募輪次價格軌跡、前三季 332.4 億營收、35% 通路費率與 8,954 億算力承諾,推導 1.5 至 1.8 兆的合理區間,並列出定價前該追蹤的關鍵驗證點。
智璞觀點|台積電2026 Q3 法說亮點評析
台積電2026 Q3法說本質是對AI需求加倍下注:N3追加、N2倍增、A14提前備產,三年capex顯著墊高。本文解析High-NA EUV延後到2030的成本邏輯、光罩基板放大補回曝光視野,以及把對手變供應商、客戶變出資人的三條路徑與2027年風險。
台灣無人機出口暴衝背後的隱憂
政府六年2,400億元投入無人載具,台灣無人機出口從2024年441萬美元,衝到今年前8個月的2.78億美元,暴增逾60倍。但在亮眼數字背後,非紅供應鏈的溢價能否覆蓋在台生產成本,才是真正的隱憂。
光模組禁令,可能不是封中國,而是鎖美國元件含量
美國未必全面封殺中國光模組,而是用65%美國元件含量門檻鎖住核心元件。從3.2T分階段時程、磷化銦出口反制到美系雷射廠收緊下游夥伴,三種情境各有觀察指標;台廠上游要看雷射賣給誰,下游則看誰願意把你綁進供應鏈。
智慧眼鏡供應鏈台灣的隱憂與潛力
2026年AI眼鏡營收近乎翻倍、Ray-Ban Meta累積銷量突破1,500萬副,載具需求正式浮現。一副眼鏡橫跨六國分工,上游技術、中游規模、下游品牌價值分布極不平均,光學顯示與主控晶片吃掉七八成成本。台灣究竟握有多少籌碼?隱憂又在哪裡?
SEMICON Taiwan 2026 兩大光通訊龍頭在 Scale-up 同時押注 VCSEL?
Lumentum 與 Coherent 在 SEMICON Taiwan 2026 論壇上,各自用專門篇幅回答同一個問題:scale-up 該用什麼光源。銅在短距仍具效率優勢,但隨著 GPU 頻寬兩年翻倍、機櫃拉線變長,交叉點正被推近,VCSEL 因高密度與低功耗成為兩家共同押注的答案。
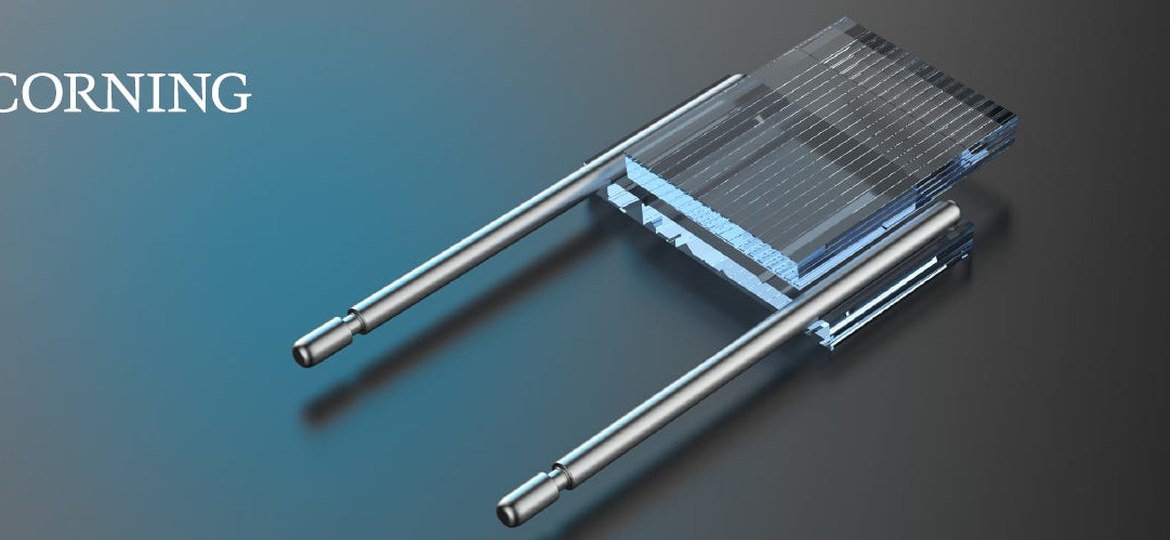
玻璃橋不是 FAU 的末日,但它可能改寫了部分的分工
康寧玻璃橋亮相後,市場解讀光纖陣列廠商將被取代。本文回到模場不匹配的物理本質,比較邊緣耦合與光柵耦合在頻寬、良率與組裝負擔上的取捨,指出玻璃橋真正改寫的是分工位置,而非直接消滅 FAU,並點出 2027~28 年設計定案窗口的競爭關鍵。

智慧眼鏡痛點全解析:1500萬副之後的5大成長瓶頸
Ray-Ban Meta累計銷售突破1500萬副,帶動智慧眼鏡成為手機之外最受矚目的AI載具。但重量、續航、鏡片整合、亮度與視野五大痛點尚未解決,本文從重心配置、波導與Birdbath路線差異切入,解析供應鏈與品牌廠的下一步關鍵挑戰。