Space X 日報
共收錄 4 則產業相關新聞 · 3 則精選深度分析
精選深度分析
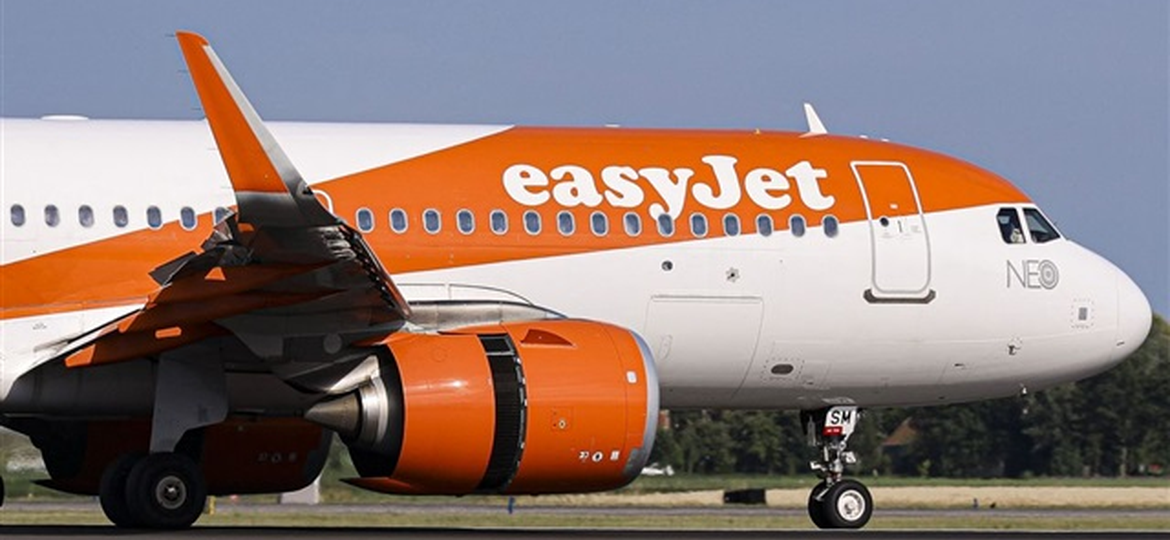
易捷航空押注 Starlink,2027 年起全機隊導入機上網路連線
關鍵事件
英國低成本航空 EasyJet 與 SpaceX 簽約,將在 A320、A320neo、A321neo 全機隊加裝 Starlink 機上網路,2027 年上半年起安裝,預計 2028 年初完成。這是 Starlink 在歐洲短程、高頻次航線的重要客戶突破,也顯示低成本航空願意為連網體驗投入設備資本支出。
關鍵數據
安裝時程為 2027 年上半年至 2028 年初,涵蓋 A320 系列單走道機隊;服務涵蓋影音串流、雲端工作與線上遊戲。背景數據:Starlink 全球用戶已突破數百萬戶,航空業客戶(如 Qatar Airways、United、Air France 等)近年陸續簽約;EasyJet 機隊規模達三百架以上,為歐洲最大單走道機隊營運商之一。
市場重要性
Starlink 取得歐洲大型低成本航空全機隊合約,代表機上連網正從長程航線的加值服務,走向短程航線的標準配備。低成本航空以輔助收入(ancillary revenue)為核心商業模式,若連網能提升付費轉換或機上消費,將成為其他廉航跟進的示範案例。對產業鏈而言,航空端天線(相位陣列、平板天線)與低軌終端出貨量增加,有利具備射頻、天線與高頻材料能力的供應鏈;但實際受惠幅度取決於終端由誰製造與採購路徑。此外,此案強化低軌星座相對 GEO 機上連網業者(如 Viasat、Inmarsat)的競爭優勢,加速航空連網市場的洗牌。
⚠ 反面觀點
合約的安裝時程落在 2027 至 2028 年,近期營收貢獻有限,且航空天線多由 SpaceX 自行設計與指定供應商,台廠能否直接受惠仍屬未知;加上機上網路的資費與乘客付費意願尚待驗證,廉航可能以免費或低價方式提供,壓縮單機獲利。
📍 接下來觀察
- EasyJet 公布機上網路定價與乘客收費模式
- Starlink 航空終端在歐洲的取證與其他航空客戶簽約消息
- 首批改裝機隊時程是否如期推進
- Ryanair、Wizz Air 等競爭廉航是否跟進採用低軌連網
- 低軌與 GEO 機上連網的市占消長
- 航空終端供應鏈是否出現台廠直接供貨名單
❓ 常見問題
EasyJet 什麼時候會有 Starlink 機上網路?
預計 2027 年上半年開始在 A320 系列機隊陸續安裝,2028 年初完成全機隊導入,乘客大約 2027 年起就能在部分航班體驗。
搭乘 EasyJet 用 Starlink 可以做什麼?
依規劃可串流影片、使用雲端工作、玩線上遊戲與查詢資訊,體驗接近地面寬頻。
這對台灣低軌衛星概念股有幫助嗎?
有間接利多:航空終端出貨成長有助射頻與高頻材料需求,但近期營收貢獻有限,且是否由台廠直接供貨尚無明確消息。
3491 昇達科:加拿大的星鏈競爭對手仍需要 SpaceX 的火箭……加拿大支援 Te…(股市爆料同學會 CMoney)

關鍵事件
本則為股市討論區轉載的標題,內容摘要缺失,從標題推測來源為加拿大 Telesat(Lightspeed 低軌星座)獲政府支持,但其發射仍需仰賴 SpaceX 的 Falcon 9 火箭。昇達科被掛在標題中,屬社群議題連結,而非公司公告的實質事件。以下分析以標題與公開背景推論,細節需待原文確認。
關鍵數據
背景數據(依產業知識補充,非本文所載):Telesat Lightspeed 規劃約 198 顆低軌衛星,總投資約 36 億加幣,並獲加拿大聯邦與省政府融資支持;Telesat 曾宣布與 SpaceX 簽訂 Falcon 9 發射服務。昇達科為微波與波導酬載供應商,低軌衛星相關營收占比在台廠中偏高。本文本身無明確數字。
市場重要性
即使是政府支持的 Starlink 競爭對手,短期仍高度依賴 SpaceX 的發射能力,凸顯 SpaceX 在低軌產業從發射到服務的垂直整合優勢。這意味著全球星座競爭者不僅要拚衛星與終端,還得面對發射運力被競爭者掌握的結構性風險。對供應鏈而言,多星座並進有助分散單一客戶依賴,微波、波導與射頻零組件廠有機會從多個星座取得訂單。不過標題來自社群討論區,屬話題連結而非公司公告,對昇達科基本面的實質資訊有限。
⚠ 反面觀點
社群討論區標題常以個股代號蹭議題熱度,與昇達科實際訂單並無直接證據;Telesat 專案交付時程與資金仍有不確定性,台廠能否取得酬載訂單尚無公開確認,投資人不宜僅憑標題連結買進。
📍 接下來觀察
- 昇達科月營收與法說會對低軌衛星占比與客戶說明
- Telesat 後續發射排程與合約公告
- Lightspeed 首批衛星量產與供應商名單揭露
- Kuiper、OneWeb、千帆等其他星座的發射與量產進度
- 發射運力是否持續集中於 SpaceX,是否出現替代方案(Ariane 6、Vulcan、新創火箭)
- 多星座並存下酬載零組件價格競爭與毛利變化
❓ 常見問題
加拿大的星鏈競爭對手為什麼還要用 SpaceX 火箭?
因為目前全球可用且高頻次、低成本的發射運力以 SpaceX Falcon 9 為主,即使是競爭者也需要它把衛星送上軌道。
昇達科跟這件事有直接關係嗎?
從標題看沒有明確的訂單或合約證據,屬社群討論區的題材連結,實際關聯需待公司公告或法說會確認。
這則消息對低軌衛星產業意味著什麼?
顯示 SpaceX 在發射端的主導地位,同時也代表更多星座投入將擴大零組件需求,但競爭者的進度與資金仍是變數。
1,150 億美元!Marvell 併購 Lumentum,成今年全球規模最大企業收購案

關鍵事件
Marvell 於 11 月 2 日宣布以換股方式收購光通訊大廠 Lumentum 全數股權,預計 2028 年上半年完成,含債務企業價值達 1,150 億美元。核心動機是結合 Marvell 的 DSP 與 Lumentum 的雷射光源,打造一站式 CPO(共封裝光學)方案,並在 AI 資料中心光互連上正面對抗 Broadcom。
關鍵數據
交易條件為 1 股 Lumentum 換 4.5 股 Marvell,約每股 1,132 美元,較 10 月 28 日收盤溢價 23.9%;股權價值約 1,025.4 億美元,企業價值 1,150 億美元;合併後潛在市場規模(TAM)達 5,500 億美元;預計 2028 年上半年交割。依彭博資料,若剔除 SpaceX 與 xAI 合併案,為科技業史上最大併購案。
市場重要性
此併購顯示 AI 資料中心的光互連已成為半導體巨頭必爭之地,垂直整合 DSP、雷射與 CPO 將重塑光通訊供應鏈的競爭格局。與太空及低軌產業的關聯主要在於光通訊技術共通性:星間雷射鏈路、地面站高速回傳與資料中心互連,都受益於雷射與光電元件產能與技術的投入,雷射與光偵測元件產能被重分配也可能牽動磷化銦(InP)與砷化鎵(GaAs)產線的供需。對台廠而言,Lumentum 與日系廠將 PD 產能轉投雷射,釋出 MPD 與 200G PD 光偵測元件訂單,鼎元、聯亞、華星光與穩懋有機會承接。但此案本質是 AI 光通訊題材,對低軌衛星產業屬間接外溢,而非直接需求。
⚠ 反面觀點
交易需待 2028 年上半年才完成,期間面臨反壟斷與跨國審查(含中美科技管制)風險,整合後 Marvell 也可能因垂直整合而優先自家供貨,台廠外溢訂單未必如預期;此外,市場對台廠受惠的點名多屬法人推論,尚缺具體訂單與出貨數據,且與低軌衛星主題關聯偏間接。
📍 接下來觀察
- 美國與各國反壟斷機關審查動向
- 台廠(鼎元、聯亞、華星光、訊芯-KY)月營收與法說會對光通訊訂單的說明
- Lumentum 與日系廠 PD 轉產雷射後的實際釋單與台廠認證進度
- Broadcom、Nvidia 等對手在 CPO 領域的反制與結盟
- CPO 取代可插拔光模組的滲透速度
- 光電元件(InP、GaAs)產能在 AI 資料中心與衛星通訊間的分配,以及中國光通訊廠的競爭
❓ 常見問題
Marvell 為什麼要花 1,150 億美元買 Lumentum?
為了把自家的 DSP 與 Lumentum 的雷射光源整合,做出一站式 CPO 方案,在 AI 資料中心光通訊市場對抗 Broadcom。
這筆併購什麼時候完成?台廠會受惠嗎?
預計 2028 年上半年完成;法人點名訊芯-KY 與鼎元為主要受惠者,並牽動聯亞、華星光、穩懋,但實際訂單仍待觀察。
這跟低軌衛星產業有關嗎?
直接關聯有限,主要是雷射與光電元件產能與技術的外溢,例如星間雷射鏈路與高速回傳,屬間接受惠題材。