智璞觀點_台積電2026 Q3 法說亮點評析
作者:智璞產業趨勢研究所執行副總 林偉智
整場法說結論很簡單,本質上是台積電對 AI 需求「加倍下注」的宣示:N3 追加、N2 倍增、A14 提前備產、三年 capex 墊高。公司交出的數字(Q4 年增 58%、全年 44%)足以證明 2026 年沒有問題。真正的議題是 2027 年:台積電的擴產計畫已經鎖定,但需求端取決於 CSP 的融資與電力,這兩者台積電管不到,只能派人去看。有KOL說這場法說又有一人救全村的感覺,代表著整場都是亮點。而我對下面兩個議題有興趣
- 2026-20228三年 capex 顯著高於過去三年,且又提到2030 年才導入 High-NA。High-NA EUV,就是那台一台要約四億美元的高數值孔徑曝光機,比前一代貴一倍。而其實台積比主要對手導入的時間慢很多,不是因為買不下手,而是經過計算與與對自家製程的自信
很多人以為 High-NA 是為了做出以前做不出來的線寬。其實不是,同樣一個線寬,現在的 原本EUV曝兩次、三次也做得出來,結果在晶圓上是一樣的。買High-NA 主要的概念是 ,把原本要曝三四次的圖案,一次曝完。省下來的是什麼?是整套的光阻塗佈、顯影、蝕刻循環,是每多一次曝光就多一個的對位誤差,是晶圓在廠裡跑的時間。所以它是一道成本題,不是能力題。那為什麼台積電說 A12、A13 還是繼續用 原本EUV?不是那兩代的線寬做不到,我相信是台積電算過,多重曝光還比較便宜。但多重曝光不能無限疊下去(雖然我們對台積電的良率非常有信心)。每多一次曝光就多一個誤差來源,累積到超過容許值,良率就崩了。所以再往後,到 A13 的後繼者那一代,多重曝光會從「比較貴」變成「做不出來」 , 那時候 High-NA 就不只是成本題,是能力題了。台積電跟英特爾在這裡押的是不同的邊。英特爾很早就買機台,要用在 14A;台積電排到2030年。這不是誰比較先進,是兩家公司對「多重曝光還能撐多久」給出了不同答案。
而台積電敢等,還有一個底氣。這裡要分清楚兩個東西:一個是光罩本身,業界標準是六乘六英吋的石英基板,這個用了幾十年沒變;另一個是曝光視野,也就是一次能在晶圓上曝出多大面積,現在的 原EUV(Low-NA) 是26*乘33mm,858平方毫米。High-NA 為了把數值孔徑拉到 0.55,用的是變形光學,一個方向縮四倍、另一個方向縮八倍。結果是光罩還是一樣大,但晶圓上曝出來的只剩下一半。所以 High-NA 初期對 AI 那種巨大的晶片反而是負擔。台積電跟艾司摩爾現在做的,就是把光罩基板從六乘六放大到六乘十二英吋,讓視野能補回二十六乘三十三。二〇三一年建試產線、二〇三三年全面導入。它不是慢,是在等這個技術變得划算。
- 魏哲家稱格羅方德為 partner、願意營運 TeraFab。
把潛在對手變成外包商,降低整體營運風險,是非常高明的做法。台積電在這個週期的角色已經從「跟著客戶需求擴產」變成「替整個產業承擔產能風險」。風險在於:產能是現在決定、2027 到 2028 年才開出,一旦 2027 年 CSP 資本支出放緩,台積電手上將是歷史上最大規模的新增產能,折舊照提而稼動率下滑,毛利率會明顯受壓。台積電正在把對手變成供應商、把客戶變成出資人,自己只留下利潤最高、也最能左右市場的核心工序:先進製程與先進封裝的關鍵段。對手變供應商(GF、OSAT)、客戶變出資人(JASM、ESMC、TeraFab)、對手變客戶(Intel 下單 N3),三條路徑指向同一件事:台積電非常清楚,自己的霸主地位不是靠擁有最多資產,而是靠掌握先進製程的時程與良率這兩個最有話語權的變數,再透過製程規格與營運權,間接決定別人資產怎麼用。
表一、對手變供應商案例表
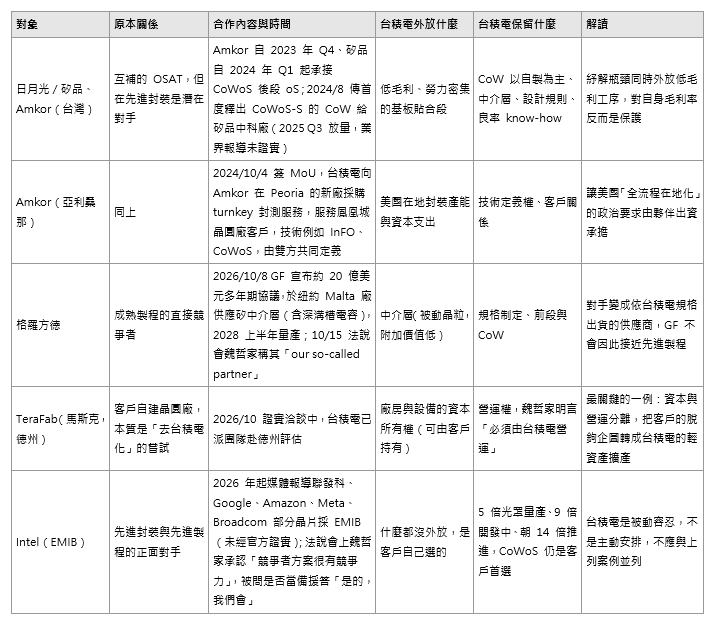
註:Intel EMIB/-T 封裝沒有跟台積電合作,但符合此競合之概念,因此納入
Source. 智璞產業趨勢研究所整理

延伸閱讀
常見問題(FAQ)
Q1:台積電為什麼 High-NA EUV 要等到 2030 年才導入?
因為 High-NA 不是為了做出更小線寬的能力題,而是成本題。現行 EUV 用多重曝光一樣能做出相同線寬,台積電計算後認為在 A12、A13 世代,多重曝光仍比買四億美元一台的 High-NA 更便宜,因此選擇繼續沿用,等到划算時機再導入。
Q2:多重曝光技術的限制是什麼?
每多曝光一次就會多一個對位誤差來源,誤差累積超過容許值就會導致良率崩盤,因此多重曝光無法無限疊加。到 A13 後繼世代,多重曝光將從「比較貴」變成「做不出來」,屆時 High-NA 才會從成本題轉為能力題。
Q3:High-NA EUV 初期為何對 AI 大晶片反而是負擔?
因為 High-NA 為了把數值孔徑拉到 0.55,採用變形光學,一個方向縮四倍、另一方向縮八倍,雖然光罩大小不變,但晶圓上能曝出的視野只剩原本的一半,不利於 AI 這類需要大面積晶片的應用,因此初期反而造成負擔。
Q4:台積電和格羅方德的合作內容是什麼?
格羅方德在2026年10月宣布與台積電簽訂約20億美元多年期協議,於紐約Malta廠供應矽中介層(含深溝槽電容),預計2028上半年量產。台積電法說會上魏哲家稱格羅方德為合作夥伴,但保留規格制定與前段CoW技術,使其仍無法接近先進製程。
Q5:台積電為何願意營運馬斯克的 TeraFab?
TeraFab 原本是客戶自建晶圓廠、試圖擺脫台積電的嘗試,但台積電已派團隊赴德州評估合作。魏哲家明言營運權必須由台積電掌握,讓廠房資本可由客戶持有,但實際運作仍由台積電主導,等於把客戶的脫鉤企圖轉化為自身的輕資產擴產模式。
 台灣無人機出口暴衝背後的隱憂