生醫大健康產業日報
共收錄 4 則產業相關新聞 · 3 則精選深度分析
精選深度分析
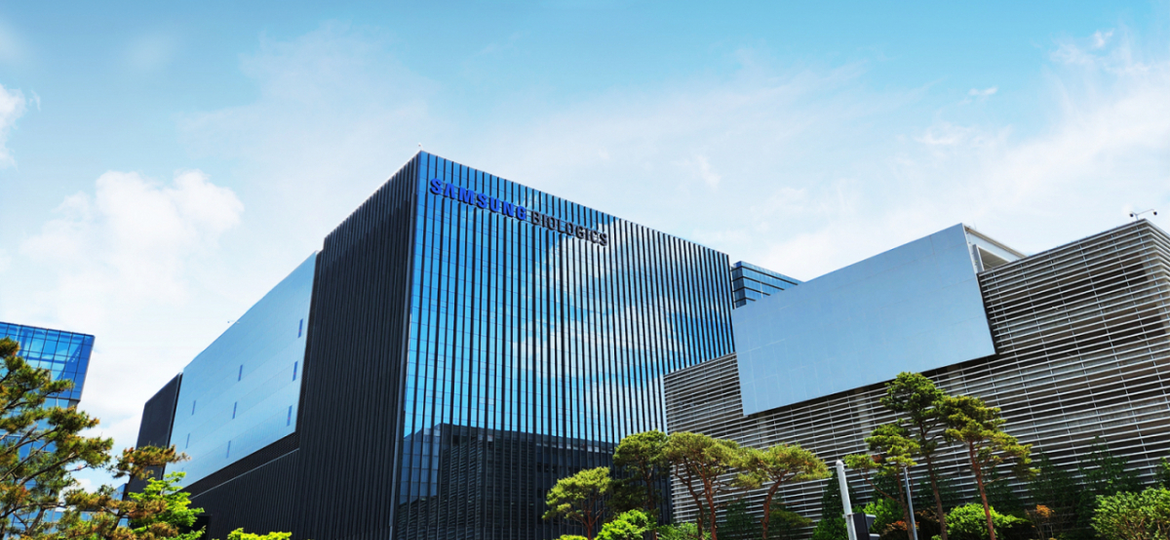
Samsung Biologics 與跨國藥廠簽下 4,343 億韓元新合約…累計訂單突破 30 兆韓元
關鍵事件
Samsung Biologics 宣布與一家跨國製藥公司簽署約 4,343 億韓元的新 CDMO 合約,使公司累計接單金額突破 30 兆韓元門檻。此消息顯示全球大型藥廠持續將生物藥(含抗體、可能含 ADC 與新興模態)生產外包給具備大規模產能的韓國 CDMO。原文內容摘要未提供,對手藥廠名稱與適應症細節需以公司公告為準。
關鍵數據
單筆合約金額約 4,343 億韓元(約合 3 億美元上下);累計訂單逾 30 兆韓元(約 200 億美元以上)。Samsung Biologics 仁川 Songdo 園區總產能已超過 70 萬公升,為全球單一廠區規模最大的生物藥 CDMO 之一,並持續推進第五廠以後的擴產與美國、日本佈局(以上產能數據為產業公開資訊,實際數字請以公司最新披露為準)。
市場重要性
生物藥 CDMO 的規模經濟與長約模式,正使龍頭廠商的營收能見度明顯拉開與中小型業者的差距。累計 30 兆韓元訂單意味著 Samsung Biologics 已把未來數年的產能大幅預售,形成高進入門檻。對藥廠而言,在地緣政治與供應鏈韌性考量下,尋求多元且具規模的亞洲產能是常態策略。對台灣 CDMO 業者而言,與韓廠在大規模抗體代工上直接競爭不利,較合理的路線是在中小批量、細胞與基因治療或特定模態上做差異化。
⚠ 反面觀點
大型長約訂單雖提升能見度,但合約金額常分多年認列、且可能含里程碑與取消條款,營收轉化速度不如標題亮眼;此外美國《生物安全法》等地緣政策、客戶集中度與新產能折舊壓力,都可能侵蝕獲利。
📍 接下來觀察
- 公司公告揭露的客戶身分與產品類型
- 下一季財報的訂單認列與毛利率表現
- 新廠(第五廠後續)投產與稼動率爬升速度
- 美國/日本海外據點佈局進度
- 美國對生物技術供應鏈的政策限制走向
- ADC、雙抗等新模態對大規模抗體代工需求的結構性改變
❓ 常見問題
Samsung Biologics 這筆新合約有多大?
金額約 4,343 億韓元,折合約 3 億美元上下,使其累計訂單突破 30 兆韓元。
為什麼藥廠願意把生產外包給 Samsung Biologics?
因為其單一廠區產能規模龐大、可承接大批量生物藥生產,讓藥廠不必自建昂貴產線並能分散供應風險。
這對台灣的 CDMO 業者是好消息還是壓力?
短期是壓力,因為韓廠在大規模抗體代工上有成本與規模優勢;但也顯示外包需求旺盛,台廠可走中小批量或特殊模態的差異化路線受惠。
HK inno.N 與 Roche Diagnostics 合作跨足醫療器材市場,鎖定院內檢測

關鍵事件
韓國藥廠 HK inno.N 宣布與 Roche Diagnostics 合作,藉由代理或銷售院內檢測產品切入醫療器材與體外診斷市場。此舉是韓國製藥公司在新藥與學名藥之外,尋找穩定現金流與通路協同的多角化嘗試。原文內容摘要未提供,具體產品線與合作條件需待公司進一步揭露。
關鍵數據
新聞未揭露合約金額與產品細節。背景數據:Roche Diagnostics 為全球體外診斷龍頭之一,診斷部門年營收約 140 億瑞士法郎量級(依 Roche 近年財報);全球 IVD 市場規模約 1,000 億美元上下,院內檢測(含 POCT 與中央實驗室)為主要成長場景之一。
市場重要性
藥廠憑藉既有醫院通路跨足體外診斷代理,是低資本投入、風險較低的多角化路徑,但並不改變診斷市場格局。此類合作的價值在於將 Roche 的儀器與試劑導入更多韓國醫院,同時讓 HK inno.N 利用醫師與採購關係強化通路黏著度。對亞洲區域診斷業者而言,國際大廠持續借助在地藥廠擴大通路,意味著本土中小型 IVD 廠面臨的競爭將更依賴自有產品差異化與服務能力。
⚠ 反面觀點
代理型合作的利潤率通常有限且依賴上游授權,一旦 Roche 調整區域策略或自建通路,HK inno.N 的轉型成果可能缺乏護城河;且藥廠與診斷的銷售對象、決策流程並不完全重疊,協同效益可能不如預期。
📍 接下來觀察
- 雙方公告的產品範圍與合約條款
- 首批導入醫院的數量與院內測試項目
- 診斷事業對 HK inno.N 營收與毛利的貢獻比重
- 韓國診斷市場其他藥廠是否跟進類似合作
- Roche 在亞太的通路策略是否轉向直營或更多在地夥伴
- 藥廠跨足器材/診斷的多角化模式能否形成獨立成長曲線
❓ 常見問題
HK inno.N 為什麼要和 Roche Diagnostics 合作?
主要是利用自身醫院通路切入診斷與醫材市場,以分散對藥品業務的依賴並增加穩定營收。
這項合作對一般患者有什麼影響?
短期影響有限,長期可能讓更多醫院取得 Roche 的檢測方案,但實際檢驗項目與可近性需視後續導入情況而定。
台灣的診斷廠商會受到影響嗎?
直接影響不大,但顯示國際診斷大廠正深化亞洲通路,台廠在區域市場需靠分子診斷或 POCT 的差異化來應對競爭。
中國生物製藥完成受試者收案,對股東意味著什麼

關鍵事件
中國生物製藥宣布其某項臨床試驗已完成受試者收案,Simply Wall St 就此討論對股東的意涵。收案完成是臨床開發的中繼里程碑,代表試驗進入追蹤與數據成熟階段,但尚未等同於療效結果。原文內容摘要未提供,具體藥物、適應症與試驗期別需以公司公告為準。
關鍵數據
新聞未提供具體收案人數與試驗設計。背景數據:中國生物製藥為港股大型藥企,近年積極布局腫瘤、肝病、呼吸與外科/疼痛領域,並透過併購與自研擴充創新管線;收案完成通常距離期中或主要分析資料讀出需數個月至一年以上,視終點為整體存活期或無惡化存活期而定。
市場重要性
收案完成屬於進度型利多,對股價的實質催化力有限,關鍵仍在日後的療效與安全性數據。對中國生物製藥而言,按時完成收案顯示其臨床執行力與管線推進節奏正常,有助於市場維持對其創新轉型敘事的信心。從產業角度看,中國藥企的臨床速度與成本優勢持續使其成為全球授權(out-licensing)的重要來源,台灣同業在亞洲同步開發與切入中國市場的策略上也需持續對標。
⚠ 反面觀點
收案完成並不保證試驗成功,許多後期試驗在數據讀出時因未達主要終點而令股價回吐;此外中國藥價集採與競爭加劇,也可能壓縮即使成功上市後的商業回報。
📍 接下來觀察
- 公司對試驗細節與預期數據讀出時程的後續說明
- 中期業績中創新藥營收占比變化
- 期中分析或主要終點數據發表(含學術會議)
- 同類標靶競品的臨床進展與核准動態
- 創新藥在中國醫保談判與集採下的定價壓力
- 管線是否能透過國際授權或海外註冊打開歐美市場
❓ 常見問題
臨床試驗完成收案代表藥物成功了嗎?
不代表,收案完成只是受試者招募結束,療效與安全性仍需等後續追蹤與數據分析才能判斷。
收案完成後多久會公布結果?
視試驗終點而定,通常需數個月到一年以上,公司會在期中分析或學術會議上陸續揭露。
這則消息對投資人股價有多大影響?
屬進度型消息,短期影響通常有限,真正的股價催化要看之後的數據讀出結果。