智璞觀點|AI 行情的政治風險重新定價:換黨會讓股市短期重挫,金融危機才會讓它崩盤
作者:智璞產業趨勢研究所執行副總 林偉智
台北時間 11 月 5 日晚間,美股全面重挫:道瓊跌 3.44%,S&P 500 跌 4.36%,那斯達克跌 5.52%、較 10 月 6 日高點回撤 11.9% 進入修正區;費城半導體指數單日重挫 12.25%,是 2020 年 3 月以來最大單日跌幅,距 6 月高點累計回落約 34%。VIX 單日飆升近七成,10 年期美債殖利率降至 4.82%。領跌的是記憶體、AI 連接與光通訊,台積電 ADR 跌 10.8%。想當然隔天的台股勢必慘烈,11 月 6 日台股開盤跳空下跌 2,659 點,最低 37,837 點,下跌 3,738 點、跌幅 8.99%,改寫史上盤中最大跌點紀錄。新台幣盤中貶至 33.04 元、一年半新低,外資連六日賣超累計逾 6,100 億元。
圖 1:主要指數自高點回撤幅度
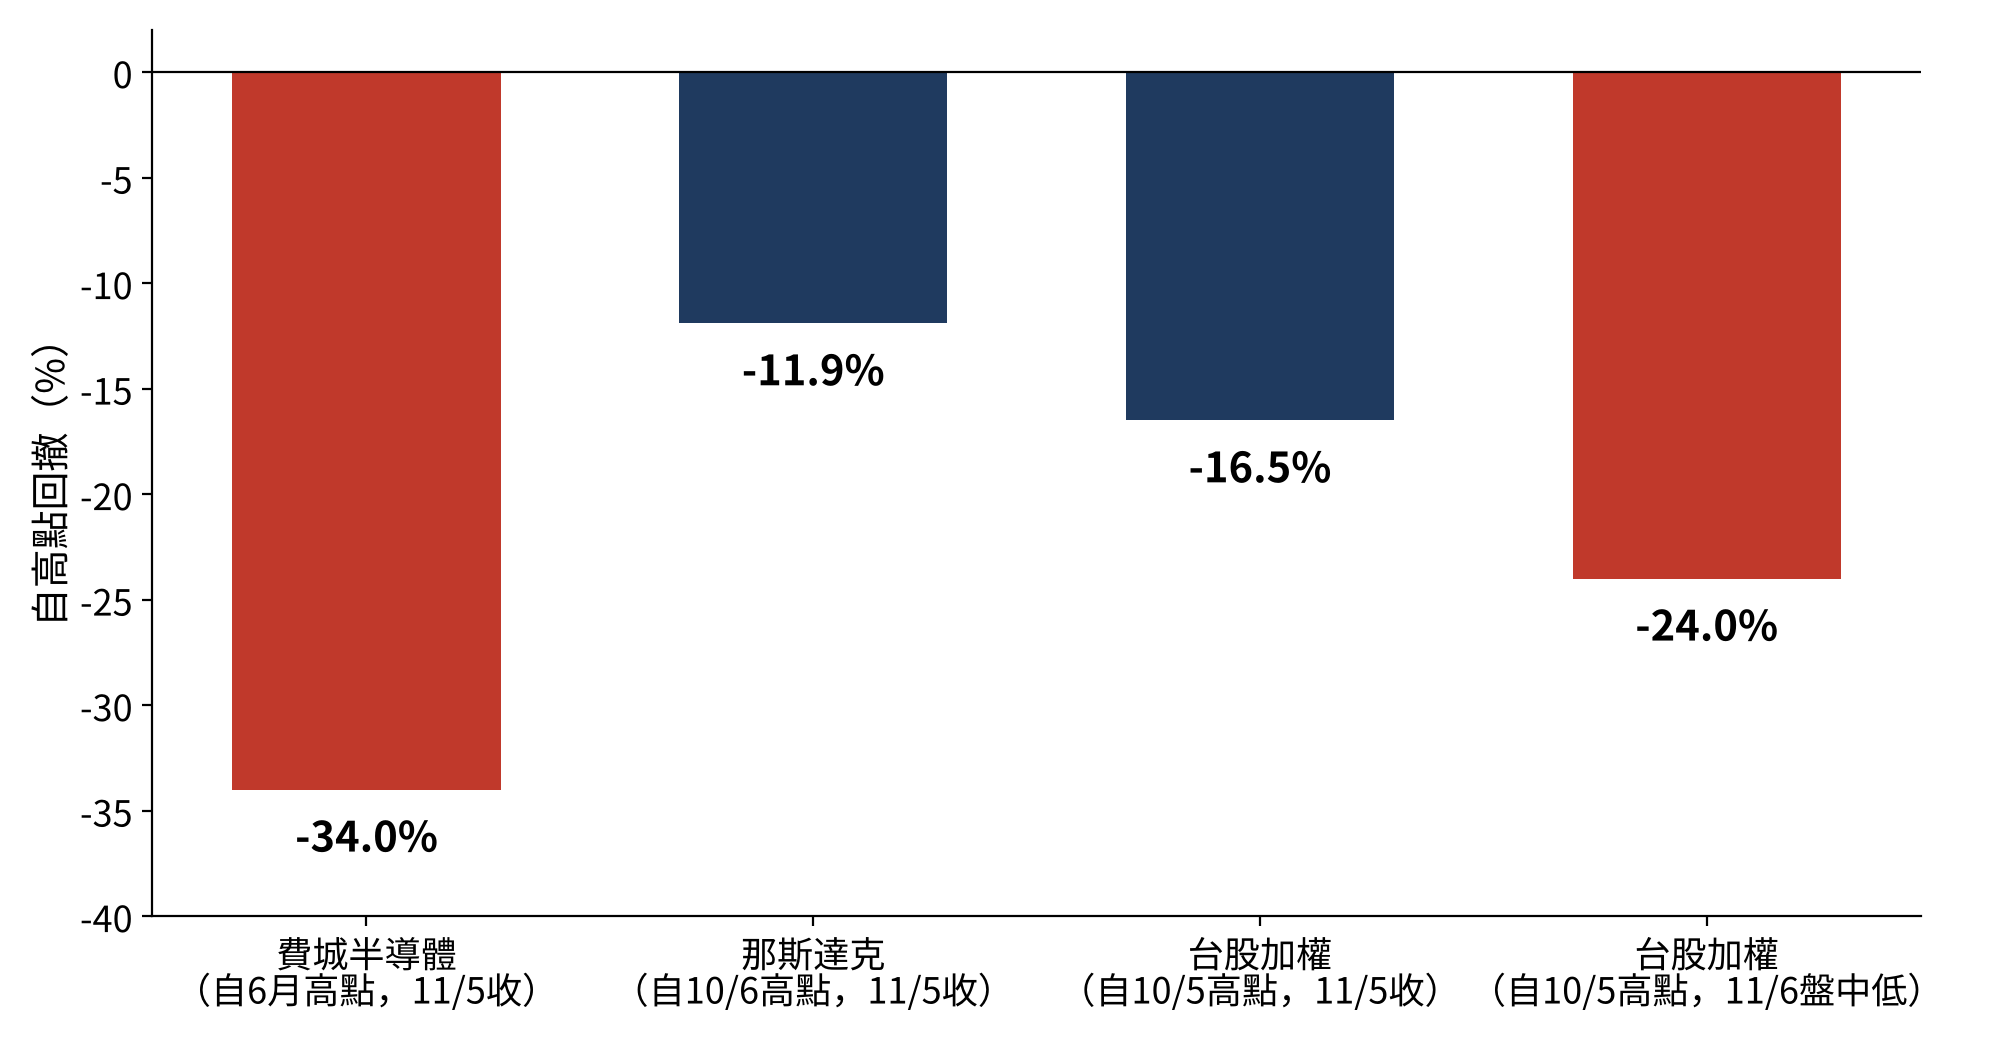
Source:富邦投顧美股盤後快訊 2026/11/06、21 財經、TVBS、聯合新聞網,智璞產業趨勢研究所製作 2026/11/06
但我認為,這波下跌的病因早在選前就存在,可以歸納為三層壓力。第一層是利率。聯準會 9 月已升息、市場定價 12 月再升,英國央行 11 月 5 日升息至 4%,10 年期美債殖利率停在 4.8% 至 4.9% 的高檔。對成長股來說,殖利率就是折現率,折現率愈高,未來獲利換算成今天的價值愈低,這是 AI 股估值在選前就已經承受的壓力。第二層是通膨與油價。美伊衝突推高能源價格,是通膨居高不下與聯準會轉鷹的源頭;選後 WTI 雖已回落至 88 美元,這一層壓力開始緩解,但傳導到通膨需要時間,油價能否持續回落也不確定。第三層是擁擠交易去槓桿。過去兩年全球機構把部位集中在同一個主題上,AI 硬體相關就是外資在台股加碼最重的部位。當避險基金與主動型機構開始降低槓桿,賣的不是基本面最差的股票,而是賺最多、部位最大的股票,所以這一季多家 AI 龍頭財報優於預期仍下跌;同一股力量在台股的表現,就是 10 月 15 日外資單日賣超 3,025 億元創下紀錄。Nationwide 首席市場分析師 Hackett 直言,這波主要推力是機構賣出與避險基金降槓桿,財報與選舉只是表面理由。
值得注意的是,獲利預估並沒有下修,Bloomberg 10 月共識是 S&P 500 每股盈餘 2027 年年增 20.5%。跌的是本益比,不是獲利。更重要的是一個結構變化。10 月 30 日股票、公債、黃金同時下跌,黃金跌到 3,899 美元的一年新低,那是清算盤,資金在全部換現金。
圖 2:11/5 單日——風險資產被賣、避險資產被買
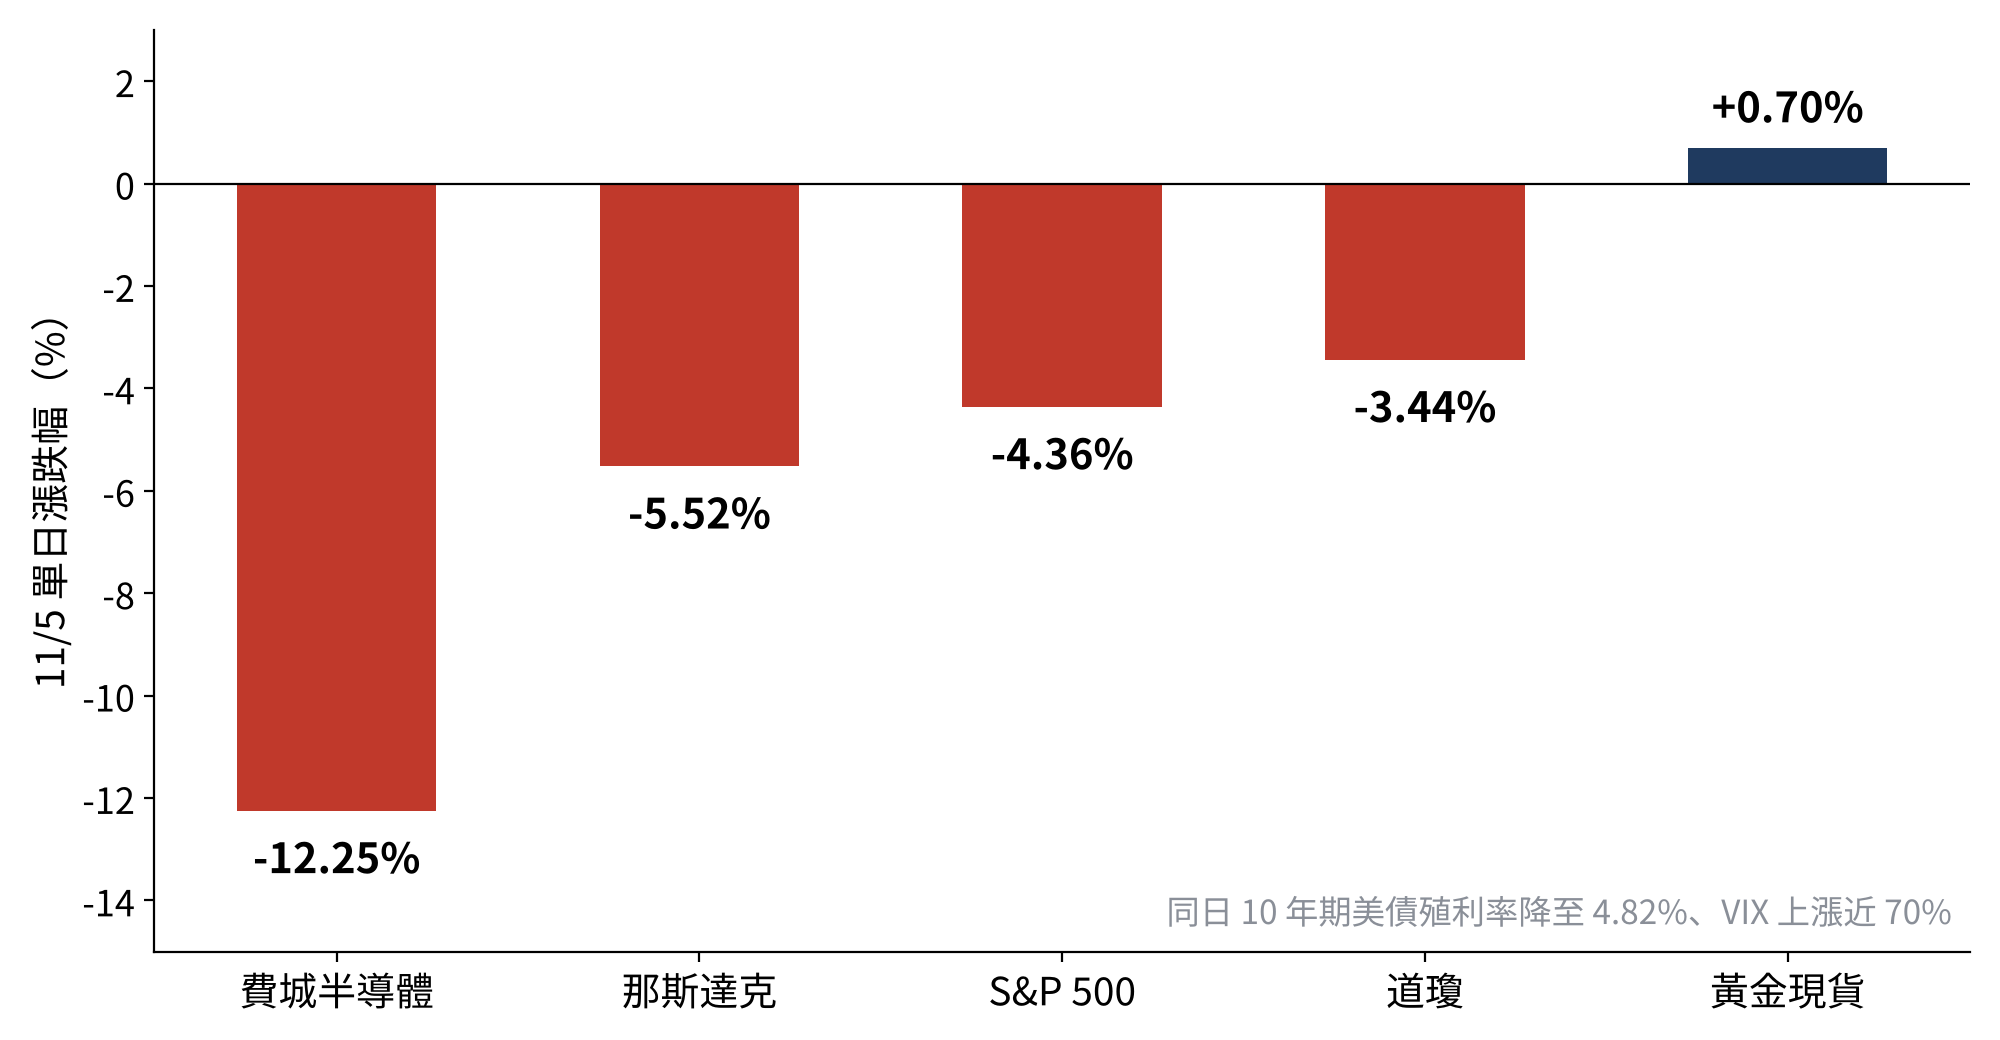
Source:富邦投顧美股盤後快訊 2026/11/06、Mitrade、新華社,智璞產業趨勢研究所製作 2026/11/06
表 1:五項總體指標對照(10/30 與 11/5)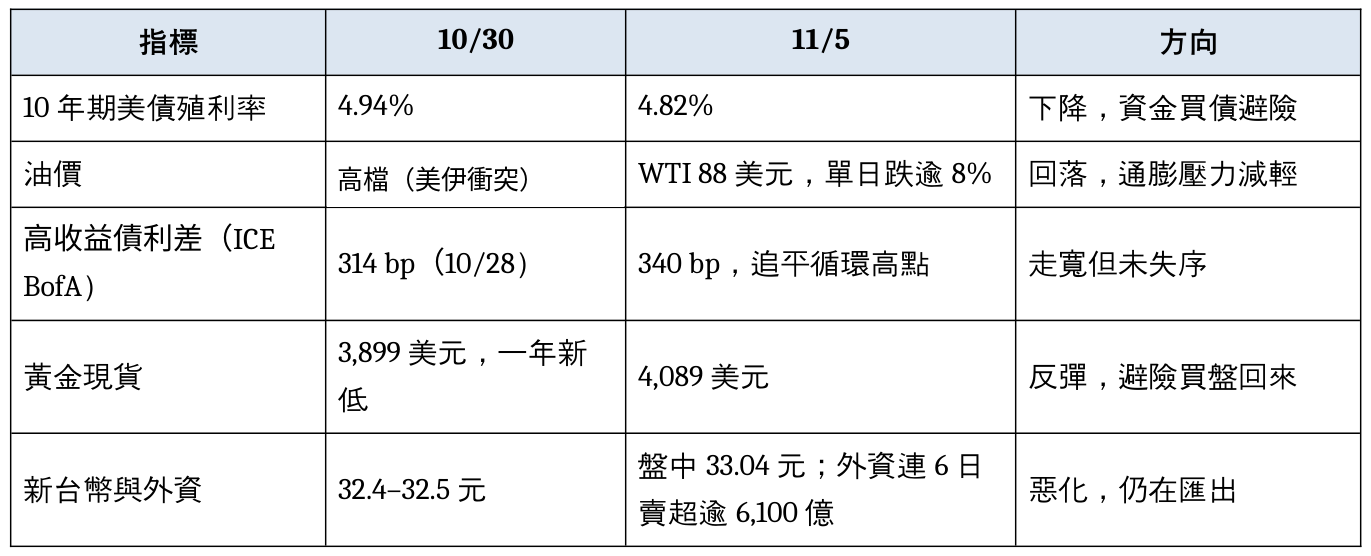
Source: FRED、ICE BofA(Saxo、Substack 轉引)、Mitrade、中央社、工商時報,智璞產業趨勢研究所製作 2026/11/06
換黨會讓股市短期重挫,金融危機才會讓它崩盤,這是我最核心的判斷。國會換黨改變的是政策預期,股價會重估,幅度可以很大,11 月 5 日就是例子。但重估不等於崩盤。股市從修正變成崩盤,歷史上從來不是因為政治,而是因為金融體系出問題:融資斷鏈、信用凍結、強制清算。所以真正要盯的不是國會,是信用市場。
這波 AI 擴張靠舉債撐起的部分很清楚:博通洽談籌集逾 600 億美元債務支應以 Anthropic 為代表的 AI 晶片基礎建設,甲骨文發行 100 億美元新股與公司債,Alphabet 自由現金流轉負卻再上調資本支出,微軟與 Meta 近期分別發債 250 億與 150 億美元。信用市場已開始反應:SpaceX 五年期 Credit Default Swap(信用違約交換,CDS)飆至 284 基點,博通與 CoreWeave 的 CDS 同創新高。但關鍵指標還沒失序。ICE BofA 美國高收益債利差 10 月 28 日 314 基點,11 月 5 日走寬到 340 基點,追平本循環高點。這是走寬,不是失序。對照 2022 年:10 月股市見底時聯準會還在升息,首次降息要到 2024 年 9 月,見底的訊號是通膨見頂,不是降息。只要信用市場撐得住,股市會先於政策見底。高收益債利差守不守得住 340 基點附近,比任何一道州長命令都重要。
我認為民主黨這次大勝與政治理念關係不大,驅動力是購買力與通膨這些老問題被放大,換句話說這是一場通膨選舉,不是 AI 公投,RealClearPolitics 統計,川普經濟政策淨支持度負 32.9,通膨議題負 44.0。依美聯社 11 月 6 日統計,民主黨參議院 54 席對 44 席,眾議院已穩過半數、翻轉逾 40 席,州長 28 席對 20 席。CNBC 出口民調顯示 56% 選民把資料中心列為投票考量,但他們在意的是電價、水資源與地方決策權。資料中心是通膨議題的延伸。
另外,民主黨 2028 年要選總統,靠通膨議題勝選的政黨,沒有理由在選前扼殺美國最大的成長引擎。CIBC 投資長 Harvey 說得直接:「誰想被罵把 AI 競賽輸給中國」。民主黨高層自己的部位也說明同一件事。依眾議院 STOCK Act(國會股票交易揭露法)申報,Pelosi 家族持有 Alphabet、Broadcom、Microsoft、Nvidia 等各在 500 萬至 2,500 萬美元級距,今年 7 月還新買進 AI 資料中心電力股 Bloom Energy;眾議員 Gottheimer 家族持有 850 萬至 3,800 萬美元橫跨 Nvidia、台積電、Vertiv 的部位,而他正是眾院民主黨 AI 委員會共同主席。申報是級距、多由配偶交易,說不出確切金額,但曝險可觀是確定的。
而市場看起來最害怕的《2026 年禁止人工超級智慧法案》9 月就已提出,至今停在「已提出」階段、未進委員會;民主黨在參院沒有 60 席,更沒有推翻否決所需的三分之二。桑德斯的「全美暫停興建資料中心」是倡議,不是法案。群益投顧把限制分成州法規、地方建照、居民公投三個層級,一個城市禁建不等於全州禁建。其中州層級才是真實變數,而最被市場忽略的事實是,德州的暫停在選前、在共和黨州長 Abbott 任內就已生效,9 月 21 日起停發所有資料中心許可,直到 ERCOT 稽核完成,報告預計 12 月中出爐。市場 10 月初把台股推到 49,771 點時,德州許可已經停了兩週。新州長 Hinojosa 明年 1 月 19 日就職,政見是延續暫停直到議會立法,但她自己說「暫停只維持到法律通過為止」。這是「先立規、再放行」,不是反 AI。
州長能做的也比市場想的少:稅優要議會修法,土地許可屬地方政府,已簽合約撤不掉。野村投信點出,德州與喬治亞州的州參議院仍由共和黨掌控,立法性禁建在這兩州幾乎過不了;反向風險是共和黨參院若擋住保護法案,行政暫停可能拖長,但其法律基礎薄,業者可以訴訟或等稽核完成放行。台新投顧整理十州州長政見:九州要求業者自付電網成本,七州縮減稅優,但主張暫停的只有六州(含附條件),亞利桑那的 Hobbs 甚至明確反對暫停。核心是要業者自己付電網與用水的成本,不能轉嫁給居民。
表 2:十州勝選州長對資料中心的立場與州參議院歸屬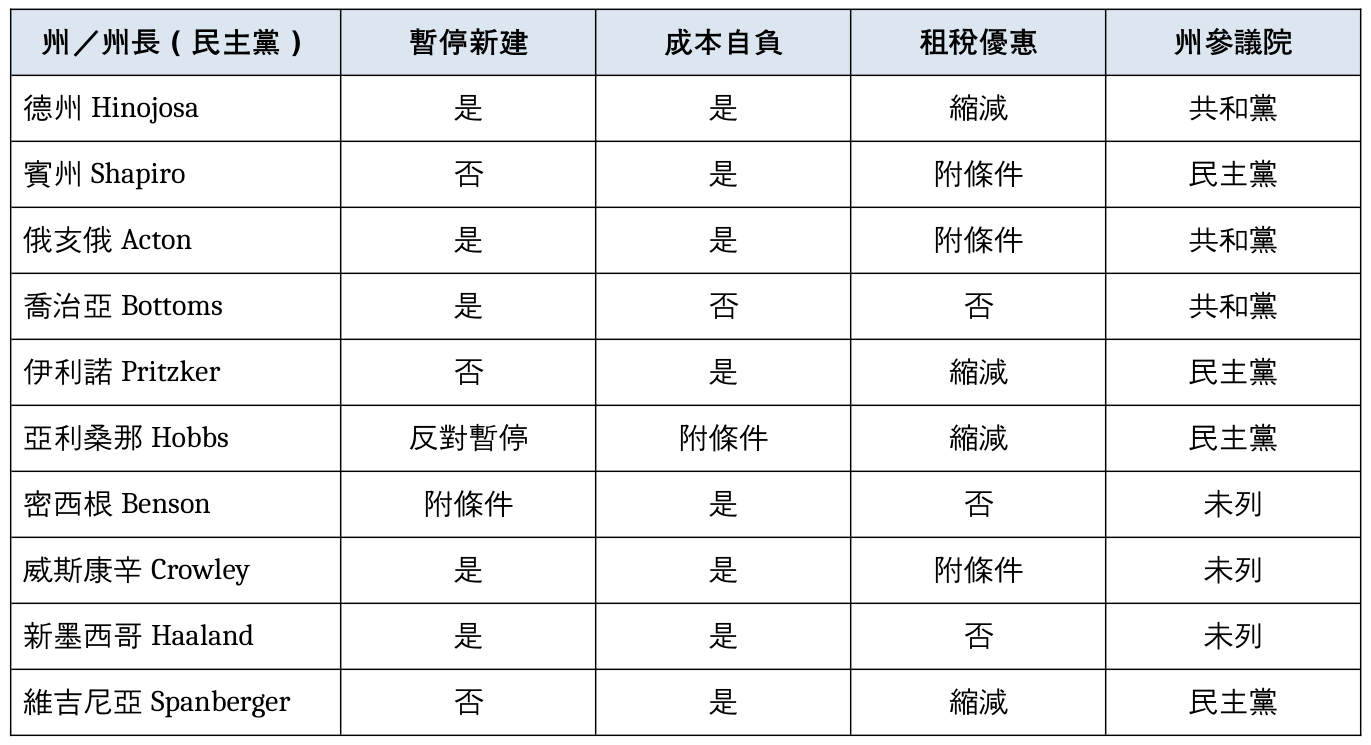
註:「是」為州長競選政見中明確主張;「附條件」為有主張但設前提;「否」為未主張;「縮減」為主張縮減租稅優惠。
Source:台新投顧整理(NBC News 2026/11/4、各候選人競選網站、Texas Monthly、LegiScan)、野村投信 2026/11(州參議院歸屬,「未列」為野村表未涵蓋之州),智璞產業趨勢研究所製作 2026/11/06
放慢目前來看是確定的,但影響落在哪一層,比影響幾個月更值得關注。Bloomberg NEF 把九個主要州的資料中心分成四階段:已營運 22.3 GW、興建中 17.1 GW、承諾開發 52.4 GW、早期規劃 128.1 GW。前兩層不受暫停影響;承諾開發的 52 GW 多等兩到三季;早期規劃的 128 GW 才是政策動得到的,而這一層本來轉換率就低。ERCOT 併網申請高達 474 GW、九成是資料中心,瓶頸一直是電網不是州長。野村估受影響比例中性 17.9%、悲觀 27.6%,富邦估兩到三成,口徑相近,但都是各家的估計。
表 3:九個主要州資料中心四階段容量(GW)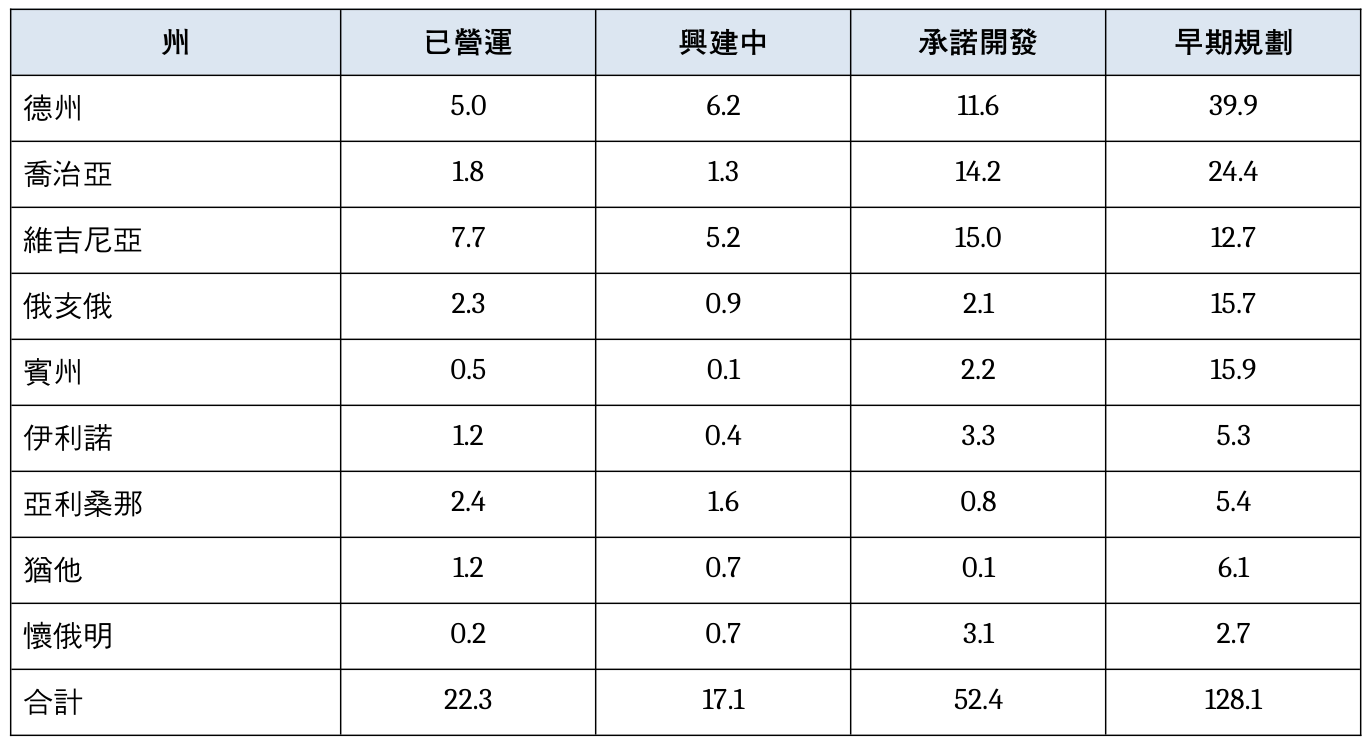
Source:Bloomberg NEF,野村投信整理 2026/11,智璞產業趨勢研究所製作 2026/11/06
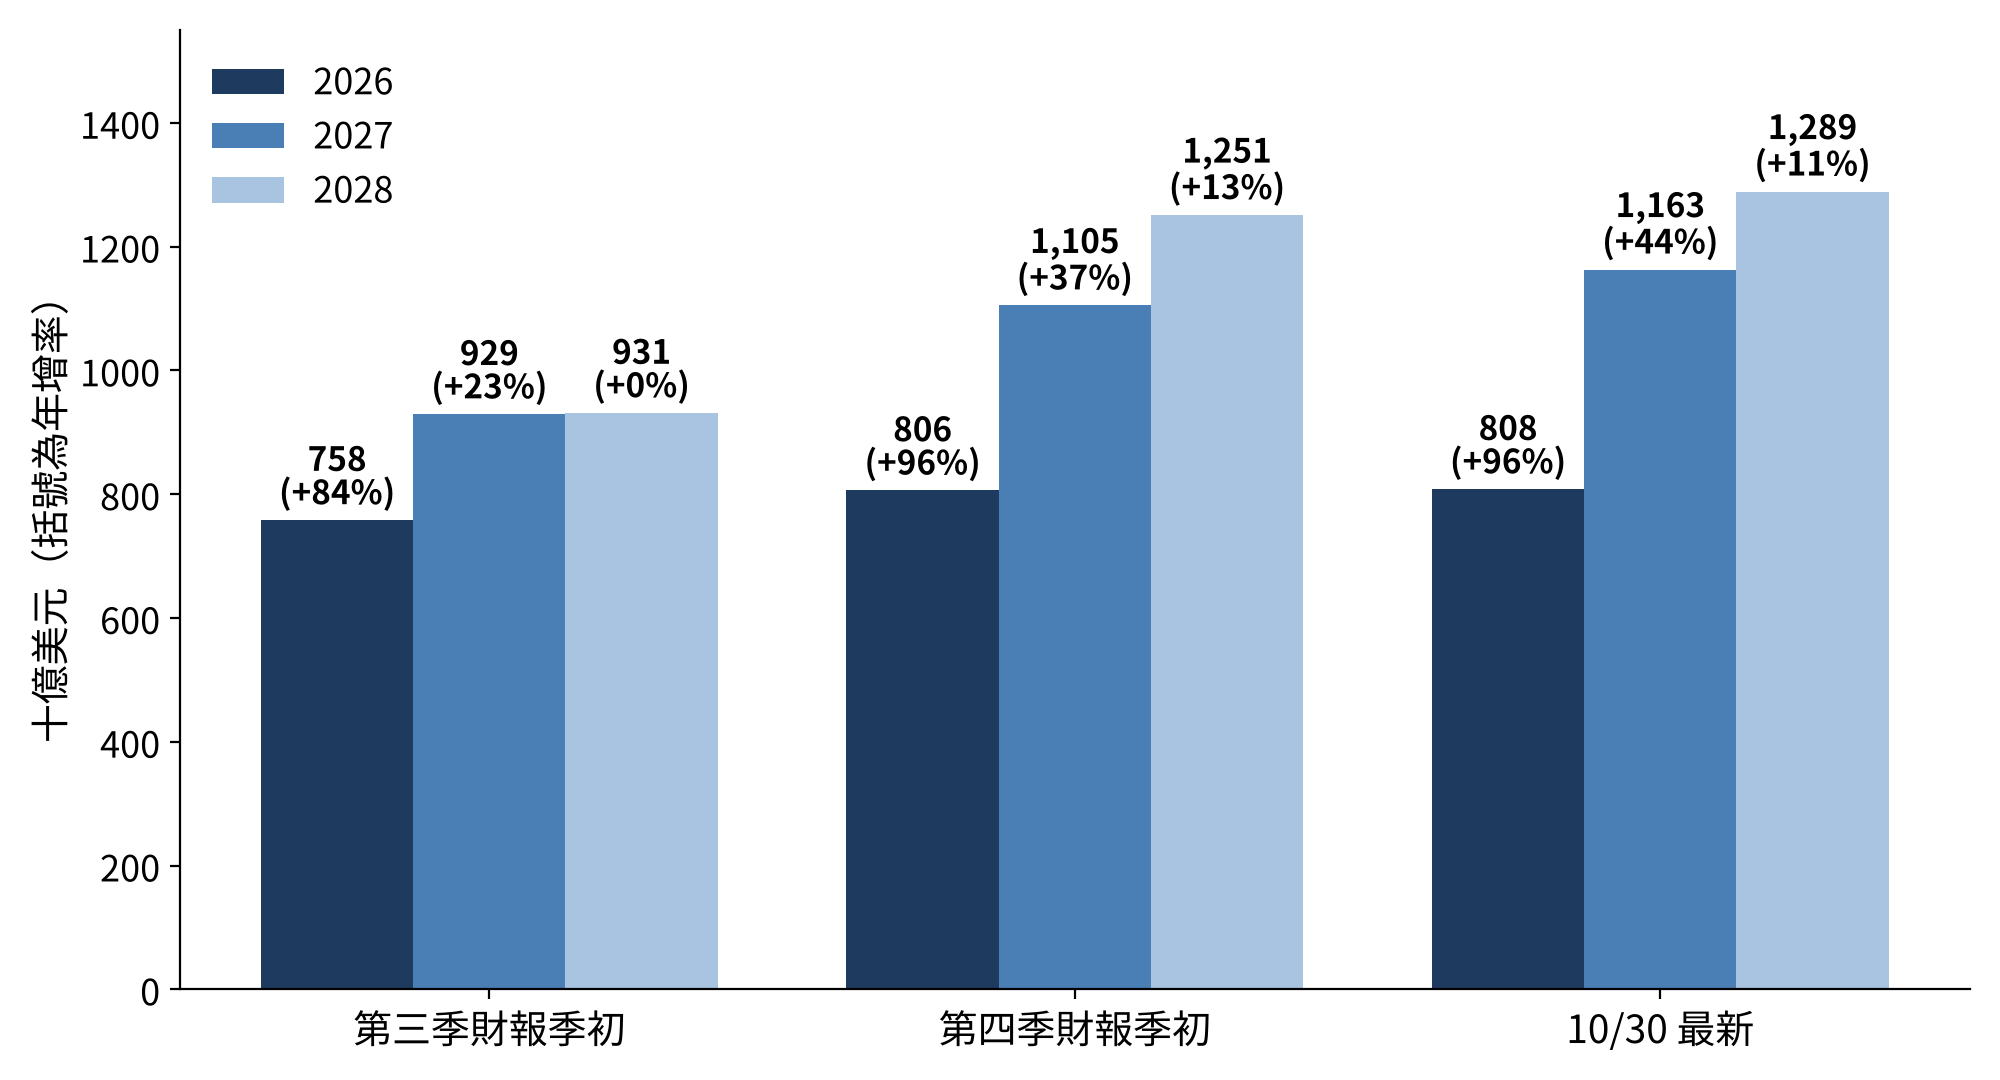
資本支出的共識也說明 2027 年已經鎖定。高盛 10 月 30 日統計,大型雲端業者資本支出 2026 年 8,080 億美元、年增 96%,2027 年 1 兆 1,630 億、年增 44%,2028 年 1 兆 2,890 億、年增 11%。2027 年的數字從第三季財報季初的 9,290 億一路上修到 1 兆 1,630 億,選前一週市場還在加碼 2027;而 2028 年只剩 11% 成長,減速早在選前就寫進共識了。
圖 3:大型雲端業者資本支出共識——2027 年在財報季一路上修
Source:Goldman Sachs Research 2026/10/30,安聯投信轉引,智璞產業趨勢研究所製作 2026/11/06
真正改變的是成本結構,不是總量。自建電源、電網升級費用、失去免稅、工會勞工,每一項都讓每 GW 的成本上升。撐不住的是高槓桿開發商、NeoCloud(新型雲端業者)、把稅優算進回報模型的二線案;受惠的是電力設備、自備電源,以及因能耗成本內部化而需求上升的高效率電源與液冷。
市場不少人想猜測資料中心的延後是三個月、半年還是一年來推測股價,我認為AI 已是全球競爭,美國放慢不代表別人放慢:中東主權 AI、日本、歐洲都在加碼,業者也說可以轉往加拿大與巴西。因此這當中的拉鋸會持續,一邊是州政府與通膨政治,一邊是已承諾的資本支出、全球競爭與聯邦對中國的戰略焦慮,股價會隨每一道州令、每一季財報來回定價。但「別國不放慢」對台灣供應鏈只能部分抵銷,美國大型雲端業者近 8,000 億美元的年度資本支出是全球 AI 基礎建設的主體,中東補不滿這一塊。
我的判斷與觀察清單共有三句結論。
1.此次劇烈波動,是AI 單一主題的集中減碼加上政治風險溢價重新定價,不是需求消失。
2.市場定價的暫停有一半在選前已生效,政治面最壞的時候可能就是現在,接下來的消息會從「會不會暫停延後」變成「暫停到什麼程度、延後到何時」,後者有上限。
3.台股全押在同一主題上,短期不能用「基本面沒變」來安慰;但會不會從短期重挫變成一決不振,機率不高,但還是要看信用市場,不看國會。
接下來我會觀察七件事,以信用為先。第一,高收益債利差突破 340 基點後是否續寬。第二,SpaceX、博通、CoreWeave 的 CDS 是否續創新高。第三,聯準會 12 月會議的升息路徑。第四,ERCOT 對德州資料中心的稽核報告 12 月中出爐後,德州是否恢復發照。第五,輝達 11 月 17 日財報對 2027 年的指引。第六,德州新州長 1 月 19 日就職後的第一道命令。第七,新台幣能否在 33.1 至 33.3 元止貶(去年低點 33.274 元),且外資轉為淨匯入。前兩件決定這是修正還是危機,後五件決定修正的深度與長度。
備註-「崩盤」定義:有三個判準:第一,高收益債利差失序走寬,企業失去融資管道;第二,避險資產與風險資產同時被賣,代表市場在換現金而不是換部位;第三,保證金追繳引發跨市場強制平倉,因此單日跌一成,不算崩盤。

延伸閱讀
常見問題(FAQ)
Q1:2025年11月5日美股為何重挫?
美股全面重挫,道瓊跌3.44%、S&P 500跌4.36%、那斯達克跌5.52%(較10月6日高點回撤11.9%進入修正區),費城半導體指數單日重挫12.25%,為2020年3月以來最大單日跌幅,較6月高點累計回落約34%。
Q2:台股在11月6日的跌幅有多大?
受美股重挫影響,台股11月6日開盤跳空下跌2,659點,盤中最低來到37,837點,終場下跌3,738點、跌幅8.99%,改寫史上盤中最大跌點紀錄。
Q3:這波股災中哪些類股領跌最嚴重?
領跌類股為記憶體、AI連接與光通訊相關個股,其中台積電ADR單日重挫10.8%,反映市場對AI供應鏈相關類股的評價疑慮急遽升溫。
Q4:VIX恐慌指數與美債殖利率在此次下跌中有何變化?
VIX恐慌指數單日飆升近七成,顯示市場避險情緒急遽升溫;同時10年期美債殖利率降至4.82%,反映資金轉向避險性資產。
Q5:外資在台股的賣超與新台幣匯率受到什麼影響?
外資已連續六個交易日賣超台股,累計賣超金額逾新台幣6,100億元;同時新台幣盤中貶值至33.04元,創下一年半以來新低。
 更新:Anthropic 的算力來源,上市申報書背後的四條晶片線與台灣供應鏈