更新:Anthropic 的算力來源,上市申報書背後的四條晶片線與台灣供應鏈
作者:智璞產業趨勢研究所執行副總 林偉智
Claude 母公司Anthropic 在 10 月 26 日公開的 S-1(上市申報書),依據 11 月 Anthropic 發布的資料,定價區間每股 70 至 78 美元,估值約 1.3 至 1.4 兆美元,公開發行募資 578 至 644 億美元。其中MD&A(營運概況)列出七份不論實際用量都必須支付的算力合約:Microsoft 449 億、Google 1,213 億、Amazon 1,100 億、SpaceXAI 最高 1,205 億、Nscale 446 億、Lambda 413 億,與 Broadcom 的五年設備租賃 1,612 億,合計約 6,438 億美元,11 月發布的承諾總額則為 9,009 億;另AMD 簽有 2027 年起交付的 Helios 機櫃採購,若足額執行將超過 200 億。台灣出現在風險因子當中,內容談到全球最先進的晶片製造產能集中在台灣 台積電;其他先進產能「仍在早期階段,暫時無法降低此風險」;同時也提到「台積電無法完全滿足市場需求,因此有無法及時取得足夠晶片的情況」。也提及 HBM 由三家供應,擴產未必趕得上需求。這無疑是再次強調目前市況與瓶頸,將上述歸納成四條晶片線:Google TPU、AWS Trainium、NVIDIA 的 Grace Blackwell 與 Vera Rubin、AMD MI450,推估對供應鏈的影響。
從 S-1 的合約金額除以各合約年限反推年化支出,如下表一。有兩件事值得注意。第一,最大的一條線不是 NVIDIA,而是 TPU:Google 合約加 Broadcom 設備租賃超過 2,800 億,而且 Broadcom 那份是五年融資租賃、有保證金帳戶,是七份合約裡最硬的。第二,NVIDIA 線裡接近一半是 SpaceXAI,最短租期只到 2027 年Q1,之後任一方 90 天可終止,所以此線是「租的上限」,不是一定會蓋出來的量。
表一、Anthropic 四條晶片線的合約金額與推估算力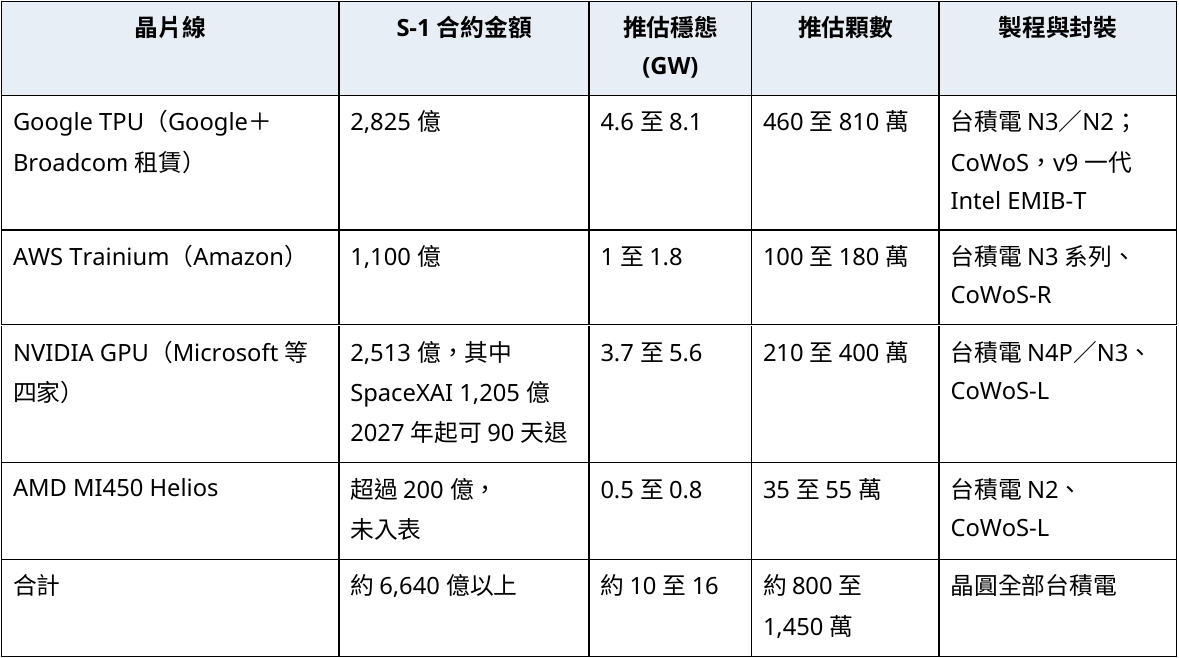
註1:GW 與顆數均為推估,製程與封裝為公開資訊,非 S-1 揭露。
註2:推估邏輯:每 GW 年租金以 NVIDIA 整櫃雲端租用價反推,取 100 至 150 億美元;TPU 與 Trainium 因自製,取 NVIDIA 的六至七成。顆數以 GW 除以每顆系統級功耗:GB300 約 1.4 kW、Vera Rubin 約 1.8 kW、TPU v7 與 Trainium 3 約 1 kW、MI450 約 1.5 kW。校準點是對手方自己公開的數字:Microsoft 協議「最多 1 GW」;Google 協議「2026 年超過 1 GW、最多 100 萬顆 TPU」。
Source:Anthropic Form S-1(2026/10/26)、S-1/A(2026/11/02)、Anthropic 路演簡報(2026/11);每 GW 租金與每顆功耗為公開規格與市場報價區間,智璞產業趨勢研究所製作 2026/11
這四條線的運算晶片,就公開資訊而言全部在台積電先進製程投片:TPU 目前由 Broadcom 設計、Trainium 由 Amazon 的 Annapurna 設計,前者走 N3 系列加 CoWoS,後者走 CoWoS-R;Blackwell 與 Rubin 走 N4P 與 N3 加 CoWoS-L;MI450 走 N2 加 CoWoS-L。HBM 雖然來自韓國與美國,但堆到運算晶片旁邊的那一道 CoWoS 在台灣,所以 S-1 風險因子裡的兩個瓶頸,最後都落在同一個地方,就是台灣。依表一的區間,光Anthropic 在合約期內要用掉約 800 至 1,450 萬顆先進製程大晶片,這個量級足以影響台積電 CoWoS 的配置,也解釋了為什麼 S-1 要寫「台積電有時給不出產能」。依據 11 月 Anthropic 發布的資料,台積電也與 Google、NVIDIA、AMD、Broadcom、Micron、Microsoft 一起認購 260 億美元同步私募,從代工廠變成股東。其中,S-1沒有提到任何一家台灣 ODM、封測或基板廠,並不代表不缺或沒風險,而是風險由供應商 Google、NVIDIA等自行吸收。往下游看,這 800 至 1,450 萬顆晶片離開台積電之後,還要經過台灣另外幾道手,由公開資訊可知,CoWoS 的後段封裝委外給 Amkor、日月光,測試則外包給京元電等;ABF 載板來自Ibiden、欣興等;NVIDIA 與 AMD 的機櫃組裝多由鴻海、廣達承接;TPU 機櫃則以加拿大 Celestica 為主(若外部客戶需求增加,可能轉由電子五哥生產),最大的那條線,台灣 ODM 吃到的反而最少。
量級上,換算成晶圓片數,Anthropic 合約期內約需 40 至 70 萬片,集中在 2026 至 2028 年建置期,約佔台積電 CoWoS 年產出的一成到兩成;若看前段 N4 到 N2 晶圓,每年約 10 至 20 萬片,佔比只有 3% 到 6%。TPU 的晶片當然是台積電,但封裝就不盡然。TPU v8 是五倍光罩的 CoWoS,仍在台積電封裝;下一代 v9 放大到九倍光罩,由聯發科獨家承接,晶片走台積電 N2 製程、封裝改用 Intel 的 EMIB-T。但這不是單向的遷移,v10 走回原模式,由 Broadcom/聯發科共同設計,封裝再回到 CoWoS(目前預計)。還有一件容易被忽略的事,Anthropic 已不只向 CSP 買算力,也透過與 Broadcom 的五年設備租賃取得 TPU 機櫃,含 CPU 與 HBM,放進自己規格的資料中心,稱為 Anthropic Direct;AMD 的 Helios 機櫃則可向「核准製造商」直接購買。四條線裡,只有 AMD 這條被 S-1 寫明可以自己向機櫃製造商下單;其餘三條下單的是 Broadcom、Google 與各家 CSP,Anthropic 只是租用者。
延續上述產能判斷,台積電先進製程與 CoWoS 在 2027 年前仍滿載,HBM 也還是三家在分且依然高價。在這瓶頸下,我判斷推論端會開始分流,訓練與旗艦模型的推論離不開最先進製程,但中小模型與專用推論看的是 token 成本、功耗與頻寬的最佳化選擇,對製程的要求可低一個世代以上。聯電與 Intel 合作的 12 奈米預計 2027 年下半年量產,搭配不吃 HBM 也不吃 CoWoS 的記憶體方案,包括 LPDDR5X、GDDR7、 主架構用SRAM以及把傳統 DRAM 直接堆疊在運算晶片上的Wafer on Wafer 做法,對推論 ASIC 會是務實的選擇。這不會動搖台積電的位置,但會讓「AI 晶片=先進製程+CoWoS+HBM」這個等式出現PoC(Proof of Concept)與更多可能的機會。

延伸閱讀
- 產業趨勢報告|資料中心與網通基礎建設應用益發重要,Broadcom與Marvell導入先進製程為首要關鍵
- 智璞觀點|台積電2026 Q3 法說亮點評析
- 玻璃橋不是 FAU 的末日,但它可能改寫了部分的分工
- 台積電投資人關係:先進製程與先進封裝產能說明
常見問題(FAQ)
Q1:Anthropic 的 S-1 上市申報書揭露哪些必須支付的算力合約?
S-1 列出七份不論實際用量都須支付的算力合約,包括 Microsoft 449 億、Google 1,213 億、Amazon 1,100 億、SpaceXAI 最高 1,205 億、Nscale 446 億、Lambda 413 億,以及與 Broadcom 的五年設備租賃 1,612 億美元,合計約 6,438 億美元,11 月發布的承諾總額則達 9,009 億美元。
Q2:為什麼台灣會出現在 Anthropic 的風險因子當中?
S-1 指出全球最先進晶片製造產能集中在台灣的台積電,其他先進產能仍在早期階段,暫時無法降低此風險;同時提到台積電無法完全滿足市場需求,因此有時無法及時取得足夠晶片,另外 HBM 僅由三家供應商供應,擴產未必能趕上需求。
Q3:Anthropic 四條晶片線分別使用哪些製程與封裝技術?
Google TPU 與 Broadcom 租賃走台積電 N3/N2 製程加 CoWoS,AWS Trainium 走台積電 N3 系列加 CoWoS-R,NVIDIA 的 Grace Blackwell 與 Vera Rubin 走台積電 N4P/N3 加 CoWoS-L,AMD MI450 Helios 則走台積電 N2 加 CoWoS-L,四條線的晶圓全部在台積電投片。
Q4:Anthropic 的晶片需求對台積電 CoWoS 產能影響有多大?
依推估,Anthropic 合約期內約需用掉 800 至 1,450 萬顆先進製程大晶片,換算晶圓片數約 40 至 70 萬片,集中在 2026 至 2028 年建置期,約佔台積電 CoWoS 年產出的一成到兩成,若只看前段 N4 到 N2 晶圓,每年約 10 至 20 萬片,佔比約 3% 到 6%。
Q5:台積電與 Anthropic 的合作關係為何從代工轉變為股東?
依據 11 月 Anthropic 發布的資料,台積電與 Google、NVIDIA、AMD、Broadcom、Micron、Microsoft 一起認購 260 億美元的同步私募,使台積電從單純的晶圓代工廠轉變為 Anthropic 的股東之一,顯示雙方合作關係更加緊密。
 更新:成長已證明、承諾尚未兌現,Anthropic IPO 定價的錨與壓力