更新:成長已證明、承諾尚未兌現,Anthropic IPO 定價的錨與壓力
作者:智璞產業趨勢研究所執行副總 林偉智
一、估值倍數可議,但營收結構與承諾難談,定價區間落在 1.3 至 1.4 兆之間
Anthropic 在 10 月 26 日公開 S-1(上市申報書),市場傳聞的估值是 2 兆美元甚至超過、募資 1,000 億美元。在讀完 S-1 的判斷是:合理的估值區間在 1.5 至 1.8 兆美元,2 兆是賣方的喊價,不是買方願意接的位置。依據 11 月 Anthropic 發布的資料,每股定價區間 70 至 78 美元、發行 8.25 億股,公開發行募資 578 至 644 億美元,另有 Google、NVIDIA、AMD、Broadcom、Micron、Microsoft 與台積電共 260 億美元的同步私募,媒體以完全稀釋股數換算的估值約 1.3 至 1.4 兆。2 兆是喊價的判斷成立,但定價比我的區間下緣還低一到兩成。而為什麼會落在這裡?估值的倍數可以各自解讀,且頗有目前市場狂殺AI股的氛圍,另外營收結構與算力承諾是合約寫死的,難以撼動。倍數取決於你相信 2027 年營收是 1,100 億還是 1,600 億,各種可比公司都找得到支持。但有兩件事是 S-1 白紙黑字寫的,不會因為樂觀或保守而改變:一是近半營收經由 Amazon、Google、Microsoft 的 CSP marketplace 以總額法認列,通路費率已升到約 35%,而收這筆費用的三家同時是算力供應商、股東與競爭者(營收通路、算力來源、資金來源都在同一組對手手上,Anthropic 的議價力恐因此受限);二是 11 月發布的資料揭露算力與基礎設施承諾約 9,009 億美元,是第三季年化營收的 13 倍,代表成本已經先鎖死、營收還沒到位,買這檔股票等於押注 2027 到 2028 年營收追得上成本階梯;追得上是別人搶不到的護城河,追不上就是取消不了的負債。這兩件事決定了「幾倍」這個問題的分母有多實、分子要扛多重。
下列我們先討論「成長已證明」:市場現在把價格錨定在哪裡、這個錨是怎麼移動的、各方用什麼營收基礎算倍數。接著討論「承諾尚未兌現」:這個價格底下埋了什麼合約性的東西,包括營收的品質與算力承諾的規模。最後收攏,看短期哪些變數會讓錨移動,以及該盯哪幾個驗證點。
二、市場的錨:估值從哪裡來、怎麼移動
先看錨是怎麼形成的。媒體對 Anthropic IPO 估值的口徑,從 8 月 CNBC 的「投資人預期約 2 兆」、9 月 Reuters 的「募資最高 1,000 億、估值約 2 兆」,到 10 月 26 日 S-1 公開當天 WSJ 改為「1.5 至 2 兆、募資 1,000 億或以上」。同一天 Polymarket 的賭盤顯示,首日收盤市值高於 2 兆的機率從一個月前的 62% 降到 40%,低於 1.75 兆的機率從 10% 升到 32%。賣方的錨點在 S-1 公開後已經從一個點變成一個區間,而且區間的下緣在往下走。11 月 10 日公布的定價區間把錨一次定下來:每股 70 至 78 美元,完全稀釋估值約 1.3 至 1.4 兆,只計流通股約 1.02 兆,比 S-1 公開當天的區間下緣還低。
再看私募價格軌跡。S-1 附註揭露了每一輪特別股的發行價,以 9 月 17 日的 10 比 1 分割換算成每普通股:Series E 5.61 美元、Series F 14.10 美元、Series G 25.91 美元、Series H 58.90 美元,十四個月內漲了 10.5 倍,最後四個月漲 127%。投後估值 S-1 沒有寫,媒體報導分別是 615 億、1,830 億、3,800 億、9,650 億。二級市場公開可查的成交落在 1.0 至 1.2 兆之間,而且都註明「成交稀少、量薄、私下議價」。
表一、Anthropic 私募與二級市場價格軌跡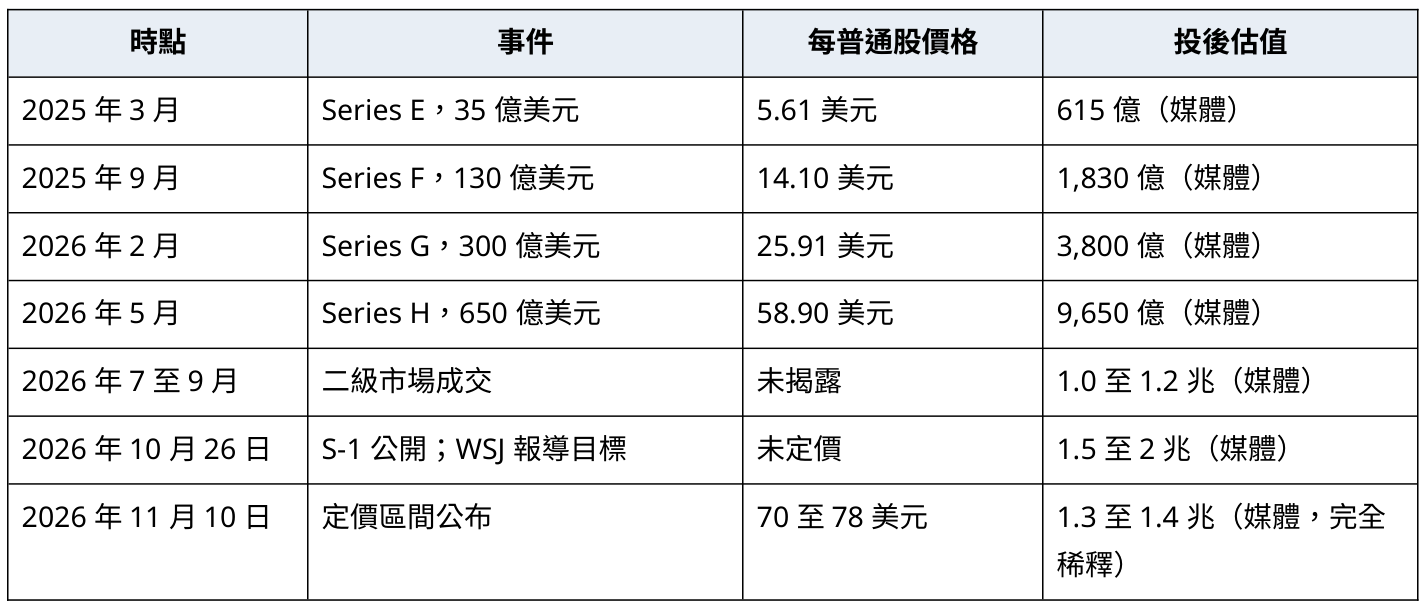
Source:Anthropic Form S-1(2026/10/26)附註 10(每股價格);Anthropic 路演簡報(2026/11);Bloomberg、Orrick、Forge Global、Caplight、Allium、WSJ 報導(估值),智璞產業趨勢研究所製作 2026/11/11
有一個訊號值得單獨記下。半個月前觀察到市場的情況是,賣方報價已經先飆上去,買方還在消化 S-1,不是搶購局面;這次的買方比 SpaceX 上市時成熟很多,不會接受亂開價;進場的熱錢規模,單張票 10 億美元起跳是基礎。依據有經驗的投資者判斷是 IPO 上到 1.8 兆的可能性大,但是否上 2 兆要看運氣與瘋狂程度。這跟 Polymarket 賭盤與 WSJ 口徑的方向一致。但目前因為科技半導體股正在修正(11/11),不確定是否已修正結束,因此估值變動每天都不同。以過去Space X的經驗,預計能要等到11/18前一刻才會塵埃落定。
三、S-1 裡的營收,和 S-1 外的營收:倍數的分母怎麼估
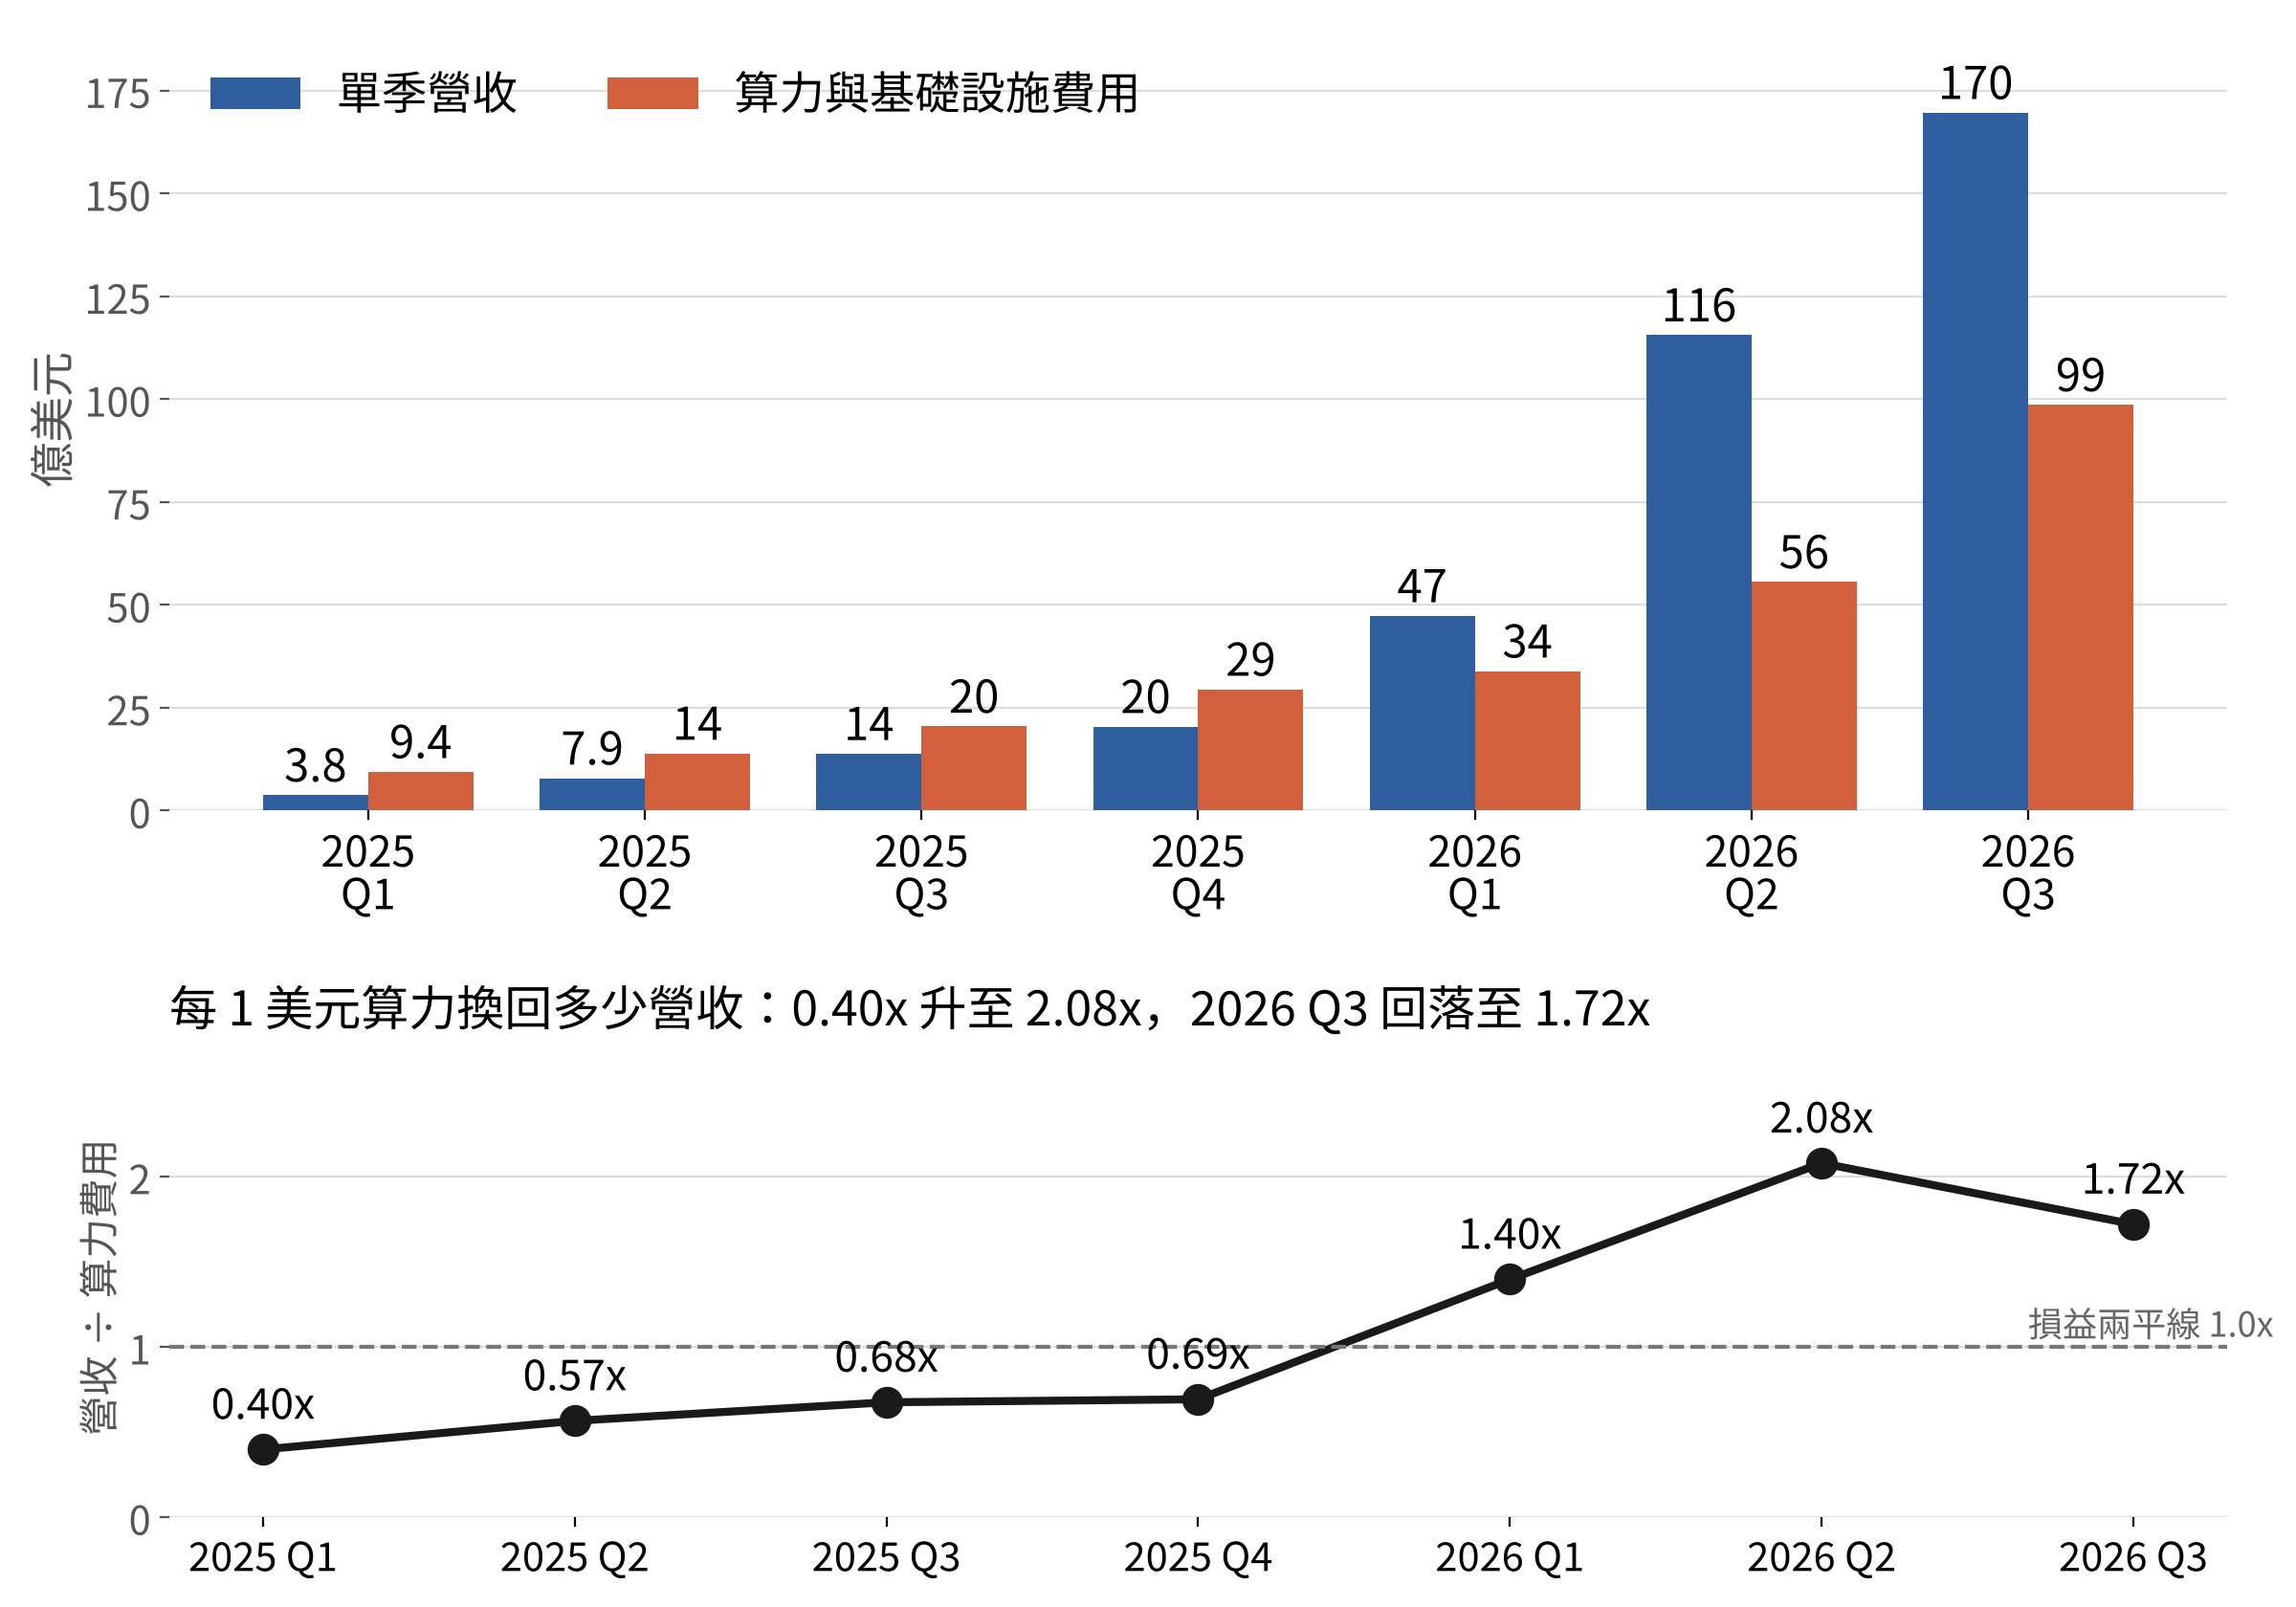
錨的另一端是營收。S-1 與 11 月 2 日的 S-1/A 揭露的實績:2026 年前三季營收 332.4 億美元,是去年同期的 13 倍;季度營收從 2025 年第一季的 3.76 億成長到 2026 年第三季的 169.6 億,七季 45 倍。同期算力與基礎設施費用從 9.44 億增至 98.6 億,10.4 倍。算力費用佔營收的比重從 251% 降到第二季的 48%,第三季回升到 58%。2026 年第二季 GAAP 營業利益 9.74 億美元,是公司第一個本業獲利的季度,但第三季又轉為營業虧損 5.67 億,公司歸因於 50 億美元高成本的短期算力與 20 億美元非現金的捐贈配對費用。依據 11 月 Anthropic 發布的資料,10 月 Run-Rate Revenue(公司以最近 28 天用量換算的年化營收)約 810 億美元,年付 10 萬美元以上的客戶超過 1.19 萬家、100 萬美元以上約 1,900 家。這就是「成長已證明」的全部內容,如圖一。
圖一、Anthropic 單季營收與算力費用(2025 Q1 至 2026 Q3)
Source:Anthropic Form S-1(2026/10/26)MD&A(營運概況)季度損益表 p.158、S-1/A(2026/11/02)第三季損益表,智璞產業趨勢研究所製作 2026/11/11
這裡先說明為什麼全文只用營收倍數(P/S),不用本益比。Anthropic 2026 前三季 GAAP 淨損約 1,040 億美元,其中約 943 億是可轉債因估值上升產生的公允價值變動,本益比是負數。若改用公司自己定義的調整後淨利,上半年 26.71 億、年化約 53 億,2 兆估值對應本益比約 375 倍,這個數字沒有分析意義;何況這個調整後淨利還加回了 87 億票據購買協議的評價損失(我暫時認為這筆加回的理由不夠充分)。更實際的原因是,S-1 裡 Anthropic 自己使用營收對算力費用的倍數;市場對 SpaceX 上市與 OpenAI 私募估值的討論,用的也是營收倍數。
然而,原版 S-1 給的營收只到 6 月 30 日。當時我用摘要裡的指標反推:截至 9 月 30 日,過去十二個月營收除以員工數超過 660 萬美元,員工數約 5,300 人,相乘得過去十二個月營收至少約 350 億(660 萬 x 5,300 人),扣掉 2025 年第四季到 2026 年第二季合計 183 億,第三季約落在 160 至 170 億。11 月 2 日的 S-1/A 揭露實際是 169.6 億,落在區間上緣,季增 47%,是去年同期的 12.3 倍。從這裡往後是我的假設,第四季季增率取 20% 至 40%:上緣貼近第三季的 47%,下緣反映 S-1 預告的兩個減項,一是 8 至 9 月強化使用政策執法會壓低營收(違規客戶佔前九個月營收 5% 到 7%),二是年底兩週支出季節性下降約 20%。取中間值 30%,第四季約 220 億,2026 全年約 553 億,估計區間 536 至 570 億。11 月發布的 10 月 Run-Rate Revenue 約 810 億,換成季度約 202 億,代表第四季只要維持 10 月的水準就季增 19%,與我取的區間下緣相符。
接著,2027 年我不做季增率假設,改用年增倍數。S-1 自己的軌跡是 2024 到 2025 年營收成長約 12 倍,2025 到 2026 年推估也約 12 倍,而 S-1 明寫「Run-Rate Revenue 成長率將隨時間下降,且可能顯著地、比我們預期更快地下降」。所以 2027 年取 2026 全年的 2 倍、2.5 倍、3 倍,得保守 1,110 億、基準 1,380 億、樂觀 1,660 億;這已經是年增從 12 倍急降到 2 到 3 倍的情境,再低就不會是 IPO 定價會用的基準。
四、從 2 兆到 1.4 兆:各方估值的理論基礎
把估值和營收擺在一起,就能看出為什麼賣方和買方各自都說得通。這場 IPO 沒有人看空,差別只在願意把錨放在哪一個營收基準上。
表二、Anthropic IPO 估值情境與營收倍數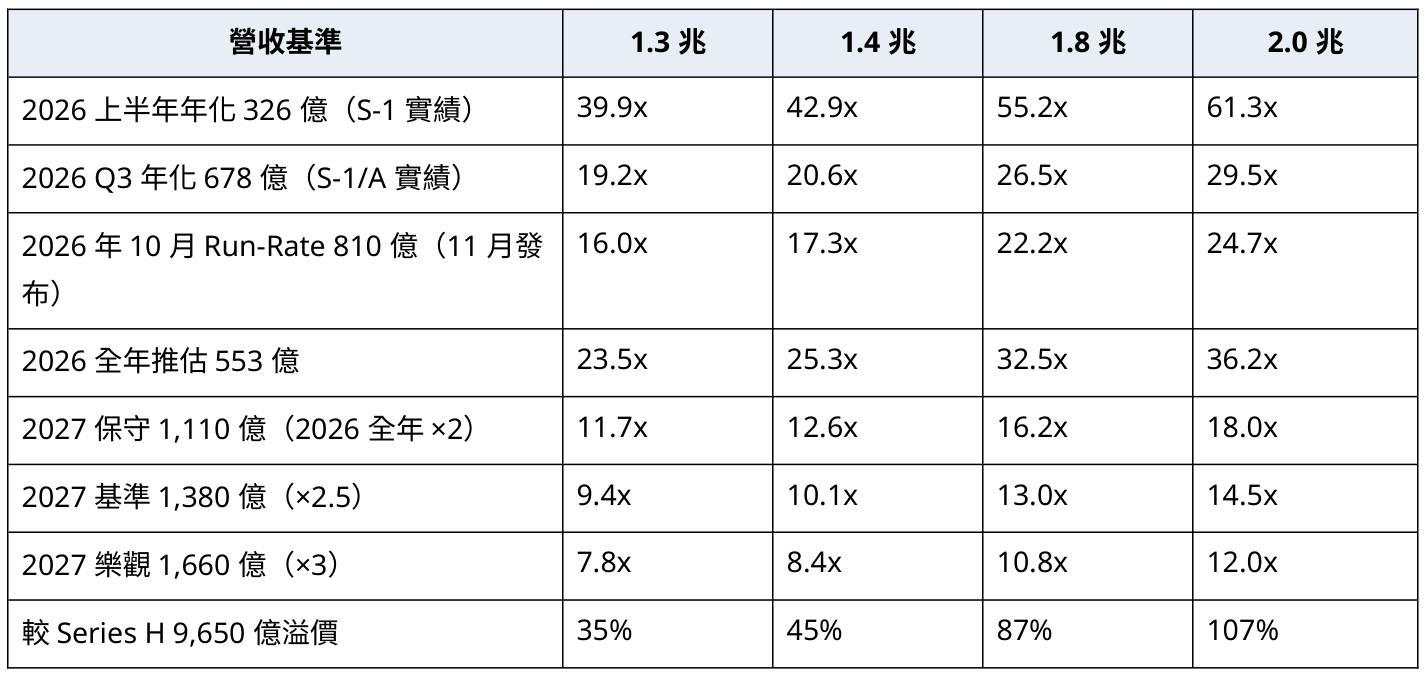
註:2026 全年與 2027 年為我的推估,方法見前一節;1.3 與 1.4 兆為媒體依 11 月定價區間以完全稀釋股數換算的估值。
Source:Anthropic Form S-1(2026/10/26)MD&A p.148、p.158、附註 10、附註 12;S-1/A(2026/11/02);Anthropic 路演簡報(2026/11),智璞產業趨勢研究所製作 2026/11/11
賣方會用的基礎是:2 兆對 2027 年基準營收約 15 倍,跟 NVIDIA 目前年化營收倍數相當,低於 Palantir 的 35 倍,而 Anthropic 的成長率比兩者都高。買方會用的基礎是:2 兆對上半年年化實績是 61 倍,對照 SpaceX 6 月上市時,1.77 兆估值對 2025 年實績 187 億約 95 倍,對 2026 年預估營收約 40 倍,Anthropic 落在中間,但 SpaceX 的後續走勢已經給了答案。SpaceX 以每股 135 美元定價、首日漲 19% 收 161 美元,一個月後跌破發行價,7 月最低到 123 美元,10 月下旬約 148 美元,比發行價高約 10%。這說明市場最終是用「對實績的倍數」而不是「對次年的倍數」在定價,首日漲幅不代表估值被接受。
另一個直接的同業錨點是 OpenAI。10 月初媒體報導 OpenAI 私募洽談估值 1.4 兆、年化營收接近 700 億,約 20 倍。Anthropic 若以 2 兆對第三季年化 678 億,約 29.5 倍,溢價近 50%。溢價的理由是 Anthropic 成長更快、已達調整後獲利;折價的理由是 S-1 同時揭露了遠大於 OpenAI 公開資訊的承諾負債。11 月公布的定價區間上緣 1.4 兆,對第三季年化約 21 倍,與 OpenAI 的 20 倍幾乎持平,等於市場沒有給 Anthropic 成長溢價,也沒有給承諾折價。
倍數之外,有一個提醒。看每股價格時,要知道 IPO 後的總股數裡有幾塊是在上市後才會出現或才會攤提的:Amazon 62 億美元的可轉債要轉成 18.4 億股,轉換價每股 2.09 與 5.05 美元,但因為 Amazon 持股上限 12%,IPO 當下轉不完的部分會延後到上市後分季轉換;Public Benefit Fund(公益基金)零成本持有 5%,股價每較前一里程碑漲 50%,董事會得再發行最多 2%;員工 RSU 11.4 億股,IPO 生效時一次認列約 29 億費用,之後 237 億分兩年多攤提。這些都是未上市公司投資的常態,不是 Anthropic 特有的問題,從圖二可見 IPO 新股在整張股權結構裡只佔約 4.6%,加上同步私募也不到 7%。
圖二、IPO 後主要股權來源與成本基礎
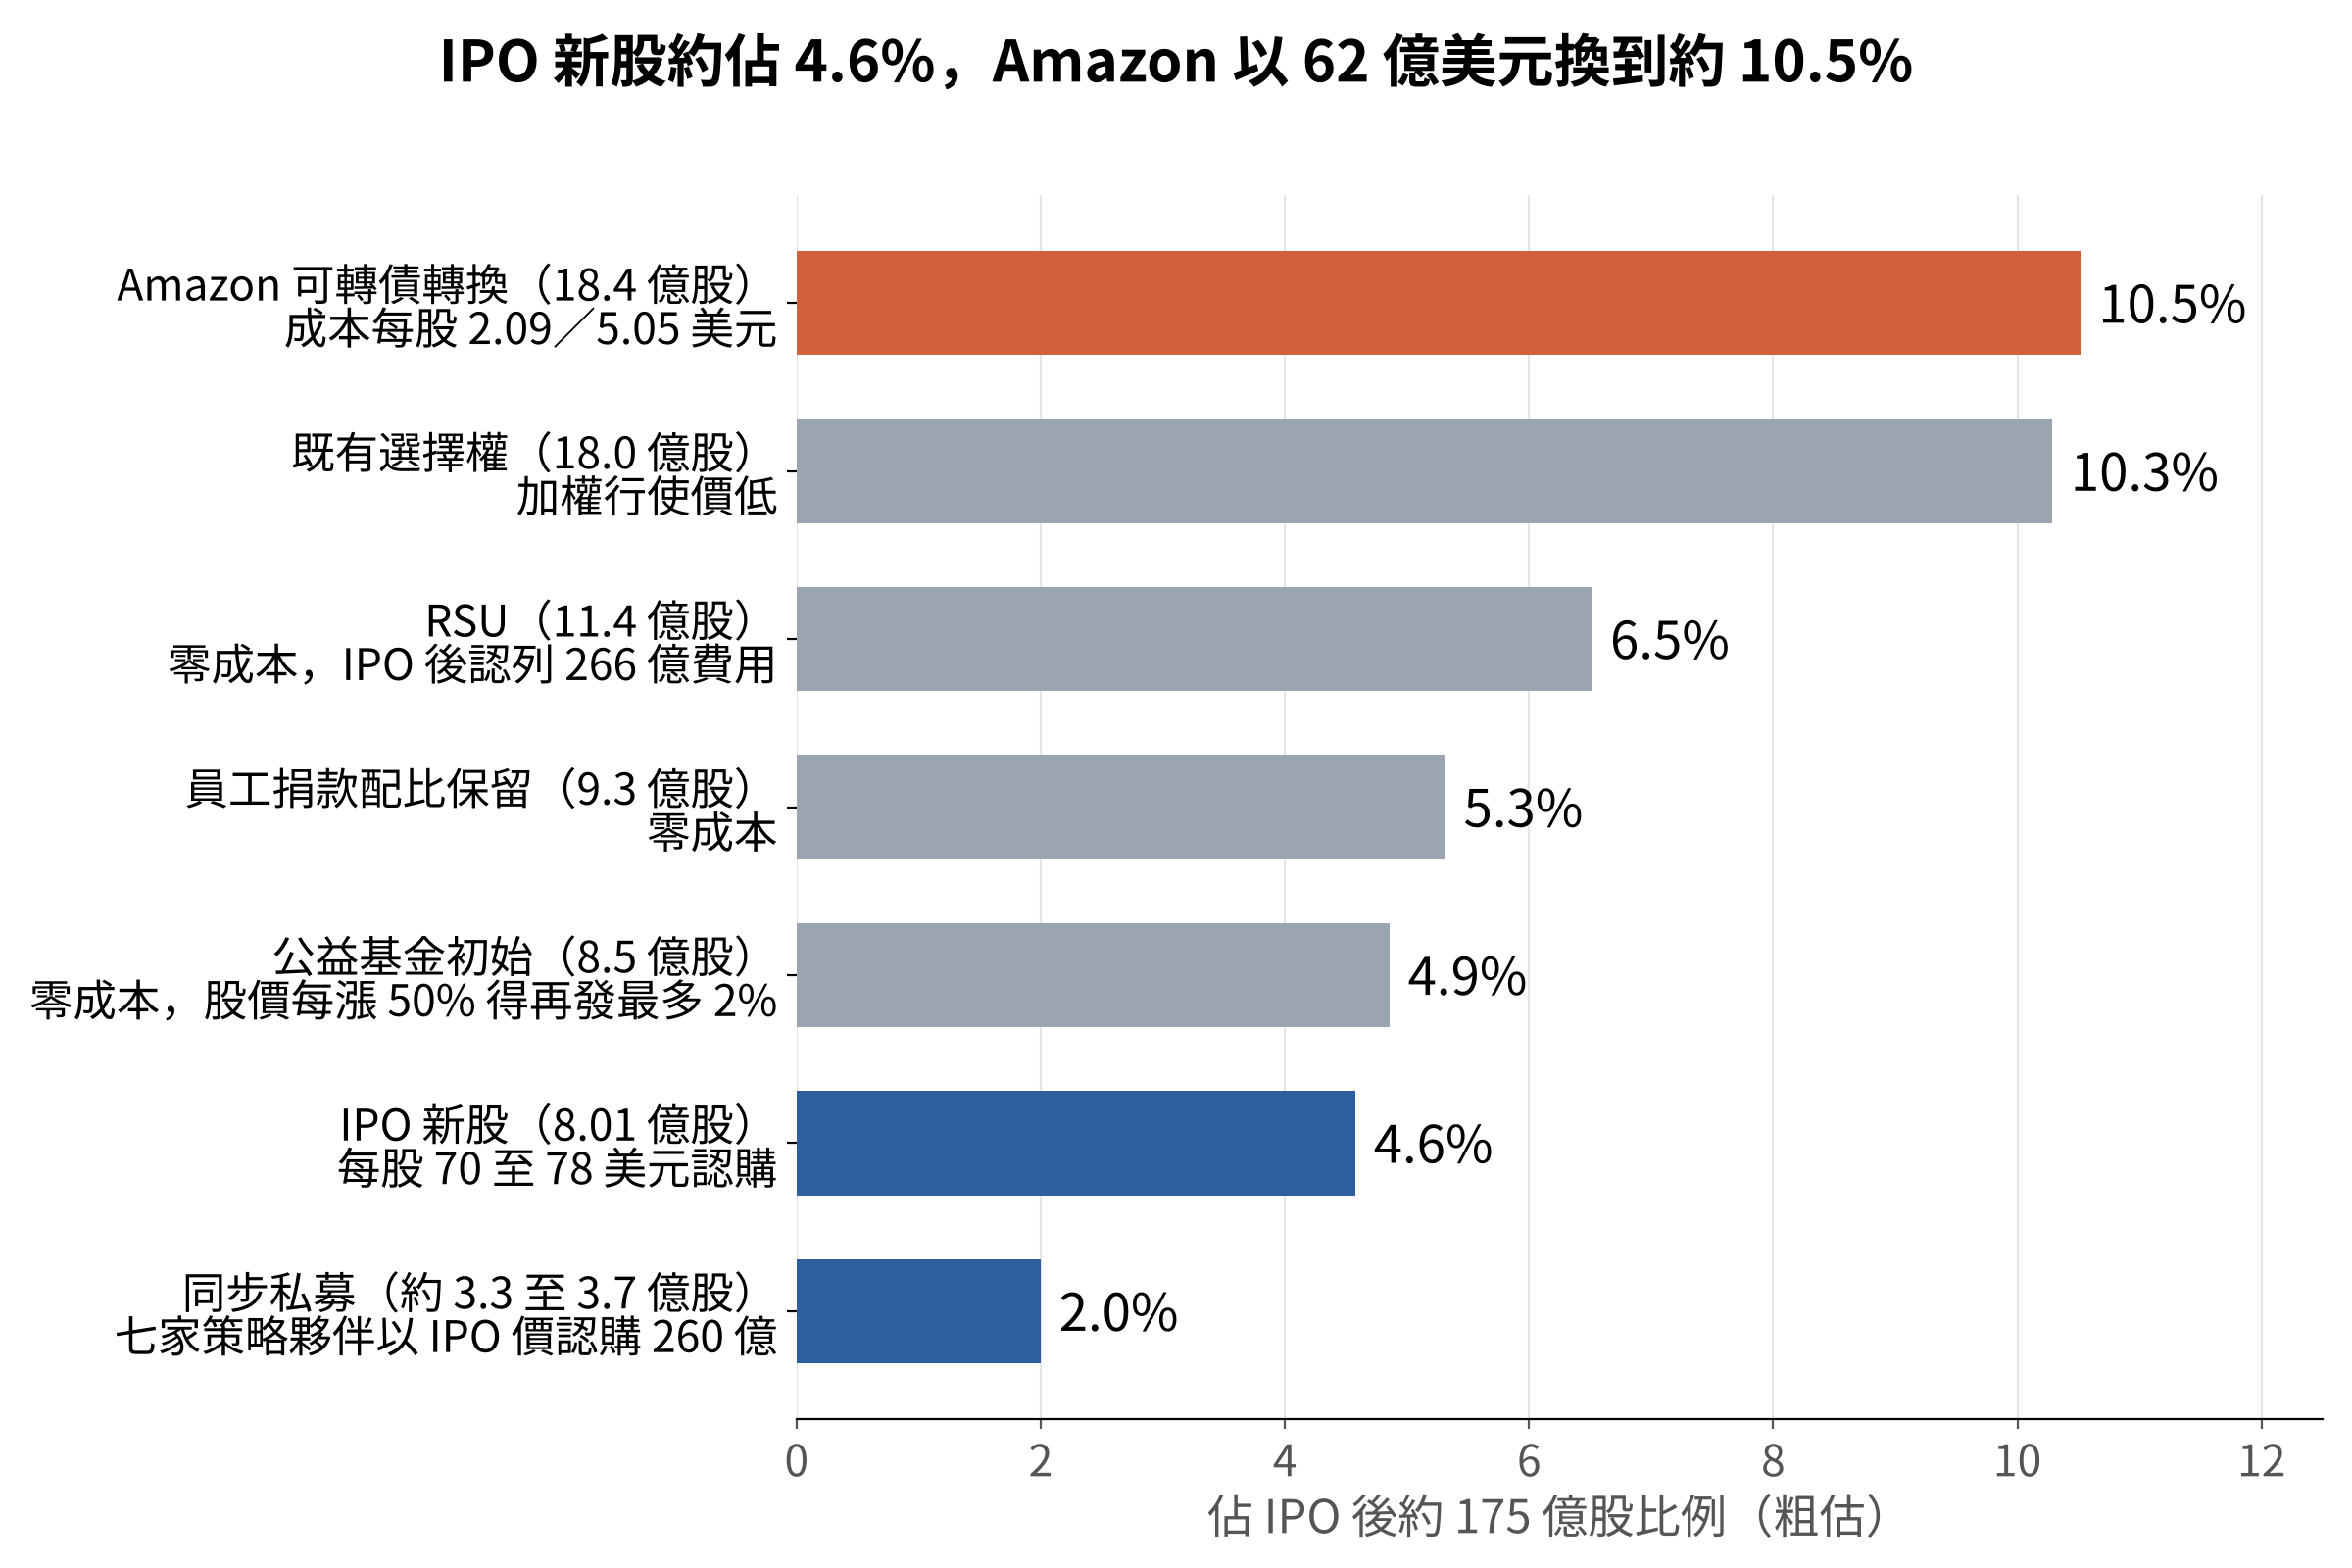
Source:Anthropic Form S-1(2026/10/26)附註 9、附註 10、附註 12、MD&A p.144、p.166;Anthropic 路演簡報(2026/11);總股數為粗估,智璞產業趨勢研究所製作 2026/11/11
五、營收要打折看:通路費與 CSP 的多重身分
接下來講的是分母的品質。S-1 附註揭露,透過 Amazon、Google、Microsoft 三家 CSP marketplace 賣出的營收,佔比從 2023 年的 11%、2024 年 32%、2025 年 47%,升到 2026 上半年的 48%;應收帳款有 58% 來自這個通路。Anthropic 以主理人身分採總額法:客戶跟 Anthropic 直接簽約、Anthropic 自己定價,CSP 只是收款代理人,所以透過 marketplace 賣出的 100 元全部算 Anthropic 的營收,付給 CSP 的通路費放在營業費用裡。
這筆通路費漲得很快。2025 全年通路費約 3.5 億,對 marketplace 營收 21.6 億,費率約 16%;2026 上半年約 27.6 億對 78.2 億,費率約 35%,一年內倍增,S-1 沒有解釋原因。若改用淨額法看,2026 上半年留在 Anthropic 手上的營收約 135 億而不是 163 億,少了 17%,表二每一格的倍數都要往上調兩成。更重要的是收這筆錢的是誰。Amazon 與 Google 同時是 Anthropic 的算力供應商、銷售通路、股東、債權人、客戶,也是競爭者;S-1 自己承認這組關係已引起反壟斷審視,但沒有揭露向各家 CSP 支付的算力金額,也沒有揭露透過各家 marketplace 取得的營收金額。我的看法是:這是一個投資人、供應商、通路、客戶、競爭者五個身分疊在同一組對手上的結構,錢在裡面循環:CSP 投資 Anthropic,Anthropic 向 CSP 買算力,CSP 認列雲端營收,Anthropic 估值上升,CSP 的持股增值。這個結構不違法,S-1 也揭露了,但它讓「營收」這個分母比表面上軟。
六、覆蓋率兩成五到三成五意味什麼
原版 S-1 MD&A 逐家揭露的算力採購承諾:Microsoft 449 億、Google 1,145 億、Amazon 1,100 億、SpaceXAI 最高 1,205 億、Nscale 446 億、Lambda 413 億、Broadcom 五年設備租賃 1,612 億,合計約 6,370 億美元,但承諾總額那一格是空白。11 月 2 日的 S-1/A 把它填上:約 8,954 億美元,包含合約表、短期合約、已簽未起租的租約與 9 月 30 日後新簽的承諾,其中約 2,140 億附終止權或條件,Google 一家上修到 1,213 億;另有 1,500 至 1,750 億無固定金額的 TPU 與 AMD 採購不在其中。依據 11 月 Anthropic 發布的資料,加計 9 月 30 日後新簽的短期合約,總額為 9,009 億,分階段延伸到 2045 年,2030 年前約 4,516 億、之後約 4,493 億。9,009 億是本文與表三改用的承諾基準,對照第三季年化營收 678 億,是 13 倍。
覆蓋率指可動用的資金除以已簽下的算力承諾,越高代表對未來營收的依賴越低。這裡的承諾是分十幾年支付的,所以覆蓋率低不代表短期缺錢,S-1 也說現金足以應付未來十二個月,S-1/A 揭露未來十二個月到期約 698 億,9 月底流動性約 1,466 億。依據 11 月 Anthropic 發布的資料,公司自己計算的上市前總流動性為 2,160 億,包含現金及短期投資 1,318 億、策略融資額度 820 億與循環信用額度 148 億,並扣除轉入同步私募的 Google 100 億與 AMD 25 億;加上以每股 74 美元計的預估 IPO 淨收入 850 億,約 3,010 億,對 9,009 億承諾的覆蓋率約 33%。它衡量的是另一件事:這家公司有多大比例的帳單,必須靠還沒發生的營收或還沒談成的融資來付。
表三、定價區間下的募資額與承諾覆蓋率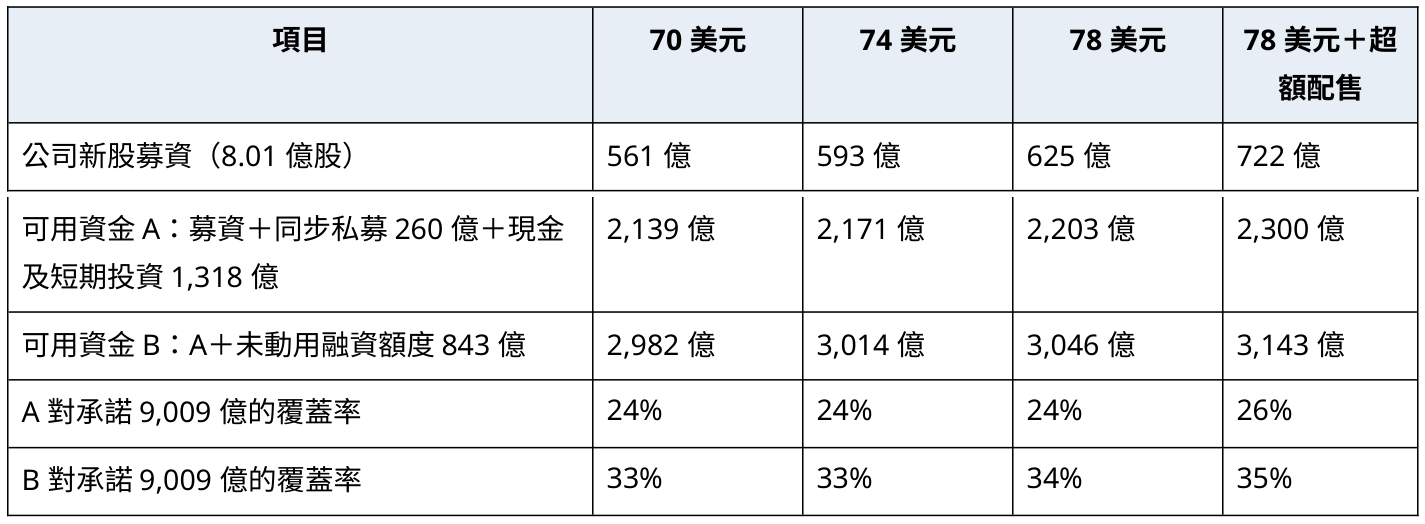
註:募資額為未扣承銷費用的總額,只計公司新股,不含舊股東出售的 2,360 萬股;超額配售為 1.24 億股。未動用融資額度 843 億為策略融資額度 820 億加循環信用額度 148 億,扣除轉入同步私募的 Google 100 億與 AMD 25 億。
Source:Anthropic Form S-1(2026/10/26)MD&A p.162 至 p.173、附註 16;S-1/A(2026/11/02);Anthropic 路演簡報(2026/11),智璞產業趨勢研究所製作 2026/11/11
表三最重要的訊息不是覆蓋率低,而是定價高低改變不了覆蓋率。從定價下緣到上緣再加超額配售,公司拿到的新股募資差約 160 億,覆蓋率只差 2 個百分點;即使當初真的以 2 兆募 1,000 億,覆蓋率也只會再多 4 個百分點。這帶來三個後果。
第一,IPO 不是最後一輪融資,是後續股權供給的起點。Broadcom 420 億與 Google 200 億的票據購買協議,都約定以十日均價(Broadcom 為九折)轉成股票,這是已經簽好的後續稀釋方式;Broadcom 部分以 9% 計息,控制權變更時可要求 150% 現金償還。第二,2027 至 2028 年是承諾高峰,S-1 自己預告 SpaceX、Broadcom、Google、Amazon、Microsoft 的新容量陸續上線後,算力成本年化會升到現在的 3 至 4 倍,並三度提到利潤率「可能壓縮」。如果營收沒跟上,公司要在股價可能不理想的時候再融資,或跟供應商重談合約,兩者都是負面催化。第三,對債權市場來說,Anthropic 的付款能力就是neocloud(新創雲端算力業者)的信用。2026 年公開定價的 neocloud 合約 1,570 億中,Anthropic 佔 900 億;10 月 CoreWeave 跌 36%、2031 年到期債券殖利率升到 15.76%,市場已經在用信用面的方式讀這條鏈。
覆蓋率低不代表會違約,而是代表 IPO 投資人買到的是一家「必須持續成長才能自我融資」的公司,這跟 SpaceX 有 Starlink 現金流墊底的狀況不同。市場能不能消化 1,000 億?可以,但條件跟 6 月不一樣:Fed 10 月 28 日按兵不動但有兩席主張升息,12 月升息機率約 85%、十年期公債殖利率接近 5%、投資人剛從 CoreWeave 學會讀承諾表。我判斷承銷團會優先確保首日不破發,而不是硬撐 2 兆的估值,規模可能壓到 750 至 900 億、估值落在 1.8 兆以下:少募 100 億,換掉破發風險。依據 11 月 Anthropic 發布的資料,公開發行加同步私募合計 838 至 904 億,落在這個區間,估值則比我預期的還低。從 9 月的「約 2 兆」到 S-1 公開當天 WSJ 的「1.5 至 2 兆」,再到賭盤上「高於 2 兆」的機率一個月內從 62% 掉到 40%,賣方的錨點其實已經在往後退,只是退得不聲不響。
七、錨會往哪移:短期變數與驗證點
能讓定價落在區間下緣、甚至下修的三個可能因素:一是第四季的成長率,第三季 169.6 億、季增 47% 已符合預期,但若第四季季增低於 20%,2026 全年落在 536 億以下,2027 年基準情境 1,380 億的可信度下降,估值直接下修;二是 neocloud 的信用壓力外溢,CoreWeave 債券殖利率已近 16%、Firmus 撤回 IPO、Nscale 估值被腰斬,若定價前再出現信用事件,投資人會把 9,009 億承諾表重新讀成或有負債;三是利率與市場情緒,11 月上旬 AI 類股重挫、Nasdaq 一週跌 5.5%,升息對高倍數成長股最不利,Fed 12 月是否再升息是上市後第一個總經變數。
而能讓定價落在區間上緣、甚至上修的三個是:一是獲利的品質,第三季雖因 50 億高價短期算力與 20 億非現金捐贈配對轉為營業虧損 5.67 億,調整後營業利益仍有約 25 億、利益率 15%,S-1/A 也說明短期算力會由 Anthropic Direct 的長約產能取代;在 OpenAI 據報仍大幅虧損的對照下,單位經濟已經成立;二是錨定投資人,依據 11 月 Anthropic 發布的資料,Google、NVIDIA、AMD、Broadcom、Micron、Microsoft 與台積電已承諾以 IPO 價格認購 260 億同步私募,加上 Series H 領投的 Altimeter、Dragoneer、Greenoaks、Sequoia 若加碼,公開市場要消化的規模會低於帳面;三是稀缺性,ANT 是 2027 年前唯一能在公開市場買到的前沿模型公司純股權(OpenAI 據傳 2027 年上市),單張 10 億起跳的機構需求,意味長線資金已在排隊。
四個驗證點:11 月 18 日的最終定價落在區間哪一端、超額配售是否執行,以及第四季是否守住 20% 以上的季增;上市首月股價能否守住發行價;CoreWeave 2031 年債券殖利率是否回落至 12% 以下;Fed 12 月 8 至 9 日會議前的利率期貨變化。這四件事會在一個多月內陸續揭曉,到時候再回頭看,就知道 1.3 至 1.4 兆這個錨是低估還是剛好。

延伸閱讀
常見問題(FAQ)
Q1:Anthropic IPO 的定價區間是多少?
依11月發布的資料,Anthropic每股定價區間為70至78美元,發行8.25億股,公開發行募資578至644億美元,完全稀釋股數換算的估值約1.3至1.4兆美元,比S-1公開當天市場傳聞的區間下緣還低一到兩成。
Q2:為什麼Anthropic的合理估值會落在1.3至1.4兆而非市場傳聞的2兆?
因為營收結構與算力承諾是合約寫死的事實:近半營收經CSP marketplace以總額法認列、通路費率約35%,且收費三家同時是算力供應商、股東與競爭者,議價力受限;另外算力承諾約9,009億美元,是第三季年化營收的13倍,成本已先鎖死,營收能否追上仍是未知數,使估值承壓。
Q3:Anthropic的算力與基礎設施承諾規模有多大?
11月發布的資料揭露,Anthropic算力與基礎設施承諾約9,009億美元,是第三季年化營收的13倍,代表成本已先鎖死,而營收尚未到位,市場等於押注2027到2028年營收能否追上這個成本階梯。
Q4:Anthropic私募股價在過去一年多漲了多少?
依S-1附註揭露,以9月17日10比1分割換算,Series E每股5.61美元、Series F為14.10美元、Series G為25.91美元、Series H為58.90美元,十四個月內漲了10.5倍,其中最後四個月就漲了127%。
Q5:Anthropic近期的營收成長與獲利狀況如何?
S-1與S-1/A顯示,2026年前三季營收332.4億美元,為去年同期13倍;季度營收七季內成長45倍。2026年第二季出現首次GAAP營業利益9.74億美元,但第三季又轉為營業虧損5.67億美元,顯示獲利尚不穩定。