封測產業日報
共收錄 20 則產業相關新聞 · 3 則精選深度分析
精選深度分析
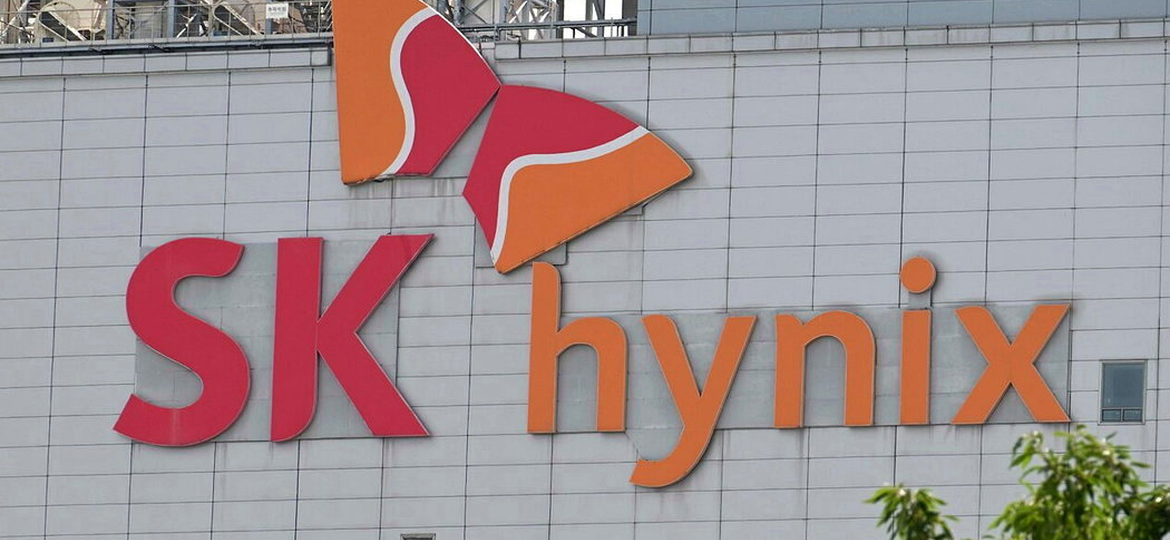
SK 海力士來台釋千億大單,找上力成、和碩代工,挹注兩台廠營運熱轉
關鍵事件
SK海力士旗下NAND與SSD品牌Solidigm正式來台釋單,委由力成與和碩進行企業級SSD的ODM生產,客戶最快2024年12月24日即可收到台灣製造(MIT)產品。此次在台新增ODM據點的核心邏輯,是讓Solidigm就近嵌入台灣龐大的AI伺服器供應鏈,與鴻海、廣達、緯創等系統廠形成更緊密的垂直整合。訂單規模估計每年高達數百億至千億元新台幣,力成負責封測端製造,和碩負責系統組裝整合,兩者分工互補。
關鍵數據
估計年訂單規模數百億至千億元新台幣;集邦科技預估2024年企業級SSD位元需求年增逾80%;Solidigm預告客戶自2024年12月24日起收到台灣出貨產品;企業級SSD第4季價格漲勢預期加快;AI推論基礎設施擴建帶動即時資料檢索、快取及高容量儲存需求同步攀升。
市場重要性
Solidigm此次來台釋單,標誌著企業級SSD供應鏈正式向台灣伺服器生態系深度整合,對力成而言是記憶體封測業務之外再開一條高單價企業SSD製造營收來源。從產業結構觀察,韓系原廠選擇在台設立ODM據點而非擴充自有產線,反映台灣同時具備封測製造品質、伺服器系統整合能力與AI客戶地理接近性三重優勢,短期難以被複製。集邦科技預估企業級SSD位元需求年增逾八成,多數新增供給已被預訂,台廠此時切入具備相當能見度。對力成而言,此單有助於分散其記憶體封測單一客戶集中風險,並拉升整體平均售價結構。
⚠ 反面觀點
千億訂單規模目前仍是供應鏈估算,尚無公開合約金額佐證,且Solidigm在台僅為ODM委託製造而非獨家長約,一旦韓系自有產能回升或競爭者削價,台廠議價能力將受壓;力成本業仍以HBM與DRAM封測為主,SSD模組組裝的毛利率結構遠低於封測核心業務,營收放大但獲利貢獻有限的風險不可忽視。
📍 接下來觀察
- 力成與和碩2024年Q4財報中企業SSD相關營收佔比與毛利率是否明顯提升
- Solidigm是否如期於12月24日啟動台灣出貨,供應鏈交期與良率表現
- 集邦科技企業級SSD位元需求預估是否持續上修,第2季後價格走勢是否如預期加快
- 力成是否取得更多Solidigm新世代產品訂單,或進一步擴展至其他韓系原廠合作
- SK海力士是否在台設立永久性製造或研發據點,深化供應鏈在地化布局
- 台灣AI伺服器供應鏈垂直整合深度能否形成對其他亞洲競爭者的護城河
❓ 常見問題
力成這次接的訂單是「封測」還是別的業務?對它的獲利影響有多大?
這次力成接的是企業級SSD的ODM製造業務,屬於模組組裝範疇,與其傳統記憶體封裝測試略有不同;ODM組裝毛利率通常低於封測核心業務,因此訂單金額雖大,對整體毛利率的拉升幅度需保守看待。
Solidigm是什麼公司?和SK海力士是什麼關係?
Solidigm是SK海力士於2021年以約90億美元收購Intel NAND與SSD業務後所成立的子品牌,專注NAND快閃記憶體與企業級SSD產品,是全球前三大企業SSD供應商之一。
為什麼Solidigm要來台灣找廠商做SSD,自己在韓國做不行嗎?
台灣同時聚集鴻海、廣達、緯創等全球最大AI伺服器製造商,SSD需與伺服器系統整合後才交付資料中心,Solidigm在台設點可就近配合客戶生產、縮短交期,是供應鏈地理整合的戰略考量,而非單純成本因素。
個股:鴻勁 (7769) 10/13–10/20 受邀參加元大證券舉辦之美國海外路演 (NDR)
關鍵事件
半導體封測設備廠鴻勁精密(7769)受元大證券邀請,於2024年10月13日至10月20日赴美國進行海外法人說明路演(NDR),向北美機構投資人介紹公司業務與展望。NDR為公司主動接觸國際資金的標準動作,通常伴隨業績能見度提升或新產品商機啟動。由於content_excerpt無正文,細節依公開資訊推斷。
關鍵數據
路演期間為2024年10月13日至10月20日,共約8天;主辦券商為元大證券;鴻勁精密主要產品涵蓋半導體封裝設備(點膠機、切割機等),近年積極切入先進封裝周邊設備市場,2023年營收約新台幣20億元級別(依公開資訊估算)。
市場重要性
台灣封裝設備廠赴美進行NDR,反映國際法人對本土封裝設備供應鏈的關注度正在升溫,鴻勁此行具有拓展外資持股比例與提升品牌能見度的戰略意義。在先進封裝(CoWoS、Fan-Out)浪潮下,周邊封裝設備廠往往是最晚被外資納入追蹤清單的環節,NDR是縮短這段落差的關鍵動作。然而單一NDR活動本身不代表訂單能見度改變,需搭配後續法說或財報數字才能確認實質效益。對整體台灣封裝設備產業而言,此類路演活動頻率增加,顯示外資正系統性地建立對台灣中小型封裝設備廠的認識框架。
⚠ 反面觀點
NDR路演屬公司IR(投資人關係)的例行動作,並不等同於訂單或業績的實質突破;鴻勁市值與流動性相對有限,外資實際建倉空間受限,路演效果往往止於短期股價波動,缺乏持續性催化劑支撐。
📍 接下來觀察
- 路演結束後外資買賣超變化,是否出現持續性買盤
- 鴻勁Q3財報(預計10月底至11月公布)營收與毛利率是否符合或超越市場預期
- 鴻勁是否取得先進封裝相關設備(如倒裝焊、底部填充)的新客戶認證或量產訂單
- 元大是否後續發布鴻勁研究報告並給予目標價,帶動更多券商跟進覆蓋
- 台灣封裝設備廠能否在先進封裝設備市場取得對ASMPT、Besi等國際大廠的份額突破
- 鴻勁是否啟動海外設廠或與國際封測廠建立長期戰略供應關係
❓ 常見問題
什麼是NDR路演?對公司股價有什麼實際影響?
NDR(Non-Deal Roadshow,非交易目的路演)是公司管理層赴海外與機構投資人一對一會面的IR活動,目的是提升外資對公司的認識;短期可能帶動外資買盤與股價波動,但不代表訂單或業績有實質變化。
鴻勁是做什麼的?和日月光、京元電這類封測廠有什麼不同?
鴻勁精密是封裝設備製造商,提供點膠、切割等封裝製程所需機台;日月光、京元電則是使用設備來提供封裝測試服務的OSAT廠,兩者屬於上下游關係,鴻勁的客戶群即包含這類封測廠。
這次路演代表鴻勁有拿到新訂單嗎?
不代表。NDR是投資人關係活動而非業務洽談,目前無公開資訊顯示鴻勁同期宣布新訂單;投資人應等待後續財報或重訊才能確認業績能見度是否真正改善。
台積電 CoWoS 拚22萬片!日月光等 OSAT 同步擴軍,法人再上修 EPS 目標價:明年再撒800億美元

關鍵事件
台積電CoWoS先進封裝產能目標上看每月22萬片,法人同步上修日月光等OSAT廠的EPS預估與目標價,並預期AI基礎設施相關資本支出明年將再投入800億美元規模,帶動先進封裝與測試需求持續擴張。由於content_excerpt為空,以下分析依標題與產業公開資訊重建事件輪廓。OSAT廠在CoWoS外溢訂單、高速測試需求及Bump/RDL等周邊製程上同步受惠,法人上修目標價反映市場對2025年封測景氣的樂觀預期。
關鍵數據
台積電CoWoS月產能目標約22萬片(WSE,晶圓當量);AI基礎設施資本支出預估明年再投800億美元;台積電2024年先進封裝(含CoWoS、SoIC)營收佔比預估突破10%;日月光2024年法人預估EPS區間約8–9元新台幣(依市場共識估算);全球先進封裝市場規模預估2027年達650億美元(Yole Group數據)。
市場重要性
台積電CoWoS擴產至22萬片月產能,是AI晶片供應鏈中目前最具硬數據支撐的擴產里程碑,直接拉動日月光等OSAT承接外溢訂單的規模與時間表。法人上修EPS與目標價的背後邏輯,是800億美元AI資本支出承諾提供了需求能見度,使封測廠的訂單預測模型得以往後延伸至2025–2026年。然而CoWoS主力產能仍由台積電自有,OSAT真正可承接的量體集中在測試、Bump前段與扇出型外溢部分,毛利率結構差異顯著。多家媒體雖同步關注此題材,但EPS上修幅度與實際落單時程的落差,仍是投資人最需謹慎核實的關鍵變數。
⚠ 反面觀點
CoWoS 22萬片目標為台積電長期規劃數字,實際爬坡進度與良率仍存在不確定性;法人上修目標價多基於AI資本支出的整體樂觀假設,但OSAT廠在先進封裝環節的議價力受限,加上愛德萬等測試設備交期拉長可能壓抑擴產節奏,EPS上修若未能在季報中落地,股價修正風險不容低估。
📍 接下來觀察
- 台積電2024年Q3法說(10月中旬)是否正式揭露CoWoS產能爬坡進度與2025年擴產指引
- 日月光Q3財報先進封裝相關營收佔比與毛利率變化,驗證法人上修EPS的合理性
- NVIDIA Blackwell系列晶片量產出貨時程,是否帶動CoWoS外溢訂單向OSAT加速釋放
- 800億美元AI資本支出落地節奏,CSP(雲端服務商)實際採購訂單是否符合預期
- 台積電與OSAT在先進封裝市場的邊界如何重劃,CoWoS外包比例是否出現結構性提升
- 混合鍵合(Hybrid Bonding)等次世代封裝技術成熟後,CoWoS市場份額是否面臨技術替代壓力
❓ 常見問題
CoWoS是什麼?為什麼台積電擴產這個對封測廠有好處?
CoWoS(Chip on Wafer on Substrate)是台積電的2.5D先進封裝技術,讓AI晶片與HBM記憶體堆疊在同一基板上以大幅提升頻寬;台積電產能滿載時,周邊的測試、Bump及部分外溢封裝工序會釋給日月光等OSAT廠,帶動封測廠的高階訂單與單價提升。
法人說明年AI資本支出800億美元,這筆錢會有多少流向台灣封測廠?
800億美元為AI基礎設施整體資本支出(含伺服器、網路、廠房),直接流向封測的比例有限,但每顆AI晶片都需封裝測試,需求量體的放大仍可實質拉升封測廠營收,只是不可將整體資本支出數字直接換算為封測業績。
日月光的目標價被上修,是不是現在就該買?
法人目標價上修反映的是對未來12個月業績的樂觀預估,但CoWoS外溢訂單實際落地時程與EPS實現進度仍有不確定性;建議等待季報數字驗證後再評估,避免在題材高點追價。