智慧眼鏡供應鏈台灣的隱憂與潛力
智璞產業趨勢研究所:余適伯
隨著AI從雲端走向地端成為必然,載具的需求正在浮現。2026年第二季,雷朋母公司EssilorLuxottica財報顯示AI眼鏡營收幾乎翻倍;Ray-Ban Meta上市以來的累計銷量,也已站上1,500萬副。放眼整體市場競爭,也從Meta一家獨跑,開展為小米、阿里、雷鳥、Rokid群起的多強局面。
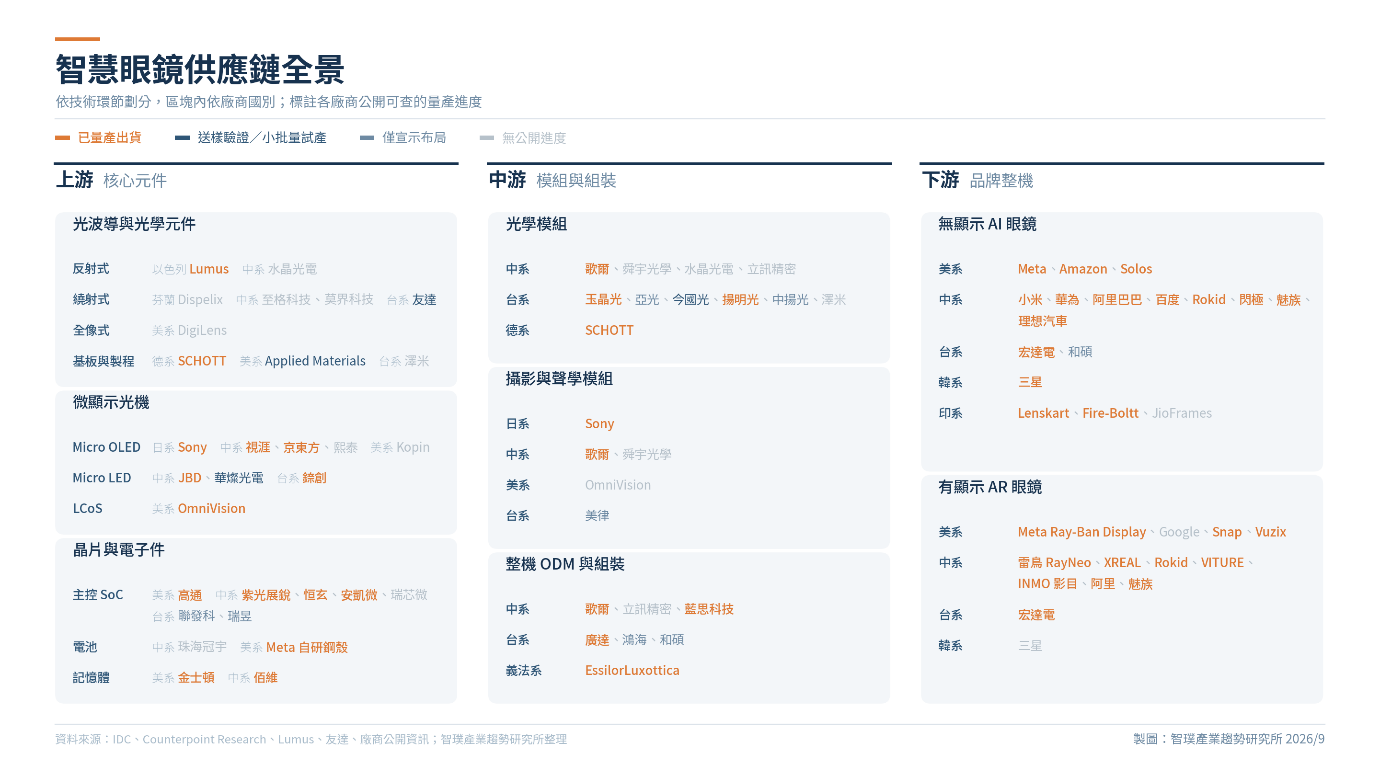
若把焦點放回產品本身,拆開一副Ray-Ban Display可以發現:鏡片波導是以色列的技術,玻璃基板來自德國,把畫面送進波導的光機是美國晶片;波導量產交給了台灣,整組光路模組在中國組裝,鏡框掛的則是義大利的牌子。一副眼鏡跨六個國家,可知現階段供應鏈仍是群雄並立的格局,沒有一家能獨力做完;而這條上游打技術、中游拚規模、下游靠品牌的三層供應鏈,價值分布極不平均。若以成本來看,光學顯示部件吃掉整機成本四到五成,主控晶片佔兩到三成,七八成落在上游區塊。
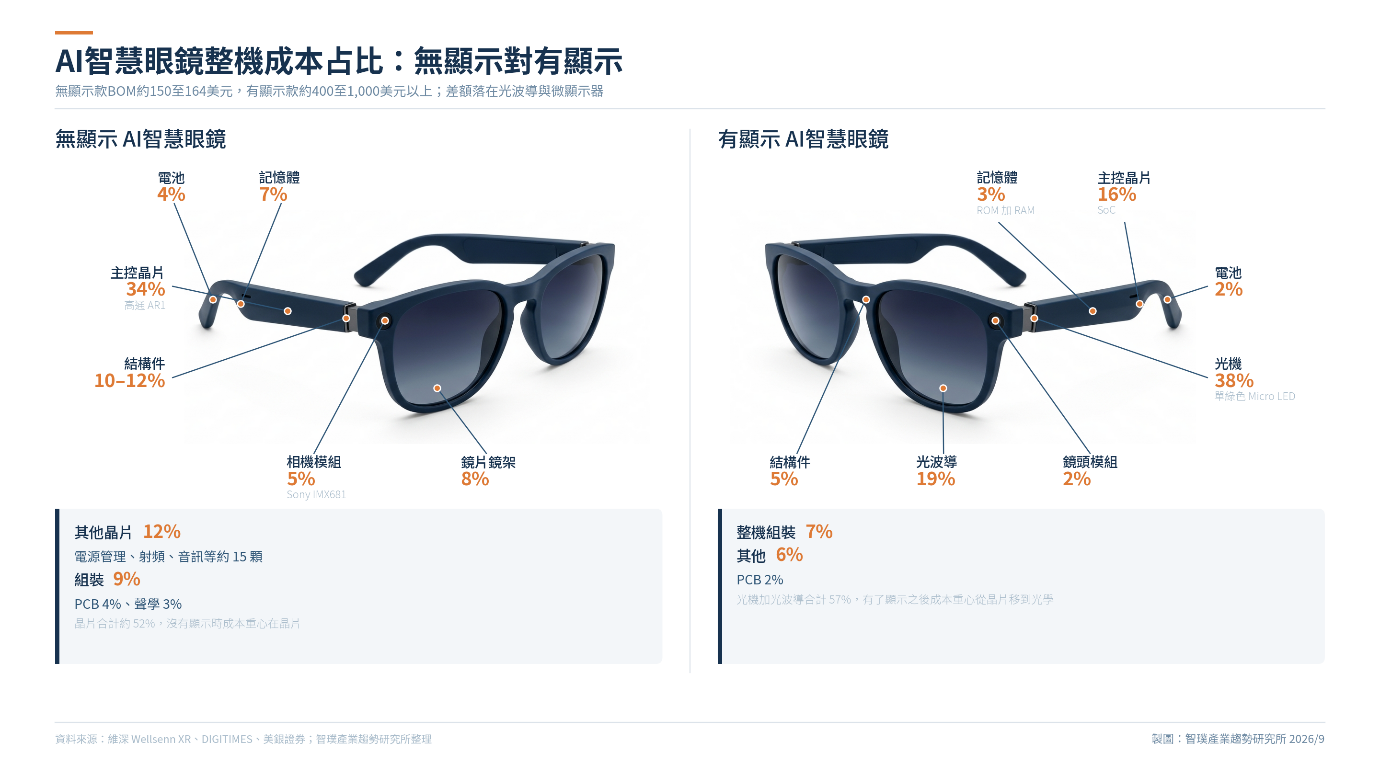
我們想了解的是,台灣供應鏈是否有足夠的技術底蘊,在中上游站穩腳跟,並在AI伺服器供應鏈之外,為台廠帶來另一個成長動能。
現階段參與不深的台系供應鏈
把整條產業鏈攤開來看,目前台系廠商在名單上約有十五家,實際有貨在出的,加上廣達、錼創與宏達電,一共五家。光學元件廠揚明光在2026年第二季法說會上談到AR眼鏡業務時表示,目前有三家客戶,其中兩家是北美一線品牌,一家去年就已開始量產、預計今年下半年量產第二代產品;鏡頭廠玉晶光則被法人指出已進入Meta供應鏈。看似台廠從光學元件、相機鏡頭到波導代工,已開始切入主流品牌廠,但若深入分析我們可以看到,玉晶光的相機鏡頭是拍照用的,跟顯示畫面無關;廣達替Lumus代工波導,設計與專利仍在Lumus;宏達電雖然有自己的品牌,但IDC第一季的排名並未進入前五。而真正進入顯示系統的揚明光與錼創則各有隱憂,揚明光以二十多年投影機技術出貨AR眼鏡的光機元件,但決定光機勝負的顯示晶片並非它的專長;另一家台廠錼創量產的是顯示晶片,但現階段出貨的只有單色綠光,全彩仍在樣品階段。由此可知,智慧眼鏡新增的三個關鍵零組件,波導、光機晶片與主控晶片,前兩個台廠有立足點但尚未進入競爭核心,第三個則還沒有台廠在。
其餘廠商則大多仍在研發與認證的路上,今國光今年才開始與Google合作開發波導與光機,準備小批量生產;友達雖已展出3.9克的全彩波導,量產時程仍在2027年之後;聯發科與瑞昱現階段仍在布局。因此,台灣廠商雖然在智慧眼鏡供應鏈上,但目前量產的產品都在關鍵零組件的外圍。
中系供應鏈齊全,台廠需要拚關鍵技術
回顧台灣電子業從手機到筆電,台廠在組裝部分已無法跟中國廠商競爭,而在智慧眼鏡的組裝部分,中國從市場到供應鏈更具備三個台廠難以取得的優勢。首先是品牌帶領,2025年下半年小米、阿里巴巴、雷鳥、Rokid等十餘個中國品牌接連推出新品,先把本土零件廠的量做出來,JBD的Micro LED光機截至去年底已導入近五十款眼鏡,紫光展銳與恒玄的主控晶片見於小米與閃極的拆解。第二是速度,深圳華強北去年月均出貨突破十萬副、近四成外銷,完整的供應鏈將打樣週期壓到六十八小時。第三是規模,據美銀證券的報告,全球AI眼鏡供應鏈逾八成企業來自中國,IDC也估計2026年中國廠商出貨將佔全球四成五。在專利與技術上,台灣暫時不在領先集團;而既有零組件與組裝部分,台廠亦難以在這紅海市場中看到機會。
以產業面著手分析台灣廠商在智慧眼鏡供應鏈上的機會,我們試圖從台灣在AI伺服器的成功尋找蛛絲馬跡。過去幾年,台廠之所以能在AI投資浪潮下維持強大的競爭力,主要有四大成功要素。
首先是「非紅供應鏈」的外部需求,2018年美中貿易戰後,台灣伺服器廠把產線移往台灣、墨西哥與東南亞,中國佔全球伺服器產量降到三成以下。其次是「AI伺服器超高價格」,一台AI伺服器動輒上千萬,如此昂貴的售價,導致在生產過程中任一環節的出錯都將造成難以彌補的損失;因此推動品牌端需與供應鏈緊密合作,從晶片設計、製程、零件生產、模組組裝、整機裝機到測試,每個環節都需要廠商與品牌緊密配合。在此要求下,台灣的第三個成功要素「產業聚落完整」成為關鍵,從晶片生產、載板、測試設備、電源、散熱等供應鏈都在台灣,足以撐得住這種合作的需求。基於前三個要素,進而造就第四個成功要素「成為規格制定者」,自此在AI伺服器領域台廠開始走進規格。
拿這四個要素對比智慧眼鏡產業,客戶沒有非中國要求,組裝與模組既非超高價值,也不需要伺服器等級的工程精密度,台灣的眼鏡零組件聚落尚未成形、也沒有足夠的市場與品牌,更沒有平台拉著台廠一起設計;我們很難在整條產業鏈上與中系供應鏈抗衡。因此,台灣不該在這一環跟中國拼成本,得從現階段難以克服的痛點著手,進而佔住供應鏈的關鍵節點。
拿住顯示模組,切入設計規格
現階段最難克服的痛點,其實是同一個問題。續航、重量、亮度三者互鎖,一言以蔽之,是在最輕的條件下每瓦能發出多亮的光;而這個關鍵落在光機上。現階段兩個主流方案,Meta採用的LCoS(Liquid Crystal on Silicon,矽基液晶)與Sony主導的Micro OLED,在亮度與功耗上都有天花板。
有鑒於此,品牌廠已把要求寫成規格:光機功耗小於300mW、體積小於1cc、重量小於3克。目前看來只有Micro LED有機會同時達標,其亮度是OLED的五倍,免用分光鏡可把體積壓到0.4cc以下;但全彩化困難,工研院預估要到2028年才會成熟。2025年全球Micro LED面板營收成長150%,其中AR眼鏡佔58%;目前領先的為中系的JBD,其全彩光機已用在雷鳥X3 Pro上。台灣Micro LED上也有廠商,富采旗下晶成與鴻海2023年就做出0.12吋、6500 PPI的樣品,鴻海再以量子點做到全彩;Micro LED廠錼創的0.18吋AI眼鏡微顯示器已取得美系穿戴裝置客戶訂單,今年再與追風科技做出首支彩色高解析樣機。Apple與Meta因三星的Micro LED進度不如預期,傳出轉而與富采合作。
但一顆晶片進不了規格,一個模組才能。廣達在台灣的波導產線,加上持有的Lumus一成股權,若與友達的奈米壓印波導、揚明光的光機光學元件、澤米的鍍膜,湊在一起就是眼鏡版的機櫃整合。微顯示晶片從設計階段就得跟波導和品牌綁在一起,這種從設計端開始的綁定,正是四要素裡的緊密合作。可知台灣具備從光機到光學模組的整合條件,只是目前還沒有一個把這條線串起來的產品。
距離全彩成熟還有兩年。隨著AI持續發展,智慧眼鏡的應用與生態系將趨於成熟,成本與價格也將走入量產爆發期;台灣廠商能否在這條鏈上佔住關鍵節點,還得看這個領域的研發投入與技術發展,預計兩年後會有答案。
延伸閱讀
常見問題(FAQ)
Q1:智慧眼鏡的玻璃基板供應鏈由哪些國家分工?
以Ray-Ban Display為例,鏡片波導採用以色列技術,玻璃基板來自德國,將畫面送進波導的光機是美國晶片,波導量產由台灣負責,整組光路模組在中國組裝,鏡框則掛義大利品牌。一副眼鏡橫跨六個國家,顯示現階段供應鏈仍是群雄並立,沒有任何一家能獨力完成。
Q2:智慧眼鏡的成本主要集中在哪些零組件?
以整機成本結構來看,光學顯示部件約佔四到五成,主控晶片佔兩到三成,合計七、八成的成本集中在上游區塊。這代表智慧眼鏡供應鏈的價值分布極不平均,上游技術門檻高、獲利集中,中游拚規模,下游則依靠品牌價值。
Q3:為什麼智慧眼鏡市場近期快速成長?
隨著AI從雲端走向地端成為必然趨勢,載具需求正在浮現。2026年第二季,雷朋母公司EssilorLuxottica財報顯示AI眼鏡營收幾乎翻倍;Ray-Ban Meta自上市以來累計銷量也已突破1,500萬副,顯示消費端需求正快速擴大。
Q4:智慧眼鏡市場有哪些主要競爭者?
市場競爭已從Meta一家獨跑,轉變為多強並立的局面。除了Meta與雷朋母公司EssilorLuxottica之外,小米、阿里、雷鳥、Rokid等業者也陸續投入,形成群起競逐的態勢,使整體產業競爭格局更為多元。
Q5:智慧眼鏡供應鏈的三層結構是什麼?
智慧眼鏡供應鏈可分為三層:上游打技術,如波導、玻璃基板與光機晶片;中游拚規模,負責波導量產與光路模組組裝;下游靠品牌,由具知名度的眼鏡品牌銷售。台灣目前主要切入波導量產環節,屬於中游規模製造的角色。
 SEMICON Taiwan 2026 兩大光通訊龍頭在 Scale-up 同時押注 VCSEL?