
生醫大健康產業日報
共收錄 15 則產業相關新聞 · 3 則精選深度分析
精選深度分析
細胞治療邁向個人化時代:富禾生醫攜手國際專家聚焦精準醫療產業化
關鍵事件
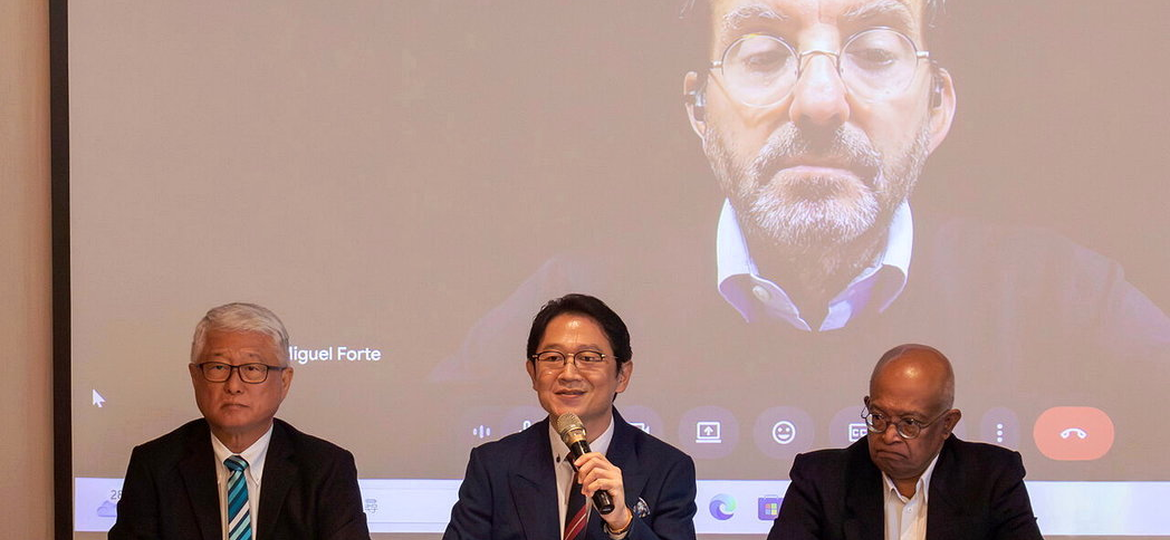
富禾生醫(7773)舉辦國際免疫細胞治療高峰會,展示其EBaT8、ACC及Phyduxon-T三大細胞治療技術平台,並披露2024年起已發表13篇研究論文、取得15項全球發明專利,且於2025年與台北榮總展開臨床試驗合作。EBaT8技術針對EBV相關腫瘤的專一性T細胞療法已進入Phase I/IIa臨床試驗,顯示公司從研究階段正式跨入臨床驗證階段。此次邀請ISCT理事長及馬來西亞腫瘤顧問醫師出席,意在為後續技術授權與東南亞市場合作鋪路。
關鍵數據
富禾生醫2024年起發表13篇精準診斷及再生醫療研究論文;取得15項全球發明專利授權;EBaT8已進入Phase I/IIa臨床試驗;全球細胞與基因治療市場規模預估2030年將突破750億美元(Allied Market Research);台灣再生醫療法於2023年通過,為細胞治療商業化提供法規基礎;自體細胞治療製造成本目前每療程約30–50萬美元,為商業化主要瓶頸。
市場重要性
富禾生醫此次高峰會標誌台灣本土細胞治療業者正從「技術開發期」向「臨床驗證與國際授權期」結構性轉型,具指標意義。EBaT8鎖定EBV相關腫瘤(包括鼻咽癌、EBV陽性胃癌)在亞洲人群發病率顯著高於歐美,東南亞市場開拓邏輯清晰,與ISCT理事長共同出席更有助提升國際授權談判的信譽背書。ACC與Phyduxon-T若能實現「先天+後天免疫串聯」,理論上可突破傳統CAR-T對實體腫瘤療效不佳的核心瓶頸,技術路線差異化明顯。整體而言,台灣細胞治療產業鏈在再生醫療法規基礎確立後,正進入一波密集的臨床資料讀出與技術外授窗口期。
⚠ 反面觀點
富禾生醫目前臨床試驗僅處Phase I/IIa早期,距商業化授權仍有5–8年資本消耗期,且台灣細胞治療廠商普遍面臨製造成本高、健保給付缺席、病患族群規模有限等三重壓力;國際大廠如Novartis、Bristol-Myers Squibb已在CAR-T領域建立深厚專利護城河,台廠若無差異化的療效數據支撐,技術授權談判溢價空間恐相當有限。
📍 接下來觀察
- EBaT8 Phase I/IIa臨床試驗安全性與初步療效數據是否於近期醫學會議公開揭露
- 富禾生醫與馬來西亞MAAFIM或東南亞醫療機構是否簽署實質合作備忘錄
- 台北榮總合作臨床試驗收案進度與期中分析結果
- ACC及Phyduxon-T技術是否啟動IND申請或進入正式臨床階段
- 台灣再生醫療產業能否建立自主CDMO製造能量以降低細胞治療每療程成本至可商業化水位
- EBV相關腫瘤細胞治療在東南亞市場的健保或商業保險給付政策能否到位
❓ 常見問題
富禾生醫的EBaT8技術和現有CAR-T療法有什麼不同?
EBaT8是針對EBV病毒相關腫瘤的專一性T細胞療法,利用病毒抗原引導免疫攻擊,與CAR-T以基因工程改造T細胞的路線不同;EBaT8在亞洲常見的鼻咽癌、EBV陽性胃癌等癌種上具較強的疾病鎖定邏輯,且製備複雜度相對較低。
富禾生醫這次峰會之後,最快什麼時候可能有商業化產品上市?
EBaT8目前處於Phase I/IIa早期臨床,依正常時程需經Phase II/III完整試驗及主管機關審查,樂觀估計最快2030年前後才可能在台灣或東南亞市場取得商業化授權,期間技術授權收入為較可能的短期現金流來源。
Phyduxon-T細胞同時具備「殺癌」與「抗原呈現」是什麼意思,這有多重要?
一般細胞治療只負責直接殺傷癌細胞,Phyduxon-T若能同時呈現腫瘤抗原給免疫系統,等於能激活患者自身的持久性免疫記憶,理論上可延長療效並降低復發率;若臨床數據確認此雙重功能,將是實體腫瘤細胞治療領域的重要突破。
虛擬生技公司部署數千個AI科學家代理,全力投入新藥探索
關鍵事件
一家以「虛擬生技公司」模式運營的AI新創,透過部署數千個平行運作的AI科學家代理(AI agent),自動執行假說生成、文獻回顧、分子設計與實驗規劃等藥物探索流程,試圖以極低人力成本複製傳統大型藥廠的研發能量。此模式代表AI在生技領域的應用從「輔助工具」升級為「自主研發主體」,是生成式AI與多代理架構在生命科學領域的重要落地案例。由於原文內容摘要未能完整擷取,分析以該技術方向的產業背景為主要依據。
關鍵數據
全球AI藥物研發市場規模2023年約18億美元,預估2030年將達到40億美元以上(Grand View Research);Recursion Pharmaceuticals市值約20億美元;傳統新藥從探索到上市平均耗資26億美元、歷時12–15年;AI驅動的藥物探索平台號稱可將先導化合物發現周期壓縮至傳統的1/3–1/5;OpenAI、Anthropic等大型語言模型廠商已開始與藥廠簽署生命科學專項合作協議。
市場重要性
多代理AI架構(multi-agent AI)進入藥物探索,正在重新定義「研發人力」的邊界,這是繼AlphaFold顛覆蛋白質結構預測後,AI對生技產業最具結構性衝擊的新一波浪潮。虛擬生技公司模式若能驗證,將大幅壓低新藥探索的固定成本門檻,使小型新創得以在無濕實驗室的情況下與大廠競爭早期管線。對台灣而言,具備AI與生醫跨域能量的團隊(如台灣人工智慧實驗室、工研院生醫所)存在切入此賽道的機會,但關鍵在於能否取得高品質的臨床與組學訓練資料。從產業結構看,這一趨勢對CRO(合約研究機構)的傳統人力密集業務模式構成長期替代威脅。
⚠ 反面觀點
AI代理在文獻回顧與分子生成上表現亮眼,但藥物探索最難的環節——體內藥效、毒性預測與臨床轉譯——目前AI的預測準確率仍遠不足以取代濕實驗室驗證,「虛擬生技公司」的成藥率若未能顯著優於傳統方式,其低成本優勢將被漫長的臨床失敗所抵銷,業界目前仍缺乏AI主導發現、成功上市的實際案例作為驗證。
📍 接下來觀察
- 該虛擬生技公司是否披露具體的先導化合物進入IND申請或臨床前完整數據
- Recursion、Insilico等AI藥物探索平台近季財報中AI代理功能的商業化進展揭露
- AI代理發現的候選藥物能否在12個月內完成臨床前驗證並進入Phase I,作為模式可行性指標
- 大型藥廠(如Pfizer、Roche、AstraZeneca)是否宣布與多代理AI平台的實質管線共同開發協議
- 多代理AI平台的成藥率是否能與傳統藥物探索達到統計顯著差異,決定此商業模式的根本可行性
- AI自主研發的藥物在FDA/EMA審查中的監管框架與資料可解釋性要求能否到位
❓ 常見問題
「AI科學家代理」和一般的AI輔助藥物設計有什麼不同?
一般AI輔助藥物設計是科學家下指令、AI執行單一任務(如分子對接或活性預測);AI科學家代理則是讓多個AI自主循環執行「提出假說→設計實驗→分析結果→修正假說」的完整科學流程,不需要人類全程介入,大幅提升並行探索的廣度。
這種虛擬生技公司模式真的能取代傳統藥廠的研發部門嗎?
目前僅能取代早期藥物探索(Hit-to-Lead)階段的部分工作,臨床試驗、製程開發、法規申報等環節仍高度依賴人類專業判斷;更合理的預測是AI代理成為傳統藥廠的「研發加速器」,而非完全替代者,至少在2030年代前如此。
這對台灣生技或CRO公司有什麼影響?
台灣CRO業者(如藥華醫藥旗下研發服務、昱厚生技等)的早期篩選業務面臨AI替代壓力,但具備本土臨床資料、亞洲人種基因組學資料庫的業者反而可成為AI平台的訓練資料供應方,從競爭者轉為合作夥伴。
SK與同為韓國企業簽署3.15億美元協議,合作開發帕金森氏症候選藥物
關鍵事件
SK集團旗下生技部門與另一家韓國生技公司簽署總金額達3.15億美元的帕金森氏症新藥授權合作協議,顯示韓國生技產業在神經退化性疾病領域正積極以本國內部授權模式加速管線推進。帕金森氏症目前全球患者逾1,000萬人,現有療法以症狀控制為主,疾病修飾療法(DMT)市場存在極大未滿足需求,吸引各方資本大規模押注。此筆交易亦反映亞洲藥廠在CNS(中樞神經系統)領域的授權交易規模正逐步追近歐美大廠水準。
關鍵數據
協議總金額3.15億美元;全球帕金森氏症藥物市場規模2023年約62億美元,預估2030年超過100億美元;全球帕金森氏症患者約1,000–1,200萬人,亞洲佔比隨人口老化持續上升;Biogen的帕金森氏症疾病修飾療法開發多次受挫;近年CNS領域授權交易平均里程碑總額已超越腫瘤領域,成為授權金額最大的治療領域之一;SK Biopharmaceuticals旗下癲癇藥Cenobamate(Xcopri)2023年美國銷售額約3.5億美元。
市場重要性
韓國生技產業3.15億美元的帕金森氏症授權案,是亞洲藥廠在CNS疾病修飾療法領域資本配置能力顯著升級的具體證明,對全球神經退化疾病藥物開發競局具有指標性意義。帕金森氏症的疾病修飾療法至今尚無成功上市案例,但隨著Alpha-synuclein、LRRK2等靶點的研究持續深化,市場對突破性療法的期待推升了授權交易估值;SK此舉顯示韓國藥廠正從「外購授權引進」轉向「本國研發輸出」的策略升級。對台灣CNS研發業者而言,此案驗證亞洲藥廠的本土神經科學管線具備國際授權價值,值得台灣業者參照其技術平台建構路徑。
⚠ 反面觀點
帕金森氏症疾病修飾療法歷史上失敗率極高——Biogen、Roche等大廠的多個Alpha-synuclein抗體皆以臨床失敗收場,3.15億美元的里程碑金額中大部分為後期條件式付款,若候選藥物在Phase II/III同樣折戟,實際資金流出遠低於帳面數字,市場不應過度解讀此交易規模為療效確定性的信號。
📍 接下來觀察
- 合作藥物的具體靶點(Alpha-synuclein、LRRK2、GBA等)與目前臨床階段的公開揭露
- SK Biopharmaceuticals股價及市場對此授權案的反應,以評估韓國資本市場對CNS管線的定價邏輯
- 該候選藥物在6–12個月內的Phase II期中分析數據是否支持疾病修飾效果
- 其他韓國生技(如韓美藥品、Yuhan)是否跟進布局帕金森氏症,形成區域性CNS投資潮
- Alpha-synuclein、LRRK2等靶點是否能在2030年前出現具統計顯著疾病修飾效果的Phase III正讀數據,決定整個帕金森氏症DMT賽道的商業前景
- 亞洲(韓、日、台)藥廠在CNS領域能否建立對歐美大廠的差異化競爭優勢,還是最終仍以授權給跨國藥廠為主要退場路徑
❓ 常見問題
SK和韓國公司合作開發的帕金森氏症藥物,和現在市面上的藥有什麼不同?
現有帕金森氏症藥物(如左旋多巴、多巴胺促效劑)只能緩解症狀,無法阻止腦神經細胞持續退化;SK此案鎖定的應為「疾病修飾療法」(DMT),目標是從根本上減緩或阻止病程進展,這類藥物至今全球尚無成功上市案例,一旦成功將是突破性創新。
3.15億美元是一次付清還是分階段付款?
生技授權交易的慣例是「前期款(upfront payment)+ 里程碑付款」結構,3.15億美元通常是合約總潛在價值,實際前期支付金額往往僅佔10–20%,其餘依臨床進展、監管核准及銷售里程碑逐步支付,因此實際資金流動須視後續臨床成果而定。
這筆交易對台灣神經科學相關生技股有沒有影響?
直接影響有限,但具有產業信心提振效果——台灣在CNS領域布局的業者(如健亞生技、南光化學)可參照此案驗證亞洲本土CNS管線的授權市場需求;同時,台灣CDMO業者若具備神經退化疾病相關藥物的製程能量,也可能受益於韓國藥廠外包需求增加。


