
半導體產業日報
共收錄 17 則產業相關新聞 · 2 則精選深度分析
精選深度分析
Corning助攻面板雙虎衝刺面板級封裝,意圖打入台積電供應鏈,正達也搶食商機
關鍵事件
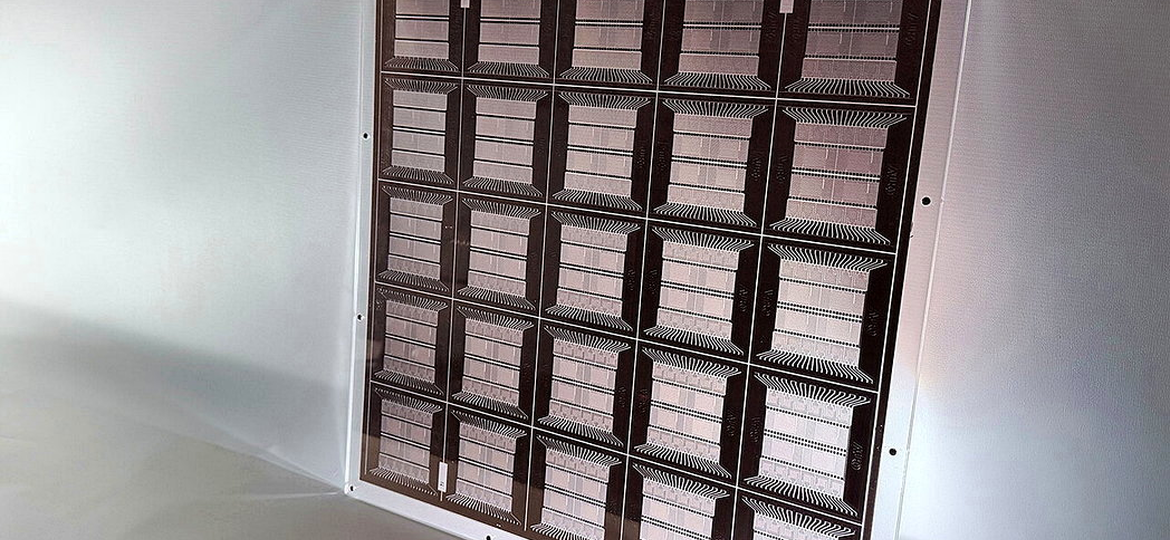
全球玻璃材料龍頭Corning攜手台灣面板雙虎群創(3481)與友達(2409),共同衝刺面板級封裝(FOPLP)及玻璃核心基板(GCS)技術,目標成為台積電面板級封裝(CoPoS)關鍵合作夥伴。群創採用業界最大620×670mm面板尺寸,完成Chip First、Chip Last及TGV等關鍵技術平台布局;友達則發展510×515mm大尺寸玻璃核心基板技術,雙雙瞄準AI高效運算、HPC與車用電子等高附加價值市場。Corning在離子交換技術、玻璃核心基板與光導通道開發上的全球領先地位,成為群創、友達跨入半導體封裝的關鍵技術背書。
關鍵數據
群創採用業界最大620×670mm面板尺寸規格;友達發展510×515mm大尺寸玻璃核心基板;群創累積逾20年大型玻璃基板黃光、蝕刻、精密加工經驗;面板級封裝(CoPoS)相較傳統CoWoS圓形晶圓封裝,單位面積材料利用率可提升逾40%;全球先進封裝市場規模預計2025年突破500億美元,面板級封裝被視為下一世代降本關鍵路徑。
市場重要性
台灣面板雙虎藉由Corning的玻璃材料科學背書切入半導體先進封裝供應鏈,標誌著顯示器產業向高階半導體製造轉型的關鍵節點,對台灣半導體生態圈具有結構性意義。面板級封裝(FOPLP/CoPoS)的核心優勢在於以方形大面板取代圓形晶圓,大幅提升單批次產出面積並攤薄固定成本,是台積電降低先進封裝成本、應對AI算力需求爆發的重要佈局。群創、友達若成功取得台積電認證,將使台灣從顯示器代工升級為AI封裝基礎設施提供者,帶動整條玻璃基板、精密加工設備與測試服務供應鏈同步受惠。此外,多家媒體同步報導顯示市場對此題材高度關注,Corning的國際品牌背書亦有助於加速客戶認證進程。
⚠ 反面觀點
面板級封裝技術距離真正量產仍有大段距離,群創、友達目前仍處於客戶認證前期,台積電CoPoS的導入時程本身存在高度不確定性;且面板廠在半導體級良率管控、潔淨室規格與設備精度上與專業OSAT存在相當差距,技術跨越風險不容低估。
📍 接下來觀察
- 群創、友達進行台積電CoPoS相關技術認證的具體時程是否有進一步官方揭露
- Corning與台灣面板廠合作的玻璃核心基板樣品送樣結果及客戶回饋
- 群創620×670mm FOPLP產線是否如期完成客戶認證並進入小量試產
- 台積電CoPoS對外合作夥伴名單正式公布,以及日月光等OSAT的競爭布局動向
- 玻璃基板能否在2027年後大規模取代矽基板成為先進封裝主流載板材料
- 面板廠跨入半導體封裝的良率與成本結構能否真正與專業OSAT競爭
❓ 常見問題
群創和友達做面板出身,真的有能力做半導體封裝嗎?
群創已累積逾20年大型玻璃基板黃光、蝕刻與精密加工經驗,並成功將LCD產線轉化為FOPLP生產基地,技術基礎具備;但半導體級良率管控要求遠高於面板製程,能否達到台積電認證標準仍是最大挑戰。
面板級封裝(CoPoS)和台積電現有的CoWoS有什麼不同?
CoWoS使用圓形晶圓(直徑300mm),面板級封裝改用方形大面板(群創最大達620×670mm),單批次可封裝面積大幅增加,理論上可顯著降低單顆晶片封裝成本,是台積電應對AI算力需求暴增的下一代降本路徑。
Corning在這件事裡扮演什麼角色?台灣廠商為何需要它?
Corning在離子交換技術、半導體級玻璃核心基板與光導通道開發上具全球領先地位,能提供群創、友達在材料科學上的技術背書與關鍵材料平台,是台灣面板廠從顯示器跨入半導體封裝不可或缺的國際合作夥伴。
面板雙虎卡位光通訊,群創傳已躋身NVIDIA、Google關鍵元件代工夥伴

關鍵事件
群創光電透過與Corning合作的玻璃光通道技術,傳出已成為NVIDIA及Google等雲端巨頭的光通訊關鍵元件代工夥伴,切入共封裝光學(CPO)市場,並已加入由台積電與日月光發起的「矽光子產業聯盟」共同制定產品規格。友達則整合集團旗下富采、鼎元等資源,以Micro LED CPO光學模組進攻資料中心10公尺短距高速傳輸市場,系統級模組已送樣AI供應鏈。雙方攜手Corning光纖解決方案,分別以玻璃光通道基板與Micro LED技術為差異化路線,搶進資料中心光互連龐大商機。
關鍵數據
群創與Corning合作的CPO方案預期可降低系統功耗達50%,並大幅提升數據傳輸頻寬;友達Micro LED CPO模組瞄準資料中心10公尺短距離高速傳輸需求;全球CPO市場規模預估2028年超過50億美元,年複合成長率逾60%;資料中心光互連整體市場2025年預計達300億美元以上;群創已加入台積電與日月光共同發起的矽光子產業聯盟。
市場重要性
群創傳出成為NVIDIA與Google的CPO關鍵元件代工夥伴,代表台灣面板廠正式打入全球AI資料中心光互連核心供應鏈,是台灣半導體與光通訊生態圈的重大結構性突破。CPO技術將光引擎與處理器封裝在同一基板,可大幅縮短電光轉換距離,是解決下一代AI加速器能耗瓶頸的關鍵路徑,台積電與日月光主導的矽光子產業聯盟納入群創,顯示產業鏈整合已實質啟動。友達以Micro LED CPO切入,整合富采(發射光源)、鼎元(接收元件)形成垂直整合生態圈,與群創的玻璃光通道路線形成差異化競爭,使台灣在CPO領域同時布局兩條技術路線,降低單一路線失敗的系統性風險。此消息若獲正式確認,將使群創、友達的估值邏輯從傳統面板週期股大幅向AI基礎設施供應商重新定位。
⚠ 反面觀點
群創成為NVIDIA、Google CPO夥伴目前仍屬「傳出」層級,尚未獲官方正式確認,市場存在過度解讀風險;且CPO技術目前仍在導入初期,量產規模與良率挑戰尚未克服,面板廠在光學精度與半導體製程整合上能否持續符合超大型雲端客戶的嚴格規格要求,仍需時間驗證。
📍 接下來觀察
- 群創是否正式對外確認NVIDIA、Google CPO代工夥伴關係,以及首批量產訂單規模
- 友達Micro LED CPO系統級模組送樣AI供應鏈的客戶回饋與認證進度
- 矽光子產業聯盟的產品規格標準制定完成時程,以及群創在聯盟中的角色深化
- CPO技術在資料中心的實際導入速度,是否符合2025-2026年市場預期時程
- 玻璃光通道基板路線與傳統矽基矽光子平台的長期技術競爭格局與標準收斂
- Micro LED CPO與傳統VCSEL光源在資料中心短距互連市場的市佔率消長
❓ 常見問題
群創做的CPO是什麼?跟一般光纖傳輸有什麼不同?
CPO(共封裝光學)是把光引擎直接封裝在AI處理器旁邊,大幅縮短電訊號轉光訊號的距離,相較傳統可插拔光模組可降低系統功耗達50%,是下一代AI資料中心解決能耗瓶頸的關鍵技術。
群創成為NVIDIA和Google的夥伴,這個消息可信度高嗎?
目前屬於「傳出」層級,尚未獲群創或NVIDIA、Google官方正式公告確認,投資人應留意消息來源為媒體報導,需等待進一步官方聲明或財報揭露才能確認訂單規模與實質營收貢獻。
友達的Micro LED CPO和群創的玻璃光通道技術,哪個比較有競爭力?
兩者技術路線不同:群創以玻璃光通道基板作為矽光子載板,主打低訊號損耗;友達以Micro LED為光源搭配巨量轉移封裝,主打高並行傳輸架構;目前業界尚未出現明確的技術標準收斂,兩條路線均有機會,最終競爭力取決於量產良率與客戶認證結果。


