
離岸風電產業日報
共收錄 5 則產業相關新聞 · 3 則精選深度分析
精選深度分析
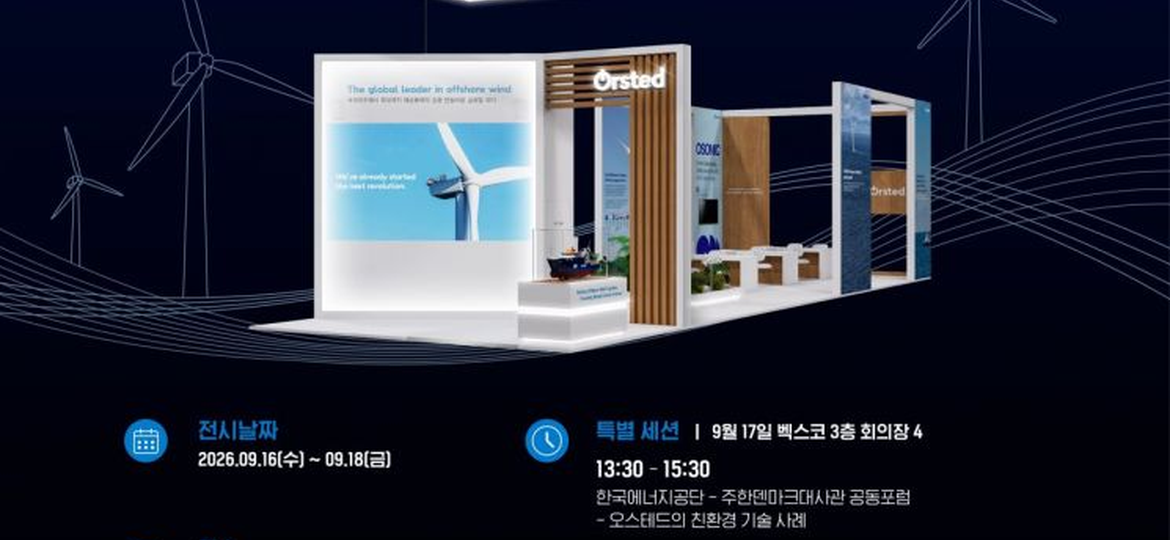
Ørsted 在韓國能源博覽會上發表仁川離岸風電願景
關鍵事件
丹麥離岸風電開發商 Ørsted 在韓國能源博覽會上公開揭示其仁川離岸風電計畫的整體願景,顯示其持續深耕韓國市場的意圖。此舉屬於市場展示與品牌佈局階段,尚未進入正式採購或財務結算里程碑,仍停留在願景發表層次。在 Ørsted 全球財務壓力與多國市場退出背景下,此次展示的實質進展值得保持審慎觀察。
關鍵數據
韓國政府設定 2030 年離岸風電裝置容量目標為 14.3 GW;仁川外海開發潛力估計約 1~2 GW 等級;Ørsted 2023 年因美國市場大幅減損超過 280 億丹麥克朗(約 40 億美元),引發全球市場對其擴張計畫的財務可持續性質疑;韓國離岸風電目前累積併網量不足 500 MW,市場仍在早期開發階段。
市場重要性
Ørsted 在韓國能源博覽會發表仁川離岸風電願景,反映國際開發商持續將東北亞視為下一個規模化市場,但願景發表距離實際動工仍有相當距離。韓國市場面臨電網接續審批複雜、地方漁業補償談判耗時、以及本土財閥(如 SK、韓華)主導聯盟的競爭壓力,外資開發商切入難度不低。對台灣產業的間接意義在於:若 Ørsted 在韓國市場取得突破,可能重啟其對亞太供應鏈的採購需求,但也可能優先採用韓國本地鋼鐵與造船產能(如現代重工、POSCO)而非台灣廠商。此外,Ørsted 財務修復優先順序仍高於新市場擴張,本次展示能否轉化為實質簽約,需持續追蹤。
⚠ 反面觀點
Ørsted 目前仍處於全球財務收縮週期,2023 年美國市場鉅額減損後,執行長已明確表示將聚焦核心市場、收縮資本支出;在仁川計畫尚無正式開發許可、融資架構、電力購售協議(PPA)的前提下,博覽會上的『願景發表』更接近市場公關而非實質進展,投資人不宜將此解讀為業績催化劑。
📍 接下來觀察
- 觀察 Ørsted 是否在博覽會後公布仁川計畫的正式開發許可申請或合作夥伴名單
- 留意 Ørsted 下一季財報對亞太市場資本配置的具體說明
- 韓國能源部 2025 年離岸風電選址公告與競標結果,確認 Ørsted 是否實際入圍
- 韓國本土財閥(SK E&S、韓華)聯盟是否擠壓外資開發商的市場空間
- 韓國離岸風電電網接續基礎設施建設進度,決定 14.3 GW 目標的可達性
- Ørsted 全球財務修復完成後,亞太市場再擴張的優先順序與資本規模
❓ 常見問題
Ørsted 的仁川離岸風電計畫現在到哪個階段了?
目前仍屬願景發表階段,Ørsted 在韓國能源博覽會上公開其仁川計畫構想,但尚未取得正式開發許可、完成融資或簽署電力購售協議(PPA),距離實際動工仍有多個關鍵里程碑待完成。
Ørsted 為什麼要進入韓國市場?韓國離岸風電有多大?
韓國政府設定 2030 年離岸風電目標 14.3 GW,市場規模龐大且目前開發率極低(現有併網量不足 500 MW),對國際開發商具有吸引力;Ørsted 視韓國為繼台灣、日本之後的東北亞重要佈局點。
這個消息對台灣離岸風電供應鏈有影響嗎?
短期影響有限,因為 Ørsted 仁川計畫仍在願景階段;但若長期在韓國市場落地,韓國本土鋼鐵(POSCO)與造船(現代重工)產能可能優先受益,台灣供應鏈廠商切入機會需視具體採購策略而定。
離岸風電腐蝕防護解析:ISO 12944、GB/T 33630 與 NB/T 31080 標準說明
關鍵事件
本文針對離岸風電產業三大腐蝕防護標準——國際通用的 ISO 12944、中國國標 GB/T 33630 以及中國能源行業標準 NB/T 31080——進行技術解析與比較,屬於技術教育類內容。此類標準差異對跨國採購、出口認證與供應鏈合規具有實質影響,特別是台灣廠商若同時服務歐洲與中國市場時,需面對不同標準體系的認證要求。
關鍵數據
ISO 12944 為全球離岸鋼結構防腐塗裝最廣泛採用的國際標準,其 C5 與 Im4 腐蝕等級專門對應海洋離岸環境;離岸風電水下基礎與塔架的防腐塗層壽命設計通常要求 15~25 年以上;全球離岸風電防腐塗料市場規模估計 2027 年達 15 億美元以上;中國 GB/T 33630 與 NB/T 31080 標準在技術要求上與 ISO 12944 存在測試方法與認證流程的差異,可能形成市場進入壁壘。
市場重要性
離岸風電腐蝕防護標準的分歧正在成為全球供應鏈隱性的技術壁壘,影響塗料、水下基礎與塔架製造商的跨市場出口能力。ISO 12944 主導歐洲與台灣市場,而中國以 GB/T 33630 及 NB/T 31080 建立本土標準體系,形成事實上的市場切割。對台灣鋼構廠商(如世紀鋼)而言,若未來有意爭取東南亞或中東市場訂單,需同時具備 ISO 認證與當地標準合規能力,認證成本不容忽視。從更長期的產業結構來看,標準話語權之爭反映中國試圖以本土標準降低對國際供應商的依賴,也可能影響未來國際投資人進入中國離岸風電市場的門檻設計。
⚠ 反面觀點
腐蝕防護標準解析屬於技術科普性內容,對資本市場與個股股價幾乎無直接催化作用;現有上市廠商的防腐認證能力早已反映在接單資格中,此類文章對投資決策的實質參考價值極為有限,投資人不應將技術標準討論與業績展望混為一談。
📍 接下來觀察
- 觀察台灣能源署或工業局是否更新離岸風電鋼構防腐標準規範,影響國內採購規格
- 留意歐洲大型塗料廠(AkzoNobel、Hempel)是否針對亞太市場推出 ISO 12944 Im4 新認證產品
- 中國離岸風電出口設備若進軍東南亞,GB/T 標準與 ISO 標準的互認談判進展
- 台灣區塊開發 3-3 期水下基礎採購規格書是否對防腐標準有更嚴格要求
- ISO 12944 下一版修訂是否納入浮式離岸風電(FOWT)特殊腐蝕環境要求
- 全球離岸風電標準一致化進程,決定跨境供應鏈整合的難易程度
❓ 常見問題
為什麼離岸風電的防腐標準那麼重要?不就是塗個漆嗎?
離岸風電結構長期暴露在鹽霧、海浪衝擊與電化學腐蝕環境中,防腐系統設計壽命須達 25 年以上,一旦失效將導致鉅額維修成本甚至結構安全風險;ISO 12944 等標準規範了塗料選用、施工程序與驗收測試,是工程採購的合規基礎,不符標準的產品無法進入歐洲市場。
中國標準 GB/T 33630 和國際標準 ISO 12944 有什麼不同?會影響台灣廠商嗎?
兩者在測試方法、鹽霧時數要求與認證流程上存在差異,中國標準更貼近本土施工條件;台灣廠商目前主要服務採用 ISO 12944 的歐洲開發商,若未來擴展至中國或與中系設備競爭東南亞市場,需額外取得 GB/T 認證,增加合規成本。
這篇技術文章對投資離岸風電股票有參考價值嗎?
直接參考價值有限,標準解析屬於技術科普,不涉及具體接單、業績或政策變動;投資人應優先關注廠商的已簽約訂單金額、交付進度與毛利率,而非技術規範討論。
海岸線之外的風機:離岸風電如何解決迫在眉睫的能源危機

關鍵事件
德州農工大學加爾維斯頓分校發表評論文章,探討離岸風電作為解決美國能源危機潛在方案的可行性,內容涵蓋離岸風電的技術優勢、美國海岸線開發潛力及政策推動背景。此文屬於學術機構的能源政策倡議性質,非商業新聞或政府公告,代表學界對離岸風電長期發展的正面論述。在美國聯邦政府對離岸風電政策態度搖擺的當下,學術界的持續倡議具有一定的輿論意義。
關鍵數據
美國海岸線離岸風能理論可開發潛力超過 2,000 GW,遠超全美現有電力裝置容量;美國現有離岸風電累積併網量截至 2024 年底仍不足 5 GW,與歐洲差距懸殊;英國、德國離岸風電累積裝置容量分別超過 14 GW 與 8 GW;美國拜登政府設定 2030 年 30 GW 離岸風電目標,但川普政府上台後已暫停多項聯邦海域開發許可;Vineyard Wind 128 MW 首期已部分完工但面臨工程事故與監管壓力。
市場重要性
美國離岸風電正處於政策逆風最強烈的時期,學術機構的倡議文章折射出業界對長期能源需求基本面的信心,但短期市場結構性障礙不容忽視。川普政府 2025 年已簽署行政令凍結聯邦海域新開發租賃,疊加通貨膨脹推高工程成本、供應鏈瓶頸(特別是美國本土風機製造產能不足),使美國離岸風電 2030 年目標實現機率大幅下降。對台灣產業的間接啟示在於:美國市場若持續停滯,歐洲開發商的資本與採購重心可能進一步轉向亞太,有助於台灣在區塊開發期的風場建設維持外商參與意願;但也意味著部分有意打入美國供應鏈的台灣廠商,其市場拓展時間表需重新評估。學術倡議本身難以改變政策走向,投資人應聚焦政策實際執行而非輿論風向。
⚠ 反面觀點
學術倡議文章在政策倒退的現實面前說服力有限——美國聯邦政府已以行政命令實質凍結新租賃,多個已核准的大型專案(如 Vineyard Wind)正面臨工程事故、成本超支與監管重審的三重壓力,僅靠能源潛力數字與長期論述無法抵銷短期政治與財務逆風,此類文章更接近學術公關而非產業實質訊號。
📍 接下來觀察
- 美國聯邦法院對川普行政令凍結離岸風電租賃的司法審查結果
- Vineyard Wind 工程事故調查報告出爐,影響美國市場信心與保險成本
- 美國 2025~2026 年州層級離岸風電採購招標(如紐約、麻薩諸塞州)是否維持開標計畫
- 歐洲供應鏈廠商在美國市場投資(如 Siemens Gamesa 葉片廠)的去留決定
- 美國《通貨膨脹削減法案》IRA 離岸風電稅收抵免條款的存廢,決定市場長期投資吸引力
- 美國深水浮式離岸風電技術商業化時程,決定太平洋沿岸市場能否規模化開發
❓ 常見問題
美國的離岸風電為什麼發展得比歐洲慢那麼多?
主因包括:聯邦海域租賃審批程序複雜且耗時、本土風機製造產能不足(依賴進口受《瓊斯法案》限制)、工程成本高於歐洲、以及政治環境不穩定(政府更迭導致政策反覆);英國與德國離岸風電累積裝置量已分別超過 14 GW 與 8 GW,美國至 2024 年底仍不足 5 GW。
川普政府對離岸風電的政策態度是什麼?會讓美國離岸風電完全停擺嗎?
川普 2025 年上台後已簽署行政令暫停聯邦海域新租賃並重審現有許可,對產業造成明顯衝擊;但州政府(尤其是東北部各州)仍有採購合約支撐部分在建專案,完全停擺可能性低,但 2030 年 30 GW 目標幾乎已確定無法達成。
這篇德州農工大學的文章代表什麼?對投資有參考價值嗎?
此文屬於學術機構的能源政策倡議,代表學界對離岸風電長期潛力的正面論述,但不涉及具體政策執行、採購合約或企業業績,對短期投資決策參考價值極為有限,投資人應優先關注實際政策動向與廠商訂單能見度。


