
印刷電路板產業日報
共收錄 3 則產業相關新聞 · 3 則精選深度分析
精選深度分析
不只做面板!友達跨足 AI 先進封裝,攜手 Corning 開發玻璃核心基板並於光通訊領域合作
關鍵事件
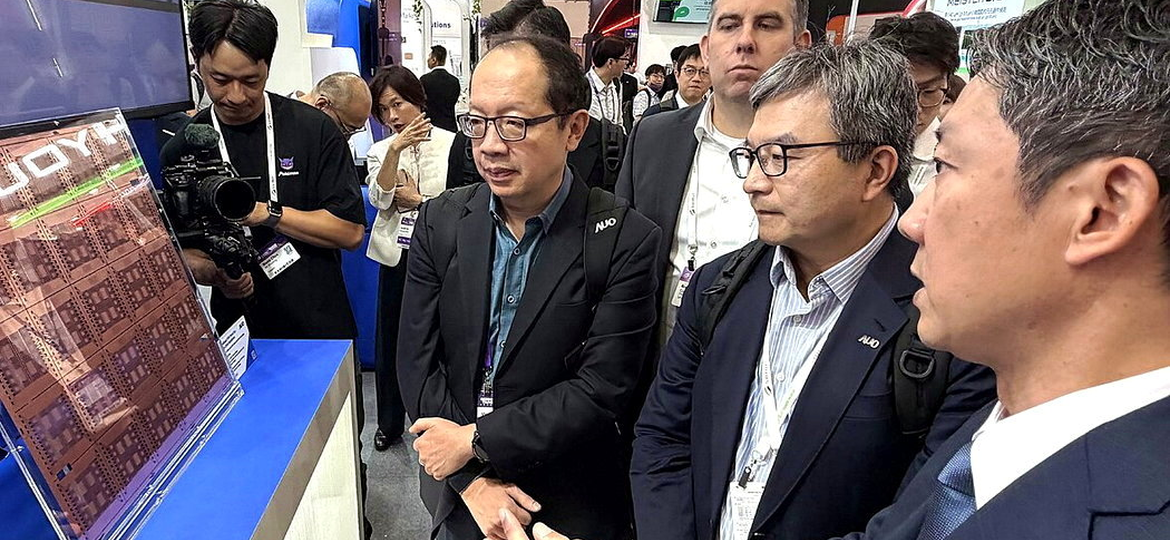
友達光電董事長彭双浪在 2026 年第 2 季法說會中首度公開宣示跨入先進封裝領域,並於 SEMICON Taiwan 2026 的 Corning 展位正式展出 510×515 mm 大尺寸玻璃核心基板(Glass Core Substrate, GCS)技術。此項技術整合 Corning 半導體級玻璃材料與友達 RDL(重佈線層)製程能力,針對 AI 伺服器核心晶片大型化、高密度互連與低損耗需求所設計。此舉標誌友達從傳統顯示面板廠正式跨界半導體先進封裝基板領域,是公司轉型的重要里程碑。
關鍵數據
展出玻璃核心基板尺寸為 510×515 mm,屬大尺寸規格,符合下世代 AI 晶片封裝對基板面積的需求;玻璃基板相比傳統有機 ABF 載板,介電損耗可降低 50% 以上,翹曲(warpage)控制更佳;據業界估計,玻璃核心基板市場規模 2028 年可達 10 億美元以上,Intel 與 Corning 合作推動的玻璃基板路線預計 2026~2028 年進入量產驗證期;友達 2025 年非面板事業營收佔比目標超過 20%,GCS 為重要戰略支柱之一。
市場重要性
友達攜手 Corning 推出大尺寸玻璃核心基板,代表台灣顯示面板廠正以 RDL 製程能力為槓桿,切入原本由 ABF 載板廠主導的高階封裝基板市場,對現有 PCB/載板廠商構成潛在競爭壓力。玻璃基板因具備低損耗、低翹曲、高密度佈線等特性,被視為 ABF 有機載板在 AI 晶片封裝的下一代替代方案,若技術驗證成功,將對欣興、南電、景碩等現有 ABF 載板廠的長期市場地位帶來結構性挑戰。友達的切入角度是以面板廠擅長的大尺寸薄膜製程為基礎,與 Corning 的玻璃材料形成互補,此一「面板廠跨界半導體」路徑若成立,將吸引更多顯示面板產能過剩廠商仿效,加速玻璃基板生態系成形。對 PCB 產業而言,短期威脅有限,但 2027~2028 年後若玻璃基板量產成本顯著下降,ABF 載板的技術護城河將面臨實質考驗。
⚠ 反面觀點
玻璃基板目前良率、信賴性與量產成本仍遠遜於成熟的 ABF 有機載板,友達的 RDL 製程能力來自面板業,與半導體封裝所需的精度與潔淨度標準仍有落差,距離真正取代 ABF 載板進入 NVIDIA 或 AMD 供應鏈,至少還需 3~5 年驗證期,現階段更多是資本市場的題材操作而非立即的業務轉型。
📍 接下來觀察
- 友達 2026 年第 3 季法說會是否進一步揭露 GCS 客戶導入進度或樣品送樣時程
- Corning 是否在財報電話會議中提及與友達合作的玻璃基板商業化里程碑
- GCS 技術是否通過 NVIDIA、AMD 等 AI 晶片廠的封裝基板資格認證(qualification)
- 欣興、南電等 ABF 載板廠是否加速自身玻璃基板研發投入以應對新競爭者
- 玻璃核心基板量產成本能否在 2028 年前降至與 ABF 載板競爭的水準,決定市場替代速度
- 台灣顯示面板廠(友達、群創)能否藉 GCS 技術形成新的半導體封裝基板產業群聚,改寫供應鏈版圖
❓ 常見問題
友達做的玻璃核心基板和現在的 ABF 載板有什麼不同?為什麼要換?
玻璃核心基板以玻璃取代有機樹脂作為核心材料,介電損耗更低、翹曲更小、佈線密度更高,特別適合 AI 晶片高速訊號傳輸需求;ABF 有機載板在晶片尺寸持續增大後,翹曲與訊號損耗問題日益突出,玻璃基板被視為下一代解決方案。
友達不是做螢幕的嗎?為什麼能做半導體封裝基板?
友達在面板製造中積累的大尺寸薄膜電晶體與 RDL(重佈線層)微細線路製程技術,與半導體封裝基板的製程邏輯高度相通,這是友達切入玻璃核心基板的核心競爭力來源。
這項技術什麼時候會用在真正的 AI 晶片產品上?
目前仍處於技術展示與樣品驗證階段,業界預估玻璃基板最快 2027~2028 年才可能進入小量試產,距離大規模商用量產並取代 ABF 載板,保守估計需要 3~5 年時間。
同欣電 AI 電源基板訂單能見度延伸至 2027 年第一季
關鍵事件
據 Digitimes 報導,同欣電子(Phoenix Pioneer Technology)的 AI 電源基板訂單能見度已延伸至 2027 年第一季,顯示 AI 伺服器電源管理模組對高階基板的需求持續強勁且具備長期可預測性。AI 電源基板(power substrate)為 VRM(電壓調節模組)與電源分配網路的核心載體,隨 GPU 功耗飆升(單顆 NVIDIA GB200 TDP 超過 1000W),電源基板規格與用量大幅提升,帶動同欣電相關業務能見度顯著拉長。
關鍵數據
同欣電 AI 電源基板訂單能見度延伸至 2027 年 Q1,約領先當前時間點超過 5 個季度;NVIDIA GB200/B200 單顆 GPU TDP 達 1000W 以上,GB200 NVL72 機架總功耗超過 120kW,對電源基板用量與規格要求較上一代 H100 提升約 2~3 倍;AI 伺服器電源管理基板市場預計 2025~2027 年複合成長率(CAGR)超過 30%;同欣電 2024 年 AI 相關基板營收佔比已超過 30%,2025 年目標持續拉升。
市場重要性
同欣電 AI 電源基板訂單能見度延伸至 2027 年 Q1,是台灣 PCB 次產業中電源基板需求長期化的強烈確認訊號,顯示 AI 算力擴張帶動的電源管理需求並非短期脈衝而是結構性成長。相較於 ABF 載板集中在少數大廠、競爭格局已趨激烈,AI 電源基板市場目前參與者相對集中,同欣電具備先發優勢與客戶黏性。GPU 功耗持續攀升(Blackwell → Rubin 世代預計 TDP 再翻倍)意味著電源基板規格升級週期與 ABF 載板同步,單片基板價值量將持續提升。對整體 PCB 產業而言,電源基板是繼 ABF 載板之後,AI 驅動的第二條高值化成長曲線,值得持續追蹤。
⚠ 反面觀點
訂單能見度長並不等同於實際出貨量或獲利保證,AI 伺服器建置若因地緣政治(美國出口管制擴大)或終端需求放緩而延後,長訂單能見度反而可能成為庫存與交期調整的風險來源;此外同欣電規模相對小,單一客戶集中度高,若主力客戶轉換電源架構或自研電源基板,衝擊將相當顯著。
📍 接下來觀察
- 同欣電 2026 年第 3 季財報揭露 AI 電源基板營收佔比與毛利率變化
- NVIDIA Rubin 平台(2026 年底~2027 年)電源規格確認,驗證同欣電基板規格升級方向
- 觀察競爭對手(國內外其他電源基板廠)是否積極切入 AI 電源基板市場,壓縮同欣電市占
- AI 伺服器出貨量是否符合雲端大廠(微軟、Google、Amazon)資本支出計畫,驗證長訂單能否如期兌現
- 下一代 AI 晶片(Rubin Ultra、2028 年後)是否採用光電整合電源架構,影響傳統電源基板需求邏輯
- 台灣電源基板廠是否具備跟上 GPU 功耗每世代翻倍的材料與製程升級能力,決定長期競爭地位
❓ 常見問題
「訂單能見度延伸到 2027 年 Q1」代表什麼意思?是已經接到訂單了嗎?
訂單能見度(order visibility)指客戶已給出採購意向或預訂單,讓廠商可以據此規劃產能與備料,通常不是全額確認訂單,但代表需求具高度可預測性,對於廠商的產能投資決策有重要意義。
AI 電源基板和一般的電路板有什麼差別?為什麼 AI 伺服器需要特別的電源基板?
AI 伺服器 GPU 功耗動輒超過 1000W,電源分配網路需在極小空間內處理大電流、低電壓轉換,電源基板需具備低阻抗、高散熱、高可靠度特性,技術門檻遠高於一般 PCB,因此價值量與毛利率也顯著較高。
除了同欣電,還有哪些台灣廠商也在做 AI 電源基板?
台灣 AI 電源相關基板市場目前以同欣電為主要代表,健鼎科技、金像電子等廠商亦有切入伺服器相關基板領域,但 AI 電源基板的高規格需求使得具備完整產線與認證的供應商數量仍相對有限。
聯發科、聯電、金融股翻紅,台股盤中跌點收斂力拚收復月線

關鍵事件
受中東局勢惡化(美伊衝突升溫、荷莫茲海峽會談延期、葉門戰火加劇)推升國際油價突破每桶 100 美元,疊加 AI 模型巨頭警示 AI 發展風險,台股早盤重挫逾 700 點,最低觸及 45,398 點,PCB 與 IC 載板族群同步下跌,欣興、南電各跌約 2.3%。盤中聯發科、聯電與金融股回穩翻紅後,跌幅逐步收斂至約 300 點,市場嘗試重返 46,000 點並收復月線(約 46,027 點)。
關鍵數據
台股盤中最低 45,398 點,下跌 786 點;10 時 43 分指數回升至 45,843 點,跌幅收斂至 341 點(-0.74%);成交值約新台幣 3,737 億元;欣興電子跌 2.3%、南亞電路板(南電)跌 2.3%;南亞科技跌 3.5%;大立光跌停 5,995 元;國際油價突破每桶 100 美元;月線支撐約 46,027 點;電子指數跌 0.7%,金融指數翻漲 0.19%。
市場重要性
PCB 與 IC 載板族群在本次台股修正中跌幅與大盤同步甚至略深,顯示市場對 AI 供應鏈股的風險情緒已相當敏感,任何宏觀利空(地緣政治、通膨、Fed 升息預期)都可能引發快速回調。欣興與南電作為 ABF 載板雙龍頭,股價同步跌逾 2%,反映市場擔憂 AI 模型巨頭若因風險警示而放緩資本支出,將直接衝擊高階載板需求。油價破百強化通膨預期,若 Fed 轉鷹,科技股本益比承壓,高本益比的 AI 載板概念股首當其衝,短期技術面需密切留意月線能否守穩。然而法人分析師仍正向看待 AI 供應鏈(含材料升級、電力革新族群),建議區分短期市場情緒波動與中長期產業基本面。
⚠ 反面觀點
此則新聞本質上是盤勢播報,PCB 族群跌幅 2.3% 尚在正常波動範圍,油價衝擊與 AI 風險言論屬市場情緒干擾而非產業基本面惡化,過度解讀單日股價波動對產業分析的參考價值有限。
📍 接下來觀察
- 本週 Fed 利率決策結果及點陣圖是否轉鷹,決定科技股短期評價壓力方向
- AI 模型巨頭(OpenAI、Anthropic 等)具體言論內容是否影響雲端大廠 AI 資本支出指引
- 國際油價維持百元以上是否實質推升通膨數據,促使 Fed 維持緊縮,壓制科技股估值
- 欣興、南電等 ABF 載板廠 Q3 財報是否維持強勁訂單能見度,驗證股價修正為情緒還是基本面轉弱
- 中東地緣政治若長期緊張導致能源成本居高不下,對台灣高耗能 PCB 製造業的成本結構形成長期壓力
- AI 資本支出週期若因技術瓶頸或監管介入出現明顯放緩,ABF 載板擴產投資是否面臨過剩風險
❓ 常見問題
為什麼 AI 模型公司說 AI 有風險,就會讓 PCB 股跟著跌?
市場擔憂 AI 模型巨頭若因安全或監管疑慮放緩發展,將連帶縮減 AI 伺服器採購,進而減少對 ABF 載板、高階 PCB 等關鍵零組件的需求,因此 AI 供應鏈族群股價對此類言論高度敏感。
油價破百對 PCB 產業有什麼直接影響?
油價上漲一方面推升 PCB 生產所需的樹脂、銅箔等石化衍生材料成本,另一方面強化通膨預期、拉高 Fed 升息機率,壓縮科技股本益比,對高估值的 AI 載板概念股形成雙重壓力。
欣興和南電今天跌了 2.3%,是不是代表 AI 伺服器需求開始轉弱了?
單日 2.3% 的跌幅更多反映市場情緒波動而非基本面轉變,需等待兩家公司下一季財報與法說會中的訂單能見度數據,才能判斷 AI 伺服器需求是否出現實質性放緩。


