離岸風電產業日報
共收錄 6 則產業相關新聞 · 3 則精選深度分析
精選深度分析
富崴與台電決裂第二集/離岸風電二期再投入50億元就能完工?台電勢必得回應!
關鍵事件
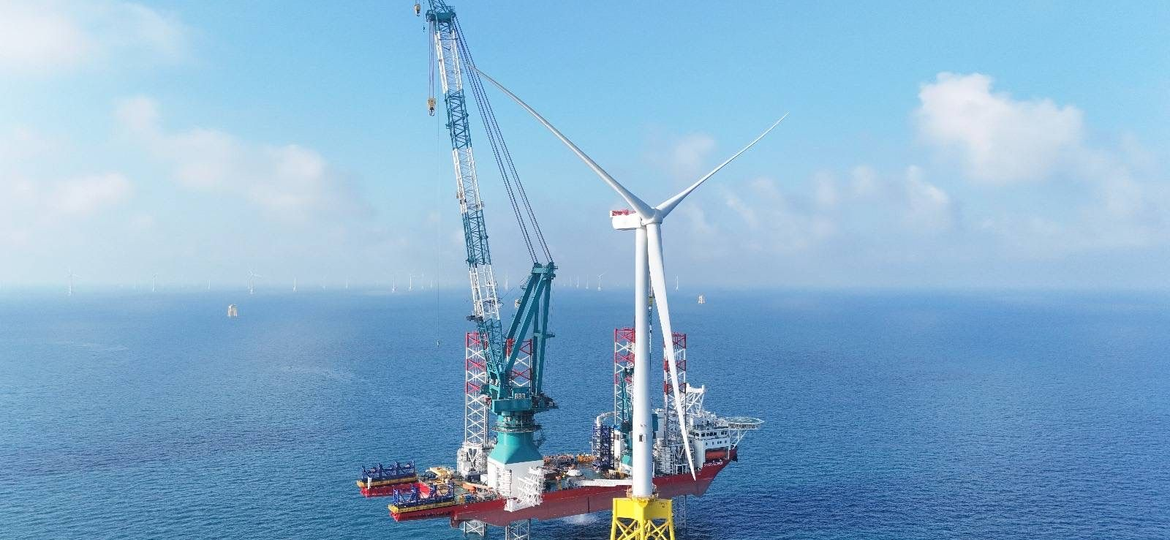
離岸風電二期開發商富崴能源與台灣電力公司之間的合作關係出現重大破裂,雙方圍繞風場能否完工、資金缺口責任歸屬及後續處置方案爆發公開對立。報導聚焦於富崴聲稱僅需再投入約50億元即可完成剩餘工程,並向台電施壓要求協商或接管,台電則面臨是否介入救援的政治與商業兩難。此事件已獲多家媒體連續跟進報導,顯示爭議程度不容小覷。
關鍵數據
據報導,富崴能源聲稱完工缺口約50億元新台幣;台灣離岸風電二期(2026年前目標)整體裝置容量規劃超過5.5GW;風場開發商若違約,依據能源署行政契約規定須繳納高額履約保證金,單一風場保證金金額多在數億元至十億元以上;森崴能源已於2025年宣告終止上市,顯示二期供應鏈財務壓力已非個案。
市場重要性
富崴與台電的公開決裂,是台灣離岸風電二期「政策目標與市場現實嚴重落差」最具代表性的案例,其結果將直接影響後續風場解約潮是否擴大。台電若選擇接手或注資,等同於國家背書為民間開發商的財務失敗買單,將形成道德風險先例,並拉高未來每一座二期風場的隱性財政成本。反之若拒絕介入任由富崴違約,則已安排進場的供應鏈廠商(含水下基礎、海事工程、海纜)將面臨訂單縮水甚至呆帳風險,並進一步打擊三期選商的市場信心。此事件同時暴露台灣離岸風電「本土開發商財力不足、國際開發商陸續縮手」的雙重困境,政策端必須在三期規則定案前給出明確訊號。
⚠ 反面觀點
即便富崴所稱「再投50億可完工」屬實,台電若選擇接招,也面臨工程進度、海事船期與海象視窗三重不確定性,實際完工成本與時程恐遠超50億元的樂觀估計;更深層的風險是:此案若形成「開發商燒光資金後由國家接手」的慣例,將扭曲三期的風險定價,使外商更難接受台灣市場的收益結構。
📍 接下來觀察
- 台電是否公開回應富崴50億完工方案,或啟動行政契約違約程序
- 能源署是否就富崴風場履約保證金扣押或解約發出正式公告
- 二期其他開發商(如北陸能源、沃旭)是否出現類似資金缺口或延宕警訊
- 台電接管或協商結果對二期整體併網目標達成率的影響
- 台灣離岸風電本土開發商的財務韌性能否支撐三期更大規模的資本需求
- 政府是否修訂行政契約結構,引入更嚴格的財務健全審查門檻
❓ 常見問題
富崴能源是誰?為什麼它和台電會鬧翻?
富崴能源是台灣本土離岸風電開發商,取得二期風場開發權後因資金不足、工程推進困難,與身為電力購買方及政策主管的台電產生嚴重爭議,雙方對於完工責任與資金補足方案各執一詞,最終演變為公開對立。
台電為什麼「勢必得接招」?它有義務幫忙完工嗎?
台電本身並非風場股東,法律上無義務接管,但若風場爛尾將衝擊電力供應目標與政策信譽;富崴的算盤是:台電為了確保風場如期併網,政治壓力下可能被迫協商介入或尋求第三方接手,因此以「再砸50億可完工」為籌碼,試圖逼台電表態。
這件事對已經投資離岸風電供應鏈股票的人有什麼影響?
若富崴風場確定解約或爛尾,已為該風場安排訂單的水下基礎、海事工程與海纜廠商將面臨合約縮水甚至呆帳風險;投資人應確認手中持股的訂單是否來自富崴風場,並留意相關公司是否已認列或揭露相關風險。
離岸風電3-3期選商今日截止 經濟部收到CIP、Ørsted兩大國際巨擘申請案

關鍵事件
台灣離岸風電第三期第三批(3-3期)選商申請於截止日當天,由CIP與沃旭Ørsted兩家國際頂級開發商完成遞件,確認兩大巨擘未缺席台灣市場。這是在3-1、3-2期多座風場解約、外商信心受挫的背景下,台灣三期市場能否重啟的重要訊號,也是對「台灣市場是否還有吸引力」的直接回應。
關鍵數據
3-3期預計釋出容量約3GW;CIP在台灣已有彰芳(605MW)、西島(296MW)等風場完工或在建;Ørsted大彰化東南(295.2MW)與西南(295.8MW)已完工併網,是台灣最大已完工離岸風場;3-3期改採ESG評分制取代強制國產化比例,並設保底躉購電價,兩項調整被視為吸引外商回籠的關鍵;本次截止日僅收到2件申請,相較3-1期吸引多家競爭,熱度明顯下降。
市場重要性
CIP與Ørsted雙雙遞件確認台灣3-3期市場並未被國際頂級開發商完全放棄,為疲弱的台灣離岸風電市場提供一劑強心針。然而,僅2家申請的冷清局面顯示,台灣市場吸引力雖仍存在,但已從3-1期的多方競標格局萎縮至幾乎沒有競爭壓力的買方市場,開發商的談判地位大幅提升。3-3期的ESG評分制與保底電價能否真正改善財務可行性,將取決於選商結果揭曉後的電價水準與供應鏈要求細節;若兩家均順利獲配,台灣供應鏈廠商(尤其是鋼構、海纜、海事工程)將在2026至2030年代迎來新一波可見訂單能見度。
⚠ 反面觀點
僅2家遞件的冷清場面恰恰說明,即便修改規則、降低國產化門檻,台灣市場的風險報酬比在全球資金眼中仍屬二線;CIP與Ørsted此番遞件可能只是「守住既有在台資產與關係」的防禦性佈局,而非對新一輪大規模投資充滿信心——若選商結果公布後電價低於預期,不排除再度出現談判破裂或縮減容量的情境。
📍 接下來觀察
- 經濟部能源署公布3-3期選商評分結果與獲配容量分配
- CIP與Ørsted各自申請容量大小及風場位置細節曝光
- 3-3期行政契約正式簽署時間點,以及躉購電價談判結果
- 兩家開發商供應鏈選商啟動情況,台廠是否獲得訂單意向書
- ESG評分制取代強制國產化後,台灣本土供應鏈廠商能否靠成本競爭力留在風場
- 台灣3-3期能否吸引更多國際開發商參與3-4期或後續區塊,扭轉市場熱度下滑趨勢
❓ 常見問題
3-3期選商只有2家申請,這樣算正常嗎?
相較於3-1期吸引多家國際與本土開發商競標,本次僅2家遞件屬於明顯冷清,反映3-1與3-2期解約潮、外商撤離等負面事件已傷及市場信心,但有CIP與Ørsted這兩家指標性巨頭參與,至少確認市場尚未完全崩潰。
CIP和沃旭Ørsted在台灣已經有哪些風場?這次是全新進場還是擴大投資?
兩家均是台灣離岸風電最資深的外商:CIP已完工彰芳、西島等風場,Ørsted大彰化系列(東南+西南共約590MW)已全數併網;此次3-3期遞件屬於在現有基礎上繼續深化在台佈局,並非全新進場。
3-3期改掉「強制國產化」規定,對台灣風電供應鏈廠商是好事還是壞事?
短期對部分靠國產化保護才有訂單的廠商是壞事,因為外商可能改向成本更低的國際供應商採購;但長期而言,若國產化保護消除後風場能真正動工,反而比強制國產化卻導致解約更能給供應鏈帶來實質訂單——關鍵在於台廠能否在品質與成本上真正具備競爭力。
離岸風電3-3期選商申請截止,僅2家開發商送件
關鍵事件
台灣離岸風電3-3期選商申請於截止日正式關閉,最終僅CIP與Ørsted兩家開發商完成遞件,市場參與意願遠低於預期,正式確認台灣離岸風電市場競爭格局已從3-1期的多強競逐轉為極度冷清。此一結果同時呈現在LINE TODAY討論牆與CMoney股市爆料平台,顯示散戶投資人對此選商結果有一定關注度,但兩家媒體的報導面向偏向市場情緒而非深度分析。
關鍵數據
3-3期目標釋出容量約3GW,分配給最多2至3個風場;3-1期當初吸引超過10家開發商競標,3-3期僅剩2家,競爭度驟降逾80%;台灣目前已完工離岸風電裝置容量約2.25GW(截至2024年底),距2025年目標5.5GW仍有約3.25GW落差;全球離岸風電2023年新增裝置容量約10.8GW,亞太佔比逾50%,台灣在亞太市場的地位正受越南、菲律賓等新興市場挑戰。
市場重要性
3-3期僅2家送件的結果,從結構面確認台灣離岸風電市場已從「賣方市場(政府主導分配)」轉型為「買方市場(開發商掌握談判優勢)」,政策端必須正視吸引力不足的根本問題。這個數字對台灣供應鏈的意義是雙面的:一方面,開發商減少代表潛在訂單池縮小;另一方面,若2家均順利獲配3GW,單一廠商可獲得的訂單份額反而可能比多家競爭時更集中。更值得關注的是,3-3期選商冷清若未能在後續行政契約階段快速推進,可能造成台灣供應鏈在2027至2028年出現訂單斷層,屆時已投入擴產的廠商將面臨產能閒置壓力。
⚠ 反面觀點
僅2家遞件的消息在散戶平台引發討論,容易被解讀為「CIP與Ørsted獨吃3GW大餅、相關供應鏈穩贏」,但實際上申請不等於獲配,獲配不等於動工,動工不等於如期認列營收——台灣離岸風電歷來在每個環節都曾出現延宕,3-3期若重演3-2期的談判破裂劇本,「僅剩2家申請」將從利多瞬間反轉為流標警訊。
📍 接下來觀察
- 能源署正式公告3-3期申請受理結果與評分時程
- 市場是否出現散戶追捧「3-3期概念股」導致股價與基本面脫鉤的情況
- CIP與Ørsted能否在3-3期行政契約談判中取得滿意電價,避免重蹈解約覆轍
- 台灣供應鏈廠商是否陸續收到3-3期意向訂單,訂單能見度是否實質改善
- 台灣3-4期及後續區塊選商能否吸引更多元的開發商參與,避免過度依賴單一外商
- 全球離岸風電供應鏈重組(含美國IRA補貼效應、歐洲本土化需求)對台廠跨市場佈局的長期影響
❓ 常見問題
只有2家申請3-3期,會不會最後流標或談不攏?
有此風險。台灣3-1與3-2期均出現過申請後談判破裂、風場解約的前例;2家申請雖確保不會因無人投標而流標,但後續行政契約的電價與條件談判若未達開發商預期,仍可能導致其中一家或兩家退出。
這個消息對世紀鋼、台船等供應鏈股票是利多嗎?
短期屬於情緒面利多(市場確認有人申請),但實質訂單要等行政契約簽署、工程設計確認後才會落地;投資人應區分『申請』與『動工』的時間差,避免追高後面臨長達2至3年的等待期。
為什麼3-3期這麼少人申請?其他開發商都跑去哪了?
主要原因包括:台灣3-1、3-2期解約潮與外商陸續撤離形成負面示範、全球資金競逐歐洲與美國IRE補貼市場、台灣電價機制與國產化要求的不確定性,以及部分有意願的開發商財務能力不足以支撐申請;政策端在3-3期已調整規則,但市場信心重建需要時間。