封測產業日報
共收錄 5 則產業相關新聞 · 3 則精選深度分析
精選深度分析
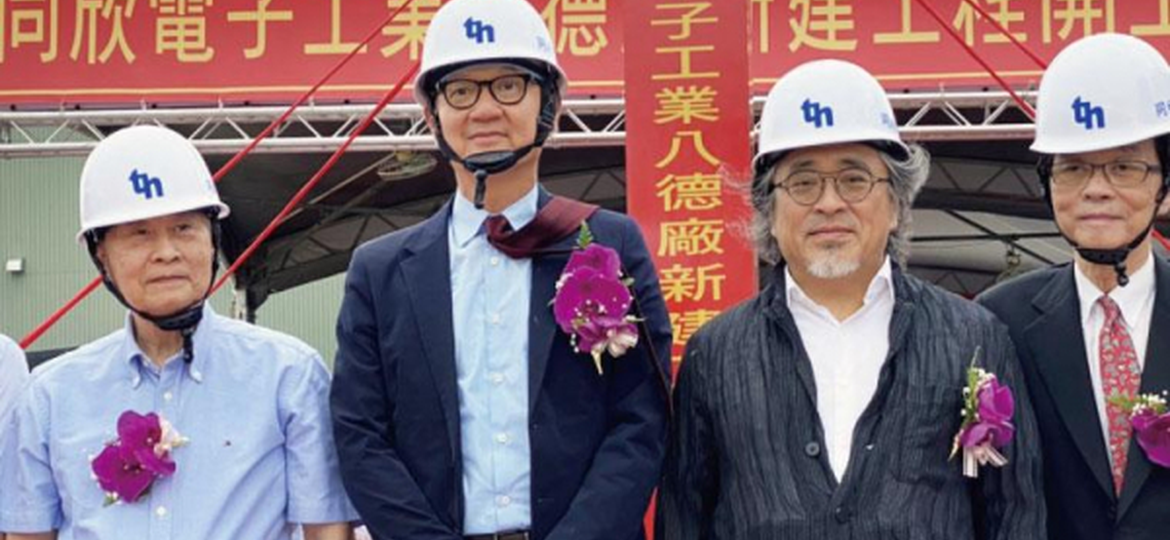
封測小巨人系列4:不與巨人正面對決,同欣電、久元、欣銓…二線廠如何存活?提前卡位,6種生存策略大公開
關鍵事件
今周刊《封測小巨人》系列報導第四集,聚焦同欣電、久元電子、欣銓等台灣二線封測廠如何在日月光、力成等龍頭廠強大競爭壓力下,透過差異化策略尋找生存空間。報導梳理出6種具代表性的卡位路線,涵蓋利基市場深耕、特殊製程壟斷、客戶黏著度提升等方向,反映台灣封測產業分層競爭生態的成熟度。文章核心論點在於:二線廠的生存關鍵不在正面規模競爭,而在「早半步」精準卡位於巨頭不願深耕的縫隙市場。
關鍵數據
台灣封測產業約有逾30家上市櫃廠商,日月光投控全球市佔率約30%居冠,前三大(日月光、Amkor、長電科技)合計市佔超過55%;二線廠平均毛利率約10-18%,遠低於日月光的約20-25%。欣銓專注於邏輯IC測試、同欣電深耕光電元件封裝,利基市場集中度各自可達客戶黏著度高達3-5年長約水準。台灣二線封測廠員工規模多在500-3,000人之間,資本支出彈性相對大廠更靈活。
市場重要性
台灣封測產業的二線廠生存策略本質上是一場「利基壟斷」競賽,誰能在龍頭廠商不願意投入的細分市場建立技術壁壘,誰就能維持超額利潤。以欣銓為例,其深耕邏輯IC與特規測試服務,使其在特定客戶群中形成難以替代的地位,即使規模遠小於日月光,毛利率表現卻相對穩定。值得關注的是,AI與先進封裝浪潮正在重新定義「利基市場」的邊界——部分過去被視為小眾的異質整合、光電封裝等領域,正因系統整合需求爆發而快速主流化,反而讓提前卡位的二線廠享有先行者優勢。此外,多家媒體長篇系列報導封測二線廠,本身也反映市場對這個族群的關注度正在快速上升,資金面的補漲預期不容忽視。
⚠ 反面觀點
二線封測廠的「利基策略」在景氣上行期聽來動人,但利基市場本質上規模有限,一旦終端需求反轉,客戶砍單速度往往比大廠更快、更深;加上二線廠議價能力弱、融資成本高,在設備採購與人才競爭上長期處於劣勢,所謂「早半步卡位」若判斷失準,反而可能成為押注錯誤市場的沉沒成本。
📍 接下來觀察
- 欣銓、久元電子等二線廠2025年第二季財報毛利率與接單能見度是否持續改善
- AI邊緣運算與車用IC封測需求是否帶動二線廠短期拉貨訊號
- 二線廠是否成功切入CoWoS外溢訂單或Chiplet測試等新興利基市場,形成營收新成長動能
- 龍頭廠(日月光、Amkor)是否因先進封裝擴產而主動收縮傳統封測,讓出更多訂單空間給二線廠
- 台灣二線封測廠能否在車用、工控等高可靠度認證市場建立長達5年以上的客戶壁壘
- 中國封測廠(長電科技、通富微電)低價競爭壓力是否進一步壓縮台灣二線廠的傳統封測生存空間
❓ 常見問題
同欣電、久元、欣銓這些二線封測廠,和日月光差在哪裡?
規模與客戶廣度是最大差距:日月光年營收逾6,000億台幣、服務全球頂級IC設計廠;二線廠年營收多在50-300億台幣,但反而因此更靈活,能深耕光電封裝(同欣電)、特規邏輯測試(欣銓)等龍頭不願意專注的利基市場,在特定客群中形成高黏著度。
報導說的「早半步卡位」是什麼意思?二線廠具體怎麼做?
意指在市場需求明朗化之前就提前投入特定技術或客群,例如在車用IC認證嚴格、導入期長的特性下,二線廠若提早取得AEC-Q認證並綁定Tier 1車廠供應鏈,一旦車用電子放量,就能享有競爭對手難以短期複製的先行者優勢。
這篇報導對想投資二線封測股的人有什麼參考價值?
報導揭示二線封測廠的核心競爭力在「利基壟斷」而非規模,投資人應聚焦個別公司在特定細分市場的市佔率與客戶集中度,而非單純比較本益比;同時需留意利基市場規模上限,避免高估其業績成長天花板。
日月光入股並擴產為牧德科技打開大門,半導體設備業者搶攻封測放量商機

關鍵事件
日月光投控策略性入股台灣AOI(自動光學檢測)設備廠牧德科技,並同步宣布擴產計畫,此舉被視為日月光強化自有設備供應鏈、降低對外部設備廠依賴的重要佈局。牧德科技因此獲得日月光的背書與穩定訂單來源,等同取得進入高階封測設備市場的「入場券」。此事件同時引發市場對其他半導體設備廠(尤其AOI與外觀檢測設備)能否搭上封測放量商機的廣泛討論。
關鍵數據
牧德科技主力產品為PCB與封裝基板AOI設備,近年積極切入半導體後段封測檢測市場;日月光2024年資本支出約13-15億美元,封裝測試產能利用率在AI晶片需求帶動下回升至80%以上。全球半導體後段設備市場規模約60-70億美元,AOI與檢測設備約佔其中10-15%;台灣本土封測設備廠市佔率相對偏低,日月光此次入股有望帶動本土設備國產化比例提升。
市場重要性
日月光策略性入股牧德科技,標誌著台灣最大封測廠正在以資本手段主動建構「設備供應鏈垂直整合」護城河,此舉對台灣本土封測設備生態系具有深遠意義。過去台灣封測廠的設備採購高度依賴ASMPT、Besi、愛德萬等國際大廠,日月光的入股策略若成功,不僅能降低設備採購成本與交期風險,更能在技術規格上主導設備演進方向,形成競爭對手難以複製的垂直整合優勢。對牧德而言,取得日月光這個錨定客戶,等同解決了「如何說服高階封測廠導入新設備」的最高信任門檻,未來拓展其他OSAT客戶的障礙將大幅降低。此事件也可能帶動市場重新評估其他具備封測設備潛力的台廠(如弘塑、旺矽等)的策略價值。
⚠ 反面觀點
日月光入股牧德雖具策略意義,但入股比例與實際採購承諾金額尚未明確揭露,市場對「開門」效應的預期可能過度樂觀;牧德的核心技術根基仍在PCB AOI,要在競爭激烈的半導體後段檢測設備市場取得份額,需面對ASMPT、Camtek等國際大廠的成熟產品線競爭,技術爬坡期與客戶認證週期恐比預期更長。
📍 接下來觀察
- 牧德科技2025年半導體封測相關設備營收占比是否出現實質提升,並反映於季報數字
- 日月光正式公告入股比例與認購條件,確認策略合作的實質深度
- 牧德AOI設備是否通過日月光先進封裝產線的量產驗證,取得正式導入資格
- 其他台灣OSAT廠(力成、南茂等)是否跟進採購牧德設備,擴大本土設備市場份額
- 台灣封測設備本土化比例能否在5年內從目前偏低水準顯著提升,形成有別於國際大廠的供應鏈韌性
- 日月光垂直整合設備供應鏈的策略是否引發Amkor、長電科技等國際競爭對手跟進,重塑全球封測設備採購生態
❓ 常見問題
日月光為什麼要入股設備廠牧德?封測廠自己買設備不就好了?
入股設備廠是為了取得更深的技術話語權與供應保障:透過股權綁定,日月光可優先取得新設備、共同定義技術規格,並在全球設備供給緊張時確保交期;這是比單純「買設備」更高層次的供應鏈垂直整合策略。
牧德科技原本是做什麼的?它有能力做半導體封測設備嗎?
牧德科技起家於PCB(印刷電路板)自動光學檢測設備,技術核心是高精度影像辨識與瑕疵偵測;半導體封裝基板與先進封裝的檢測需求與PCB高度相關,因此牧德具備切入封測AOI設備的技術基礎,但仍需通過嚴格的半導體級別量產驗證。
除了牧德,還有哪些台灣設備廠可能受惠於封測擴產商機?
主要受惠族群包括:弘塑科技(濕製程清洗設備)、旺矽科技(探針卡,屬測試耗材端)、精測電子(load board測試介面)等;這些廠商的共同特徵是產品直接嵌入封測量產流程,隨封測廠資本支出擴大而受惠,但各自的受惠幅度仍取決於所服務的製程環節與客戶集中度。
封測小巨人系列3:打不贏巨人,不代表只能迴避!台積電斥資百億美元布局先進封裝,超豐電子靠「圍城戰略」逆勢突圍

關鍵事件
今周刊《封測小巨人》系列第三集深度剖析超豐電子如何在台積電大舉砸入百億美元進入先進封裝、日月光規模壓制的雙重夾擊下,以「圍城戰略」為核心思路逆勢突圍。所謂圍城戰略,指超豐並未正面挑戰台積電CoWoS或日月光的先進封裝主戰場,而是在台積電投入的先進封裝「周邊生態」——包括傳統封裝製程升級、特定客戶群服務深化、以及台積電不願承接的中階異質整合需求——精準卡位,形成互補而非對抗的競爭格局。此策略代表台灣中型封測廠在先進封裝浪潮下的一種可行突圍路徑。
關鍵數據
台積電先進封裝(CoWoS、SoIC、InFO等)2024年資本支出估計達60-100億美元,CoWoS產能2024年底月產能約3萬片、2025年目標翻倍至6萬片以上;超豐電子2024年營收約190億台幣,毛利率約15-18%,主要客戶涵蓋IC設計中小型廠;全球先進封裝市場規模預計2027年達650億美元,年複合成長率約10-12%;台積電自有先進封裝市佔率約50%,日月光等OSAT合計約30%,其餘由英特爾、三星等IDM自行消化。
市場重要性
超豐電子的「圍城戰略」揭示了一個重要的產業真相:先進封裝浪潮並非只有台積電和日月光的雙雄對決,中型OSAT廠商透過精準服務台積電生態系的「周邊需求」,反而能在巨頭擴張的紅利中分一杯羹。台積電大規模投入先進封裝,客觀上帶動了整個封裝生態系的技術門檻提升與客戶教育成熟,讓中型封測廠服務的IC設計客群也開始追求封裝升級,這是超豐等廠商的間接受惠機制。然而更值得關注的是,超豐的策略本質是「依附台積電生態系而非競爭」,這種共生模式的風險在於:一旦台積電選擇向下延伸服務範圍,或將某類客戶直接整合進自有封裝產線,超豐的生存空間可能瞬間壓縮。對台灣中型封測廠而言,找到台積電「永遠不會親自做」的封裝需求,才是圍城戰略的真正護城河。
⚠ 反面觀點
「圍城戰略」的論述聽來精妙,但超豐實際受惠於先進封裝浪潮的營收占比與毛利率改善幅度尚需財報數字驗證;台積電先進封裝產能持續擴充的同時,也在逐步吸納更多原本屬於OSAT的客戶群,超豐賴以生存的「中階異質整合」需求邊界正在被台積電持續侵蝕,所謂突圍空間可能比報導描述的更為侷限。
📍 接下來觀察
- 超豐電子2025年上半年財報是否呈現毛利率提升與先進封裝相關營收比例增加
- 台積電CoWoS 2025年產能擴充節奏是否如預期,間接帶動外溢封測訂單流向超豐等OSAT
- 超豐是否成功取得AI晶片周邊IC(電源管理、記憶體介面等)的封裝訂單,形成可量化的新成長動能
- 台積電是否進一步向下延伸服務中小型IC設計客戶的先進封裝需求,壓縮超豐的圍城空間
- 全球先進封裝市場是否形成「台積電做旗艦、OSAT做中階」的穩定分工格局,或持續由龍頭廠商通吃
- 中國封測廠(長電科技、通富微電)在中階封裝市場的技術升級速度,是否對超豐等台廠形成實質低價競爭壓力
❓ 常見問題
「圍城戰略」是什麼意思?超豐是怎麼用這個策略對抗台積電和日月光的?
圍城戰略指超豐不正面搶台積電CoWoS或日月光先進封裝的核心市場,而是聚焦在這兩大巨頭不願深耕的「周邊需求」——例如中階異質整合封裝、特定中小型IC設計客戶服務——以差異化服務形成互補共生,而非直接競爭。
台積電砸百億美元做先進封裝,對超豐這樣的封測廠來說是威脅還是機會?
兩者皆有,但結構上偏向機會:台積電的大規模投入帶動整體市場對先進封裝的認知與需求成熟,讓超豐服務的中小型IC設計客戶也開始升級封裝需求,形成間接受惠;但長期而言,若台積電持續擴大服務範圍,超豐的生存空間可能被壓縮。
超豐電子和日月光同樣是封測廠,為什麼策略要這麼不一樣?
規模決定策略:日月光年營收逾6,000億台幣,有能力砸重資本投入先進封裝並與台積電競合;超豐年營收約190億台幣,若直接複製日月光的全面擴產策略,資金與技術門檻都難以承受,因此選擇聚焦利基、以靈活服務換取生存空間,是規模不對等下的理性選擇。