智慧眼鏡產業日報
共收錄 6 則產業相關新聞 · 3 則精選深度分析
精選深度分析
Samsung Display 據報委託 Sunic 推動 3000 億韓元 RGB OLEDoS 計畫
關鍵事件
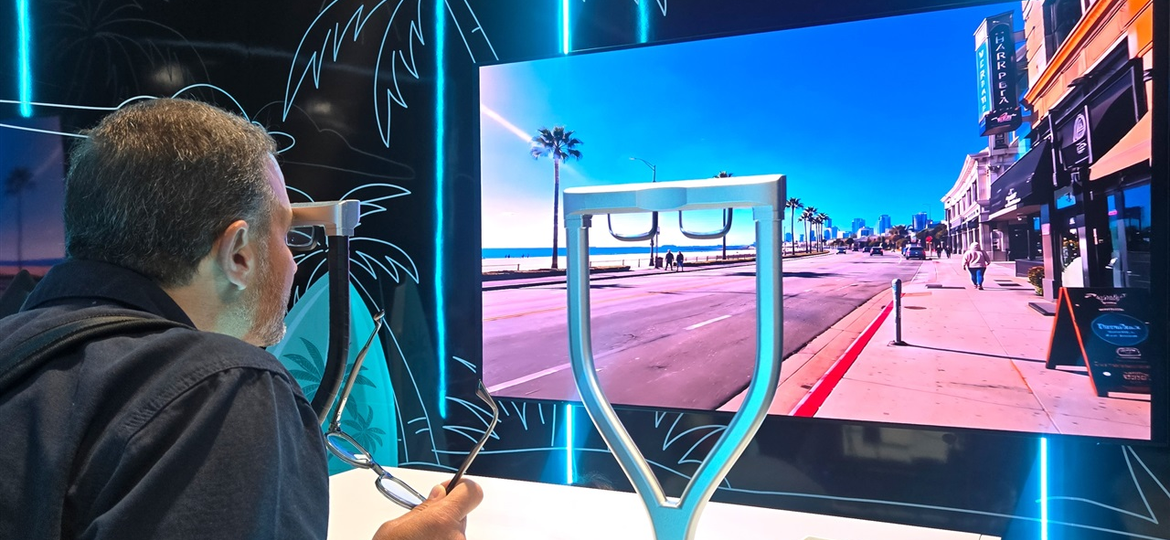
Samsung Display 據報正規劃投入約 3000 億韓元(約 2.2 億美元),委託設備商 Sunic System 建置 12 吋 RGB OLEDoS 生產線,目標是將次世代微型顯示器技術推向量產。此舉標誌著 SDC 正式宣示在 OLEDoS 市場挑戰 Sony 既有壟斷地位,並順應 XR 裝置朝輕薄眼鏡形態演進的產業趨勢。12 吋基板規格的導入意味著良率與每片晶圓的產出顆數將大幅提升,有助於降低 OLEDoS 模組成本。
關鍵數據
投資金額約 3000 億韓元(約 2.2 億美元);採用 12 吋矽基板規格;目前 OLEDoS 市場由 Sony 主導,供應 Apple Vision Pro;Sony LCX016 系列 OLEDoS 模組出貨均價約 200-300 美元;全球 OLEDoS 市場規模預估 2025 年約 5 億美元,2030 年可成長至 60 億美元以上。
市場重要性
Samsung Display 投入 3000 億韓元建置 RGB OLEDoS 產線,是繼 Sony 之後最具份量的微顯示器產能擴充宣示,將實質打破 Sony 在高階 XR 微顯示器的準壟斷格局。12 吋基板的選擇極具戰略意義——相較於現行 8 吋基板,12 吋可提升單片產出面積約 2.25 倍,直接壓縮模組成本,加速 OLEDoS 從 Apple Vision Pro 等旗艦裝置下沉至輕量智慧眼鏡的可行性。對台灣供應鏈而言,驅動 IC、矽基板研磨與封裝測試環節將出現新的訂單機會,但核心設備與蒸鍍製程仍掌握在韓日廠商手中。此消息若屬實,將加速整個 XR 產業從 LCD/LCoS 技術路線向 OLEDoS 遷移的時間表。
⚠ 反面觀點
OLEDoS 量產良率至今仍是業界公開的痛點,SDC 即便砸入 3000 億韓元,從設備安裝到穩定量產通常需要 2-3 年以上;在終端 XR 裝置需求尚未明確爆發前,此產線恐面臨產能閒置風險,投資回收期大幅拉長。
📍 接下來觀察
- Sunic System 設備採購訂單是否正式簽約並公告,確認投資時程
- Samsung Display 是否在 2026 年底前對潛在客戶(如 Meta、Apple)展示 OLEDoS 樣品
- 12 吋 OLEDoS 生產線的試產良率是否達到商業化門檻(業界標準約 80% 以上)
- Sony 是否加速擴產或降價以捍衛市佔,引發 OLEDoS 供應商價格競爭
- RGB OLEDoS 是否成為輕量智慧眼鏡的主流顯示技術,或被 MicroLED 彎道超車
- SDC 能否藉此建立對 Apple 次世代眼鏡的顯示器獨家或主要供應地位
❓ 常見問題
OLEDoS 和普通 OLED 有什麼不同?為什麼智慧眼鏡需要它?
OLEDoS(OLED on Silicon)是將 OLED 發光層直接沉積在矽晶圓上的微型顯示器,像素密度可達 3000 PPI 以上,遠高於手機螢幕的 400-500 PPI,能在極小尺寸內呈現清晰影像,是 AR/XR 眼鏡實現高解析度顯示的關鍵技術。
Samsung Display 為什麼選擇 12 吋基板?這有什麼特別意義?
12 吋基板相較現行 8 吋可提升約 2.25 倍的單片晶圓產出面積,大幅降低每顆 OLEDoS 模組的分攤成本,是讓這項昂貴技術從旗艦裝置走向大眾市場智慧眼鏡的關鍵降本策略。
這對台灣科技產業有影響嗎?
台灣供應鏈在 OLEDoS 核心製程(蒸鍍設備、驅動 IC 設計)布局較淺,但驅動 IC 廠(如聯詠、奇景)及封裝測試廠仍有望切入周邊環節;台積電若承接 OLEDoS 矽基板的邏輯層代工,將是最直接的受惠標的。
ByteDance 建構強大供應鏈實力,佈局核心需求以外的新興硬體生態系

關鍵事件
中國智慧眼鏡市場正快速收斂至「減法為王」的產品哲學,各廠商不再堆砌未成熟功能,而是以精簡可靠的核心體驗優先。ByteDance 採取「供應鏈優先」的審慎策略,在正式推出硬體產品前,先深度綁定關鍵零組件與代工合作夥伴,建立難以複製的供應鏈護城河。此策略暗示 ByteDance 正在為智慧眼鏡的大規模量產做系統性準備,而非僅是概念性試水溫。
關鍵數據
中國智慧眼鏡市場 2025 年出貨量預估約 500-800 萬副;Meta Ray-Ban 智慧眼鏡累計銷量已突破 200 萬副(2024 年底數據);ByteDance 旗下 TikTok 全球月活躍用戶逾 15 億,具備龐大的內容分發生態加持硬體銷售;中國本土智慧眼鏡廠商(雷鳥、INMO、閃極)2025 年合計出貨量約 100-200 萬副。
市場重要性
ByteDance 以供應鏈優先策略切入智慧眼鏡,代表中國最強內容平台正在從軟體生態向硬體入口延伸,這對現有智慧眼鏡競爭格局的威脅程度遠超一般硬體新創。ByteDance 的核心優勢不在硬體設計能力,而在於 TikTok/抖音生態的內容黏性可大幅降低用戶採購門檻,形成「先買眼鏡、後黏內容」的正循環飛輪。供應鏈優先策略亦透露 ByteDance 可能已確定量產規格,業界估計其首款智慧眼鏡發布時間點最快落在 2027 年前後。對台灣零組件廠商而言,ByteDance 的採購決策將是另一個與中國本土供應鏈競標的關鍵戰場。
⚠ 反面觀點
ByteDance 至今尚無成熟消費硬體產品的量產管理經驗,「供應鏈優先」策略若執行失當,反而可能導致過早鎖定零組件規格、產品上市時技術已被競品超越;且在美中科技管制持續升溫的環境下,ByteDance 的全球硬體銷售受到 TikTok 地緣政治風險的連帶牽累。
📍 接下來觀察
- ByteDance 是否在 2026 年底前對外公布智慧眼鏡品牌名稱或產品定位
- 歌爾、立訊等代工廠是否出現與 ByteDance 硬體訂單相關的產能擴充訊號
- ByteDance 智慧眼鏡是否在中國以外市場(東南亞、歐洲)取得銷售許可,驗證全球化能力
- 抖音/TikTok 內容生態是否推出針對眼鏡裝置的專屬功能或開發者計畫
- ByteDance 能否建立獨立於 Android 的硬體作業系統或 AI OS,形成封閉生態壁壘
- 美中科技管制是否進一步限制 ByteDance 取得高階 AI 晶片,影響眼鏡端側推論能力
❓ 常見問題
ByteDance 做智慧眼鏡的優勢在哪裡?它又不是硬體公司。
ByteDance 的核心優勢是抖音/TikTok 生態的 15 億月活用戶與成熟的 AI 推薦技術,能讓智慧眼鏡天然擁有內容消費場景,這是純硬體公司無法複製的流量護城河。
「減法為王」是什麼意思?中國智慧眼鏡廠商在捨棄哪些功能?
「減法為王」指廠商放棄堆疊 AR 投影、手勢控制等尚未成熟的功能,聚焦在音訊、AI 語音助理與輕量拍照等可靠體驗,以降低成本並提高消費者接受度,類似 Meta Ray-Ban 的產品策略。
這對台灣供應鏈是機會還是威脅?
ByteDance 建立供應鏈優先選擇中國本土廠商(歌爾、立訊)的機率較高,對台灣廠商而言競爭壓力大;但若 ByteDance 追求國際市場品質標準,聯發科(晶片)與台灣光學廠仍有機會切入。
HTC Vive Eagle AI 智慧眼鏡在澳洲正式上市
關鍵事件
HTC 旗下 Vive 品牌推出名為 Eagle 的 AI 智慧眼鏡,並選擇澳洲作為首批上市市場之一。此舉代表 HTC 正式從 VR 頭顯市場跨入輕量 AI 眼鏡賽道,試圖藉助 Vive 的既有品牌認知度在智慧眼鏡市場搶占灘頭堡。由於原始新聞正文摘要缺失,產品規格、定價與具體 AI 功能尚待確認。
關鍵數據
HTC 股價近年因 VR 市場萎縮長期承壓,2024 年 HTC Vive 在全球 VR 頭顯市場佔有率已跌至 5% 以下;全球 AI 智慧眼鏡市場 2025 年預估出貨量約 1000-1500 萬副;澳洲可穿戴裝置市場規模約 15 億澳元(2024 年),是亞太區測試新品的常見首選市場;Meta Ray-Ban 智慧眼鏡在澳洲定價約 399-499 澳元。
市場重要性
HTC Vive Eagle 進入 AI 智慧眼鏡市場,標誌著傳統 VR 硬體廠商正集體向輕量 AI 眼鏡形態轉型,進一步印證這個品類的主流化趨勢。HTC 選擇澳洲作為首發市場是典型的「小市場驗證」策略,可在不引起主要競爭對手(Meta、Google)過度關注的情況下收集真實用戶反饋並調整產品定位。然而 HTC 在消費電子市場的品牌聲量已大幅式微,Vive Eagle 能否突破現有 Vive 用戶圈層、吸引普通消費者,是這款產品能否成功的核心挑戰。對台灣供應鏈而言,HTC 採購量體有限,短期訂單貢獻意義不大,但其產品策略轉向具有指標參考意義。
⚠ 反面觀點
HTC 近年在消費電子市場的影響力已大幅衰退,Vive 品牌主要在 VR 企業用戶中有認知度,進入競爭激烈的 AI 眼鏡市場恐面臨 Meta Ray-Ban 的強力壓制;澳洲市場體量小,即便初期銷售反應正面,也難以轉化為全球規模化的商業成功。
📍 接下來觀察
- HTC Vive Eagle 澳洲上市後的用戶評測與銷售初期反應
- HTC 是否公布歐美主要市場的上市時程與定價策略
- HTC Vive Eagle 是否獲得電信商通路合作,擴大鋪貨覆蓋率
- Meta Ray-Ban 是否針對澳洲市場加大行銷力道以防禦競爭
- HTC 能否在 AI 眼鏡賽道建立差異化定位,或淪為另一個跟風品牌
- HTC 是否考慮將 Vive 品牌授權或出售,聚焦 B2B 企業 XR 解決方案
❓ 常見問題
HTC Vive Eagle 是 AR 眼鏡還是像 Meta Ray-Ban 那種 AI 眼鏡?
根據現有資訊,Vive Eagle 定位為 AI 智慧眼鏡(類似 Meta Ray-Ban 路線),主打 AI 語音助理與輕量穿戴體驗,而非具備虛擬影像投影的 AR 眼鏡;但詳細規格因原始報導資訊有限,仍待 HTC 官方確認。
HTC 為什麼選擇澳洲而不是更大的市場首發?
澳洲是科技廠商常用的「測試市場」,市場規模適中、英語用戶回饋品質高、監管環境相對寬鬆,可讓 HTC 在全球大規模推廣前收集真實用戶數據並優化產品。
HTC 已經很久沒有推出受歡迎的消費產品了,這次有機會成功嗎?
HTC 面臨的最大挑戰是品牌聲量不足與 Meta Ray-Ban 的先發優勢,成功關鍵在於是否能提供差異化的 AI 功能或更具競爭力的定價;若無法在 6 個月內建立市場口碑,大規模擴張將面臨嚴峻考驗。