
離岸風電產業日報
共收錄 9 則產業相關新聞 · 3 則精選深度分析
精選深度分析
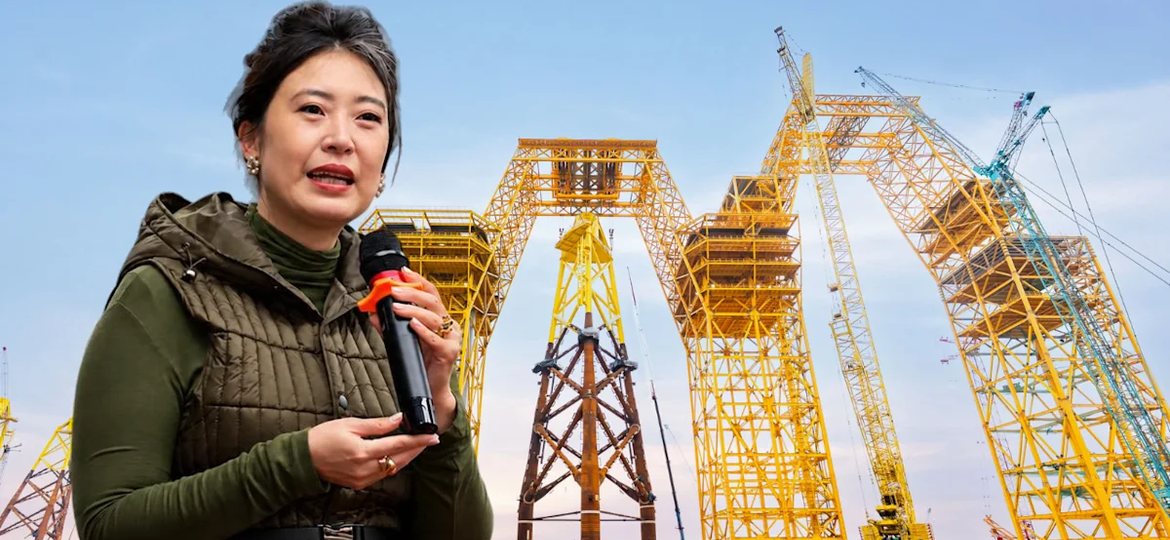
CIP怒嗆經濟部:離岸風電爭議始末完整回顧
關鍵事件
丹麥離岸風電開發商CIP就台灣區塊開發選商機制及投資環境公開與經濟部叫陣,引發外界高度關注。此次爭議涉及躉購費率設定、國產化義務、選商評分規則等多項核心條件,CIP認為現行環境不利外商長期投入;3-4期選商作業即將啟動,外商表態將成為後續選商競爭氣氛的重要信號。
關鍵數據
台灣離岸風電區塊開發3-1期(2026年併網目標)已有多座風場遭解約,3-2期亦有開發商退出;3-3期甫完成選商,CIP取得彰芳二期約300MW容量;3-4期預計釋出容量約3GW;台灣政府設定2030年累計離岸風電裝置容量目標為13.1GW,截至2024年底實際併網約3GW,差距仍大。
市場重要性
CIP公開與主管機關叫陣,顯示台灣離岸風電投資環境對外商的吸引力正面臨結構性考驗,3-4期選商的競爭深度與出價品質存在高度不確定性。外商若持續以「條件未改善即不參與」為籌碼,可能壓縮3-4期的有效競標家數,進而影響選商結果的代表性與電價談判籌碼。台灣政策端面臨兩難:放寬國產化或調高費率可吸引外商,但將引發本土供應鏈保護與電價上漲的政治壓力。此事件由至少3家媒體同步報導,顯示業界關注程度高,後續談判走向將直接牽動整個供應鏈的在手訂單能見度。
⚠ 反面觀點
CIP此番高調發聲,也可能是談判前的策略性施壓而非真要退出台灣市場,畢竟CIP在彰芳、西島等風場已有大量沉沒成本;若將此解讀為「外商全面看空台灣」並直接反映在供應鏈股價,恐有過度外推之嫌,實際選商結果才是真正的試金石。
📍 接下來觀察
- 經濟部能源署是否就費率或選商規則作出正式回應或修訂說明
- CIP等外商是否實際遞交3-4期選商意願書或公開宣布棄標
- 3-4期選商評分規則定案內容,尤其國產化配分比例與保底電價水準
- 3-1、3-2期解約風場能否完成轉讓或重新招標,以釋出市場容量訊號
- 台灣離岸風電外商參與比例長期結構是否從「外商主導開發」轉向「本土財團主導、外商技術輸出」
- 若費率長期低於外商資金成本要求,台灣是否形成「政策目標達標但供應鏈空洞化」的局面
❓ 常見問題
CIP和經濟部在爭什麼?這次衝突的核心是什麼?
核心爭點在於躉購費率是否足以覆蓋開發成本、國產化義務比例是否過高,以及選商評分規則對外商是否公平;CIP認為現行條件讓投資報酬率無法達到國際資本要求的門檻,因此公開要求政府改善投資環境後再啟動3-4期選商。
這件事會影響台灣2030年的離岸風電目標嗎?
會造成壓力。台灣2030年目標為13.1GW,目前併網約3GW,缺口超過10GW,需要3-4期及後續期程順利選商與動工;若外商因投資環境疑慮而縮手,有效參標家數減少將壓低競標品質,進而延宕整體開發時程。
台灣本土供應鏈廠商會受這場爭議影響嗎?
間接受影響。若CIP等主力開發商降低對台灣市場的投入,世紀鋼、台船等本土供應鏈的未來訂單能見度將下降;但若政府為挽留外商而放寬國產化要求,短期對本土廠商反而是利空,因為外商可能轉向價格更有競爭力的韓國或歐洲零組件。
離岸風電3-4期選商即將登場,CIP呼籲先改善投資環境
關鍵事件
CIP在台灣離岸風電3-4期選商作業啟動前夕,公開向政府喊話,要求先就費率水準、國產化義務與行政效率等面向進行實質改善,再推進選商程序。此訴求顯示外商對現行投資環境的不滿已從私下溝通升至公開施壓,並為3-4期選商能否吸引足夠數量與品質的競標者打上問號。
關鍵數據
台灣3-4期離岸風電預計釋出容量約3GW,分兩批次進行;現行區塊開發躉購費率約為每度2.5至2.8元新台幣,低於外商普遍要求的3元以上門檻;台灣離岸風電開發商已有至少5個風場在3-1、3-2期因費率不足或工程成本超支而解約,國際離岸風電開發成本因供應鏈緊張已較2020年上漲約40%-60%。
市場重要性
CIP在3-4期選商前公開提出改善投資環境的前提條件,實質上是向市場宣告:現行機制若不調整,高品質外資開發商的參與意願堪憂,台灣離岸風電擴張計畫面臨「有政策目標、缺資本對手盤」的困境。此新聞目前僅一家媒體報導,熱度訊號較弱,但事件本身對3-4期選商結構的影響屬於中高度關注事項。若政府選擇強行推進選商而不調整條件,可能重演3-1、3-2期「選了又解約」的惡性循環,浪費行政資源並重創台灣能源政策公信力。從供應鏈角度來看,開發商投資意願直接決定水下基礎、海纜、海事工程船的訂單能見度,這是本土廠商最需要盯緊的領先指標。
⚠ 反面觀點
CIP的公開喊話時機恰好在選商啟動前,帶有明顯談判籌碼性質,實際上CIP在台灣已有龐大既有資產與在建風場,全面退出的邊際成本極高;市場若將此解讀為外商系統性撤台並引發供應鏈股殺盤,可能是對談判策略的過度反應。
📍 接下來觀察
- 能源署是否在3-4期選商規則公告前舉行外商溝通說明會並作出費率讓步
- CIP是否提出具體改善訴求清單,以判斷其底線與談判空間
- 3-4期實際參標開發商家數與所代表的總申請容量,是市場信心最直接的量化指標
- 台灣政府是否在3-3期執行過程中調整國產化評分配分,作為3-4期改革前哨
- 台灣離岸風電是否走向「本土資本主導開發、國際設備商技術授權」的混合模式
- 全球離岸風電費率走勢與台灣電價改革進程是否能縮小外商資金成本缺口
❓ 常見問題
3-4期選商和之前的3-1、3-2、3-3期有什麼不同?
3-1、3-2期採固定配比,出現大量解約問題;3-3期已改為競標加ESG評分並設保底價;3-4期預計延續改良版競標機制,但費率水準與國產化配分比例是外商關注的核心變數,CIP此時喊話正是為了在規則定案前爭取更有利的條件。
如果CIP等外商不參加3-4期,誰會來填補這個缺口?
可能由本土財團(如中鋼、台電、國泰或富邦旗下的能源投資平台)與規模較小的亞洲區域開發商補位,但這些替代者的技術能力與融資規模普遍弱於歐洲大型開發商,風場開發的品質與時程風險將明顯上升。
投資台灣離岸風電供應鏈股,現在應該怎麼看這則消息?
應視為短期警訊而非長期判決;供應鏈廠商的訂單能見度直接依附於開發商的投資決策,3-4期選商若吸引到足夠開發商,世紀鋼、台船等水下基礎與海事工程廠才有新一波訂單入帳,建議等待正式選商結果而非提前押注。
中國驗船 CR 擴大船舶檢驗能量,離岸風電服務能力再升級

關鍵事件
台灣中國驗船中心(CR)宣布擴大針對離岸風電海事工程船舶的檢驗能量,涵蓋海事工程船、浮吊船、海纜鋪設船等特殊用途船型,目標是提升本土船舶驗證速度與覆蓋廣度,降低離岸風電開發商對國際驗船機構的依賴。此舉配合台灣海事工程自主化政策,有助於縮短新造或改裝海事工程船的入級取證時程,間接支撐離岸風電施工效率。
關鍵數據
目前台灣離岸風電施工所需特殊船舶嚴重依賴歐洲及亞洲船隊,每艘海上風機安裝船日租金約20-35萬美元;台灣目前自有海事工程浮吊船僅環海翡翠輪(台船環海)一艘達離岸風電作業規格;CR現有驗船師人力約500人,擬擴充離岸風電專項驗船團隊;全球離岸風電海事工程船需求預計至2030年出現供需缺口,亞太區尤甚。
市場重要性
CR擴大離岸風電船舶檢驗能量,是台灣海事工程自主化鏈條中長期缺失的一環,有助於降低本土新造海事工程船的認證門檻與時程,為台灣培育自主海事工程能力奠定制度基礎。此消息目前僅一家媒體報導,屬於產業基礎建設層面的低調布局,短期對股價催化效果有限,但對中長期台灣自主施工能力的建立具有正向意義。驗船能力的提升也有助於吸引更多外商開發商選擇本土船隊,在船期緊張的市場環境中降低工程延誤風險。然而,驗船機構的能量提升屬於必要但非充分條件,台灣海事工程船隊的數量與噸位擴充才是決定施工瓶頸的核心變數。
⚠ 反面觀點
驗船能量擴大屬制度性配套措施,本身無法直接創造海事工程船噸位,台灣海事工程自主化的核心瓶頸在於缺乏足夠數量的大型安裝船與浮吊船,CR的檢驗能力提升在船隊規模沒有顯著增加前,對縮短工程時程的實質貢獻相當有限。
📍 接下來觀察
- CR是否公布具體的離岸風電船舶檢驗新增人力規模與完成時程
- 台船環海或其他本土船東是否宣布新造或改裝海事工程船並申請CR入級
- 台灣3-3期與3-4期風場施工作業中,本土驗船機構的實際取證比例是否提升
- 亞太區海事工程船供需缺口是否促使台灣政策端提供造船補貼以加速船隊擴充
- 台灣是否能形成「本土驗船+本土船隊+本土海事工程人才」三位一體的自主海事能力
- CR的離岸風電驗船標準是否獲國際互認(如與DNV、Lloyd’s Register建立交叉認可機制)
❓ 常見問題
驗船中心CR是做什麼的?和離岸風電有什麼關係?
CR(中國驗船中心)是台灣的船舶檢驗與認證機構,負責確認船舶符合結構安全、航行與作業標準;離岸風電施工需要特殊海事工程船(如浮吊船、安裝船、海纜鋪設船),這些船都需要通過驗船機構入級取證才能合法作業,CR擴大能量意即台灣本土船隻可在境內完成認證而無需依賴歐洲的DNV或Lloyd’s Register。
台灣目前有多少艘可以蓋離岸風電的工程船?夠用嗎?
台灣目前符合離岸風電大型安裝作業規格的海事工程浮吊船主要只有台船環海(CDWE)的環海翡翠輪,數量嚴重不足;主要風機安裝船與大型起重鋪纜船仍需向歐洲或亞洲船東租用,船期緊張與高租金是台灣離岸風電施工效率的主要瓶頸之一。
這則新聞對相關股票有什麼直接影響?
短期直接影響有限,CR本身非上市機構;但若此舉加速本土海事工程船的新造認證流程,對台船(2208)與台船環海的船隊擴充計畫具有間接正面意義,投資人應持續觀察台船是否宣布新造海事工程船訂單,而非單憑CR擴大檢驗能量就押注相關族群。


