
半導體產業日報
共收錄 25 則產業相關新聞 · 3 則精選深度分析
精選深度分析
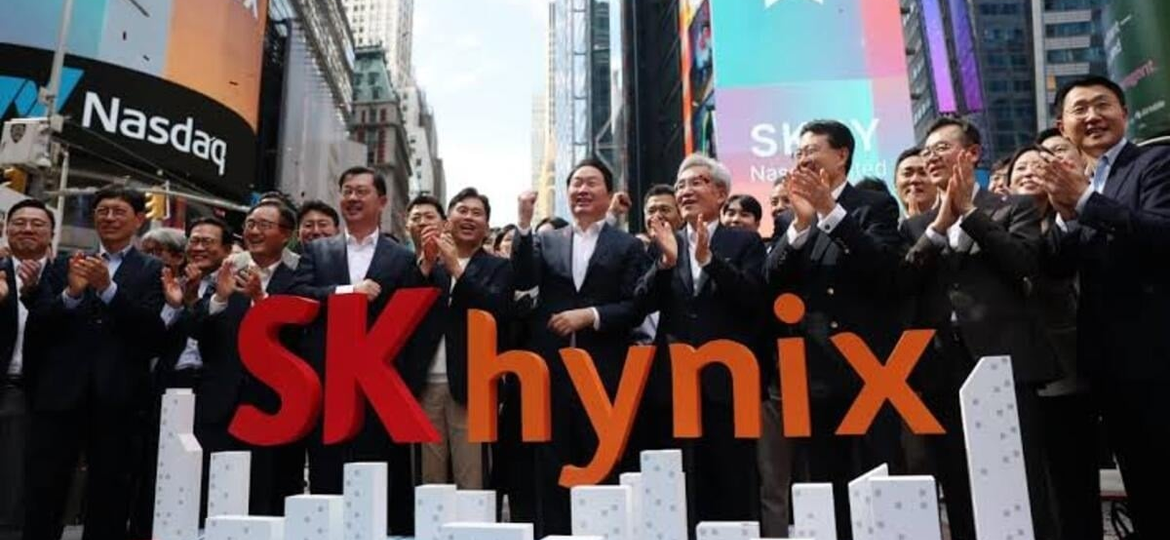
SK Hynix 可能即將首次與 Intel 合作在美國生產記憶體晶片
關鍵事件
SK Hynix 正探討租用 Intel 位於美國俄亥俄州晶圓廠的可能性,雙方洽談合作在美國本土生產記憶體晶片,這將是 SK Hynix 首次在美國進行記憶體製造。此舉被視為因應美國《晶片法案》補貼誘因及地緣政治壓力,推動記憶體供應鏈在地化的重要里程碑。消息獲得包含 TweakTown 在內至少 4 家媒體同步報導,市場關注度顯著。
關鍵數據
Intel 俄亥俄州 New Albany 晶圓廠原規劃投資逾 200 億美元興建,目前部分廠房建設已放緩或暫停;SK Hynix 全球 HBM 市佔率約 50% 以上,為 NVIDIA H100/H200/B200 系列主要 HBM 供應商;美國《晶片與科學法案》提供最高 25% 的製造投資稅收抵免;Micron 已獲美國政府補貼承諾約 61.4 億美元用於在美擴產。
市場重要性
SK Hynix 租用 Intel 俄亥俄廠生產記憶體一旦成真,將標誌全球記憶體產業供應鏈重心首度出現向美國本土位移的結構性轉折。對 Intel 而言,閒置廠房轉為租賃收入可緩解現金壓力,同時保住廠房資產價值;對 SK Hynix 而言,可繞過自建廠的漫長周期直接取得美國製造資格,加速爭取美國政府補貼與大客戶(如 NVIDIA、Google)的在地採購需求。此合作模式若成形,將對 Micron 形成競爭壓力,因 Micron 目前是美國本土唯一具規模的 DRAM/HBM 製造商,在地化優勢將被稀釋;長期來看,記憶體製造的地理分散化將推升整體產業資本支出與單位成本,對下游 AI 伺服器客戶的採購成本結構產生連鎖影響。
⚠ 反面觀點
租廠談判距實際量產仍有極長的技術改造與認證周期,Intel 俄亥俄廠原為邏輯製程設計,改裝為記憶體製程所需的設備投資與良率爬坡挑戰不容低估;且在美生產的高成本結構,可能使 SK Hynix 美國產品在非政策性採購市場缺乏競爭力。
📍 接下來觀察
- SK Hynix 與 Intel 是否正式簽署租賃或合作意向書(LOI)
- 美國商務部對此合作案的補貼資格認定態度與官方回應
- SK Hynix 美國廠 HBM 量產時程與初期產能規模公告
- Micron 是否加速擴大在美 HBM 產能以鞏固本土供應商地位
- 美國本土記憶體製造成本能否透過規模化縮小與亞洲廠的差距
- 地緣政治驅動的記憶體供應鏈分散化是否導致全球記憶體價格長期結構性上移
❓ 常見問題
SK Hynix 為什麼不自己在美國蓋新廠,而是考慮租用 Intel 的廠房?
自建晶圓廠從動工到量產通常需要 4-5 年,租用現有廠房可大幅縮短進入市場的時間,同時 Intel 俄亥俄廠已有基礎建設,改裝成本遠低於全新興建,有助於 SK Hynix 快速取得美國製造資格以符合補貼申請條件。
這件事對台灣的記憶體封裝測試廠(如京元電)有影響嗎?
若 HBM 生產重心部分移往美國本土,相關封裝測試需求可能跟進在地化,短期內台灣 OSAT 廠影響有限,但長期若美國建立完整記憶體供應鏈生態系,台廠在 HBM 測試環節的份額存在被排擠的潛在風險。
這次合作對 Intel 有什麼好處?
Intel 俄亥俄廠因財務壓力已放緩建設,租給 SK Hynix 可將閒置資產轉化為租金收入,同時維持廠房運作、保留員工,並有機會透過合作關係切入 HBM 供應鏈生態系,對 Intel 的財務重整與業務多元化均有助益。
華邦砸 356 億收購 Infineon 旗下事業 100% 股權 穩居全球 NOR Flash 龍頭

關鍵事件
華邦電子宣布以 11.2 億美元(約新台幣 356.23 億元)全現金方式收購 Infineon 旗下 NOR Flash 及相關記憶體事業 100% 股權,預計 2027 年下半年完成交割。此次收購標的品牌將以 NOR Flash 老字號「Spansion」復名,合併後華邦全球 NOR Flash 市占將從約 23% 躍升至約 34%,穩坐全球最大 NOR Flash 廠商寶座。這是台灣記憶體產業 40 餘年來最大手筆海外併購案,象徵台廠首度以主導者姿態完成跨國整合。
關鍵數據
收購金額 11.2 億美元(約新台幣 356.23 億元);華邦現有 NOR Flash 市占約 23%,Infineon NOR Flash 市占約 11%;合併後合計市占約 34%,新增業務規模相當於華邦原有 NOR 事業的近 50%;Infineon 於 2020 年以 100 億歐元收購 Cypress(含 Spansion 資產);全球 NOR Flash 市場規模約 30-35 億美元(2024 年估),主要應用於汽車電子、工業控制、IoT 裝置及消費電子。
市場重要性
華邦此併購案將重塑全球 NOR Flash 市場格局,使台廠首度掌握逾三分之一的全球市占,在車用與工業 NOR Flash 高壁壘市場建立難以撼動的規模優勢。NOR Flash 並非 DRAM 或 NAND 等高周期性商品記憶體,車用與工業應用要求長期供貨承諾、高可靠性認證(AEC-Q100),Spansion 品牌在此賽道擁有深厚的客戶黏性與技術積累,難以被後進者複製。對台灣半導體產業而言,此案打破「台廠只能被併購」的歷史慣例,代表台灣記憶體廠已具備以資本實力主動整合全球資產的能力,具有里程碑意義。此外,多家媒體同步報導顯示市場高度關注,預期將帶動對台灣利基型記憶體族群的重新評價。
⚠ 反面觀點
11.2 億美元全現金支付對華邦財務槓桿形成顯著壓力,若 NOR Flash 市場因中國競爭對手(如兆易創新)持續低價擴張導致均價下滑,整合期間的財務負擔與市占成長的獲利轉換效率存在不確定性;且 2027 年下半年才完成交割,漫長的過渡期間客戶可能轉單,預期中的市占紅利未必能完整實現。
📍 接下來觀察
- 華邦召開法說會說明併購資金來源與財務結構安排
- 各國反壟斷主管機關(尤其歐盟與美國)對交易案的審查態度
- 合併後 Spansion 品牌車用 NOR Flash 客戶保留率與新訂單動向
- 兆易創新等中國競爭者是否藉整合過渡期加速搶奪中低階 NOR 市場份額
- 華邦能否透過研發整合將 Spansion 技術延伸至次世代車用記憶體(如 MRAM、ReRAM)
- 全球 NOR Flash 市場集中度提升後,定價權強化是否帶動整體產業毛利率結構性改善
❓ 常見問題
NOR Flash 是什麼?跟一般人熟悉的 NAND Flash 有何不同?
NOR Flash 主要用於儲存需要直接執行的程式碼(如汽車 ECU 韌體、工業控制器),特點是可隨機讀取、低延遲、高可靠性,但容量較小、成本較高;NAND Flash 則用於大容量儲存(如手機、SSD),兩者應用場景截然不同,NOR Flash 更集中於車用與工業等高門檻市場。
Spansion 這個品牌為什麼這麼重要?
Spansion 前身為 AMD 與富士通的合資公司,長期深耕 NOR Flash 技術,在汽車電子客戶群中建立了深厚的長期供貨關係與 AEC-Q100 車規認證積累,2014 年被 Cypress 收購後持續以此品牌運作,客戶認知度高,是華邦取得車用市場入場券的關鍵資產。
這次收購對華邦的股東有什麼實質影響?
短期內全現金支付將消耗華邦現金部位並可能提高負債比,存在財務壓力;但若整合順利,合併後 34% 全球市占帶來的定價能力與規模效益,有望在 2028 年後顯著提升每股盈餘,長期對股東具有正面價值創造潛力。
SK Hynix 探討租用 Intel 俄亥俄州晶圓廠,展開具里程碑意義的美國記憶體生產談判
關鍵事件
SK Hynix 正積極探討租用 Intel 位於美國俄亥俄州晶圓廠的可能性,雙方已進入具體談判階段,目標是在美國本土建立首座 SK Hynix 記憶體生產基地。此舉被業界視為在美國《晶片法案》補貼政策與地緣政治壓力雙重驅動下,全球記憶體龍頭加速推動供應鏈在地化的關鍵一步,對美國重建本土記憶體製造能力具有指標性意義。
關鍵數據
Intel 俄亥俄州 New Albany 晶圓廠原規劃總投資逾 200 億美元,為美國史上最大半導體廠房投資計畫之一;SK Hynix HBM 全球市佔率超過 50%,為 NVIDIA AI GPU 主要 HBM 供應商;美國《晶片與科學法案》2022 年通過,授權 527 億美元補貼半導體製造;Intel 2024 年全年虧損約 189 億美元,俄亥俄廠擴建計畫已多次延後;Micron 為目前美國本土唯一具規模的 DRAM 製造商,已獲政府補貼承諾逾 61 億美元。
市場重要性
SK Hynix 租用 Intel 俄亥俄廠若成局,將是繼 Micron 之後美國本土記憶體製造能力的重大擴張,直接衝擊 Micron 作為「美國唯一記憶體製造商」的政策性護城河。Intel 閒置廠房轉為出租資產,是其在財務重整壓力下將基礎設施資產貨幣化的務實選擇,同時有機會以技術合作切入 HBM 封裝生態。此合作模式為半導體業界開創「晶圓廠即服務」的新型態合作先例,若複製推廣,未來閒置產能的活化方式將更加多元。從台灣供應鏈視角,美國本土 HBM 生產體系成形後,相關先進封裝(CoWoS)需求可能出現在地化壓力,台積電美國廠的角色值得持續追蹤。
⚠ 反面觀點
Intel 俄亥俄廠原為先進邏輯製程設計,改裝為記憶體(尤其 HBM)製程需耗費大量資本與時間進行設備替換與製程認證,實際量產時程可能遠比預期樂觀的市場反應延後 2-3 年;加上美國製造成本顯著高於韓國本廠,若 AI 資本支出熱潮在此期間降溫,整個投資案的經濟效益將大打折扣。
📍 接下來觀察
- SK Hynix 與 Intel 正式宣布租賃協議或備忘錄(MOU)簽署時間點
- 美國政府是否為此合作案提供額外《晶片法案》補貼承諾
- 俄亥俄廠改裝進度與 SK Hynix 首批美國生產記憶體的量產時間表
- Micron 是否因競爭壓力加快俄亥俄或愛達荷州 HBM 產線擴建腳步
- 美國本土記憶體生態系是否形成,吸引封裝測試廠跟進在地布局
- 地緣政治持續升溫下,韓國政府是否對本國記憶體廠海外建廠設限或提供對等誘因
❓ 常見問題
SK Hynix 為什麼選擇租用 Intel 的廠,而不是自己蓋?
自建晶圓廠從動工到量產通常需要 4-5 年,租用 Intel 現有廠房可大幅壓縮時間成本,且 Intel 俄亥俄廠已完成基礎建設,改裝成本遠低於全新興建,能讓 SK Hynix 更快滿足美國《晶片法案》補貼的在地製造資格要求。
這件事對 Intel 有什麼好處?Intel 的晶圓廠不是自己要用嗎?
Intel 因財務虧損已多次延後俄亥俄廠的建設計畫,廠房閒置形成資產浪費;租給 SK Hynix 可產生穩定租金收入,緩解現金壓力,同時保留廠房資產帳面價值,對正在進行業務重整的 Intel 是務實的解方。
這對台積電或台灣的半導體業有影響嗎?
若 HBM 生產在美國本土化,相關先進封裝(如台積電 CoWoS)的需求也可能出現在地化壓力;短期影響有限,但長期若美國建立起完整記憶體加封裝的本土生態系,台灣廠商在 HBM 供應鏈的份額存在被邊緣化的結構性風險。


