印刷電路板產業日報
共收錄 20 則產業相關新聞 · 3 則精選深度分析
精選深度分析
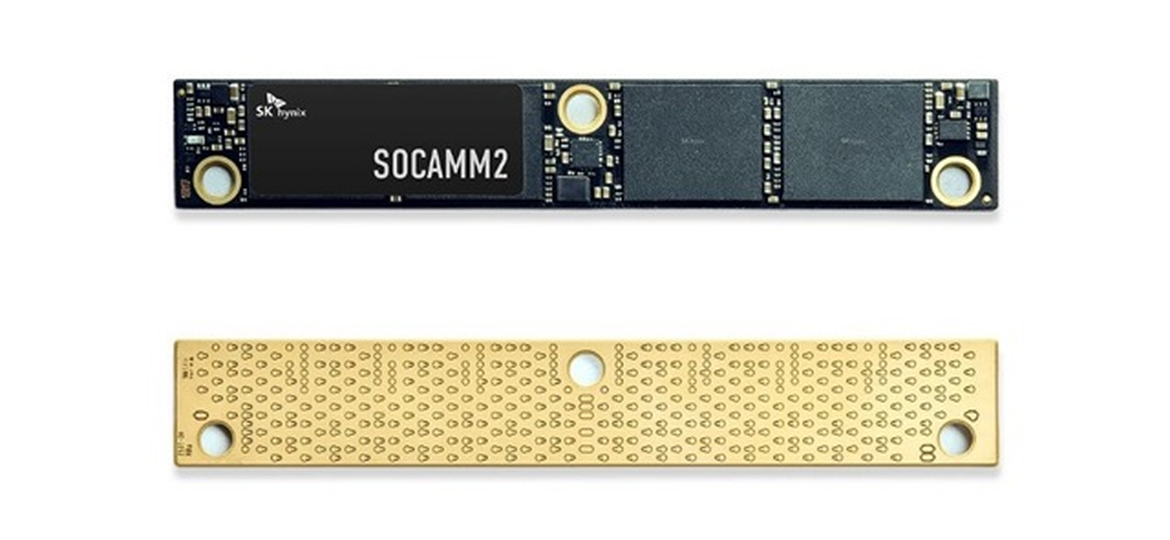
SK Hynix 加速 SOCAMM2 量產,材料短缺推升 PCB 價格
關鍵事件
SK Hynix 為配合 NVIDIA Vera Rubin AI 平台量產,正加大 SOCAMM2 記憶體模組所需 PCB 的下單量。同時,銅箔基板(CCL)及其他上游材料出現供應短缺,帶動 PCB 價格上揚。此現象顯示 AI 平台世代交替的需求已從 GPU 與載板,延伸至記憶體模組板這一新興 PCB 應用。
關鍵數據
新聞摘要未揭露具體訂單金額與漲幅。背景數據:SOCAMM(及 SOCAMM2)為 NVIDIA 主導的可拆換式低功耗記憶體模組規格,採 LPDDR 顆粒、以壓接方式安裝,目標用於 Grace/Vera 系列 CPU 平台;模組板屬高密度、多層 PCB,對材料損耗與訊號完整性要求高於傳統 DIMM。CCL 短缺主因為高階玻纖布、低粗糙度銅箔等關鍵原料產能吃緊(具體漲價幅度待後續報價確認)。
市場重要性
AI 記憶體模組板正成為繼 GPU 載板、伺服器主板之後的第三個 PCB 增量戰場,且上游 CCL 材料短缺使議價權向材料與高階板廠傾斜。SOCAMM2 採用高速、低功耗設計,對板材損耗(Df/Dk)與層間對位提出更高要求,技術門檻高於傳統記憶體模組板,有利具備高階材料與 HDI 製程能力的廠商。材料端短缺同時意味著 PCB 廠不僅能轉嫁成本,還可能因產能與料源掌握度而拉開競爭差距,台光電等高階 CCL 供應商的定價權可望增強。不過,SOCAMM2 的實際出貨量取決於 Vera Rubin 的量產節奏。
⚠ 反面觀點
SOCAMM2 仍屬新規格,若 Vera Rubin 量產時程遞延或規格調整,模組板訂單可能不如預期;且材料漲價若無法完全轉嫁,中小 PCB 廠毛利反而被侵蝕。
📍 接下來觀察
- CCL 與玻纖布、銅箔的下一輪報價調整
- SK Hynix 與 NVIDIA 季度財報中對 SOCAMM2 的出貨指引
- Vera Rubin 平台實際量產與出貨時程
- 三星、美光 SOCAMM2 供應鏈進度與板廠分配
- 可拆換式記憶體模組是否成為 AI 伺服器主流架構
- 高階 CCL 與關鍵原料的長期擴產是否追上需求
❓ 常見問題
SOCAMM2 是什麼?為什麼會影響 PCB?
SOCAMM2 是為 NVIDIA Vera Rubin 平台設計的小型壓接式記憶體模組,需要高密度、低損耗的專用 PCB,因此直接帶動這類板子的訂單。
PCB 價格為什麼會漲?
主因是銅箔基板(CCL)及其他關鍵材料供應短缺,加上 AI 需求拉升高階板需求,使成本與報價同步上揚。
這對台灣 PCB 與材料廠有什麼影響?
具備高階 CCL 與高速板量產能力的台廠有機會受惠於漲價與新應用,但實際受惠程度要看能否拿到 SK Hynix 供應鏈的認證與訂單。
傳 NVIDIA 評估採用鐵氟龍(Teflon)解決 AI 伺服器訊號問題 – Gadget Review

關鍵事件
據報導,NVIDIA 正評估以鐵氟龍(PTFE)類材料因應 AI 伺服器的高速訊號傳輸損耗問題。由於原文內容未提供,細節(應用位置、導入時程、供應商)尚不明確,屬於早期傳聞階段。若屬實,代表現有 M7/M8 等高速板材在更高速率下可能逼近物理極限,材料路線有升級壓力。
關鍵數據
原文摘要未提供具體數據。背景數據:PTFE 的介電常數(Dk)約 2.0–2.2、損耗因子(Df)可低於 0.001,明顯優於一般 FR-4 與多數碳氫樹脂系統;但 PTFE 加工難度高、層壓與鑽孔良率較低、材料成本通常為高速板材的數倍,目前主要用於射頻/微波與少數高階應用。
市場重要性
若 NVIDIA 確實導入 PTFE 類材料,將是高速 PCB 材料路線的重大分岔點,有利具備 PTFE 加工能力的少數材料與板廠,但對既有碳氫/改質環氧供應鏈形成替代壓力。此傳聞反映 AI 伺服器訊號速率持續攀升,板材損耗已成為系統設計的關鍵瓶頸。PTFE 的加工與良率挑戰意味著即使導入,初期也多半侷限於特定高損耗關鍵路徑,而非全面取代。對台廠而言,材料認證與製程 know-how 的累積速度將決定能否卡位;但在缺乏原文佐證下,仍宜視為待驗證的訊號。
⚠ 反面觀點
此為單一媒體的傳聞,缺乏供應鏈與官方佐證,PTFE 成本與良率問題也使其難以大規模量產,更可能只是局部應用或最終被其他低損耗方案取代。
📍 接下來觀察
- 供應鏈對 PTFE 導入傳聞的查證與回應
- NVIDIA 近期技術發表中對板材/互連的說明
- 高階 CCL 廠與板廠的 PTFE 相關認證進度
- PTFE 加工良率與成本是否出現改善
- 高速訊號是否轉向光電共封裝而降低對板材的依賴
- AI 伺服器板材路線是否從 M8 之後進入新材料世代
❓ 常見問題
NVIDIA 為什麼想用鐵氟龍?
鐵氟龍(PTFE)的訊號損耗極低,有助改善 AI 伺服器高速傳輸的訊號問題,但目前仍是未經證實的傳聞。
鐵氟龍板材比現有材料好在哪、缺點是什麼?
優點是介電損耗很低;缺點是加工困難、良率較低且成本偏高,因此多用於少數高階應用。
這件事對台灣 PCB 廠是利多嗎?
目前證據不足,若真導入,具 PTFE 加工與材料能力的廠商可能受惠,但仍需觀察實際訂單與認證進度。
台光電、金像電前景看俏 – 日報 – 工商時報

關鍵事件
工商時報報導台光電(高階 CCL)與金像電(伺服器/網通 PCB)前景看俏,反映市場對 AI 伺服器供應鏈中上游材料與高階板廠的營運展望偏正向。兩者分別位於 CCL 與 PCB 製造環節,同步被看好,顯示 AI 需求對材料到板的垂直鏈皆形成支撐。原文內文未提供,具體理由(訂單、毛利、資本支出)待查證。
關鍵數據
原文摘要未提供具體數據。背景數據:台光電為全球高速 CCL 主要供應商之一,在 AI 伺服器高階材料(如 M7/M8 等級)具領先地位;金像電長期聚焦伺服器與網通高層數 PCB,為 AI 伺服器主板與交換器板的重要供應商,近年營收與獲利隨 AI 需求大幅成長(具體最新財務數字請以公司公告為準)。
市場重要性
台光電與金像電同步被看好,顯示 AI 供應鏈的獲利正由材料與高階板廠承接,而非僅集中於晶片端。台光電受惠高階材料規格升級與供不應求,金像電則受惠 AI 伺服器板層數與單價拉升,兩者在 CCL 短缺與規格躍進的環境中具備議價優勢。此現象與 CCL 短缺推升 PCB 價格的趨勢相互印證,說明高階材料與製程能力是這一輪循環的核心護城河。但評價面已反映不少樂觀預期,後續需以實際財報與訂單驗證。
⚠ 反面觀點
市場對 AI 供應鏈的預期已相當樂觀,一旦雲端業者資本支出放緩、客戶砍單或材料成本無法轉嫁,高評價個股的修正風險不小。
📍 接下來觀察
- 台光電、金像電最新月營收與法說會財測
- CCL 報價與關鍵原料供應的最新動向
- NVIDIA 新平台量產對高階板需求的實際拉貨
- 兩家公司擴產進度與新產能開出時點
- 雲端大廠 AI 資本支出的持續性
- 高階材料新規格(如更低損耗路線)帶來的競爭格局變化
❓ 常見問題
台光電和金像電為什麼被看好?
兩者分別受惠 AI 伺服器對高階 CCL 與高層數 PCB 的需求成長,但原文細節未提供,具體理由需參考後續財報與法說。
台光電和金像電在供應鏈中各扮演什麼角色?
台光電是上游高階銅箔基板(CCL)供應商,金像電則是製作伺服器與網通 PCB 的板廠,兩者是 AI 伺服器供應鏈的上下游。
投資這類 PCB 概念股要注意什麼風險?
主要風險是 AI 資本支出放緩、客戶集中度高與原料成本無法轉嫁,加上股價可能已反映樂觀預期。