
封測產業日報
共收錄 3 則產業相關新聞 · 3 則精選深度分析
精選深度分析
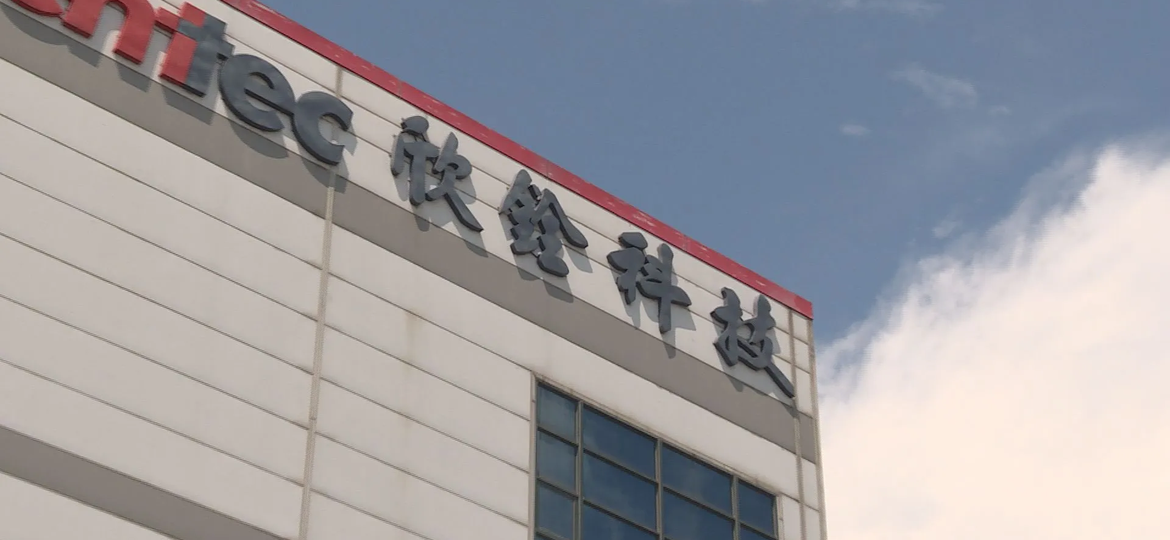
熱門股/封測族群回溫!欣銓觸漲停、頎邦4天漲2成、日月光收復5日與10日均線
關鍵事件
封測族群在經歷一段整理後出現資金回流訊號,欣銓股價當日觸及漲停板,頎邦在4個交易日內累計漲幅達2成,龍頭日月光投控亦順勢站回5日與10日均線,顯示短線技術面轉強。此波反彈主要由資金面驅動,市場解讀為前期超跌後的技術性修復,並搭配AI晶片需求預期回溫的題材加持。
關鍵數據
頎邦4個交易日漲幅達20%;欣銓觸漲停(台股漲停幅度10%);日月光投控收復5日線與10日均線。背景數據方面,日月光2024年封測營收約新台幣5,800億元,為全球最大OSAT廠;欣銓專精邏輯IC測試,AI晶片相關測試營收占比逐季提升;頎邦為驅動IC封測龍頭,客戶涵蓋聯詠、瑞鼎等面板驅動IC設計廠。
市場重要性
封測族群的集體反彈反映市場對下半年科技備貨與AI需求能見度的信心回升,但此波上漲性質偏向資金面與技術面修復,基本面能見度仍需財報驗證。欣銓受惠於AI邏輯測試題材,頎邦則與面板驅動IC庫存去化告一段落相關,兩者驅動力不同,不宜一概而論。日月光收復均線則具指標意義,因其涵蓋先進封裝、標準封裝與測試三大業務,是觀察整體封測景氣的風向球。值得注意的是,僅單一媒體報導此波行情,熱度訊號有限,投資人需警惕純資金行情缺乏基本面支撐的風險。
⚠ 反面觀點
此波封測族群反彈多屬技術性超跌反彈與資金輪動,新聞內容欠缺具體訂單、法說指引或財報數據佐證;頎邦4天漲2成若無驅動IC庫存去化的硬數據支撐,短線急漲後獲利了結賣壓不容忽視,欣銓觸漲停亦可能只是市場蹭AI測試題材,與實際接單能見度仍有落差。
📍 接下來觀察
- 欣銓、日月光Q3法說會是否上修全年封測業績指引
- 頎邦客戶聯詠、瑞鼎驅動IC拉貨動能是否持續回溫
- AI晶片HBM與CoWoS封測外溢訂單是否實際流入欣銓、日月光等OSAT廠
- 面板驅動IC庫存去化進度與TV/手機面板出貨量變化
- 台灣封測廠先進封裝產能自建進度,能否降低對台積電CoWoS的依賴
- 中國OSAT廠(長電科技、通富微電)擴產對台廠驅動IC與成熟製程封測市佔的侵蝕
❓ 常見問題
欣銓和頎邦做的業務不一樣,為什麼會一起漲?
欣銓專精邏輯IC與AI晶片測試,頎邦主攻驅動IC封測,兩者客戶與市場不同;此波同步上漲主要是資金輪動效應——市場將「封測」視為同一題材籃子,龍頭回穩後資金外溢帶動整個族群,而非兩者同時接獲重大訂單。
日月光收復5日、10日均線代表什麼意思?
均線是技術分析常用指標,收復5日與10日均線代表短期賣壓消化、買方力道重新占上風,通常被解讀為短線止跌訊號;但均線只反映過去股價,不代表基本面改善,投資人仍需關注後續財報與訂單數據。
頎邦4天漲2成,是因為AI題材嗎?
頎邦主要服務面板驅動IC客戶(如聯詠),與AI晶片關係較間接;此波急漲較可能是市場預期面板驅動IC庫存去化接近尾聲、下游拉貨即將回補,加上整體封測族群回溫的資金氣氛帶動,AI題材並非主要驅動力。
封測族群大反攻:欣銓觸漲停、頎邦4天狂飆2成

關鍵事件
封測族群在資金驅動下出現明顯反彈行情,欣銓單日觸及漲停,頎邦短短4個交易日累計漲幅達20%,市場將此次行情定性為「大反攻」,顯示前期修正後買盤積極回補。此次反彈時間點恰逢AI晶片下半年出貨旺季預期升溫,以及部分驅動IC庫存回補訊號浮現,使封測族群同步受惠於資金輪動。
關鍵數據
頎邦4個交易日漲幅20%;欣銓觸漲停(單日+10%)。產業背景數據:台灣封測產業2024年整體產值估超過新台幣8,000億元;欣銓2024年AI相關測試營收占比估達15-20%;頎邦為台灣驅動IC封測市佔率第一,服務聯詠(3034)、瑞鼎(3585)等主要客戶;全球OSAT前五大市佔中台廠(日月光+力成+南茂)合計逾40%。
市場重要性
封測族群的「大反攻」行情本質上是資金面驅動的族群輪動,而非單一重大基本面事件所觸發,投資人需審慎區分股價上漲的驅動來源。欣銓的漲停具AI測試題材支撐,因邏輯IC測試需求確實隨AI晶片複雜度上升而拉長測試時間;但頎邦的急漲更多反映短線資金追捧超跌股的情緒,驅動IC市場尚未見到強勁復甦的硬數據。此波行情若缺乏Q3財報的業績兌現,恐成為「利多兌現前的提前反應」,後續回落風險不低。
⚠ 反面觀點
「大反攻」的強烈措辭往往是媒體為吸引眼球的渲染,此新聞無具體訂單或財報數據佐證,頎邦4天急漲2成在基本面沒有重大改變的情況下,籌碼面過熱反而是警示訊號;欣銓漲停後若後續無法持續接獲AI測試新訂單的實質消息,高追買點風險極高。
📍 接下來觀察
- 欣銓8月營收月增率是否維持雙位數成長,驗證AI測試接單動能
- 頎邦客戶聯詠8月出貨數據與驅動IC庫存水位是否持續改善
- 欣銓、京元電H2先進邏輯測試產能利用率能否突破85%以上
- 面板廠Q4備料計畫是否帶動頎邦驅動IC封測訂單量實質回升
- 台灣測試廠能否建立AI晶片異質整合封裝後段系統級測試(SLT)的技術門檻
- 中國驅動IC設計廠崛起是否侵蝕頎邦現有台系客戶的市佔,衝擊長期訂單結構
❓ 常見問題
這次封測族群反攻,主要是哪個題材在帶動?
此波反彈同時混合了兩個題材:欣銓受AI晶片測試需求升溫帶動,頎邦則是市場預期面板驅動IC庫存去化接近尾聲;但整體行情更多是前期超跌後的資金回補,而非單一重大訂單或財報利多所驅動。
封測股這樣短期急漲,是追買好時機嗎?
短期急漲後追買風險偏高,尤其在無具體財報或訂單數據佐證的情況下;建議等待Q3法說會或月營收數據出爐,確認基本面是否真正跟上股價,再評估進場時機。
頎邦做的是什麼業務,跟AI有關係嗎?
頎邦主要提供驅動IC的封裝測試服務,客戶以面板驅動IC設計廠為主,與AI晶片直接關聯性較低;這次頎邦急漲較多是資金面的族群輪動效應,而非直接受益於AI需求。
討論牆|【00407A】09/01 操作日報:測試介面大換手,新進精測、出清穎崴

關鍵事件
某ETF或投資組合(代號00407A,為測試介面相關主題基金或追蹤標的)在9月1日的操作日報揭露進行測試介面族群的大換手動作,具體操作為新進買入精測(6510,提供load board)、同步出清穎崴(6515,提供測試座Socket)。此換手行為反映操盤人對兩家測試介面公司短期相對強弱的判斷出現轉變,精測被視為相對優勢標的,穎崴則遭停利或停損。
關鍵數據
精測(6510)主要產品為load board(測試負載板),應用於IC最終測試;穎崴(6515)主要產品為測試座(Socket),兩者均屬測試介面耗材,具備隨晶片世代更新的週期性換購需求。背景數據:全球測試介面市場規模估約20-25億美元,台廠精測、旺矽、穎崴合計在亞太市場具主導地位;AI晶片單顆測試成本較傳統晶片高出3-5倍,帶動高階測試介面需求。00407A若為主題型ETF,其換股行為具一定的市場訊號參考價值。
市場重要性
ETF或主動型基金對精測與穎崴的換手操作,是觀察測試介面族群內部資金偏好分化的重要訊號,反映市場對兩者在AI測試週期中受惠程度的差異化判斷。精測的load board在AI邏輯晶片(GPU/ASIC)測試中具較高單價與複雜度優勢,而穎崴的Socket則在記憶體HBM測試需求上具成長潛力,兩者輪動取決於當前AI供應鏈的測試重心。然而,此則新聞來源為LINE TODAY討論牆(投資人自發討論),屬個人操作日記性質,而非機構研究報告,其換手邏輯與持倉規模未經透明揭露,解讀需格外謹慎。僅有單一媒體來源,不應過度放大此一操作行為的市場指標意義。
⚠ 反面觀點
此則新聞本質上是個人投資操作紀錄,而非機構研究或官方訊息,00407A的換手規模與背後邏輯完全不透明;精測新進與穎崴出清的決策可能純屬個人短線判斷,甚至只是停利了結,散戶若跟單操作恐淪為接刀。
📍 接下來觀察
- 精測9月月營收公布,確認AI GPU/ASIC相關load board出貨動能
- 穎崴HBM測試座訂單能見度,是否有客戶認證完成的公告
- NVIDIA Blackwell架構GPU量產後對高階load board需求的實際拉動幅度
- HBM4規格定版後穎崴Socket產品能否順利通過客戶認證、切入供應鏈
- System-Level Test(SLT)普及後,傳統load board與Socket的需求結構是否被重塑
- 中國本土測試介面廠商(如強半導體等)能否在中低階市場形成對台廠的替代壓力
❓ 常見問題
精測和穎崴都是測試介面,差別在哪裡?
精測(6510)主要生產load board(測試負載板),是連接測試機與晶片的電路板,適用於各類IC邏輯測試;穎崴(6515)主要生產Socket(測試座),是讓晶片接觸測試系統的精密接觸元件,在記憶體與系統級測試中需求較大。兩者雖同屬測試介面耗材,但應用場景與客戶群有所差異。
00407A是什麼基金?換股操作有參考意義嗎?
從新聞標題判斷,00407A疑似為追蹤特定測試介面或半導體相關指數的ETF或主題型基金;其換股操作具一定市場訊號參考性,但由於此資訊來源為投資人自發的LINE討論牆日報,持倉規模與換手原因未經官方揭露,解讀時應保守看待,不宜作為跟單依據。
為什麼選擇出清穎崴、改買精測?
新聞未揭露具體原因,但從產業邏輯推測,精測load board在AI GPU與ASIC複雜測試中單價更高、需求能見度更佳;穎崴Socket雖受惠HBM記憶體測試需求,但認證週期長、短期放量不確定性較高,可能是操盤人換手的考量之一。


