
Space X 日報
共收錄 7 則產業相關新聞 · 3 則精選深度分析
精選深度分析
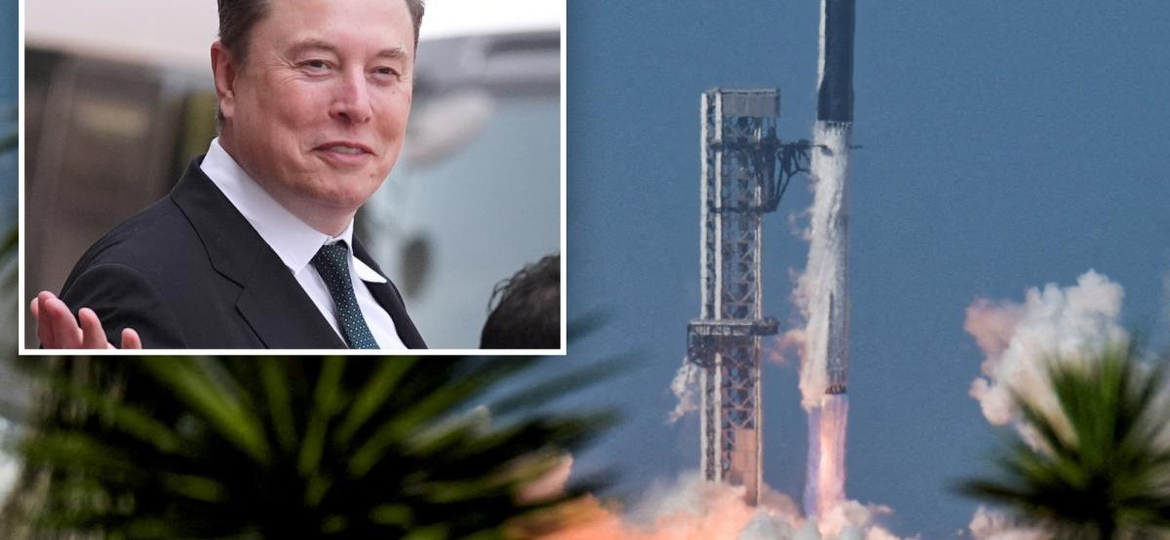
Starship 可重複使用火箭發射日期公布後,SpaceX 估值飆升 5%
關鍵事件
SpaceX 公布 Starship 下一次可重複使用火箭的具體發射時程,消息帶動市場對 SpaceX 私募估值上調約 5%,反映投資人對 Starship 商業化里程碑的高度期待。Starship 的完整可重複使用能力一旦驗證,將大幅壓低每公斤入軌成本,是 Starlink 下一代衛星(V3)大規模部署的關鍵載具,對整體低軌衛星供應鏈具有結構性意義。
關鍵數據
SpaceX 私募二級市場估值因此消息單日上漲約 5%;Starship 全箭高度 121 公尺、設計酬載能力達 150 噸至低地球軌道(LEO),遠超現役 Falcon 9 的 22.8 噸;SpaceX 目標將每公斤入軌成本從 Falcon 9 的約 2,700 美元進一步壓低至數百美元級別;Starlink 目前在軌衛星逾 6,700 顆,V3 衛星因尺寸更大,必須仰賴 Starship 才能發射。
市場重要性
Starship 發射時程明確化,是低軌衛星產業從『現有星座維運』邁向『下世代規模擴張』的關鍵轉折點,台灣衛星供應鏈將因 Starlink V3 訂單潮而迎來新一輪成長動能。Starship 可重複使用成功後,Starlink V3 衛星每顆重量與功率均大幅提升,所需的高頻 PCB、波導元件、砷化鎵 PA 用量將顯著增加,昇達科、華通、穩懋等台廠可望受惠於單星料號增量。此外,Starship 若成真正意義上的「太空快遞」,其他商業衛星客戶(Amazon Kuiper、歐洲電信等)也可能委託 SpaceX 發射,進一步擴大整體市場規模。值得注意的是,多家媒體同步追蹤此時程公告,顯示市場對 Starship 進度的高度敏感性,任何延遲都可能引發短期股價修正。
⚠ 反面觀點
Starship 至今已歷經多次發射日期延遲,本次公告同樣可能因 FAA 審查、硬體整備或天候因素推遲,歷史上『日期公布』到『實際成功入軌』之間仍存在極大不確定性;台廠衛星相關訂單若以 V3 衛星量產為前提,在 Starship 未完成商業認證前,實際出貨時程難以落地,市場可能再度出現『預期先行、基本面滯後』的炒作循環。
📍 接下來觀察
- Starship 實際發射日期是否如期執行,FAA 飛行許可核發進度
- SpaceX 二級市場估值是否持續上修,台廠法說會是否提及 V3 訂單能見度
- Starship 完成可重複使用全流程(助推器+上節回收)的成功率與發射頻率
- Starlink V3 衛星量產時程是否正式啟動,台廠相關料號出貨金額佔比變化
- Starship 是否取得 FAA 商業發射認證並開放第三方衛星客戶,形成真正的發射服務市場
- 可重複使用火箭技術標準化後,入軌成本下降是否引發全球低軌星座數量爆發,帶動供應鏈結構性重組
❓ 常見問題
Starship 發射成功對台灣衛星供應鏈廠商有什麼直接影響?
Starship 的大酬載能力是部署 Starlink V3 大型衛星的前提,V3 衛星每顆用料量更多,昇達科(波導元件)、華通(衛星 PCB)、穩懋(砷化鎵 PA)等台廠有望因單星料號增加而擴大出貨金額。
SpaceX 估值漲 5% 是真實股價還是私募市場估值?普通投資人能買到嗎?
SpaceX 目前未公開上市,此 5% 漲幅指二級私募市場(如 Forge Global、EquityZen 等平台)的交易估值變動,一般散戶無法直接買入;台灣投資人較易接觸的替代方式是投資台廠供應鏈個股,或持有納入 SpaceX 私股的海外基金。
Starship 和目前的 Falcon 9 有什麼差別?為什麼對 Starlink 這麼重要?
Falcon 9 酬載能力約 22.8 噸至 LEO,而 Starship 設計目標超過 150 噸,且上下兩節均可回收重複使用;Starlink V3 衛星體積與重量遠超 V2,唯有 Starship 才能一次發射足夠數量,是 Starlink 規模跳升的必要條件。
壓力山大:Starlink 大規模升級的成敗繫於 SpaceX 下一次 Starship 發射

關鍵事件
PCMag 深度報導指出,Starlink 下一代重大服務升級(包含更高頻寬、更低延遲的 V3 衛星星座)在技術與商業上高度依賴 Starship 下一次發射的成敗,若發射失敗或延遲,Starlink 的競爭力提升計畫將整體延後。此報導揭示 Starlink 服務品質瓶頸的根本原因在於現有 V2 Mini 衛星的功率限制,而非地面設備或頻譜問題,凸顯 Starship 對 Starlink 商業連續性的戰略重要性。
關鍵數據
Starlink V2 Mini 衛星功率受限於 Falcon 9 酬載限制,僅能發揮完整 V2 設計的部分性能;完整版 V2 及 V3 衛星需 Starship 搭載;Starlink 現有用戶突破 400 萬(截至 2024 年底),目標 2027 年前達 2,400 萬;V3 衛星設計頻寬據估為 V2 Mini 的 10 倍以上;Starship 單次可攜帶衛星數量預計為 Falcon 9 的 5-7 倍,大幅提升星座部署效率。
市場重要性
Starlink V3 升級計畫與 Starship 發射進度高度綁定,意味著 Starlink 的服務品質躍升是一次性、不可分割的技術跳躍,而非漸進式改善,這對台廠供應鏈的訂單節奏具有重大意義。若 Starship 成功,台廠將面臨短期內需快速擴產以應對 V3 大單的壓力;反之若延遲,V2 Mini 持續生產期間的訂單能見度將維持現狀而非加速成長。從競爭角度看,Amazon Kuiper 正積極發射衛星、Google 也已投資 AST SpaceMobile,Starlink V3 若延遲將給競爭對手追趕視窗,間接影響台廠依賴 Starlink 單一客戶的集中度風險。此分析由科技媒體 PCMag 深度報導,雖非財經機構,但其科技用戶基數龐大,有助於將 Starship-Starlink 關聯性推向主流認知。
⚠ 反面觀點
V3 衛星的規格與量產時程尚未獲 SpaceX 官方正式公布,外界多為推估;即便 Starship 發射成功,從火箭認證到衛星量產放量通常需 12-18 個月,台廠相關訂單貢獻落地可能遠晚於市場預期,題材性炒作風險高於實質業績拉動風險。
📍 接下來觀察
- Starship 下次發射結果(成功/失敗/延期)對 Starlink 服務升級時程的官方聲明
- 台廠昇達科、華通等法說會是否揭露 V3 相關料號開發或認證進度
- Starlink V3 衛星是否正式進入量產,台廠接獲相關 NDA 與樣品訂單的市場傳聞
- Amazon Kuiper 星座部署速度是否形成對 Starlink 的實質競爭壓力,影響 SpaceX 加速時程的誘因
- V3 衛星全面部署後,Starlink 能否在航空、海事、企業專網市場取得定價權,驗證服務升級的商業價值
- Starship 作為通用發射平台是否改變全球衛星發射市場結構,衝擊 Ariane 6、H3 等傳統火箭供應鏈
❓ 常見問題
Starlink 的升級為什麼一定要靠 Starship?現在的火箭發射不行嗎?
現行 Falcon 9 因酬載限制,只能搭載縮水版的 V2 Mini 衛星,完整 V2 及下一代 V3 衛星體積與重量更大,必須仰賴 Starship 的超重型酬載能力才能一次發射足夠數量,這是技術架構上的硬性約束,無法用多次 Falcon 9 發射完全替代。
如果 Starship 發射失敗,Starlink 服務會中斷嗎?
不會中斷,現有 V2 Mini 星座仍持續運作,但服務品質升級計畫將被迫延後;對台灣供應鏈而言,影響是 V3 相關新料號的訂單時程延遲,而非現有訂單取消。
Starlink 升級對用戶的網速有多大影響?
根據業界估算,V3 衛星的單星頻寬設計是 V2 Mini 的數倍至十倍以上,若大規模部署成功,理論上可讓 Starlink 在同一覆蓋區域服務更多用戶,同時將下載速度從目前平均 100-200 Mbps 推升至潛在的 Gbps 級別,但實際用戶體驗仍取決於終端設備與地面站容量。
預測:SpaceX 的 Starlink 用戶數將在 2027 年底前再度翻倍至 2,400 萬

關鍵事件
The Motley Fool 發布分析師預測報告,預估 Starlink 訂閱用戶將從目前約 400 萬人,在 2027 年底前再翻倍至 2,400 萬人,主要成長驅動力來自航空、海事、偏遠地區寬頻及手機直連(Direct-to-Cell)服務的快速普及。此預測隱含 Starlink 年均複合成長率(CAGR)約 80%,若實現,Starlink 年營收有望突破 200 億美元,使 SpaceX 整體估值再創新高。
關鍵數據
Starlink 2024 年底用戶數約 400 萬,目標 2027 年底達 2,400 萬,隱含 CAGR 約 80%;按每月均價 120 美元計算,2,400 萬用戶對應年化訂閱收入約 345 億美元;SpaceX 目前私募估值約 2,500 億美元,Starlink 被視為估值核心業務;全球衛星寬頻市場規模預估 2030 年將達 180 億美元(Mordor Intelligence);手機直連 Direct-to-Cell 服務已於美國 T-Mobile 合作下測試中,預計覆蓋全球 190 個以上國家。
市場重要性
Starlink 用戶翻倍至 2,400 萬的預測若成真,意味著台灣衛星地面設備與元件供應鏈將迎來需求量級的結構性躍升,啟碁、耀登等地面天線廠商與昇達科、華通等星上元件廠商均可望同步受惠。用戶翻倍不僅驅動更多在軌衛星需求(增加星上料號訂單),也驅動更多地面終端出貨(Starlink 碟型天線及 router 組),形成雙引擎拉動效果。從市場結構看,若 Starlink 在 2027 年前鞏固衛星寬頻市場主導地位,其他競爭者(Amazon Kuiper、OneWeb)的市場空間將被大幅壓縮,台廠若已深度整合入 Starlink 供應鏈,將享有寡占紅利與更強的議價能力。然而,此預測來自媒體分析師而非 SpaceX 官方指引,投資人應區分樂觀情境假設與已驗證的業績能見度。
⚠ 反面觀點
The Motley Fool 的預測屬於媒體分析師情境推演,並非 SpaceX 官方財測或任何機構研究報告,歷史上此類樂觀用戶增長預測屢屢高估實際結果;Starlink 目前月費在新興市場仍偏高(如東南亞、非洲),價格彈性未必支撐如此高速的用戶滲透,且 Direct-to-Cell 服務頻譜監管風險在多國仍未解,2,400 萬用戶目標具高度不確定性。
📍 接下來觀察
- SpaceX 是否在任何公開場合(融資路演、合作夥伴聲明)揭露 2025 年用戶增長目標
- T-Mobile 與 Starlink Direct-to-Cell 服務的正式商用化進度及初期用戶反應
- Starlink 航空與海事服務的企業客戶簽約數量,驗證高 ARPU 市場滲透速度
- 各國監管機構對 Starlink Direct-to-Cell 頻譜使用的核准進度,尤其是亞洲與歐洲主要市場
- 全球衛星寬頻市場是否形成 Starlink 一家獨大格局,或多強並立的競爭態勢,決定台廠供應鏈集中度風險
- SpaceX 是否於 2026-2027 年完成 IPO,Starlink 用戶數是否成為 IPO 定價的核心 KPI,進而影響台廠估值連動性
❓ 常見問題
Starlink 用戶真的能從 400 萬翻倍到 2,400 萬嗎?這個預測可信度高嗎?
此預測來自 The Motley Fool 分析師的情境模型,屬於樂觀假設而非 SpaceX 官方指引;Starlink 確實呈高速成長,但從 400 萬到 2,400 萬需要年均約 80% 的複合成長率,在價格偏高、監管壁壘與競爭加劇的環境下,實現難度不低,投資人應視為上行情境而非基本情境。
Starlink 用戶增加,對台灣的啟碁或耀登這類做天線的公司有什麼好處?
每增加一個 Starlink 用戶,通常需採購一套地面終端(碟型天線+路由器),啟碁(天線模組)與耀登(金屬結構件)等台廠均為 Starlink 終端供應鏈成員,用戶數翻倍直接對應終端出貨量增長,是最直接的業績連動指標。
Starlink 的手機直連服務(Direct-to-Cell)是什麼?為什麼對用戶成長這麼重要?
Direct-to-Cell 讓一般智慧型手機無需換機即可直接連接 Starlink 衛星,突破傳統衛星服務需專用終端的限制;若全球普及,潛在用戶基數從數千萬(需購買碟型天線者)擴大至數十億(現有手機用戶),是 Starlink 用戶數量級跳升的最關鍵催化劑。


