
離岸風電產業日報
共收錄 7 則產業相關新聞 · 3 則精選深度分析
精選深度分析
Ormonde 離岸風場測試風機軸承維護替代方案
關鍵事件
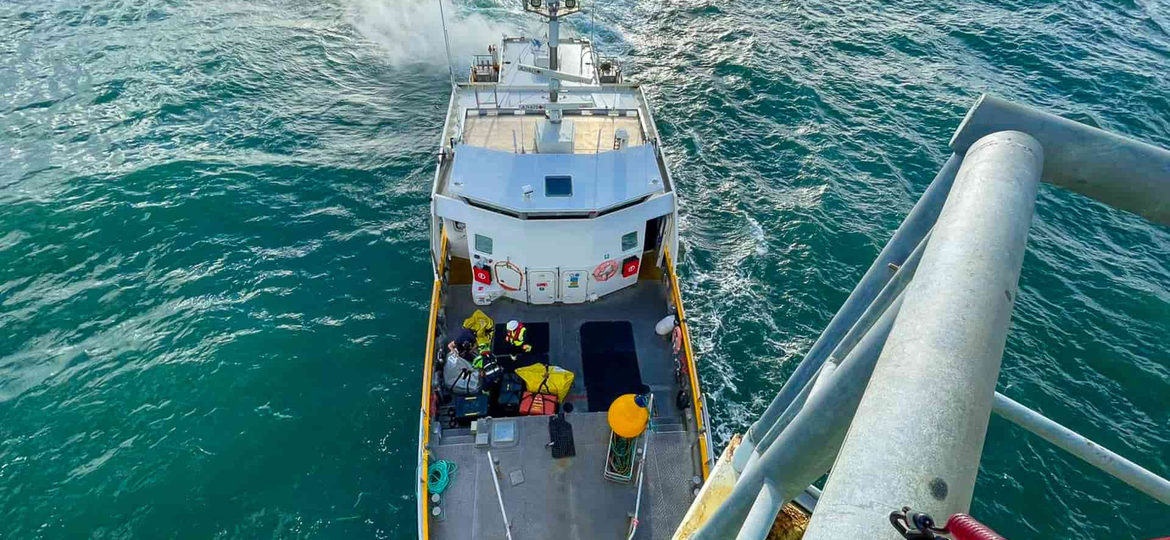
Ormonde 離岸風場(位於英國愛爾蘭海,裝置容量 150MW,採用 Vattenfall/RWE 共同持有架構)針對風機主軸承進行替代性維護方案測試,目的是評估在不將機艙吊離或不大規模動用海上重型起重船的情況下完成軸承維護的可行性。此一測試屬於業界持續尋求降低運維(O&M)成本的技術驗證行動,若成功可避免動員日費超過 20 萬美元的重型浮吊船,大幅縮短計畫外停機時間。Ormonde 風場建於 2011~2012 年,採用 Siemens 2.3MW 風機,已進入機組老化階段,是試驗現場維護新工法的典型場域。
關鍵數據
Ormonde 風場裝置容量 150MW,共 30 支 Siemens 2.3MW 風機,建於 2011~2012 年,距今已逾 13 年;風機主軸承更換傳統作業若須動用重型起重船,日費約 15~25 萬美元,整體作業費用可超過 500 萬美元;離岸風電運維成本(OPEX)通常佔整個專案生命週期總成本的 25~35%;全球已有超過 3,000 套 Siemens 2.x MW 機組運轉,主軸承維護需求龐大。
市場重要性
現地軸承維護技術若驗證成功,將成為全球老舊離岸風場降本延壽的關鍵解方,直接壓縮傳統海上重吊作業市場。隨著全球第一波離岸風場(2010~2015 年投運)陸續進入機組老化期,如何在不動用造價高昂的重型起重船前提下完成主軸承維護,已成為 O&M 廠商差異化競爭的核心戰場。對台灣供應鏈而言,此技術趨勢雖短期影響有限,但中長期意味著「在地化維護人力與船隊」的附加價值將提升,台船環海與東方風能若能掌握輕型運維船與現地維修工法,具備卡位機會。此外,此測試也傳遞一個訊號:開發商正積極尋求延長既有風場壽命(超過原設計 20 年)以取代高成本的再發電(repowering),這對風機設備供應商是潛在的需求下修因素。
⚠ 反面觀點
軸承現地維護技術雖概念吸引人,但主軸承為高負載精密零件,現地作業的品質控制與安全認證門檻極高,即便測試成功也可能面臨風機原廠(OEM)保固條款限制與保險核保困難,大規模商業化推廣的時程恐遠比市場預期漫長。
📍 接下來觀察
- Ormonde 風場測試結果正式發佈,確認是否達到主軸承維護品質標準
- RWE 或 Vattenfall 是否進一步宣布在其他老舊風場複製此方案
- 重型起重船租用市場供需是否因現地維護技術普及而出現結構性鬆動
- Siemens Gamesa、Vestas 等 OEM 是否推出官方認可的現地軸承維護服務包
- 老舊離岸風場「延壽運營」vs「拆除重建(repowering)」的政策與商業選擇如何影響下一輪風機採購量
- 現地維護技術標準化是否催生新型輕型運維船(SOV/CTV)細分市場,改變台灣海事工程船隊的投資方向
❓ 常見問題
為什麼離岸風機軸承壞掉很難修?傳統怎麼做?
離岸風機的主軸承位於離地面 60~100 公尺的機艙內,傳統更換方式需要動用重型浮吊船將整個機艙或轉子吊離,海上作業受天氣窗口限制,單次作業成本輕易超過數百萬美元,而且重型起重船全球數量稀少、排期困難,可能導致風機停機數月之久。
這次在 Ormonde 測試的「替代方案」大概是什麼概念?
雖然正文內容未完整揭露,但業界常見的替代方案包括「現地機艙內軸承研磨修復」、「輕型模組化吊裝工具」或「免吊艙式軸承更換工法」,核心思路是將大型工具縮小化或工序分解,讓工程人員能在海上風機上方直接操作,避免動員重型浮吊船。
這對台灣的離岸風電運維產業有什麼影響?
台灣離岸風場目前仍以施工建置為主,但隨著沃旭等第一批風場陸續進入長期運維期,本地化維護能力的需求將逐步上升;若現地軸承維護工法成熟,台灣運維業者只需輕型作業船與專業技師即可承接,相較於依賴重型吊裝船隊的傳統模式,進入門檻反而降低,對本土 O&M 新進者是潛在機會。
EEW SPC 獲選為 Zeevonk 離岸風電專案製造單樁基礎

關鍵事件
德國單樁製造商 EEW SPC 取得荷蘭 Zeevonk 離岸風電專案的單樁基礎製造合約,確立其在歐洲近期離岸風電供應鏈的核心地位。Zeevonk 為荷蘭近海規劃中的離岸風電專案,此合約代表該專案供應鏈進入實質採購階段。EEW SPC 為全球最大單樁製造商之一,其工廠位於德國 Rostock 及 Wilhelmshaven,此次合約進一步鞏固歐洲本地化供應鏈格局,也反映開發商傾向於早期鎖定產能有限的單樁製造商。
關鍵數據
EEW SPC 全球單樁製造產能約每年 100 支以上大型單樁,單支重量可達 2,000 公噸以上;荷蘭 Zeevonk 專案規劃裝置容量暫估約 300~760MW(依開發商申請規模);全球單樁製造市場高度集中,前五大廠商(EEW SPC、Sif、Steelwind Nordenham、Dillinger、CS Wind)合計市占超過 80%;2025~2030 年歐洲離岸風電水下基礎需求預估每年缺口達 200~400 支,供應鏈緊張態勢持續;台灣世紀鋼構單樁年產能約 60~80 支,主要服務台灣本地市場。
市場重要性
EEW SPC 取得 Zeevonk 單樁合約,再次印證全球離岸風電水下基礎製造產能高度稀缺、大型製造商訂單能見度已延伸至 2027~2028 年的結構性供不應求格局。對台灣供應鏈的啟示在於:世紀鋼構雖具備單樁製造能力,但在台灣本地市場保護政策(國產化要求)鬆動後,若要切入歐洲或東南亞市場,必須面對 EEW SPC 等廠商在規模、規格與交期上的直接競爭。此合約也說明,全球離岸風電開發商傾向於「早鎖定、長期框架」的採購策略,意味著後進者進入供應鏈的窗口正在縮小。兩家媒體同步報導顯示業界對荷蘭近海市場持續關注,荷蘭預計 2030 年前達成 21GW 離岸風電目標,是全球單一市場中需求最確定的地區之一。
⚠ 反面觀點
EEW SPC 雖取得合約,但單樁製造業長期面臨鋼材成本波動、大型機具折舊與訂單集中風險,Zeevonk 專案若遭遇荷蘭政府審批延誤或電網連接問題(荷蘭近年屢見離岸風電併網塞車),合約實際交付時程仍存在相當不確定性,製造廠的產能排程與收入認列恐不如表面訂單數字樂觀。
📍 接下來觀察
- Zeevonk 專案取得荷蘭政府正式環評與開發許可的進度更新
- EEW SPC 是否公布合約金額或交付時間表,確認訂單實質能見度
- 荷蘭 2025~2026 年離岸風電招標(Hollandse Kust West 後續場址)進度,帶動水下基礎需求量是否如預期釋出
- 全球單樁製造產能擴張計畫(Sif、CS Wind 等)是否如期落地,緩解供應緊張
- 超大型單樁(XL Monopile,直徑 10 公尺以上)是否成為 20MW+ 機組的標準配置,帶動製造廠設備升級投資潮
- 台灣世紀鋼構能否在台灣區塊開發 3-3 期後取得出口導向訂單,進入國際供應鏈競爭
❓ 常見問題
什麼是單樁基礎(monopile)?為什麼離岸風電很依賴它?
單樁基礎是一根直徑達 8~11 公尺、重達數百至逾千公噸的大型鋼管,垂直打入海床作為風機的支撐結構,是目前全球淺水至中水深(水深 5~60 公尺)離岸風電最主流的基礎型式,約佔全球已建成離岸風電基礎數量的 80% 以上,製造難度高、產能稀缺,是供應鏈最關鍵的瓶頸之一。
EEW SPC 是什麼公司?和台灣有關係嗎?
EEW SPC(EEW Special Pipe Constructions)是德國私人集團 EEW Group 旗下的離岸單樁製造專業公司,工廠位於德國北部,是全球最大單樁製造商之一;與台灣無直接股權關聯,但其在全球市場的強勢地位是台灣世紀鋼構若要拓展海外訂單時必須正面競爭的對象。
Zeevonk 是什麼專案?在哪裡?
Zeevonk 是荷蘭規劃中的近海離岸風電開發專案,位於荷蘭北海海域,屬荷蘭政府積極推動的大規模離岸風電擴張計畫的一部分;荷蘭設定 2030 年達到 21GW 離岸風電目標,Zeevonk 是其中正在推進供應鏈採購的具體專案之一。
英國七家企業獲得資助以加速次世代離岸風電發展

關鍵事件
英國政府透過相關創新資助機制,選出七家英國本土企業獲得資金支持,以加速發展次世代離岸風電技術,涵蓋範圍可能包括風機零組件創新、海事工程技術、數位化運維或浮式風電相關解決方案。此舉是英國政府實現 2030 年 50GW 離岸風電目標路徑上的技術研發佈局,也反映英國試圖透過公共資金槓桿,在全球離岸風電技術競賽中維持本地供應鏈的技術領先地位。由於 content_excerpt 未提供具體受資助公司名單,事件全貌以英國官方創新資助計畫慣例與標題資訊為基礎推估。
關鍵數據
英國設定 2030 年離岸風電裝置容量達 50GW 目標(現有約 14GW);英國 Innovate UK 歷年離岸風電創新資助計畫單次規模通常介於 500 萬至 3,000 萬英鎊;英國離岸風電產業每年帶動直接與間接就業超過 26,000 人;次世代離岸風電技術重點方向包括:20MW+ 超大型風機、浮式基礎(floating offshore wind)、氫氣整合與 AI 驅動預測性維護;全球浮式離岸風電目前裝置容量不足 200MW,但 2030 年預估需求超過 5GW。
市場重要性
英國政府持續以公共資金支持本土離岸風電技術創新,是全球離岸風電「技術國產化競賽」最具代表性的政策工具,其成效將直接影響英國供應鏈能否在 2030 年後的全球市場與中國及韓國廠商競爭。對台灣的政策啟示極為直接:台灣過去以強制國產化比例保護本土供應鏈,但英國採取的是「資金補助技術升級」路線,兩種路徑的長期效果正在形成對比驗證。若英國受資助企業成功開發出具競爭力的次世代技術,可能吸引台灣開發商採購,對台灣零組件廠商形成競爭壓力;反之,台廠若能與英國技術夥伴合作,亦可能借道切入歐洲市場。此則新聞僅一家媒體報導,熱度相對有限,政策意義大於短期市場衝擊。
⚠ 反面觀點
政府補助技術研發的產出往往需要 5~10 年才能商業化,七家受資助公司的具體技術方向與產業化進度尚不明朗,在資訊高度不透明的情況下,此公告更接近政策宣示而非實質產業突破,投資人不宜過度解讀為短期業績催化劑。
📍 接下來觀察
- 英國官方公布七家受資助公司名單與各自研發方向,確認技術重點是否集中在浮式風電或超大型風機
- 受資助企業是否在 2025 年底前公布具體研發里程碑或合作夥伴
- 英國 AR7(第七輪差價合約)招標結果出爐,驗證技術創新是否轉化為更具競爭力的得標電價
- 英國浮式離岸風電(如 Scotwind 浮式場址)是否在 2025~2026 年完成融資關閉,帶動受資助技術進入實際應用
- 英國補助模式 vs 台灣國產化要求:哪種政策路徑更能培育具國際競爭力的本土供應鏈,成為全球政策參照樣本
- 次世代離岸風電技術(20MW+ 風機、浮式基礎)是否形成新的全球技術標準,迫使台灣供應商加速升級或退出市場
❓ 常見問題
英國政府為什麼要補助這七家公司?背後有什麼政策目的?
英國政府設定 2030 年達到 50GW 離岸風電目標,但目前本土供應鏈能力不足以支撐如此快速的擴張,補助本土技術創新企業是為了在加速裝機的同時,讓英國廠商能在全球競爭激烈的離岸風電供應鏈中佔有一席之地,避免訂單全數流向中國、韓國或歐陸廠商。
「次世代離岸風電」是什麼意思?和現在有什麼不同?
次世代離岸風電主要指單機容量達 20MW 以上的超大型風機、不需固定海床的浮式基礎技術,以及 AI 驅動的預測性維護系統;相較於目前主流的 12~15MW 固定式風機,次世代技術能在更深海域開發、降低每度電成本,並大幅擴大全球可開發面積。
這七家英國公司獲得資助,對台灣離岸風電有什麼影響?
短期影響有限,但長期而言若英國企業在關鍵零組件(如葉片材料、軸承、電控系統)取得技術突破,可能成為台灣開發商的替代採購來源,對台灣本土零組件廠商形成競爭壓力;另一方面,台廠若能主動尋求與英國受資助企業的技術合作,亦有機會借此提升自身技術水準並打入歐洲市場。


