Space X 日報
共收錄 5 則產業相關新聞 · 3 則精選深度分析
精選深度分析
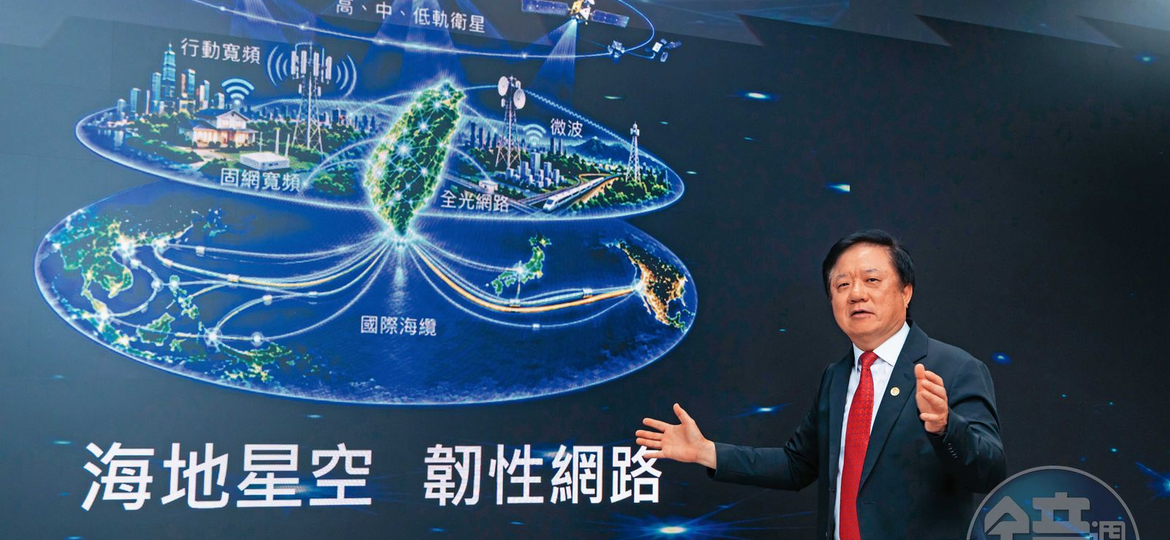
衛星聯盟護台灣/Starlink影響烏克蘭戰局 中華電信董座簡志誠:自組亞洲低軌衛星聯盟守護台灣
關鍵事件
中華電信董事長簡志誠以烏克蘭戰事中Starlink發揮關鍵韌性通訊角色為警示,提出由台灣主導組建亞洲低軌衛星聯盟的構想,旨在強化台灣在極端情境下的通訊自主能力。此舉意味台灣電信龍頭首度以官方姿態將低軌衛星定位為國防級基礎建設,而非單純商業服務,戰略意圖明確。此構想若付諸實行,將帶動台灣本土衛星製造、地面設備與系統整合廠商的潛在採購需求。
關鍵數據
烏克蘭戰事中Starlink提供超過4萬個終端設備維持前線通訊;Starlink目前在軌衛星數量已超過6,000顆;台灣現有通訊衛星依賴度高,無自主低軌星系;中華電信2024年資本支出約新台幣280億元,衛星通訊專項預算尚未單獨揭露;亞洲主要低軌衛星聯盟競爭者包括日本SoftBank-OneWeb聯盟及韓國KT SAT。
市場重要性
中華電信董座公開倡議組建亞洲低軌衛星聯盟,是台灣電信主管層首次將低軌衛星韌性通訊提升至戰略安全層級,標誌台灣衛星政策從「商業引進」轉向「自主聯盟」的重要轉折。此一框架一旦成形,將為台揚、啟碁、昇達科、鐳洋科技等本土地面站與酬載廠商創造政策支撐的採購動能,並可能催生類似美國NDAA架構的本土衛星供應鏈認證要求。從地緣政治角度看,台灣若能扮演亞洲低軌聯盟的錨定角色,將強化與日、韓、東南亞電信商的互聯互通談判籌碼,同時降低對單一外國星系(如Starlink)的依賴風險。
⚠ 反面觀點
中華電信董座的「亞洲低軌衛星聯盟」構想目前仍停留在倡議階段,缺乏具體成員國、資本結構、頻譜協調與發射時程等硬性承諾;台灣過去亦有多次衛星自主計畫最終因資金與技術瓶頸而縮水,市場不宜過早將政策願景兌換為供應鏈訂單。
📍 接下來觀察
- 中華電信是否在法說會或國科會場合正式提出聯盟籌組時間表與資本規劃
- 簡志誠相關發言是否引發日、韓電信商公開回應或雙邊洽談動作
- 台灣國家太空中心(TASA)是否將亞洲聯盟構想納入新版國家太空計畫修訂
- 本土地面站設備廠(台揚、啟碁、鐳洋)是否出現對應的政府標案或聯盟採購訂單
- 亞洲低軌衛星聯盟的頻譜協調機制能否在ITU框架下取得有效軌道位置與頻段分配
- 台灣能否從地面設備出口者升級為衛星本體製造與系統整合者,形成完整自主產業鏈
❓ 常見問題
中華電信為什麼要自組亞洲低軌衛星聯盟,直接用Starlink不行嗎?
烏克蘭戰事顯示Starlink的服務存取權實際上掌握在SpaceX手中,台灣若完全依賴單一外國星系,在極端情境下將面臨服務中斷或政治施壓的風險;自組聯盟可確保通訊主權與韌性,這是中華電信董座提出此構想的核心邏輯。
這個亞洲低軌衛星聯盟會有哪些國家參與?台灣能主導嗎?
目前構想仍在倡議初期,尚無確認成員名單;潛在夥伴可能包含日本(SoftBank/樂天)、韓國(KT SAT)及東南亞電信商,但台灣能否擔任主導角色,取決於其資本投入規模、頻譜資源及衛星製造能力的實質貢獻。
這個構想對台灣低軌衛星相關股票有沒有實質影響?
短期而言屬於政策題材面利多,尚無具體訂單支撐;若聯盟推進至採購階段,台揚、啟碁、昇達科、鐳洋科技等地面設備與酬載廠商將是最直接受惠者,但投資人宜等待實質採購訊號再行布局。
馬斯克要將一切搬上太空,台灣供應鏈受惠範圍再擴大

關鍵事件
馬斯克在社群平台X上公開表示超級智慧(SI)對RAM的運算需求將遠超機器人,且近百分百的SI最終將在深太空進行運算,顯示SpaceX正積極規劃將AIDC、機器人乃至超級智慧運算平台部署至太空軌道。SpaceX同步以Starship大型火箭發射新一代V3衛星26顆,並洽租全美8萬個地面基地台,意在整合衛星與地面5G網路。法人據此擴大受惠台廠名單,從原有衛星零組件延伸至AI伺服器、記憶體與機器人供應鏈。
關鍵數據
SpaceX 9月以Starship發射新一代V3衛星26顆;SpaceX規劃租用全美8萬個地面行動基地台;Starlink現有在軌衛星超過6,000顆,目標部署1.2萬至4.2萬顆;馬斯克表示SI對RAM需求遠超機器人;SpaceX估值約2,500億美元(2024年二手市場交易參考);太空AIDC若實現,單次發射可搭載算力基礎設施的成本將因Starship大幅下降,Starship每公斤入軌成本目標低於100美元。
市場重要性
馬斯克將太空定位為AI超級運算的終極載體,若此戰略方向成真,台灣供應鏈的受惠邊界將從衛星通訊硬體大幅擴展至太空AI伺服器、散熱模組及高速記憶體等新興需求。然而,此一擴張邏輯目前仍高度依賴馬斯克個人社群發言,缺乏SpaceX官方資本支出計畫或供應商合約佐證,市場存在將願景誤讀為訂單能見度的風險。從技術路線看,太空AIDC面臨輻射耐受、散熱極限與功耗供給三大工程挑戰,短期商業化可行性存疑,但長期若突破,將開創全新的太空算力產業賽道。值得注意的是,此篇報導僅由經濟日報單一媒體報導,題材擴散程度尚屬有限。
⚠ 反面觀點
馬斯克將AI、機器人與超級智慧「搬上太空」的論述目前僅為個人社群貼文,並無任何SpaceX官方技術白皮書、RFQ(詢價單)或供應商通知為憑;法人藉此擴大台廠受惠名單,本質上是聯想式外推,若後續缺乏實質訂單落地,相關概念股的股價拉升恐為純資金行情,基本面支撐薄弱。
📍 接下來觀察
- SpaceX是否在Q4法人說明會或官方聲明中正式揭露太空AIDC的技術路線與採購計畫
- 昇達科、華通等現有SpaceX供應鏈廠商法說會是否上修衛星相關訂單展望
- Starship商業化發射頻率是否如期提升,驗證降低入軌成本的可行性
- AI伺服器廠商(鴻海、廣達)是否出現針對太空級耐輻射伺服器的研發投入或專利申請
- 太空AIDC能否克服輻射耐受、散熱與電力供給三大工程瓶頸,形成可規模化的商業模式
- 全球太空算力標準是否出現,決定台灣零組件廠商能否切入太空AI供應鏈核心層
❓ 常見問題
馬斯克說要把AI運算搬上太空,這真的可行嗎?
目前仍屬概念階段,面臨三大工程挑戰:太空輻射會損壞一般晶片、散熱在真空中極為困難、以及持續供電依賴太陽能板面積限制;短期內商業化可行性存疑,但馬斯克的戰略佈局已推動相關技術研發方向。
台廠哪些公司最直接受惠於SpaceX擴大太空布局?
現有供應鏈中昇達科(微波酬載)、華通(衛星PCB)、啟碁(地面終端)受惠最直接且有實際出貨紀錄;若太空AIDC方向成真,鴻海(伺服器組裝)與穩懋(GaAs射頻元件)亦可能擴大受益範圍,但後者目前仍屬想像空間。
SpaceX用Starship發射V3衛星對台廠有什麼具體影響?
Starship大幅降低每公斤入軌成本,使SpaceX得以加速部署更大型、功能更強的V3衛星,這將帶動對高頻PCB、射頻模組與波導元件的持續採購需求,對華通、昇達科的長期訂單能見度形成正面支撐。
SpaceX將向所有加拿大電信業者開放Starlink Mobile服務
關鍵事件
SpaceX宣布將Starlink Mobile(衛星直連手機服務)開放給加拿大所有電信業者合作,不限定單一獨家電信夥伴,此舉顯示Starlink正從封閉的獨家合作模式轉向開放平台策略,意圖快速鋪設北美直連手機用戶基礎。此一「向所有電信商開放」的策略,與T-Mobile獨家合作的美國模式形成對比,也暗示Starlink在監管環境允許的市場將優先選擇廣泛滲透而非深度排他綁定。加拿大地廣人稀的地理特性使偏遠地區覆蓋需求強烈,是Starlink Mobile商業化的理想驗證場域。
關鍵數據
加拿大國土面積約998萬平方公里,為全球第二大國,偏遠地區行動覆蓋率不足;Starlink Mobile(衛星直連手機)在美國已與T-Mobile合作,提供文字訊息與基礎數據服務;SpaceX V2 Mini衛星已配備Direct-to-Cell功能;加拿大三大電信商Rogers、Bell、Telus合計市佔約88%;AST SpaceMobile為Starlink Direct-to-Cell最主要競爭對手,目前已與AT&T、Verizon等30餘家電信商簽署合作意向。
市場重要性
Starlink Mobile向加拿大所有電信商開放,標誌SpaceX將衛星直連手機服務從排他合作轉型為開放B2B平台,這一策略轉向將加速全球電信商採用Starlink作為補充覆蓋層,對台灣地面設備與射頻元件供應鏈形成長期穩定訂單支撐。開放平台策略意味Starlink需為更多電信商客製化整合方案,對天線模組、射頻晶片與基帶處理器的差異化需求將提升,啟碁、昇達科等台廠的技術適配能力將更形關鍵。此舉同時對AST SpaceMobile構成直接競爭壓力,後者雖已有多家電信商MOU,但商業化進度與Starlink的衛星密度仍有差距;Starlink的開放策略可能搶先鎖定加拿大市場,壓縮AST的談判空間。
⚠ 反面觀點
Starlink Mobile目前的Direct-to-Cell技術在頻寬與延遲上仍有明顯限制,主要提供文字與低速數據服務,距離真正替代地面行動網路尚遠;加拿大電信商即便採用Starlink作為補充層,也可能僅用於極偏遠地區的低用量場景,對整體ARPU貢獻有限,台廠的對應訂單增量亦可能不如市場預期顯著。
📍 接下來觀察
- Rogers、Bell、Telus是否正式宣布採用Starlink Mobile及預計商業上線時程
- 加拿大電信監管機構CRTC對Starlink Mobile頻譜使用許可的審查進度
- Starlink Direct-to-Cell服務能否從文字訊息升級至語音通話與寬頻數據,驗證技術成熟度
- AST SpaceMobile是否因應Starlink加拿大開放策略,加速與加拿大本地電信商的合作談判
- 全球衛星直連手機市場是否形成Starlink與AST SpaceMobile雙寡頭格局,影響台廠議價空間
- 3GPP NTN(非地面網路)標準最終版本能否統一衛星直連手機技術規格,降低供應鏈碎片化風險
❓ 常見問題
Starlink Mobile是什麼?跟一般Starlink服務有什麼不同?
Starlink Mobile(Direct-to-Cell)是直接讓一般手機無需特殊設備即可連接Starlink衛星的服務,有別於需購買專用碟型天線的傳統Starlink;目前主要提供偏遠地區的文字訊息與基礎數據備援,目標是消除行動通訊死角。
SpaceX為何在加拿大採取「向所有電信商開放」而非找一家獨家合作?
加拿大偏遠地區覆蓋需求廣泛,單一電信商的用戶基礎不足以快速建立規模;開放平台策略讓Starlink同時觸及Rogers、Bell、Telus的用戶群,最大化滲透率,也符合加拿大監管機構對競爭中立的期待。
這則新聞對台灣衛星供應鏈有直接影響嗎?
短期直接影響有限,但Starlink Mobile向更多電信商開放意味SpaceX需擴大對應衛星與地面設備的生產規模,長期將帶動對台灣天線模組(啟碁)、射頻元件(昇達科、全訊)等供應商的持續採購需求。