半導體產業日報
共收錄 24 則產業相關新聞 · 3 則精選深度分析
精選深度分析
消息人士:Nvidia 下調 Rubin 平台 HBM4 頻寬規格
關鍵事件
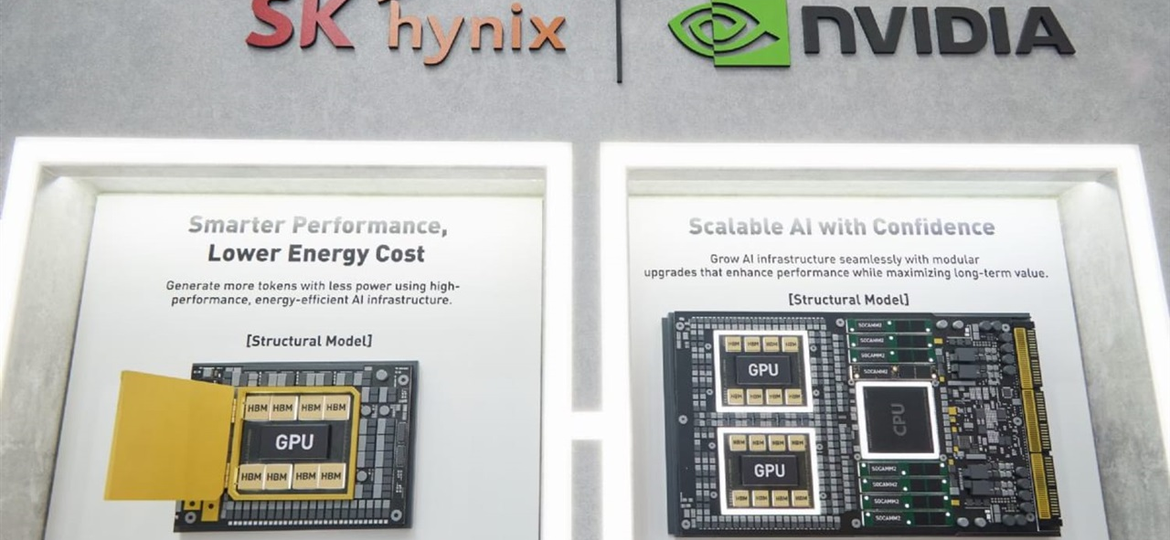
據報導,Nvidia 正調整 Vera Rubin NVL72 平台所採用的第四代高頻寬記憶體(HBM4)規格,將每顆 GPU 的頻寬由先前公布的 22TB/s 下修至 19.2TB/s,降幅約 13%。此舉顯示 HBM4 在速度良率、功耗與散熱上的量產難度,促使 Nvidia 以可量產性優先,降低供應商達標門檻、確保 Rubin 如期出貨。
關鍵數據
每顆 GPU 頻寬由 22TB/s 降至 19.2TB/s,降幅約 13%;平台為 Vera Rubin NVL72(72 顆 GPU 機櫃級系統);報導指出此事件有 4 則相關報導同步追蹤(來源列表僅顯示 DigiTimes)。
市場重要性
Nvidia 下調 Rubin 平台 HBM4 頻寬,代表 HBM4 世代的量產難度高於預期,供應鏈競爭焦點正從「誰的規格最高」轉向「誰能穩定量產並通過認證」。降規格實質上降低了 SK Hynix 以外供應商(Samsung、Micron)的入場門檻,有助於 Nvidia 分散供應風險並增加議價籌碼。對台灣供應鏈而言,Rubin 時程若因此穩住,CoWoS-L 封裝與測試需求的出貨節奏較不易延誤,台積電、日月光與京元電等的拉貨能見度反而更穩。不過頻寬縮減也意味著記憶體牆問題短期無法被 HBM4 完全解決,系統層級的效能提升將更依賴封裝與架構優化。
⚠ 反面觀點
13% 的頻寬降幅雖看似可控,但可能暗示 HBM4 的速度良率與功耗問題比外界所知更嚴重,若後續再度下修或量產延後,Rubin 時程與 2026-2027 年 AI 伺服器出貨預期將面臨風險;且此為未經證實的消息人士說法,Nvidia 可能在最終規格上另有調整。
📍 接下來觀察
- Nvidia 或記憶體廠對 HBM4 規格傳聞的官方回應
- SK Hynix、Samsung、Micron 最新財報與法說會對 HBM4 量產進度的說明
- Rubin 平台量產與機櫃出貨時程是否維持原計畫
- 三大記憶體廠 HBM4 認證通過與份額分配變化
- HBM4E 與客製化 base die 路線是否重新拉高頻寬
- 記憶體牆問題是否推動 CPO、近記憶體運算等替代架構
❓ 常見問題
Nvidia 為什麼要調降 HBM4 頻寬?
報導指出是為了配合 HBM4 的實際量產能力,把每顆 GPU 頻寬由 22TB/s 降至 19.2TB/s(約 13%),以確保 Rubin 平台能如期出貨,但官方原因尚未證實。
頻寬降低會讓 Rubin 變弱嗎?
頻寬確實下降 13%,可能影響部分記憶體密集型工作負載的表現,但整體效能還取決於運算核心、封裝與系統設計,實際影響需待產品上市後驗證。
這對台灣半導體廠商有什麼影響?
規格放寬有助於 Rubin 時程穩定,台積電先進封裝、日月光、京元電等的拉貨節奏較有保障;但若 HBM4 良率問題持續,仍可能拖累整體出貨。
三星電子因 AI 記憶體需求繳出 800 億美元營業利益
關鍵事件
EE Times 標題指出,三星電子在 AI 記憶體需求推動下,營業利益達到約 800 億美元的規模。由於原文摘要缺漏,細節(涵蓋期間為單季或全年、各業務貢獻比重)需待查證;但標題數字若屬實,顯示記憶體產業已進入由 AI 驅動的超級景氣階段,DRAM、HBM 與 NAND 價格與獲利同步大幅攀升。
關鍵數據
標題揭露營業利益約 800 億美元(涵蓋期間未於摘要中說明,需查證);此規模相較 2018 年記憶體超級週期高峰(三星全年營業利益約 58 兆韓元,約 500 億美元上下)明顯更高;共有 EE Times 與 Google News 兩個來源報導。
市場重要性
三星營業利益衝上約 800 億美元的量級,意味著 AI 已把記憶體從循環性商品轉變為具備結構性定價力的戰略資源。獲利暴增讓三星有更充裕的資金投入 HBM4 與先進製程,並可能加快追趕 SK Hynix 在 HBM 的領先地位,使 HBM 供應商格局出現重新洗牌的可能。對台灣供應鏈而言,記憶體漲價循環有利南亞科、華邦電等 DRAM 廠的報價與獲利,並帶動力成等封測業者的需求。但需注意,如此高的獲利基期也提高了市場對持續成長的期待,後續任何供需轉折都會被放大。
⚠ 反面觀點
歷史上記憶體景氣高峰往往伴隨大規模擴產,獲利創新高常是週期見頂的落後指標;若 AI 資本支出放緩或客戶因價格過高而削減採購,800 億美元級的獲利可能難以持續,且此數字細節尚待確認。
📍 接下來觀察
- 三星正式財報與法說會對 HBM4 出貨與客戶結構的說明
- DRAM 與 NAND 合約價最新季度走勢
- 三星 HBM4 通過 Nvidia 認證與出貨量放大進度
- 三大記憶體廠新增資本支出與擴產計畫是否過熱
- 記憶體產業是否真正脫離傳統供需循環
- AI 資本支出週期與雲端大廠投資回報能否支撐高價
❓ 常見問題
三星賺這麼多是因為什麼?
主因是 AI 資料中心對 HBM 與高階 DRAM 需求暴增,帶動記憶體價格與獲利大幅上升,詳細期間與業務拆分需待官方財報確認。
三星獲利大增對 SK Hynix 有影響嗎?
兩者同受惠於記憶體景氣,但三星資金更充裕後可能加速追趕 HBM 技術,長期可能壓縮 SK Hynix 的領先優勢與議價空間。
記憶體價格會一直漲嗎?
短期 AI 需求強勁、供給吃緊,價格有支撐,但歷史顯示擴產與需求轉弱終將使週期反轉,仍須觀察資本支出與客戶庫存。
三星警告記憶體晶片短缺可能持續至 2028 年 – Hungarian Conservative

關鍵事件
標題指出三星警告記憶體晶片短缺可能延續至 2028 年,代表供給吃緊並非短期現象。原文摘要缺漏,細節(是 DRAM、NAND 或 HBM 全面短缺、三星的擴產策略)需查證;但此類由龍頭廠主動釋出的長期缺貨訊號,通常反映客戶長約談判與產能分配的現況。
關鍵數據
短缺預期延續至 2028 年(來源為標題,具體品項與依據待查證);相較以往記憶體短缺多為 1-2 年的週期,此預期時間明顯拉長;報導出自 Google News 聚合(原始刊載媒體為 Hungarian Conservative,非產業專業媒體,可信度需交叉驗證)。
市場重要性
三星預警記憶體短缺可能延續至 2028 年,意味著 AI 時代的記憶體供需失衡被視為多年期的結構性問題,而非一般景氣循環。HBM 單位位元所耗晶圓面積遠高於一般 DRAM,擠壓傳統 DRAM 產能,加上新廠建置與設備交期長,供給難以快速補上,這是長期缺貨論述的核心邏輯。對台灣廠商而言,南亞科、華邦電、威剛等受惠於報價上行與庫存增值,而下游終端裝置(手機、PC)則面臨成本壓力。然而龍頭廠釋出長期缺貨訊號,也可能帶有影響客戶簽訂長約與穩定價格預期的策略意涵,需審慎解讀。
⚠ 反面觀點
龍頭廠預告長期缺貨有時是談判策略,且高價會抑制終端需求並誘發競爭者與中國廠商(如長鑫、長江存儲)擴產,供給回補速度可能比預期快;此外來源媒體並非專業產業媒體,2028 年的說法需更多佐證。
📍 接下來觀察
- 三星、SK Hynix、Micron 下一季財報對供需與資本支出的說法
- DRAM 與 NAND 現貨及合約價是否持續上揚
- 各記憶體廠新廠(如三星平澤、SK Hynix 龍仁/清州、Micron 美國廠)投產進度
- 終端手機與 PC 因記憶體成本上升而出現的需求遞延或規格縮水
- 中國記憶體廠擴產與技術追趕對全球供給的影響
- HBM 與一般 DRAM 的產能配置比重長期如何演變
❓ 常見問題
記憶體短缺真的會到 2028 年嗎?
這是三星對外釋出的預警,反映 AI 需求與 HBM 擠壓一般 DRAM 產能的結構性問題,但實際時程仍取決於擴產速度與需求變化,尚無定論。
記憶體缺貨對一般消費者有什麼影響?
記憶體價格上漲會推高手機、筆電與 PC 的成本,可能導致終端產品漲價或在記憶體容量規格上縮水。
哪些台灣公司會受惠?
南亞科、華邦電等 DRAM 廠與威剛等模組廠因報價上行而受惠,但終端裝置品牌廠則面臨成本壓力。