印刷電路板產業日報
共收錄 3 則產業相關新聞 · 3 則精選深度分析
精選深度分析
台灣松下多層材料湖口據點產線受損 CCL 大咖工廠爆炸 台廠迎轉單商機
關鍵事件
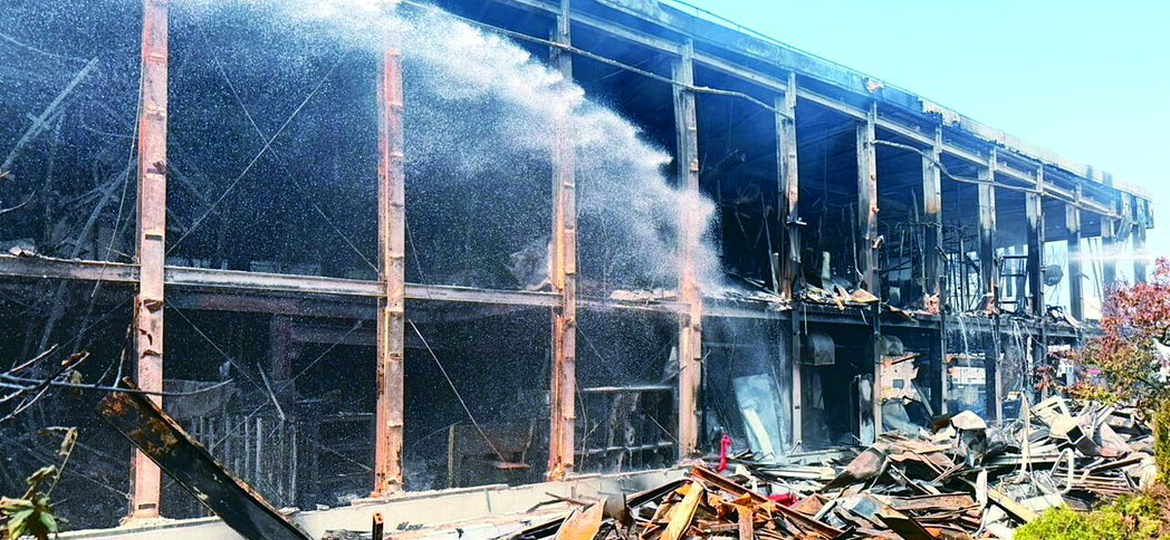
台灣松下多層材料(PIDMTW)新竹湖口廠於 4 日凌晨發生重大爆炸火警,逾 1 萬平方公尺廠區受波及,初步研判與鍋爐操作或甲醇、丁酮等有機溶劑外洩有關。該廠為松下高階 MEGTRON 系列(M6/M7/M8)超低損耗 CCL 的重要基地,直接衝擊 AI 伺服器與 800G 交換器的高階板材供應。公司截稿前尚未公布人員搜救、設備受損與復工時程,台廠 CCL 族群則因轉單預期全數逆勢收紅。
關鍵數據
受波及廠區逾 1 萬平方公尺;湖口廠約占松下全球 MEGTRON 系列產能 2 成;估計牽動全球高階多層板約 4% 供給份額;台灣松下多層材料成立於 1987 年,資本額 7.8 億元,員工約 330 人;高階 CCL 廠重建、設備重置與客戶重新驗證,復工一般需數月以上;台股當日劇烈震盪收黑,但台光電、台燿、聯茂、騰輝-KY 全數收紅。
市場重要性
松下湖口廠受損使全球超低損耗 CCL 供給出現實質缺口,是台灣 CCL 廠在高階市場擴大市占的難得契機。M6/M7/M8 材料需經板廠與終端客戶(NVIDIA、CSP)長時間驗證,正因認證門檻高,供應中斷時能立即承接者僅限已通過驗證的少數廠商,台光電在高速材料領域最具優勢。此事件也凸顯 AI 供應鏈對單一材料來源的集中風險,預期二供認證將被加速,即使松下復工,部分訂單也可能不再完全回流。不過 4% 的供給缺口屬局部而非全面性短缺,實際轉單規模取決於松下其他基地(日本、馬來西亞、中國)的調度與備料能力。
⚠ 反面觀點
松下在日本、東南亞與中國仍有 MEGTRON 產能可調度,加上客戶庫存緩衝,實際缺貨時間可能比市場想像短,轉單多為短期題材而非結構性市占轉移。另外台廠自身高階產能與銅箔、玻纖布等上游材料也已偏緊,接單能力未必能快速放大。
📍 接下來觀察
- 松下官方公布受損程度與復工時程
- 台光電、台燿等台廠月營收與法說會對轉單的說明
- NVIDIA 與 CSP 對 M7/M8 二供認證的進度
- 超低損耗 CCL 與上游銅箔、玻纖布的報價與交期變化
- AI 伺服器材料供應鏈是否朝多源採購、在地化重組
- M9 等次世代材料下松下與台廠的技術競爭格局
❓ 常見問題
松下湖口廠爆炸會讓 AI 伺服器缺料嗎?
湖口廠約占松下全球 MEGTRON 系列產能 2 成,估計牽動全球高階多層板約 4% 供給,屬局部吃緊,實際影響取決於松下其他基地調度與客戶庫存。
哪些台灣公司可能受惠?
具備同級超低損耗 CCL 技術的台光電、台燿、聯茂、騰輝-KY 被視為主要轉單受惠者,四檔股價事件當日皆收紅。
松下湖口廠多久能復工?
公司尚未公布時程,但法人認為高階 CCL 需重整無塵室、重置設備並重新取得客戶驗證,通常至少需要數月以上。
吃滿輝達+美光大單 這載板大廠目標價曝 – 鏡週刊Mirror Media

關鍵事件
媒體報導某台灣載板大廠受惠 NVIDIA 與美光(Micron)兩大客戶大單,投顧並給出看多目標價。因僅有標題、無正文,廠商名稱與目標價細節無法確認,以下推論以標題及同題材三立新聞(提及 Q3 營收年增 40%、目標價上看 1340 元)交叉參考,屬高度推測。事件反映 AI GPU 與 HBM/記憶體需求同步拉動 ABF 載板。
關鍵數據
同題材報導提及該廠 Q3 營收年增 40%、目標價上看 1340 元(數據來自另一則新聞標題,未獲正文驗證);背景:ABF 載板為 NVIDIA GPU 與高階記憶體封裝關鍵材料,全球前三大台廠(欣興、南電、景碩)與日本 Ibiden 掌握主要產能。
市場重要性
ABF 載板大廠同時承接 NVIDIA 與美光訂單,顯示 AI 需求已從 GPU 擴散到記憶體端,載板需求的客戶結構更加多元。多數載板廠過去高度依賴 PC 與伺服器 CPU 週期,若 AI 與 HBM 相關產品占比持續提升,獲利體質與評價倍數有機會重估。目標價題材雖會推升市場關注,但真正的產業意義在於高階載板稼動率、產品組合與報價能否同步改善。因僅依標題判斷,細節仍待財報與法說會驗證。
⚠ 反面觀點
目標價屬投顧單一觀點,且在無正文可核實下容易淪為追價題材;ABF 載板產業仍面臨 2026-2027 年新產能集中開出、折舊壓力與價格競爭風險,若 AI 拉貨節奏放緩,高估值將首當其衝。
📍 接下來觀察
- 該廠月營收與第三季財報是否驗證年增 40% 的預期
- NVIDIA 新平台出貨進度與美光財報對載板需求的訊號
- ABF 載板報價與稼動率是否同步回升
- 各載板廠擴產進度及資本支出是否超前需求
- 玻璃基板、CoWoS 等先進封裝路線對 ABF 載板需求的替代風險
- 日系廠商(Ibiden 等)與台廠在高階載板的市占消長
❓ 常見問題
這檔載板股為什麼被看好?
報導指出該廠同時吃下 NVIDIA 與美光大單,代表 AI GPU 與記憶體需求都在拉動其 ABF 載板出貨,投顧因此給出較高目標價。
目標價可以直接當作買進依據嗎?
不建議,目標價只是單一券商或投顧的推估,仍須對照實際營收、稼動率與產能擴張進度驗證。
ABF 載板和美光有什麼關係?
美光的高階記憶體與 AI 相關晶片封裝需要高階載板,載板廠承接其訂單,代表需求不再只來自 GPU 與 CPU。
吃滿輝達+美光大單!「這載板大廠」Q3營收年增40% 目標價上看1340元 – 三立新聞

關鍵事件
三立新聞報導某載板大廠因吃下 NVIDIA 與美光大單,預期第三季營收年增 40%,投顧給出目標價上看 1340 元。無正文可確認公司名稱,但以股價 1,000 元以上的台廠載板族群推測,可能指向南電等高價載板股,屬推測而非確認。事件顯示市場對高階載板在 AI 與記憶體雙引擎下的獲利彈性相當樂觀。
關鍵數據
Q3 營收預期年增 40%;目標價上看 1,340 元;主要客戶為 NVIDIA 與美光。背景:ABF 載板在 AI 伺服器 GPU 與 HBM 封裝中的單價與層數持續提升,是台灣載板廠本波景氣回升的核心動能。
市場重要性
Q3 營收年增 40% 的預期代表 ABF 載板已從庫存調整期轉入 AI 驅動的高成長階段,高階載板成為 PCB 產業獲利最集中的環節。NVIDIA 與美光大單兼具 GPU 與記憶體兩條成長曲線,有助分散單一客戶或單一產品週期風險。同時,載板廠稼動率提升後,可望帶動報價與毛利率改善,擺脫過去連年壓縮的獲利結構。但此訊息主要來自投顧與媒體標題,實際數字仍需以公司月營收與財報驗證。
⚠ 反面觀點
1,340 元目標價建立在營收高成長與毛利率持續改善的樂觀假設上,一旦 AI 資本支出放緩、客戶砍單或新產能開出造成價格競爭,評價將迅速修正。年增 40% 也可能受去年低基期墊高,不宜直接外推為長期趨勢。
📍 接下來觀察
- 10-11 月月營收是否符合 Q3 年增 40% 的預期
- 法說會對 NVIDIA 與美光訂單能見度及產能稼動率的說明
- ABF 載板調漲報價是否落實並反映到毛利率
- 新產能開出時程與資本支出對獲利的影響
- 先進封裝與玻璃基板等新技術路線對載板規格的改寫
- AI 資本支出週期是否出現長期降溫
❓ 常見問題
Q3 營收年增 40% 代表什麼?
代表該載板廠在第三季營收比去年同期成長四成,主要受 NVIDIA 與美光訂單帶動,顯示高階載板需求強勁,但仍須以正式財報確認。
目標價 1,340 元可信嗎?
這是投顧依營收與獲利成長假設推估的結果,具參考價值但非保證,應同時觀察稼動率、毛利率與 AI 資本支出趨勢。
為什麼美光訂單對載板廠重要?
美光的高階記憶體與 AI 相關產品需要高階載板,承接其訂單代表載板需求不只靠 NVIDIA GPU,客戶結構更均衡。