封測產業日報
共收錄 20 則產業相關新聞 · 3 則精選深度分析
精選深度分析
矽品傳砸千億 中科二林擴產 日月光集團衝刺先進封裝
關鍵事件
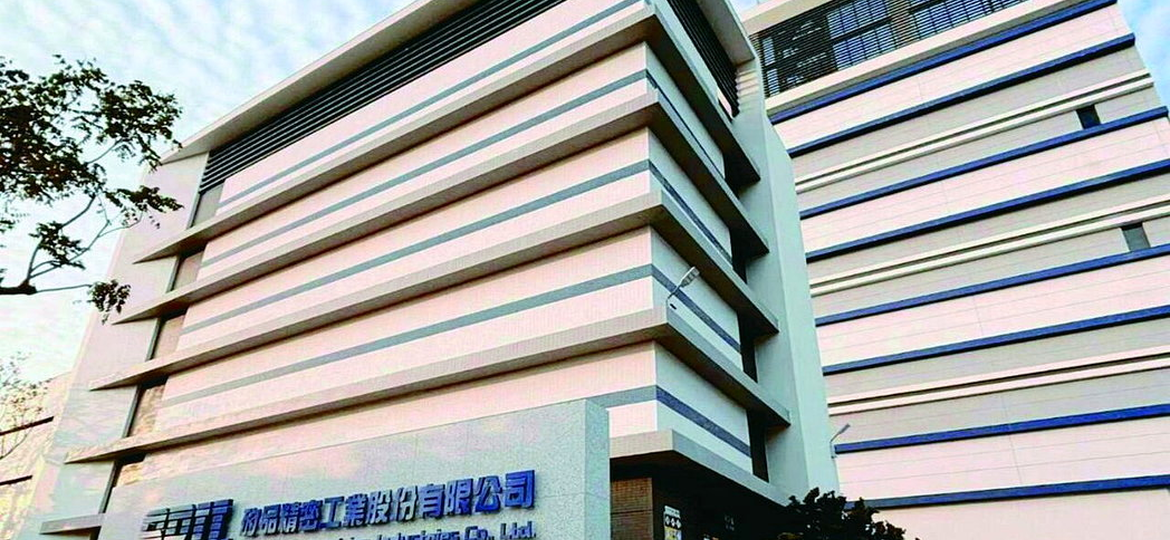
供應鏈傳出,日月光投控旗下矽品擬接手台積電集團(精材)原規劃的中科二林園區近50公頃土地,並已向中科管理局提出申請,預計啟動千億元級擴產計畫。此一布局調整的背景,是台積電斥資388億元向友達購入中科L7、L5C兩座廠房,使精材原定的二林封測新廠規劃被重新調配。日月光投控對傳聞不予評論,土地核配、廠房數量與投資金額仍待確認。
關鍵數據
傳聞土地面積近50公頃,投資額初估上看千億元;若順利推進,矽品二林累計投資規模上看2,000億元。矽品今年6月已公告取得二林園區11.15公頃土地使用權。台積電購入友達中科廠房金額388億元,中科擴建二期規劃四座1.4奈米廠,首座預定明年完工。日月光投控今年先進封測(LEAP)營收目標上修至40億美元,明年力拚倍增,今年資本支出提高至115億美元。輝達宣布與矽品擴充CPO光學引擎產能,目標2027年中提升至目前的15倍。
市場重要性
矽品若成功接手二林近50公頃用地,代表日月光集團正從『承接台積電外溢』轉向『自建大規模先進封測基地』,是台灣OSAT擴產規模的結構性升級。與先前多為傳聞性質的『外溢訂單』不同,此案同時有已取得的11.15公頃土地、法說會上修的LEAP目標與115億美元資本支出作為支撐,可信度相對較高。此外,輝達點名與矽品合作CPO光學引擎,顯示矽品的差異化不只在CoWoS外溢,更在矽光子與共同封裝光學這條下一代技術路線上卡位。對設備與材料供應鏈(如濕製程、測試設備)而言,千億級擴廠意味著未來數年的資本支出能見度提升。
⚠ 反面觀點
本案目前仍是『供應鏈傳出』,土地核配、廠房數量與金額均未確認,日月光亦不予評論,千億與2,000億元屬於上限式估算而非承諾投資;且先進封裝主力產能仍由台積電自家掌握,大幅擴產若遇AI需求修正,將面臨折舊與稼動率壓力,資本支出拉高也會侵蝕短期自由現金流。
📍 接下來觀察
- 中科管理局土地核配結果與日月光董事會/重大訊息公告
- 日月光投控下次法說會對LEAP營收與資本支出的最新指引
- 二林新廠動工時程與設備(測試、濕製程)採購釋單情形
- 輝達CPO光學引擎產能爬坡進度與矽品實際出貨
- CoWoS與矽光子/CPO技術路線演進對OSAT與台積電分工的影響
- AI資本支出週期放緩時,千億級封測產能的稼動率與投資報酬
❓ 常見問題
矽品要在二林投資千億元,這件事確定了嗎?
尚未確定。目前是供應鏈傳聞,矽品已向中科管理局提出申請,但土地核配、廠房數量與投資金額都待確認,日月光投控也不予評論。
為什麼矽品能接手原本精材要用的土地?
因為台積電花388億元買下友達中科兩座現成廠房,原本規劃讓精材到二林設封測新廠的布局因此調整,土地傳出改由矽品接手。
這對日月光的先進封裝業務有什麼意義?
代表日月光有意擴大自有先進封測產能,支撐其LEAP營收明年力拚倍增的目標,並承接輝達CPO等新技術的擴產需求。
中部半導體黃金廊帶 成形

關鍵事件
經濟日報以評論性報導指出,台積電在中科布建1.4奈米先進製程,加上矽品重押二林與雲林,使台中、彰化、雲林逐步形成涵蓋先進製程與先進封裝的『半導體黃金廊帶』。文中強調關鍵轉變在於先進封裝產能快速擴張與半導體地理聚落重構,台積電直接買下現成面板廠可縮短無塵室改造與裝機時程。
關鍵數據
報導未提供新的財務數字,核心資訊包括:CoWoS等先進封裝產能長期供不應求;台積電購入現成廠房以節省建廠時間;精材原傳規劃進駐中科二林後依集團產能與地理協同調整;矽品預期成為二林先進封測與SiP的重要基地。(背景:台積電購友達中科廠房金額388億元,中科二期規劃四座1.4奈米廠。)
市場重要性
中台灣形成『先進製程+先進封裝』一體化聚落,將降低晶圓到封測的物流與協同成本,是台灣半導體地理布局由北、南雙核心轉向多核心的重要訊號。對封測產業而言,晶圓廠與封測廠地理鄰近有利縮短良率回饋與交期,對CoWoS外溢與系統級封裝(SiP)訂單具吸引力。聚落成形同時帶動廠務、設備、測試介面與材料供應商就近設點,形成更完整的在地供應鏈生態。不過,本文偏屬產業趨勢評論,實質影響仍須由後續投資與訂單落地來驗證。
⚠ 反面觀點
『黃金廊帶』屬媒體敘事,缺乏具體新增投資金額與訂單佐證;聚落集中也帶來水電、用地、人才與環評等承載力風險,且各廠實際擴產節奏取決於AI需求能否持續,不宜將區域題材直接等同獲利成長。
📍 接下來觀察
- 中科、二林、雲林園區用地與環評審議進度
- 台積電與日月光對中部新廠用途與時程的進一步說明
- 中部設備、材料與測試介面供應商設點或擴產公告
- 水電供應與人力招募對新廠投產進度的實際影響
- 台灣先進製程與先進封裝地理集中度的供應鏈與地緣風險
- 中部聚落能否吸引國際客戶指定在地封測與CPO/SiP新技術量產
❓ 常見問題
『半導體黃金廊帶』指的是什麼?
指台中、彰化、雲林一帶同時聚集台積電先進製程與矽品等先進封測廠,形成從晶圓製造到封裝測試的完整中部聚落。
台積電為什麼直接買現成廠房?
現成面板廠已有廠房與廠務設施,可省下重新建廠的時間,較快完成無塵室改造與裝機投產,以因應CoWoS等先進封裝的強勁需求。
聚落成形對封測廠有什麼好處?
晶圓廠與封測廠距離拉近,有助縮短交期與良率回饋,也讓矽品等廠商在二林發展先進封測與SiP時更具協同優勢。
財報:弘塑(3131)115年1月1日至9月30日歸屬母公司淨利11億7,445萬元,EPS 40.65元 – 富聯網

關鍵事件
弘塑公布民國115年前三季(1月1日至9月30日)財報,歸屬母公司淨利為11億7,445萬元,累計每股盈餘(EPS)40.65元。本則新聞無正文,僅標題揭露損益數字,未提供營收、毛利率、年增率與產品別分布。
關鍵數據
前三季歸屬母公司淨利11億7,445萬元;前三季EPS 40.65元。由此反推,加權平均股數約2,890萬股,屬高EPS、小股本的設備股。營收、毛利率及年增幅度本則未揭露,須對照公司正式財報。
市場重要性
弘塑前三季EPS達40.65元,顯示先進封裝濕製程設備在AI/CoWoS擴產週期中已有實際獲利兌現,是封測設備鏈『硬事實』的重要驗證。弘塑為台灣濕製程設備的代表廠,產品涵蓋先進封裝所需的電鍍、蝕刻與清洗,獲利亮眼意味著先進封裝資本支出已實際轉化為設備認列。搭配日月光上修LEAP目標與115億美元資本支出,以及矽品二林擴產傳聞,設備端的訂單能見度具備延續基礎。後續須觀察營收組成,判斷成長來自先進封裝或其他應用。
⚠ 反面觀點
高EPS小股本股價波動大,且設備商營收依客戶資本支出週期認列,具明顯波動與客戶集中風險;若AI資本支出放緩、客戶驗收遞延或競爭對手(如辛耘等)搶單,獲利成長可能不易延續。
📍 接下來觀察
- 第四季與年度財報及法說會對在手訂單與出貨的說明
- 月營收是否維持高檔、驗收認列的季節波動
- 台積電、日月光先進封裝新廠(含二林)的設備釋單與弘塑取得比重
- 毛利率與產品組合變化(先進封裝 vs. 其他應用)
- CoWoS、CoPoS、面板級封裝等技術路線對濕製程設備需求的影響
- 與國際設備大廠及本土同業的競爭格局與市占變化
❓ 常見問題
弘塑前三季賺了多少?
歸屬母公司淨利11億7,445萬元,累計每股盈餘(EPS)40.65元,期間為民國115年1月1日至9月30日。
弘塑是做什麼的?為什麼和封測有關?
弘塑是台灣濕製程設備廠,提供先進封裝所需的電鍍、蝕刻、清洗等設備,因此受惠於先進封裝擴產帶來的設備投資。
EPS 40.65元代表之後也能一樣賺嗎?
不一定。這是前三季累計數字,設備商獲利隨客戶資本支出與驗收時點波動,仍須觀察後續訂單、出貨與毛利率是否延續。