
離岸風電產業日報
共收錄 4 則產業相關新聞 · 3 則精選深度分析
精選深度分析
台灣與英國擴大離岸風電及 CCUS 能源合作
關鍵事件
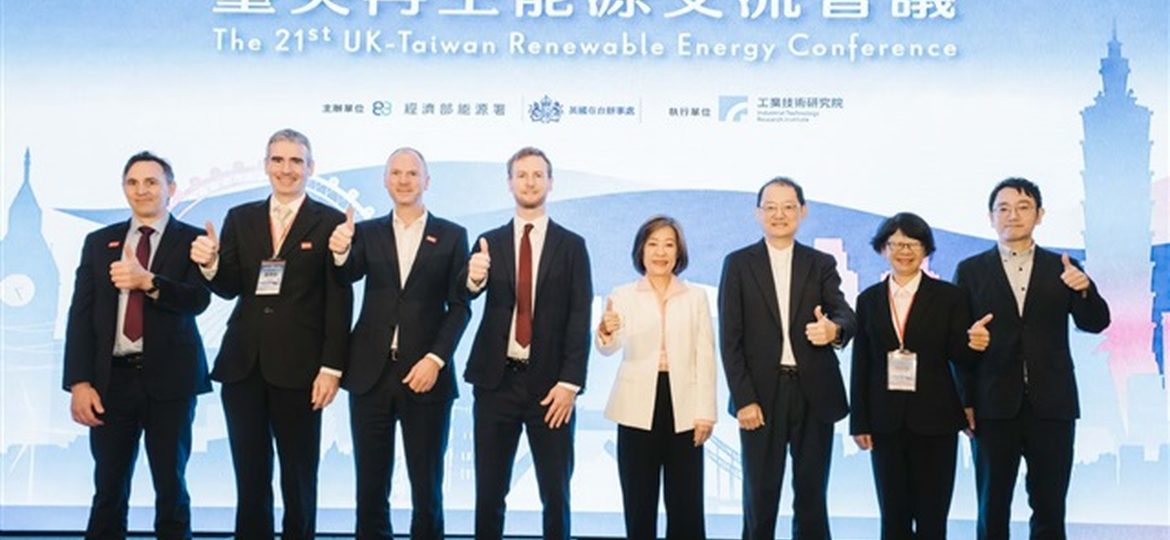
台灣與英國在能源領域簽署或深化合作協議,涵蓋離岸風電技術交流及碳捕集、利用與封存(CCUS)兩大主軸。此舉顯示台英能源外交層級提升,英國作為全球最大離岸風電市場之一,其成熟的開發經驗、金融模型與政策框架對台灣具有直接參考價值。CCUS 的納入則標誌著雙方合作已從單純再生能源擴展至更廣泛的淨零技術。
關鍵數據
英國目前離岸風電裝置容量逾 14 GW,為全球第二大市場;台灣規劃 2030 年前累計達 13.1 GW。英國 Crown Estate 最新 Round 4 招標容量達 7 GW,差異化競標機制已成台灣區塊開發 3-3 期政策參考範本。CCUS 全球市場規模預估 2030 年達 350 億美元。
市場重要性
台英離岸風電合作協議的實質意義在於為台灣導入英國成熟的「差異化合約差價(CfD)」機制與供應鏈在地化經驗,有助於修正台灣區塊開發 3-3 期的制度設計缺失。英國在 Round 1 至 Round 3 的開發歷程中,已累積完整的融資結構、海纜路由審查與漁業補償框架,這些軟實力比風機硬體技術更難複製、也更值得台灣取經。CCUS 的加入暗示雙方合作不以風電為限,中油與英國 bp、Shell 等能源巨頭在碳封存領域的技術合作空間也可能隨之開啟。然而,MOU 層級的能源外交能否真正落地為具體投資與技術移轉,仍需後續追蹤執行細節。
⚠ 反面觀點
台英能源合作聲明目前僅見於單一媒體報導且無 content_excerpt 佐證,極可能停留在政府間意向宣示或 MOU 層級;歷史上台灣與歐洲國家的離岸風電合作備忘錄不乏簽完即束之高閣的案例,在英國本身 AR5 拍賣流標、國內離岸風電投資意願下滑的背景下,英商加碼台灣的實際動能存疑。
📍 接下來觀察
- 確認台英合作是否已簽署正式協議或僅為 MOU,並追蹤具體合作項目清單
- 觀察台灣能源署或英國貿易署是否發出官方新聞稿補充合作細節
- 英國開發商(如 SSE Renewables、RWE)是否藉此協議參與台灣區塊開發 3-3 期競標
- CCUS 合作是否有具體選址評估或中油參與的技術可行性研究啟動
- 台英合作框架能否演變為雙邊綠色貿易協定,進一步降低台廠進入英國供應鏈的壁壘
- CCUS 技術路線是否納入台灣 2050 淨零路徑修訂版,影響離岸風電平台的碳管理規範
❓ 常見問題
台灣跟英國合作離岸風電,對台灣廠商有什麼直接好處?
短期最直接的好處是政策設計參考:英國 CfD 差價合約與供應鏈在地化的成敗經驗,可協助台灣修正區塊開發 3-3 期的保底電價與國產化評分機制;長期則可能為台灣鋼構、海纜廠商開拓進入英國供應鏈的管道。
CCUS 是什麼?跟離岸風電有什麼關係?
CCUS(碳捕集、利用與封存)是將工業排放的二氧化碳捕捉後注入地層或再利用的技術,與離岸風電同屬淨零工具但技術路線完全不同;兩者被放入同一合作框架,反映台英能源外交已從單一再生能源擴展為全面淨零技術聯盟,也暗示合作可能涉及台灣西部海域地質評估用於碳封存。
英國自己的離岸風電發展得好嗎?值得台灣學習嗎?
英國是全球離岸風電累計裝置容量第二大國(逾 14 GW),CfD 機制運行超過十年、具有完整融資與競標數據;但 2023 年 AR5 拍賣因電價上限設定過低導致零投標,顯示即使是最成熟的市場也面臨通膨與供應鏈成本壓力,台灣在借鑒時須同步評估英國近期的政策修正教訓。
越南石油集團 Petrovietnam 與丹麥合作夥伴率先開發離岸風電

關鍵事件
越南國營能源巨頭 Petrovietnam 與丹麥合作夥伴(推測為 CIP 或 Ørsted 等丹麥系開發商)攜手推進越南離岸風電開發,此舉代表越南政府正式借助國有石油公司的海事基礎設施優勢與丹麥的離岸風電技術積累,加速落實 Power Development Plan 8(PDP8)中的再生能源目標。國有企業的參與通常意味著土地審批與電網接入障礙將顯著降低,為越南離岸風電市場開發注入確定性。
關鍵數據
越南 PDP8 規劃 2030 年離岸風電裝置容量達 6 GW,2050 年擴大至 70-91 GW;丹麥 CIP 已在越南取得多個潛力場址,包括 Viet Phong 1 & 2(合計逾 1.4 GW)。越南全國電力需求年增率約 10%,再生能源佔比目標 2030 年達 47%。兩家媒體同步報導顯示此消息具有一定市場關注度。
市場重要性
Petrovietnam 與丹麥開發商的結盟,標誌著越南離岸風電從「外商主導」轉向「國有企業領頭、外商技術輸入」的新開發模式,此一結構轉變對整個東南亞市場具有示範效應。對台灣供應鏈而言,越南的快速崛起既是潛在出口市場(水下基礎、海纜),也是成本更低的競爭對手,越南本土鋼鐵業(和發集團 Hoa Phat)若獲技術移轉,可能壓縮台廠在東南亞的接單空間。丹麥系開發商(CIP、Ørsted)同時深耕台越兩地,其全球採購策略的調整將直接影響台灣供應鏈的訂單分配。此消息由兩家媒體同步報導,熱度訊號適中,但實質進展仍取決於越南 FIT 電價政策的落地時間表。
⚠ 反面觀點
越南離岸風電過去五年歷經多次政策跳票(FIT 截止日一延再延、PDP8 修訂反覆),Petrovietnam 雖有海事資產但缺乏離岸風電開發實績,國有企業主導的官僚決策流程可能反而拖慢商業機制的形成;丹麥開發商亦曾因越南電網接入與售電合約(PPA)條件不確定而暫停投資,此次合作能否真正突破制度瓶頸,短期內難以驗證。
📍 接下來觀察
- 越南電力監管機構是否在 2025 年內發布新版離岸風電 FIT 或競標電價辦法
- Petrovietnam 與丹麥合作夥伴是否公告具體場址名稱、容量與時程
- 越南第一批離岸風電商業專案是否完成融資 financial close(預計 2025-2026 年)
- 台灣水下基礎或海纜廠商是否獲得越南專案詢價或意向訂單
- 越南本土鋼構與鑄件廠商能否取得技術認證、與台廠形成直接競爭
- 東南亞離岸風電供應鏈是否出現區域整合(越南製造 + 台灣設計 + 丹麥技術)的新模式
❓ 常見問題
Petrovietnam 是石油公司,為什麼要跨入離岸風電?
Petrovietnam 擁有越南近海的鑽探平台、供應船隊與海事工程人員,這些資產與離岸風電所需的海上安裝能力高度重疊;加上越南政府透過國有企業主導戰略產業的慣例,Petrovietnam 跨足離岸風電既是能源轉型需要,也是確保國家掌控新能源命脈的政策選擇。
越南離岸風電市場和台灣相比,哪個更值得關注?
台灣目前已有多座風場完工併網、供應鏈相對成熟,確定性較高;越南市場規模潛力更大(2050 年目標最高 91 GW),但政策不確定性與電網基礎設施缺口是主要障礙,適合風險承受度較高、布局長線的投資人關注。
這則新聞對台灣離岸風電供應鏈是好消息還是壞消息?
短期偏正面,越南市場擴大代表台灣水下基礎、海纜等廠商多了一個潛在出口市場;但長期需警惕越南本土製造能力的快速成長,若其鋼構與鑄件廠取得國際認證,可能以更低成本搶走台廠在東南亞的訂單。
中國電建海外離岸風電 EPC:一案告捷、一案受挫——商業運轉里程碑能否批量複製?
關鍵事件
中國電建(PowerChina)海外離岸風電 EPC 業務呈現冰火兩重天:其中一個海外專案成功達成商業運轉(COD)里程碑,另一專案則遭遇挫折(可能涉及施工延誤、業主違約或地緣政治阻礙)。36Kr 的報導核心問題在於:中國系 EPC 承包商的海外離岸風電能力是否已達到「可批量複製」的成熟度,還是仍屬個案成功。
關鍵數據
中國 2024 年國內離岸風電新增裝置容量約 12 GW,累計超過 40 GW,已超越英國成為全球最大離岸風電市場;PowerChina 旗下有多個東南亞與中東海外 EPC 專案在手,估計海外簽約金額逾人民幣 500 億元。中國風機製造商(明陽、東方電氣)已推出 18-20 MW 機型,單機容量超越歐洲主流廠商。
市場重要性
中國電建海外離岸風電 EPC 的一成一敗,精準呈現了「中國技術輸出」在全球離岸風電市場的真實挑戰:技術能力已不是主要障礙,地緣政治風險、當地融資結構與業主信用才是決定專案生死的關鍵變數。對台灣及歐洲供應鏈最大的結構性威脅不是中國打進歐美市場,而是其以低價 EPC 包辦東南亞、中東、非洲新興市場,直接壓縮維斯塔斯、西門子歌美颯及台廠在這些區域的商機。若中國系 EPC 成功率提升並建立參考案例,全球新興市場的離岸風電定價基準將被系統性拉低,衝擊所有歐系與台灣設備廠的海外報價能力。
⚠ 反面觀點
中國系 EPC 在海外離岸風電的「一成一敗」本身就說明了批量複製的難度遠超預期:海上施工高度依賴本地化海事船隊與碼頭基礎設施,而多數新興市場尚不具備,加上歐美對中國風機的安全審查日趨嚴格(美國 NDAA 禁令、歐盟外國補貼條例),中國電建海外擴張的地理範圍實際上相當受限,對台灣主力市場的直接威脅可能被過度渲染。
📍 接下來觀察
- 確認 PowerChina 哪個具體海外專案達到 COD、哪個受挫,評估受挫原因是技術或政治
- 觀察明陽、東方電氣大型機組是否同步配套出口至該 COD 專案,驗證中國整機出海能力
- 東南亞新興市場(越南、菲律賓、印尼)的業主在下一輪招標中是否優先選擇中國 EPC 或歐系 EPC
- 歐盟外國補貼條例(FSR)調查是否擴及中國系離岸風電 EPC 標案,形成制度性壁壘
- 中國離岸風電技術能否突破歐美供應鏈認證體系(DNV、Bureau Veritas),進入高端市場
- 全球離岸風電市場是否形成「歐美日台高端市場 vs 新興市場低價競爭」的永久性分裂格局
❓ 常見問題
PowerChina 的 EPC 模式是什麼意思?跟一般風電開發有什麼不同?
EPC(設計、採購、施工)是一種總包模式,由承包商負責從工程設計到設備採購再到現場施工的全部工作,業主只需驗收;相較於業主自行分包,EPC 模式風險集中在承包商,適合海外業主缺乏離岸風電管理能力的新興市場,也是中國建設公司的傳統強項。
中國離岸風電技術這麼強,會不會搶走台灣廠商的訂單?
中國廠商對台灣本土市場的直接威脅有限(法規與地緣政治阻隔),但在東南亞、中東等第三市場,中國系 EPC 以低價競標確實壓縮了台廠與歐系廠商的市場空間;台廠因應之道是深化高規格認證與差異化技術,避免在新興市場的純價格競爭中落敗。
為什麼離岸風電 EPC 海外專案會「受挫」?常見原因有哪些?
最常見原因包括:業主所在國的融資或外匯問題導致付款延遲、當地港口與船隊不足造成施工瓶頸、許可證審批超期、以及地緣政治變化導致合約被迫中止;離岸風電工程的高海事複雜度使得任何一個環節卡關都可能造成嚴重的工期與成本超支。


