
離岸風電產業日報
共收錄 6 則產業相關新聞 · 3 則精選深度分析
精選深度分析
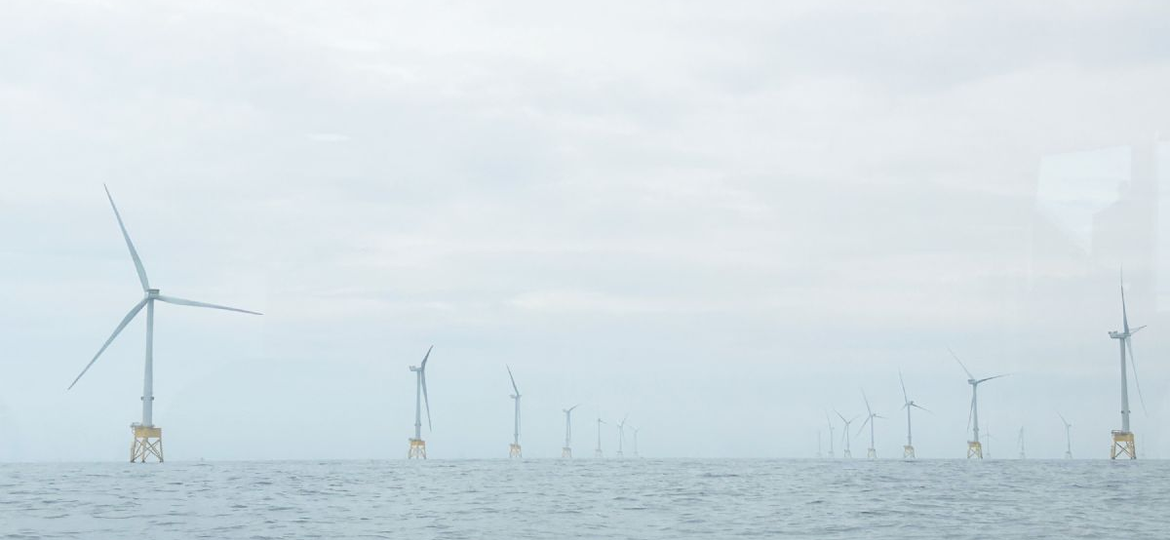
浮動式離岸風電示範案拚2032年併網,雙位數躉購費率成商轉關鍵
關鍵事件
台灣浮動式離岸風電示範計畫以2032年完成併網為目標,但業界普遍認為雙位數(即10元以上)躉購費率是推動示範案商轉的關鍵門檻。目前浮動式風電的工程造價遠高於固定式基礎,政府的費率設定將直接決定開發商是否願意進場投資。此消息由單一媒體報導,尚未獲得官方正式政策公告確認。
關鍵數據
目標併網年份:2032年;所需躉購費率門檻:雙位數(業界估計需達新台幣10元/度以上);相較之下,台灣現行固定式離岸風電第三階段區塊開發躉購費率約落在新台幣5.1~5.7元/度區間;全球浮動式離岸風電造價目前約為固定式的2~3倍,每MW建設成本估計超過400萬美元;台灣西部水深超過50公尺海域理論上適合浮動式開發,潛力裝置容量估計逾10GW。
市場重要性
浮動式離岸風電的費率政策走向,將決定台灣能否在2030年代中期成為亞太浮動式風電的示範市場,進而帶動下一波供應鏈投資。若政府確立雙位數費率,將吸引Ørsted、CIP等國際開發商正式規劃浮動式場址,並為台灣鋼構、海事工程業者開啟全新的技術升級路徑。然而,浮動式風電的張力腿平台(TLP)、半潛式平台等關鍵技術目前台廠幾乎缺席,供應鏈本土化比例恐遠低於固定式。更值得關注的是,2032年的時程目標意味著開發商需在2025~2026年即完成融資與選商,而當前台灣固定式3-1、3-2期已出現多案解約,外商信心尚待修復,浮動式能否在此背景下順利招商存在高度不確定性。
⚠ 反面觀點
雙位數躉購費率僅是業界喊出的訴求,政府是否接受仍是未知數;台灣電價政策受政治壓力制約,即使技術上需要高費率,能源局的核定結果可能大幅低於預期,導致2032年併網目標淪為空談。加上浮動式風電全球尚無大規模商業化案例,技術成熟度與融資難度遠超固定式,示範案最終能否如期施工仍充滿變數。
📍 接下來觀察
- 能源署是否在2025年內正式公布浮動式示範案躉購費率草案或徵詢意見
- 國內外開發商對浮動式場址的意向書或評估報告是否出現具名表態
- 浮動式示範案選商結果及得標開發商的技術平台(TLP、半潛式等)選型確認
- 台灣供應鏈廠商是否有具體投資浮動式平台生產設施的資本支出公告
- 浮動式風電全球成本曲線能否在2030年代初期降至與固定式縮差50%以內
- 台灣浮動式示範案能否成為亞太其他市場(日本、韓國、菲律賓)的技術輸出跳板
❓ 常見問題
浮動式離岸風電和一般固定式有什麼不同?為什麼費率需要更高?
固定式離岸風電將風機基礎直接打樁固定在海床上,適合水深50公尺以內的淺水海域;浮動式則讓風機平台漂浮在深水區,以錨鏈或張力腿固定,可開發水深50~1000公尺的廣闊海域。浮動式工程複雜度與建造成本目前約為固定式的2~3倍,因此需要更高的躉購電價才能讓開發商回收投資。
台灣為什麼要發展浮動式風電?固定式不夠用嗎?
台灣西部淺水海域的固定式場址容量有限,長期開發潛力約在15GW左右;浮動式可延伸至東部與深水區,理論可開發潛力超過10GW,是台灣實現2050淨零碳排目標的重要補充選項。此外,發展浮動式技術也可為台灣廠商打開東南亞與東北亞深水市場的出口機會。
2032年併網目標有沒有可能達到?
難度相當高。要在2032年完成併網,開發商最晚需在2026年完成融資與設計定案、2027~2028年開始海上施工,但目前費率政策、環評規範、供應鏈均尚未就位;加上全球浮動式風電尚無GW級商業化先例,技術與融資風險均偏高,業界多數觀點認為2032年是「樂觀情境」,實際首批商業運轉更可能落在2034~2035年。
Vestas 取得越南 27MW 風電訂單

關鍵事件
Vestas 宣布取得越南一個未披露名稱專案的27MW陸域風電訂單,將交付6台V163-4.5MW風機,預計2027年底開始交機,2028年完成商轉,並附帶20年服務合約。此訂單屬於Vestas第四季度訂單統計的一部分,客戶與專案名稱均未對外揭露。
關鍵數據
訂單容量:27MW;風機型號:V163-4.5MW×6台;交機時程:2027年底;商轉時程:2028年;服務合約年限:20年;Vestas 2024年全年訂單目標約16~19GW;越南政府設定2030年再生能源裝置容量目標為50GW,其中陸域風電目標約21GW;越南目前陸域風電累計裝置容量約5GW,仍有大幅成長空間。
市場重要性
Vestas 持續在越南陸域風電市場布局,顯示東南亞正逐步成為其在亞太區的重要訂單來源,也反映越南能源轉型政策正吸引國際設備廠加速卡位。此筆訂單雖僅27MW體量相對有限,但搭配20年服務合約,代表Vestas在越南的長期售後市場收入可期,符合其「輕資產、高服務佔比」的獲利模式轉型方向。對台灣供應鏈的外溢效應相當有限,因為V163系列零組件主要由Vestas歐洲與印度生產基地供應,台廠要取得越南陸域風電訂單配套的分包機會難度較高。值得留意的是,越南市場同時面臨中國風機廠(如Goldwind、CSSC)的低價競爭,Vestas能否守住市佔率仍需觀察。
⚠ 反面觀點
27MW僅相當於6台風機,訂單金額估計不超過3,000萬歐元,對Vestas年度營收影響微乎其微;越南陸域風電市場雖有政策目標支撐,但過去因躉購費率與電網接入政策反覆,多個專案曾長期擱置,此案能否如期在2028年商轉仍存在政策風險。
📍 接下來觀察
- Vestas Q4完整訂單統計公布,確認東南亞整體訂單佔比變化
- 越南政府是否在2025年上半年公布新一輪再生能源競標費率或躉購價格方案
- 中國風機廠在越南市場的報價策略與市佔率是否持續侵蝕Vestas份額
- V163-4.5MW在東南亞高溫高濕環境的實際運維表現與可用率數據
- 越南電網擴容進度能否支撐2030年50GW再生能源目標的實現
- Vestas服務合約商業模式能否在東南亞複製歐洲的高毛利率表現
❓ 常見問題
這筆越南訂單對Vestas有多重要?
單筆27MW對Vestas而言屬於小型訂單,財務影響有限;但加上20年服務合約,長期服務收入才是真正的價值所在,因為服務業務的毛利率通常遠高於風機銷售本身。
V163-4.5MW是什麼等級的風機?適合越南嗎?
V163-4.5MW是Vestas針對中低風速陸域市場設計的機型,葉輪直徑163公尺搭配4.5MW額定功率,適合越南內陸與沿海低到中風速場址;其大葉輪設計可在風況不穩定的環境中提高年發電量,是Vestas在亞太陸域市場的主力機型之一。
這個訂單對台灣離岸風電供應鏈有影響嗎?
影響非常有限。此訂單為越南陸域風電專案,非離岸風電,且V163系列零組件供應主要來自Vestas歐洲與印度產線,台灣廠商幾乎沒有直接的分包機會;台灣供應鏈的主要受惠場景仍集中在台灣本地及亞太離岸風電專案。
Vestas 取得越南 27MW 風電訂單

關鍵事件
Vestas正式確認取得越南27MW陸域風電訂單,將交付6台V163-4.5MW機型,交機時程為2027年底、商轉預定2028年,同時附帶20年運維服務合約。客戶身分與專案位置均未揭露,此訂單被納入Vestas第四季訂單統計。值得注意的是,本則新聞為reNEWS原始報導,與前一則Google News轉載為同一事件。
關鍵數據
訂單容量:27MW;機型:V163-4.5MW;台數:6台;交機啟動:2027年底;商轉啟動:2028年;服務合約:20年;Vestas截至2024年Q3累計服務合約容量已超過175GW;V163-4.5MW單台標售價格市場估計約400~500萬歐元,本訂單整體設備金額估計約2,400~3,000萬歐元;越南2030年陸域風電目標裝置容量為21GW,目前僅完成約5GW,缺口仍達16GW。
市場重要性
Vestas以V163-4.5MW機型切入越南陸域風電市場,搭配長達20年的服務合約,體現其「設備銷售+長尾服務」雙引擎商業模式在東南亞新興市場的複製能力。越南2030年陸域風電尚有約16GW的裝置缺口,對設備廠而言是中期可期待的龐大市場,Vestas提前佈局有助於建立參考案例與在地服務網絡。然而此案為純陸域風電,與台灣離岸風電供應鏈的直接關聯性低;台廠若欲搭上越南風電成長列車,更有效的路徑是關注越南離岸風電政策動向,而非陸域機組零組件分包。Vestas在東南亞市場的長期挑戰在於中國本土廠商的低成本競爭,能否守住歐系風機的品質溢價將是關鍵。
⚠ 反面觀點
越南陸域風電過去曾多次出現政策反覆與電網接入延遲問題,2021年底躉購費率到期後整個市場幾近停滯,此案2028年商轉目標能否實現仍受越南電力監管環境高度制約;加上27MW體量極小,即使順利完工對Vestas財報貢獻也幾近可忽略,市場不宜過度解讀為越南風電市場全面復甦的訊號。
📍 接下來觀察
- Vestas公布完整Q4 2024訂單數字,觀察亞太區佔全球總量比重
- 越南能源部是否公布2025年新一輪風電競標機制或費率調整細節
- 越南政府第八號電力發展計畫(PDP8)執行進度與陸域風電招標實際落地情況
- Goldwind等中國廠商在越南陸域風電市場的報價與得標比率變化
- 越南離岸風電政策框架(包含外資持股限制、費率)是否成熟足以吸引Vestas大規模投入
- Vestas服務業務佔總營收比重能否在2030年前突破30%,驗證長尾商業模式的可持續性
❓ 常見問題
為什麼Vestas不公布客戶名稱和專案地點?
這是風機製造商的標準商業慣例,客戶通常要求保密以避免競爭對手掌握其開發計畫;Vestas只需依規定在訂單入帳時公告容量數字,不須揭露交易方資訊。
20年服務合約對Vestas來說有多重要?
非常重要。風機服務合約的毛利率通常在25~35%,遠高於設備銷售的個位數毛利;20年合約鎖定的服務收入流,能讓Vestas在設備競價壓力下仍維持整體獲利能力,是其商業模式的核心防禦護城河。
越南風電市場前景如何?值得關注嗎?
越南設有2030年50GW再生能源目標,陸域風電缺口仍達16GW,長期潛力確實可觀;但過去曾因政策不穩定(躉購費率到期、電網接入障礙)導致市場停滯,投資人需密切追蹤越南電力監管環境的穩定性,才能判斷這個市場的可靠性。


