
生醫大健康產業日報
共收錄 7 則產業相關新聞 · 3 則精選深度分析
精選深度分析
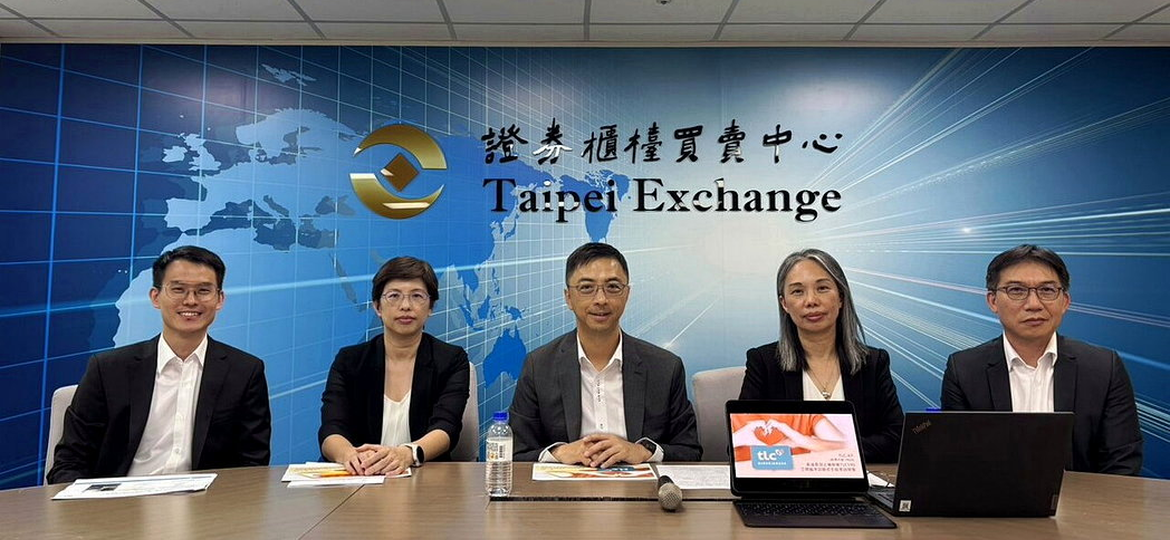
TLC 止痛新藥拚進軍美國市場 計畫向 FDA 申請上市 搶攻百億商機
關鍵事件
台灣興櫃生技公司 TLC BioSciences(7924)旗下術後長效止痛新藥 TLC590 完成拇趾外翻手術三期臨床試驗解盲,主要療效指標全數達標,且在術後 72 小時及 168 小時疼痛控制與減少鴉片類藥物使用兩大指標上,均顯著優於現行市場主流競品 EXPAREL(由 Pacira BioSciences 銷售)。公司計劃 2027 年上半年向美國 FDA 提交新藥上市申請(NDA),最快 2027 年底至 2028 年初取得藥證並進入美國市場,後續將同步申請台灣、歐盟及日本藥證,並評估授權合作機會。
關鍵數據
三期試驗收納 304 名受試者,採隨機雙盲 1:1:1 設計,觀察期 43 天;TLC590 vs. 安慰劑術後 72 小時疼痛 p=0.0024、鴉片類藥物使用量 p=0.0109;TLC590 vs. EXPAREL 術後 72 小時疼痛 p=0.0202、鴉片類藥物使用量 p=0.0177;術後 168 小時 TLC590 仍優於安慰劑(p=0.0168)及 EXPAREL(p=0.0226)。EXPAREL 現行止痛持續時間約 24–72 小時,TLC590 延長至 168 小時(7 天)。美國術後止痛市場規模估逾百億美元;EXPAREL 年銷售額約 6–7 億美元,為長效局部麻醉藥市場龍頭。
市場重要性
TLC590 三期試驗在 head-to-head 設計下正面擊敗 EXPAREL,是台灣生技公司在國際高門檻術後止痛市場取得的重要臨床里程碑,顯示本土藥廠已具備挑戰國際藥廠商業化產品的臨床研發能力。術後止痛管理是美國近年阿片類藥物濫用防治的核心議題,FDA 對能減少阿片類藥物使用的新藥審查態度相對友善,TLC590 的雙重效益(更長止痛 + 更少阿片)在法規層面具有差異化優勢。EXPAREL 在美國長效局部麻醉藥市場佔有率超過 90%,TLC590 若能成功上市,將直接衝擊 Pacira 的核心業務,並可能重塑術後多模式止痛的標準治療路徑。台灣 CDMO 及授權合作夥伴亦可能因此受益,有助提升台灣生技在全球新藥授權(licensing-out)的能見度。
⚠ 反面觀點
三期試驗以拇趾外翻單一手術類型為主,適應症範圍相對狹窄,FDA 是否要求擴大至其他手術類型的額外試驗仍有不確定性;此外 EXPAREL 背後的 Pacira 擁有龐大銷售網絡與醫院通路,TLC590 即便取得藥證,在無強力商業夥伴支撐的情況下,進入美國市場的銷售爬坡期恐比預期漫長,資本消耗壓力也不可忽視。
📍 接下來觀察
- TLC590 完整三期試驗數據公開發表(期刊或醫學會發表)及 FDA 溝通會議(Pre-NDA meeting)進度
- TLC 是否啟動與國際藥廠或 CDMO 的授權合作談判,並釋出具體合作意向
- 2027 年上半年 NDA 提交時程是否如期達成,以及 FDA 是否接受並給予優先審查資格
- 競品動向:Pacira 是否加速推進下一代 EXPAREL 配方或反訴專利,壓縮 TLC590 市場空間
- TLC590 上市後能否擴展至肩關節、腹部手術等高手術量適應症,決定市場天花板高低
- 美國阿片類藥物管制政策演變與保險給付結構是否有利長效局部麻醉藥的全面替代滲透
❓ 常見問題
TLC590 和現在市面上的 EXPAREL 相比,到底好在哪裡?
TLC590 的最大差異在於止痛持續時間延長至術後 168 小時(7 天),而 EXPAREL 約為 24–72 小時;且在三期試驗中 TLC590 直接比較 EXPAREL,無論疼痛控制或減少鴉片類藥物使用量,兩項指標均達統計顯著優勢。
TLC590 什麼時候才能在美國買得到?投資人要等多久?
依公司規劃,2027 年上半年提交 FDA 新藥上市申請,最快 2027 年底至 2028 年初取得藥證並上市;從現在起約需 2–3 年,期間仍存在 FDA 審查結果的不確定性。
TLC 這家公司是上市公司嗎?台灣投資人能買到股票嗎?
TLC BioSciences(股票代號 7924)目前掛牌於台灣興櫃市場,尚未升板至上櫃或上市,台灣投資人可透過興櫃交易平台買賣,但流動性相對主板較低,須留意交易限制與風險。
Epicrispr Biotechnologies 獲得 CIRM 800 萬美元補助,推進 EPI-321 用於顏面肩胛肱骨型肌肉失養症(FSHD)治療

關鍵事件
Epicrispr Biotechnologies 獲得加州再生醫學研究院(CIRM)800 萬美元政府補助,用於推進其 EPI-321 計畫,目標治療顏面肩胛肱骨型肌肉失養症(FSHD)。FSHD 是一種由 DUX4 基因異常表現所驅動的遺傳性肌肉疾病,目前仍無經批准的疾病修正療法,Epicrispr 採用 epigenome 編輯技術(有別於傳統 CRISPR 基因剪切)來沉默 DUX4 表現,試圖在不永久改變 DNA 序列的前提下達到治療效果。此筆補助將支撐 EPI-321 進入關鍵臨床前至早期臨床開發階段。
關鍵數據
CIRM 補助金額為 800 萬美元(約新台幣 2.6 億元);FSHD 全球患者估計約 87 萬人,美國約 16–38 萬人,屬罕見疾病但患者基數在神經肌肉疾病中相對較大;全球 FSHD 治療市場預估 2030 年前可達 10–15 億美元規模(目前仍處空白);epigenome 編輯全球市場預估 2028 年超過 30 億美元;Fulcrum Therapeutics 的 losmapimod 為目前 FSHD 臨床進展最快的候選藥物之一(Phase 3)。
市場重要性
Epicrispr 獲得 CIRM 補助推進 EPI-321,標誌著 epigenome 編輯(表觀基因組編輯)技術正式進入政府資助的主流罕見疾病開發賽道,是繼傳統 CRISPR 基因剪切後的下一波基因療法技術競爭起點。與傳統 CRISPR 相比,epigenome 編輯不切斷 DNA 雙鏈,理論上安全性與可逆性更優,對於 FSHD 這類需要長期基因表現調控的疾病具有獨特適配性。FSHD 目前無核准療法,市場處於完全空白,先進入者將擁有顯著的定價權與市場地位,此補助加速了 Epicrispr 在這一競爭尚未白熱化的適應症中卡位的速度。對全球 epigenome 編輯領域的其他玩家(包括 Tune Therapeutics、Navega Therapeutics 等)而言,此訊號也將加速融資與技術驗證的競賽。
⚠ 反面觀點
800 萬美元的 CIRM 補助對於從臨床前推進至人體試驗所需的總投入而言仍是杯水車薪,Epicrispr 作為私人早期公司,後續仍需大規模私募或 IPO 才能支撐完整開發;加上 epigenome 編輯的持久性(silencing 效果能維持多久?)尚未在人體中得到驗證,若效果是暫時性的,將面臨需反覆給藥的商業模式困境。
📍 接下來觀察
- Epicrispr 是否公布 EPI-321 臨床前動物模型數據(肌肉功能改善、DUX4 沉默持久性)
- CIRM 補助資金使用計畫與 IND 申請(臨床試驗申請)時程揭露
- Fulcrum Therapeutics losmapimod Phase 3 FSHD 試驗結果,作為整個 FSHD 治療領域臨床可行性的重要風向標
- Epicrispr 是否完成 A 輪或 B 輪融資以支撐進入人體試驗的資本需求
- Epigenome 編輯在人體內的長期基因沉默持久性與安全性,是決定此技術路線能否商業化的核心變數
- FDA 對 epigenome 編輯療法的監管框架是否形成明確指引,影響整個賽道的審批預期與開發策略
❓ 常見問題
Epicrispr 用的技術和一般聽到的 CRISPR 基因編輯有什麼不同?
一般 CRISPR 會直接剪斷 DNA 序列進行永久性修改,而 Epicrispr 採用的 epigenome 編輯是在不改變 DNA 序列的前提下,透過化學修飾調控基因的「開關」,理論上更安全且具可逆性,但人體內的持久效果尚待臨床驗證。
FSHD 是什麼病?現在完全沒有藥可以治嗎?
FSHD(顏面肩胛肱骨型肌肉失養症)是一種遺傳性肌肉疾病,患者臉部、肩膀和上臂肌肉會逐漸萎縮,目前全球尚無任何 FDA 核准的疾病修正療法,僅有物理治療等支持性照護,是罕見疾病中未被滿足醫療需求最大的領域之一。
CIRM 是什麼機構?政府補助對這家公司有多大意義?
CIRM(加州再生醫學研究院)是美國加州政府設立的再生醫學研究資助機構,專門支持幹細胞與基因療法相關研究;800 萬美元補助雖不足以支撐完整臨床開發,但作為政府背書可大幅提升 Epicrispr 吸引後續私人投資的信譽,並加速進入臨床前最終驗證階段。
Island Pharmaceuticals 推進 Marburg 病毒候選藥物邁向關鍵測試階段

關鍵事件
澳洲生技公司 Island Pharmaceuticals 正推進其 Marburg 病毒(馬堡病毒)候選藥物進入關鍵測試階段,此舉是在近年非洲多國爆發馬堡病毒疫情、全球高度警戒的背景下進行的。馬堡病毒與伊波拉病毒同屬絲狀病毒科,致死率可高達 88%,目前全球仍無任何 FDA 或 EMA 核准的預防或治療藥物,Island Pharmaceuticals 的進展被視為填補此一重大未滿足醫療需求的重要嘗試。「關鍵測試」可能指非人類靈長類動物(NHP)攻毒試驗或向監管機構提交 IND 申請等關鍵節點。
關鍵數據
Marburg 病毒平均致死率介於 24–88%,2023 年赤道幾內亞與坦尚尼亞爆發疫情,2024 年盧安達爆發疫情造成逾 60 人確診、15 人死亡(致死率約 25%);全球 Marburg/高危出血熱醫療對策(MCM)市場由 BARDA 等政府採購機構主導,單一合約金額可達數億至數十億美元(參考:BARDA 對 Ebola 療法 remdesivir 的早期投資超過 10 億美元);Island Pharmaceuticals 市值約 2,000–5,000 萬澳幣(小型生技公司);目前進入 Marburg 臨床開發的候選藥物全球不超過 5 個,競爭格局相對稀疏。
市場重要性
在 Marburg 病毒多次爆發且 WHO 將其列為 A 類優先病原體的背景下,Island Pharmaceuticals 推進候選藥物進入關鍵測試,代表全球針對高危出血熱的生物防禦醫療對策開發正在加速,政府採購資金(尤其 BARDA)是驅動此賽道最關鍵的商業引擎。Marburg 至今無核准療法,任何能通過動物攻毒試驗並獲 FDA「緊急使用授權(EUA)」條件的候選藥物,都可能在下一次疫情爆發時獲得政府大規模採購合約,商業路徑雖非傳統但確定性反而高於一般罕見病。對全球生物防禦供應鏈而言,多元化療法儲備的政策需求正在上升,包括 Merck 的 Ebola 疫苗 Ervebo 成功經驗,都為同屬絲狀病毒的 Marburg 療法開發提供了可參考的監管與商業先例。
⚠ 反面觀點
Marburg 病毒疫情爆發頻率低、每次感染人數有限,真實商業市場極小,幾乎完全依賴政府生物防禦採購合約;Island Pharmaceuticals 為小型澳洲生技公司,資本實力有限,即便動物試驗成功,後續進入人體試驗的資金缺口與監管周期仍是重大障礙,且 WHO 及 BARDA 在生物防禦採購上往往偏好與大型藥廠(如 Merck、Gilead)合作,小公司獲得大型政府合約的機率偏低。
📍 接下來觀察
- Island Pharmaceuticals 公布 Marburg 候選藥物非人類靈長類動物(NHP)攻毒試驗設計與時程
- WHO 或非洲疾管中心是否宣布新一輪 Marburg 疫情警報,推升此賽道的政府資金優先度
- Island 是否取得 BARDA 或其他政府機構的生物防禦合約或資助,驗證商業化路徑可行性
- NHP 攻毒試驗結果公布,決定是否具備向 FDA 提交 IND 申請的條件
- 全球生物防禦資金架構(BARDA、CEPI、Wellcome Trust)對絲狀病毒療法的長期預算分配走向
- Marburg 療法能否建立「動物法則(Animal Rule)」核准先例,形成可複製的高危病原體藥物審批快速通道
❓ 常見問題
Marburg 病毒有多危險?和 Ebola 一樣嗎?
Marburg 病毒與 Ebola 同屬絲狀病毒科,都會引發嚴重出血熱,致死率在歷次疫情中介於 24–88%,某些暴發高達 90%;兩者都無廣泛核准的治療藥物,Ebola 已有 Merck 的疫苗 Ervebo 獲批,但 Marburg 目前仍無任何核准的預防或治療對策。
Island Pharmaceuticals 的藥物現在到哪個階段了?
依新聞標題,Island Pharmaceuticals 正推進候選藥物邁向「關鍵測試」,依生物防禦藥物開發慣例,此通常指非人類靈長類動物攻毒試驗或 IND 申請階段,尚未進入人體臨床試驗,距離上市仍有數年距離。
這種幾乎沒有市場的疾病,藥廠為什麼還要開發?賺得到錢嗎?
Marburg 療法的商業模式主要依賴政府生物防禦採購(如美國 BARDA),參考 Ebola 療法的先例,政府在疫情前預先儲備的合約金額可達數億美元;此外 FDA「緊急使用授權(EUA)」與「動物法則」等特殊審批路徑,讓小型生技公司也有機會用相對較少的試驗數據取得核准並獲得採購資金。


