生醫大健康產業日報
共收錄 6 則產業相關新聞 · 3 則精選深度分析
精選深度分析
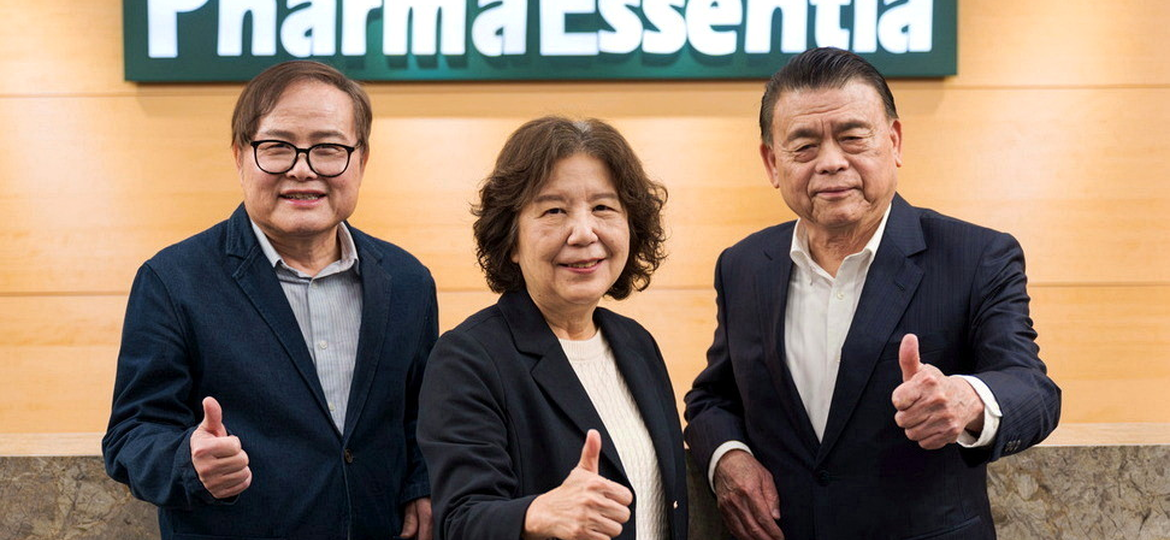
藥華藥跨足細胞治療領域,斥資1.68億元收購予宇生技
關鍵事件
藥華醫藥(6446)宣布以1.68億元完成收購予宇生技全部股份,使其成為全資子公司,標誌藥華藥從干擾素新藥正式跨入細胞治療與RNA藥物領域。予宇生技核心技術包含脂質奈米顆粒(LNP)藥物遞送平台,可支援mRNA、自我擴增RNA(saRNA)及環狀RNA(circRNA)等多元RNA藥物開發,並掌握體內嵌合抗原受體T細胞療法(In Vivo CAR-T)技術。此次收購使藥華藥一次性取得LNP配方設計、微流體製程及分析檢驗等關鍵能力,建立下一代核心競爭力。
關鍵數據
收購金額為1.68億元新台幣(約520萬美元);予宇生技成立於2019年;全球In Vivo CAR-T市場預估2030年將達數十億美元規模;Eli Lilly、BMS、AbbVie等國際大廠近年均積極布局In Vivo CAR-T領域,相關授權交易金額動輒逾10億美元;LNP技術平台已由mRNA COVID疫苗驗證其大規模製程可行性,為目前最成熟的核酸藥物遞送系統。
市場重要性
藥華藥以極低成本(約520萬美元)取得LNP平台與In Vivo CAR-T技術,是台灣生技廠以「小額併購、快速卡位」策略切入下一代療法的典型案例,產業意義遠大於交易金額本身。In Vivo CAR-T相較傳統體外製造的自體CAR-T,可省去繁瑣的細胞採集與培養程序,若臨床驗證成功將大幅降低製造成本與治療門檻,是全球藥廠競相布局的次世代細胞療法路線。此次收購也顯示台灣生技廠開始意識到RNA遞送平台的戰略價值——LNP不僅是疫苗工具,更是串連mRNA藥物、基因編輯、In Vivo CAR-T的核心基礎設施。對台灣再生醫療供應鏈而言,本案可能帶動更多本土業者重新評估RNA/LNP技術布局,加速產業技術升級。
⚠ 反面觀點
予宇生技成立僅2019年,技術成熟度與臨床驗證仍處早期,1.68億元雖看似低廉,但In Vivo CAR-T從平台到IND申請、乃至臨床試驗仍需燒掉數億至十億元以上資本,藥華藥本業現金流能否持續支撐長周期研發投入存在疑慮;且全球已有多家資金更雄厚的大廠搶先布局,台廠在IP與臨床資源上的競爭劣勢短期難以弭平。
📍 接下來觀察
- 藥華藥下一季法說會揭露予宇生技整合進度與研發路線圖細節
- FR-202等予宇生技核心管線是否啟動IND申請或臨床前數據發表
- LNP平台能否與藥華藥既有干擾素/Ropeg製造資源實現協同,降低研發成本
- 國內外競爭者(如醣基生醫、長聖國際)細胞治療管線推進進度對比
- In Vivo CAR-T全球首個大型臨床數據能否支撐此技術路線的安全性與持久緩解率
- 台灣再生醫療法規框架是否配合演進,開放In Vivo CAR-T加速審查路徑
❓ 常見問題
In Vivo CAR-T和傳統CAR-T有什麼不同?為什麼大廠都在搶?
傳統CAR-T需從患者身上抽取T細胞、體外基因改造再回輸,流程耗時且成本高達30-40萬美元;In Vivo CAR-T則透過LNP等遞送載體直接在體內完成T細胞改造,理論上可大幅降低成本與製造複雜度,是下一代細胞治療最受期待的技術路線。
藥華藥只花1.68億元就買到這些技術,這樣划算嗎?
交易金額約新台幣1.68億元(約520萬美元),對尚在早期階段的平台技術而言價格相對低廉,但後續從平台到臨床驗證仍需數億至十億元級別的持續投入,真正的成本壓力在收購之後才開始顯現。
LNP平台和mRNA疫苗有什麼關係?藥華藥為什麼需要它?
LNP(脂質奈米顆粒)正是Moderna與BioNTech新冠疫苗所使用的核心遞送技術,可將mRNA或其他核酸藥物安全送入細胞;藥華藥取得此平台後,不僅可開發RNA藥物,也能以LNP作為In Vivo CAR-T的遞送載體,是串連多條次世代療法管線的關鍵基礎設施。
Meitheal Pharmaceuticals 宣布 YUSIMRY 高濃度劑型獲 FDA 核准
關鍵事件
Meitheal Pharmaceuticals 獲得 FDA 核准其 adalimumab 生物相似藥 YUSIMRY 的高濃度劑型(100 mg/mL),此劑型與 AbbVie 原廠藥 Humira 高濃度版本直接對標,可減少注射體積、降低注射部位疼痛感,有助提升患者用藥依從性。YUSIMRY 為 adalimumab 的互換型(interchangeable)生物相似藥,此次新劑型核准進一步擴大其市場競爭範疇。
關鍵數據
Humira(adalimumab)為全球歷史上銷售額最高的藥物之一,2023年全球銷售額約140億美元;美國市場自2023年起已有超過9款adalimumab生物相似藥獲批上市;高濃度劑型(100 mg/mL)相較低濃度(50 mg/mL)注射體積減半;互換型(interchangeable)認定允許藥師無需醫師處方直接替換,是生物相似藥滲透率的關鍵資格;美國adalimumab生物相似藥市場滲透率截至2024年底仍低於30%,遠低於小分子學名藥。
市場重要性
YUSIMRY 高濃度劑型獲批代表 adalimumab 生物相似藥市場競爭已進入「劑型差異化」的第二階段,不再只是打價格戰,而是透過用藥便利性爭搶患者與支付方的青睞。美國生物相似藥市場滲透率長期低迷的核心原因之一正是患者對劑型切換的抗拒,高濃度劑型與互換資格的組合可有效打破此慣性。然而,市場上已有多款競品同樣具備高濃度與互換資格,Meitheal 作為較晚進入者面臨激烈紅海。長期而言,adalimumab 生物相似藥市場的競爭加劇將持續壓低 AbbVie 的美國市場定價空間,加速生物藥支出結構性下降。
⚠ 反面觀點
adalimumab 生物相似藥市場已高度擁擠,Amgen、Sandoz、Coherus 等競品均已具備高濃度與互換資格,Meitheal 作為後進者缺乏明顯差異化優勢,且生物相似藥整體在美國的滲透率提升仍受 PBM 合約與品牌藥折扣牆阻礙,此次核准對市場格局的實質改變有限。
📍 接下來觀察
- YUSIMRY 高濃度劑型正式上市時間與定價策略公布
- 主要 PBM(Express Scripts、CVS Caremark)是否將 YUSIMRY 高濃度版納入優先處方集
- adalimumab 生物相似藥整體市場滲透率是否在2025年突破40%門檻
- AbbVie Humira 美國銷售額季度衰退幅度是否因生物相似藥競爭持續擴大
- 美國生物相似藥法規與支付政策改革能否根本性提升市場滲透率至歐洲水準(60-80%)
- 下一波生物相似藥競爭焦點是否轉移至 dupilumab、ustekinumab 等新一代生物藥
❓ 常見問題
YUSIMRY 是什麼藥?它和 Humira 有什麼關係?
YUSIMRY 是 AbbVie 原廠藥 Humira(adalimumab)的生物相似藥,用於治療類風濕性關節炎、乾癬等多種自體免疫疾病;此次獲批的高濃度劑型(100 mg/mL)與 Humira 高濃度版直接對標,注射體積減半,疼痛感更低。
高濃度劑型的核准對患者有什麼實際好處?
高濃度劑型將注射體積從1毫升減至0.5毫升,可顯著降低注射部位的刺激與疼痛感,對需要長期自我注射的慢性病患者而言是重要的依從性改善,有助減少因不適而中斷治療的情況。
美國市場上已經有這麼多 adalimumab 生物相似藥,Meitheal 還有競爭機會嗎?
美國 adalimumab 生物相似藥市場確實已有9款以上競品,競爭激烈;Meitheal 的機會在於價格策略與特定支付方(如Medicaid、醫院採購)的合約談判,但若無法取得主流PBM的優先處方集地位,市場份額擴張空間相當有限。
再生醫療大戰開打!生技廠斥億元併購拓版圖,4檔股票搶先布局細胞治療

關鍵事件
台灣再生醫療產業出現併購潮,多家生技廠商斥資億元級別進行策略性收購以擴展細胞治療版圖,市場關注度明顯升溫。以藥華藥收購予宇生技為代表,顯示台灣本土生技廠正加速從單一新藥開發轉型為多技術平台布局,搶佔In Vivo CAR-T、LNP遞送、幹細胞治療等下一代再生醫療賽道。相關概念股因此受到投資人追捧,市場資金開始向細胞治療板塊集中。
關鍵數據
台灣《再生醫療法》已於2023年通過,提供細胞治療加速審查法源依據;全球細胞與基因治療市場規模預估2030年將達580億美元,年複合成長率逾25%;目前台灣衛福部已核准超過40項細胞治療特定醫療技術;長聖國際為台灣最大細胞治療CDMO,CAR-T製造產能持續擴充;全球CAR-T已核准藥物逾6款,但整體市場滲透率仍低,商業化仍在早期。
市場重要性
台灣再生醫療產業正經歷從「技術驗證期」進入「商業卡位期」的關鍵轉型,多起億元級別併購代表業者已從觀望轉為主動出擊,搶佔技術平台制高點。《再生醫療法》通過後的法規紅利與全球細胞治療市場高速成長的雙重驅動,使台廠在CDMO代工、本土臨床開發、LNP等關鍵材料平台均出現明確布局。值得注意的是,台灣細胞治療廠商多以「特管法」或「再生醫療法」框架在本土先行商業化,形成有別於歐美純粹新藥開發路徑的獨特商業模式,兼具現金流與研發彈性。然而,技術路線分散(幹細胞、CAR-T、In Vivo CAR-T、NK細胞)也意味著資源可能過度碎片化,規模化競爭力有待驗證。
⚠ 反面觀點
台灣細胞治療概念股的短期股價炒作往往領先基本面數年,多數公司仍處臨床前或早期臨床階段,商業化營收貢獻極為有限;且《再生醫療法》雖提供加速審查,但全球真正的付費市場在美國與歐洲,台廠若無法取得FDA或EMA核准,本土特管法規紅利難以轉化為國際競爭力,股價一旦題材退燒修正風險不容忽視。
📍 接下來觀察
- 相關細胞治療概念股(長聖、醣基、訊聯)是否出現資金輪動與股價追高風險
- 藥華藥收購予宇生技後是否有其他台廠跟進宣布再生醫療相關併購或策略合作
- 台灣衛福部《再生醫療法》子法規細則是否如期完成,影響本土商業化時程
- 長聖國際CAR-T CDMO產能是否取得國際藥廠訂單,驗證台廠代工競爭力
- 台灣細胞治療廠商能否在2027年前取得至少一項FDA IND並完成美國臨床試驗啟動
- In Vivo CAR-T全球技術標準確立後,台廠LNP平台是否具備國際授權或合作籌碼
❓ 常見問題
台灣《再生醫療法》對這波細胞治療投資熱潮有什麼影響?
《再生醫療法》於2023年通過,提供細胞治療產品加速審查路徑與明確法源,降低本土商業化的法規不確定性,使業者更有信心投入大額資本;但子法規細節仍在訂定中,國際市場准入仍需FDA或EMA另行審查。
文中提到的4檔細胞治療概念股,各自的主要布局是什麼?
根據市場公開資訊,長聖國際聚焦CAR-T細胞治療CDMO代工、醣基生醫主攻NK細胞與外泌體平台、訊聯生技以臍帶血與幹細胞儲存及應用為核心、藥華藥則透過收購予宇生技切入In Vivo CAR-T與LNP遞送平台。
台灣生技廠做細胞治療,和美國大廠相比競爭力在哪裡?
台廠的相對優勢在於製造成本較低、本土臨床試驗效率較高,以及透過《再生醫療法》特管路徑可較快取得本土商業化收入;但在IP積累、大規模臨床資源與國際通路上仍與Novartis、BMS等大廠存在顯著差距,短期較適合定位為技術平台供應商或區域市場先行者。