Space X 日報
共收錄 8 則產業相關新聞 · 3 則精選深度分析
精選深度分析
馬斯克稱 Starlink 行動網路將在「2至3年內」全面運營,Verizon 執行長則預測其4至6年內僅能成為第六大網路且需耗資3,000至5,000億美元
關鍵事件
馬斯克公開表示 Starlink 直連手機(Direct-to-Cell)服務將在2至3年內全面商用,但 Verizon 執行長漢斯·韋斯特柏格(Hans Vestberg)對此潑冷水,指出即便資本支出高達3,000至5,000億美元,Starlink 在4至6年內也僅能躋身全球第六大行動網路。雙方預測分歧折射出傳統電信業者與衛星新創對低軌衛星地面行動網路補充(D2C)市場的根本性認知差距,也顯示 Starlink 能否真正取代地面蜂巢網路仍存在高度不確定性。
關鍵數據
Verizon 執行長估計全球行動網路基礎建設總市值約3,000至5,000億美元;Starlink 截至2025年已超過400萬付費用戶;SpaceX 預計Starlink 年營收2025年可突破100億美元;全球直連衛星手機(D2C)市場預估2030年規模約60至80億美元(GSMA 估算);T-Mobile 已與 SpaceX 合作推出 Starlink D2C 測試服務,覆蓋美國部分偏遠地區。
市場重要性
Verizon 執行長對 Starlink 行動網路的公開質疑,是傳統電信巨頭首次以具體資本規模數字挑戰馬斯克的時程承諾,此舉本身即反映地面電信業者開始嚴肅看待衛星網路的競爭威脅。然而,Verizon 的3,000至5,000億美元說法實為防守性論述,目的在於強化地面網路的規模壁壘;弔詭的是,此一估算若成真,反而意味著 Starlink D2C 具有顛覆地面網路的潛在規模,間接為衛星概念股提供背書。對台灣供應鏈而言,D2C 服務商用化時程的延後風險值得關注,但多家媒體同步報導此議題,顯示市場對 Starlink 商用進程的高度關注持續發酵,短期有助於維持概念股熱度。
⚠ 反面觀點
馬斯克的「2至3年全面商用」預測有歷史前例可循——Starlink 的服務時程屢屢跳票,D2C 技術在密集城市環境的頻譜干擾與連線品質問題至今未獲解決;Verizon 的批評雖帶有競爭目的,但其引用的資本規模數據卻清楚說明衛星網路要真正取代而非「補充」地面網路,仍需跨越巨大的技術與資金門檻,台廠供應鏈訂單能見度不宜因馬斯克的口頭承諾而被高估。
📍 接下來觀察
- T-Mobile 與 SpaceX 合作的 Starlink D2C 商用服務是否在2025年下半年正式擴大推出並公布收費方案
- FCC 對 Starlink 直連手機頻譜使用許可的最新裁定進展
- AST SpaceMobile 與 Starlink D2C 的市占競爭格局是否在2025至2026年出現明確分野
- 台灣地面站設備廠(台揚、啟碁)D2C 相關訂單是否轉化為可量化的衛星營收比重
- 低軌衛星直連手機技術標準(3GPP NTN 規範)的全球統一進程是否有利於特定供應鏈生態
- Verizon、AT&T 等傳統電信業者是否轉向自建衛星網路或選擇與 SpaceX 深度合作,影響台廠議價空間
❓ 常見問題
Starlink 直連手機(D2C)和一般 Starlink 衛星網路有什麼不同?
一般 Starlink 需要專用碟型天線接收訊號,D2C 則讓普通智慧型手機不需任何額外硬體即可直接連上衛星,技術門檻更高、潛在市場更大,但目前速度較慢(主要用於簡訊與基本語音),離「全面替代」地面網路仍有距離。
Verizon 說要花3,000至5,000億美元,這筆錢是 SpaceX 要出嗎?
Verizon 執行長的用意是說明「要建構與地面網路同等規模的衛星行動基礎設施」理論上需要此一天文數字,並非指 SpaceX 已宣布此計畫;此說法更像是電信業者用資本壁壘論點來反制衛星競爭威脅,實際上 SpaceX 的策略是「補充」而非「全面取代」地面網路。
這個消息對台灣的衛星相關股票有影響嗎?
短期內多家媒體同步報導此議題有助於維持市場對衛星概念股的關注度,但實質影響有限——台廠如昇達科、啟碁、台揚的訂單來源仍以現有 Starlink 地面設備為主,D2C 服務的商用時程若延後,對相關供應鏈的實質出貨量影響需持續追蹤。
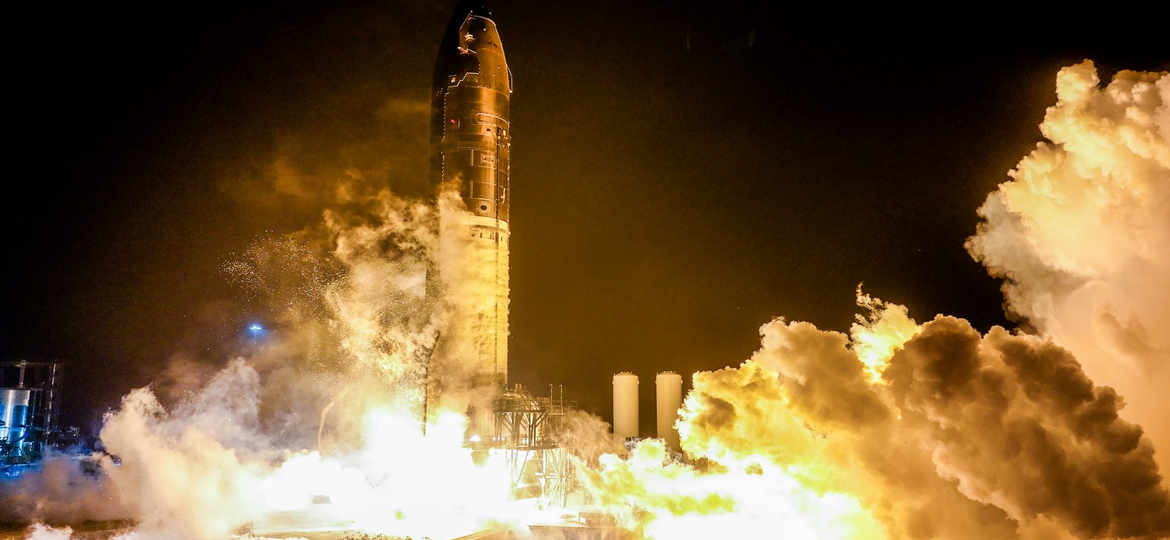
SpaceX Falcon 9 火箭將執行破紀錄任務發射,追蹤升空動態
關鍵事件
SpaceX Falcon 9 火箭即將執行一次破紀錄的任務,預計此次發射將刷新單一火箭芯級重複使用次數或單次任務部署衛星數量的歷史紀錄。Falcon 9 持續刷新可重複使用火箭的發射頻率與芯級回收紀錄,是 SpaceX 低成本入軌戰略的核心體現,也直接支撐 Starlink 星系的快速部署節奏。
關鍵數據
Falcon 9 截至2025年已累計完成超過370次發射任務,單一芯級(B1058等)重複使用次數已突破20次以上;SpaceX 2024年全年發射次數約134次,目標2025年達150至180次;Starlink 星系目前在軌衛星超過6,700顆,計畫最終部署逾42,000顆;每次 Falcon 9 發射約可部署20至23顆 Starlink V2 Mini 衛星。
市場重要性
Falcon 9 芯級重複使用紀錄的持續突破,直接印證 SpaceX 「快速迭代、規模化部署」的商業模式已進入成熟期,是低軌衛星產業成本曲線下降的最關鍵驅動力。每次發射紀錄的刷新意味著 Starlink 星系密度持續提升,對地面設備需求(天線、地面站、用戶終端)形成正向拉動,台灣供應鏈中的昇達科、啟碁、台揚等廠商的訂單能見度因此更具支撐。值得注意的是,發射成本降低雖對 SpaceX 本身有利,但也可能壓縮衛星製造上游的利潤空間,並加速競爭者如 Rocket Lab、Amazon Kuiper 跟進,台廠須留意客戶集中度風險。
⚠ 反面觀點
Falcon 9 重複使用紀錄的突破雖具技術里程碑意義,但對台灣供應鏈而言屬於「間接利多」——發射頻率提升的實質訂單效益已在過去幾季反映於各廠出貨量,單次破紀錄事件對短期營收幾乎無增量貢獻,且此新聞僅有少數媒體報導(cluster_size 僅2),市場情緒拉抬效果有限。
📍 接下來觀察
- 此次破紀錄發射的芯級回收是否成功,以及本次任務是否順利部署 Starlink 衛星批次
- SpaceX 2025年下半年發射排程是否持續密集,影響地面設備廠商訂單節奏
- Falcon 9 單芯級重複使用次數若突破25至30次,驗證火箭回收技術成熟度對整體發射成本的壓縮幅度
- Starlink 在軌衛星數量突破8,000顆後,地面用戶終端需求是否出現新一波擴張
- Starship 取代 Falcon 9 作為主力發射載具的時程,將根本性改變每次發射的衛星部署規模與成本結構
- 全球發射市場競爭格局(Rocket Lab、ULA Vulcan、ESA Ariane 6)是否能縮小與 SpaceX 的成本差距,影響供應鏈多元化
❓ 常見問題
這次 Falcon 9 要打破什麼紀錄?
根據新聞標題,此次發射預計刷新 Falcon 9 芯級重複使用次數的歷史紀錄,代表同一枚火箭芯級將第N次執行發射任務並嘗試回收,是 SpaceX 可重複使用火箭技術成熟度的最新里程碑。
火箭發射次數變多,對 Starlink 的服務品質有什麼幫助?
每次 Falcon 9 發射可部署約20顆 Starlink 衛星,發射頻率越高意味著在軌衛星數越多、覆蓋密度越高,用戶可獲得更低延遲與更高穩定性的衛星寬頻服務;對偏遠地區用戶或航空海事場景尤其重要。
SpaceX 火箭可以重複使用,這跟台灣廠商有關係嗎?
有間接關聯——火箭可重複使用大幅降低每顆衛星的入軌成本,加速 Starlink 星系擴張,進而持續帶動地面設備(天線、基地站)的需求;台灣廠商如昇達科、啟碁、台揚主要受益的正是地面設備端的訂單增長,而非火箭本身的零組件。
昇達科(3491)— 不到10個月,簽約使用 SpaceX Starlink 衛星網路的航空公司數量持續攀升
關鍵事件
CMoney 股市爆料社群平台上有關昇達科(3491)的討論指出,簽約導入 SpaceX Starlink 機上網路服務的航空公司數量在不到10個月內快速擴增,航空領域成為 Starlink 最具爆發力的垂直應用場景之一。昇達科作為衛星通訊酬載與波導元件的核心供應商,被市場視為航空 Starlink 滲透率提升的直接受惠者,相關討論帶動散戶對其低軌衛星純度的再次關注。
關鍵數據
Starlink Aviation 截至2025年初已與超過100家航空公司或機隊簽署協議,服務飛機數量突破3,000架次;全球商用客機約23,000架,機上 Wi-Fi 滲透率約45至50%,其中高速衛星方案仍低於20%;昇達科2024年營收約新台幣52億元,衛星相關業務占比估計已達35至40%;航空 Starlink 終端(Aero 套件)單套售價約15,000美元,月租費約約12,500至25,000美元;昇達科毛利率約30至32%,為台廠中衛星純度最高者之一。
市場重要性
航空領域的 Starlink 快速滲透是昇達科本波衛星題材中最具訂單能見度支撐的具體場景,不同於地面消費市場的高度競爭,機上高速網路的換機週期長、黏著度高,一旦航空公司簽約即形成穩定的多年期硬體與服務收入流。相較於其他台廠「概念受惠」的模糊定性,昇達科在衛星酬載元件的技術壁壘使其更難被替代,航空客戶快速增加意味著對應天線與波導元件的出貨量將持續放量。然而,此則新聞來源為散戶論壇(CMoney 爆料社群),cluster_size 僅1,資訊可查證性相對有限,投資人需以公司法說或財報數字交叉驗證。
⚠ 反面觀點
此新聞來源為散戶社群平台而非官方法說或財報,缺乏可查證的出貨量或訂單金額等硬數據支撐;航空公司「簽約」Starlink 並不等同於昇達科已收到等比例訂單,從簽約到終端裝機再到元件採購存在6至18個月的落差,加上 Starlink Aero 競爭者(Viasat、Intelsat OneWeb)持續反攻,昇達科的航空業務占比若低於預期,股價存在均值回歸風險。
📍 接下來觀察
- 昇達科2025年第二季法說會是否揭露航空衛星業務的具體營收占比與新增客戶名單
- Starlink Aviation 是否宣布新增亞太區大型航空公司(如國泰、長榮、新航)加入,驗證滲透速度
- 昇達科航空相關衛星元件出貨量是否在2025至2026年出現明顯跳升,反映於毛利率與EPS改善
- 全球機上 Wi-Fi 市場中 Starlink 市占率能否在2026年突破30%,驗證此波簽約潮的轉化率
- Viasat、Intelsat(OneWeb)等傳統機上網路大廠的技術反制策略是否威脅 Starlink 在高端長途航線的市占
- 下一代低軌衛星終端的小型化與平板天線技術演進,是否改變現有波導元件的供應鏈架構,影響昇達科的技術護城河
❓ 常見問題
為什麼越來越多航空公司要換用 Starlink?
Starlink 低軌衛星的高度(約550公里)遠低於傳統地球同步衛星(35,786公里),延遲從600毫秒降至20至40毫秒,讓機上乘客能真正流暢使用視訊會議與串流媒體;加上單機月費方案對航空公司比傳統 Viasat/Intelsat 方案更具競爭力,推動大量簽約。
昇達科做的是什麼零件,為什麼和 Starlink 航空有關?
昇達科專注於微波與毫米波酬載元件,包括波導管、天線饋電網路等衛星通訊核心零件,這些元件廣泛用於 Starlink 地面天線與航空終端(Aero 平板天線)的射頻訊號傳輸,是台灣低軌衛星供應鏈中被認為技術壁壘最高、替代難度最大的零組件廠商之一。
「不到10個月簽約航空公司數量大增」這個數據可信嗎?
此訊息源自 CMoney 股市爆料社群(散戶論壇),並非昇達科官方法說或財報揭露,可信度需保留;Starlink Aviation 官方確有公開宣傳合作航空公司清單持續擴增,但具體數字與昇達科訂單連結需以公司財報或法說內容交叉驗證,建議等待下一季財報後再評估實質受惠幅度。