
離岸風電產業日報
共收錄 3 則產業相關新聞 · 3 則精選深度分析
精選深度分析
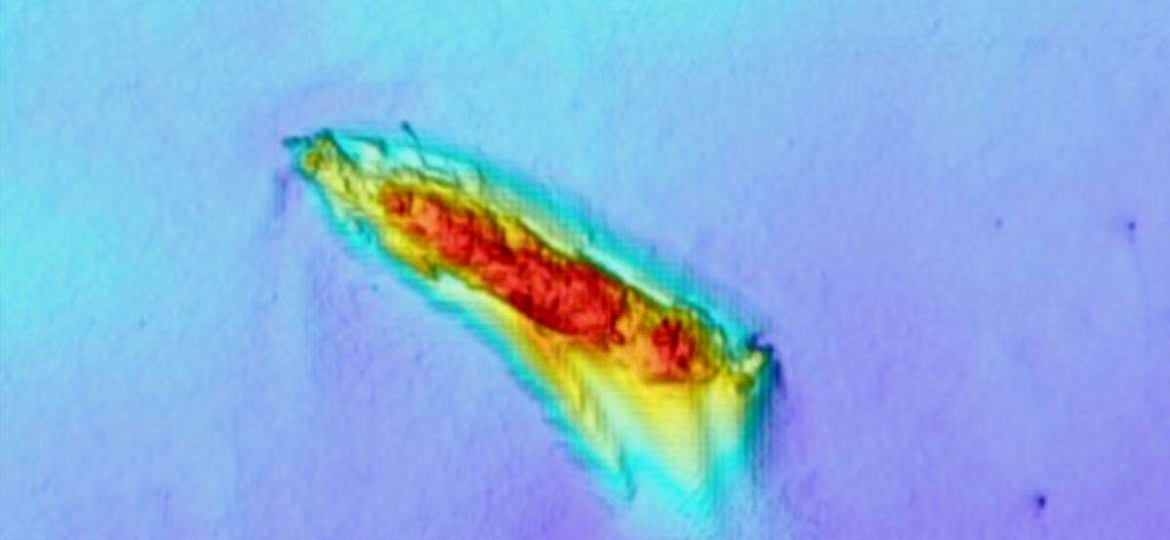
離岸風場勘測作業在 Sinclair’s Bay 發現沉船遺跡
關鍵事件
蘇格蘭北部 Sinclair’s Bay 海域進行離岸風場前期海床勘測作業,過程中發現沉船遺跡。此類考古或文化遺產發現屬於海上風場環境影響評估(EIA)的一部分,開發商需依法評估並向主管機關通報,可能影響風機或海底電纜的最終布局。目前新聞僅為單一媒體報導,尚無具體風場名稱、裝置容量或開發商正式聲明。
關鍵數據
content_excerpt 為空,依產業背景補充:蘇格蘭北部 Caithness 海岸外(含 Sinclair’s Bay)目前有多個浮動式及固定式離岸風場開發許可申請進行中,該海域水深約 20–50 公尺;英國離岸風場 EIA 規定要求在建設前完成完整的海床文化遺產調查,發現沉船需向 Historic Environment Scotland 登記並評估重要性,必要時須申請特殊保護或重新選址,可能延長開發許可程序 3–12 個月。
市場重要性
離岸風場勘測中發現沉船遺跡,是早期開發階段常見但鮮少被市場關注的隱性風險,可能導致局部選址調整並拉長許可時程。對供應鏈整體影響有限,但對單一專案而言,文化遺產保護程序所增加的法規成本與時間延誤,往往被財務模型低估。蘇格蘭政府近年積極推進浮動式離岸風電以達成 2030 年 20GW 目標,Sinclair’s Bay 所在的 Caithness 海域具備良好風況,此類環境調查的完整性反映開發工作正在按前期程序推進,並非負面訊號,但也凸顯英國北海風場開發在環境合規上的複雜性。
⚠ 反面觀點
沉船發現在法規上可能引發「具重大歷史意義」的認定,一旦升級為受保護遺址,不僅機位需整體重排,海底電纜路由也可能受限,實際延誤幅度可能遠超一般環評補充調查的 3–6 個月預估;加上英國目前政府審批積壓,疊加效應不可忽視。
📍 接下來觀察
- Historic Environment Scotland 對沉船遺跡的初步重要性評級結果
- 相關風場開發商是否發布官方聲明或修訂環評文件提交時程
- 該海域風場開發許可申請的審批進度是否因考古調查而出現延遲
- 蘇格蘭海床文化遺產調查規範是否因此案例推動修訂,提高全行業合規成本
- 英國浮動式離岸風電在北海複雜海床環境下的整體開發時程能否支撐 2030 年政策目標
- 海床勘測技術(如高解析度多波束聲納)的普及是否系統性降低此類遺跡「突襲」開發計畫的機率
❓ 常見問題
發現沉船會讓離岸風場的建設直接喊停嗎?
不一定會喊停,但會觸發強制性文化遺產評估程序。若沉船被認定為具重大歷史意義的受保護遺址,開發商需重新調整風機或電纜布局,可能延長開發許可審批時程數個月至一年以上;若評估認定歷史意義有限,通常可在記錄存檔後繼續施工。
這種勘測是開發離岸風場的必要程序嗎?
是的,海床地質與環境勘測(包括文化遺產調查)是離岸風場環境影響評估(EIA)的法定要求,必須在申請建設許可前完成。發現沉船屬於正常勘測結果之一,顯示前期調查工作正在依規定推進。
Sinclair’s Bay 附近有哪些離岸風場開發計畫?
由於 content_excerpt 未提供具體開發商資訊,依公開資料,Caithness 外海有 SSE Renewables 等業者申請的浮動式離岸風場開發權,但目前多處於早期勘測階段,尚未進入正式融資或施工程序,具體歸屬需待開發商正式公告確認。
GlobalData 報告:英國離岸風電建設進程將取決於電網連接與市場改革

關鍵事件
市調機構 GlobalData 發布報告指出,英國離岸風電建設速度的最大制約因素已從融資成本轉移至電網連接排隊瓶頸與電力市場結構改革進度,兩者若無法同步推進,英國 2030 年 50GW 離岸風電目標恐出現落差。報告同時點出 CfD(差價合約)拍賣機制定價是否能反映當前供應鏈成本,是決定開發商投資意願的關鍵變數。
關鍵數據
依產業背景補充:英國現行離岸風電裝置容量約 15GW(2024 年底),距 2030 年 50GW 目標仍有逾 35GW 缺口,年均新增需求超過 5GW;英國國家電網(NESO)公布的 TMO4+ 改革方案旨在將電網連接等待時間從現行平均 10 年壓縮至 5 年以內;AR6(第六輪 CfD 拍賣,2024 年)離岸風電最高行使價格設定為 £73/MWh,較 AR5 流標後大幅上調;GlobalData 估計英國離岸風電供應鏈投資需求在 2025–2030 年間累計達 500 億英鎊以上。
市場重要性
電網連接瓶頸已成為英國乃至全球離岸風電規模化的系統性障礙,其嚴重程度不亞於融資成本或供應鏈短缺。GlobalData 的報告將市場焦點從「有多少風場獲批」拉回到「有多少風場真的能及時併網」,這對評估開發商手中管線的實際可交付性至關重要。英國 NESO 的電網改革若進展遲緩,將直接壓縮施工窗口並推高持有成本,進而倒逼開發商重新評估英國資產組合優先序;對台灣供應鏈而言,英國市場動向雖非直接市場,但英國模式往往為亞太區政策制定者參考,電網與市場改革的滯後警訊同樣適用於台灣 3-3 期之後的規劃。
⚠ 反面觀點
GlobalData 的報告屬於分析機構預測,並非政策承諾或簽約數據,英國政府已多次上修目標卻屢屢跳票——AR5 零標流局正是市場對 CfD 定價失去信心的明證;電網改革牽涉龐大既有利益與法規修訂,樂觀時程預估往往低估政治摩擦,投資人不宜將「目標宣示」直接換算成供應鏈訂單能見度。
📍 接下來觀察
- 英國 AR7 CfD 拍賣最高行使價格公告與投標結果(預計 2025 年中)
- NESO TMO4+ 電網連接改革方案的國會立法進度
- 英國離岸風場實際新增併網容量是否與政府 2025–2026 年度目標吻合
- 主要開發商(Ørsted、Vattenfall、RWE)英國管線中被擱置或延後的專案數量變化
- 英國電網基礎設施投資規模能否支撐 2035 年電力系統去碳化路徑
- CfD 機制是否演化為更具彈性的收益穩定工具以吸引長期機構資本
❓ 常見問題
為什麼電網連接會卡住離岸風場的建設?
離岸風場完工後必須透過海底與陸上電纜連接至電網才能售電,但英國電網連接申請積壓嚴重,等待時間長達 7–10 年,導致風場建好卻無法按時併網、投資回報延遲,開發商自然放緩新投資決策。
英國的 CfD 拍賣是什麼?定價為何這麼重要?
CfD(差價合約)是英國政府給予再生能源開發商的收益保障機制,政府設定「行使價格」,當市場電價低於此價時由政府補足差額、高於時由開發商繳回,確保收益穩定。若行使價格設得太低、無法覆蓋供應鏈成本,開發商就不投標,AR5(2023 年)就曾因此零標流局。
英國 2030 年 50GW 目標現在看起來能達成嗎?
依目前進度,多數分析機構(包括 GlobalData)認為屆期可達成的裝置容量約在 35–45GW 之間,與 50GW 目標有明顯落差;電網連接壅塞與 CfD 定價若無法在 2025 年底前取得突破性改善,缺口將進一步擴大。
川普政府要求法院撤回第二件離岸風電核准案
關鍵事件
川普政府向聯邦法院提出申請,要求將第二件離岸風電開發核准案發回行政機關重審(remand),延續其上任後系統性暫停、撤銷拜登時代離岸風電審批的政策路線。此舉意味著相關風場的建設許可將再度進入不確定期,開發商面臨投資計畫被迫暫停的法律風險,是繼首件撤銷案後美國離岸風電監管環境持續惡化的又一明確訊號。
關鍵數據
依產業背景補充:川普就任後(2025 年 1 月)即簽署行政命令暫停所有聯邦海域離岸風電新核准,並指示 BOEM 重新審查現有已核准案;美國截至 2024 年底離岸風電裝置容量約 4GW,距拜登政府設定的 2030 年 30GW 目標差距巨大;已提交 BOEM 審查管線中裝置容量逾 40GW;Ørsted 已在 2023–2024 年間對美國多個專案(包括 Ocean Wind 1&2)計提超過 40 億美元減損;Equinor Empire Wind 系列專案若核准被撤,估計波及投資規模逾 50 億美元。
市場重要性
川普政府要求法院撤回第二件離岸風電核准,標誌著美國聯邦層級對離岸風電的系統性清算進入司法化階段,不再只是行政命令暫停,而是主動透過法律程序拆解前任政府遺留的審批成果。對全球離岸風電產業而言,美國市場短期內已實質關閉,大型開發商將資本重新配置至歐洲與亞太的壓力持續上升,可能加速台灣、日本、韓國等市場的競標熱度與供應鏈在地化投資。然而此舉也對全球風機及海事設備製造商的美國訂單能見度造成直接衝擊,Siemens Gamesa、Vestas 等設備廠的美國業務展望需同步下修。對台灣供應鏈廠商的間接影響在於:美國市場的放棄,使沃旭、Equinor 等大型開發商更需要在亞太市場取得現金流,台灣 3-3 期的議價籌碼可能因此微幅提升。
⚠ 反面觀點
法院「remand(發回重審)」並非等同於「永久撤銷」,行政機關重新審查後理論上仍可重新核准,加上美國州政府(如紐約、麻薩諸塞)的購電協議(PPA)與港口基礎設施投資具有法律效力,單靠聯邦行政動作難以完全封殺所有專案;部分開發商可能選擇訴訟對抗而非撤退,美國市場完全關閉的時間點未必如市場悲觀情緒所預設的那樣確定。
📍 接下來觀察
- 聯邦法院對川普政府 remand 申請的裁定結果及時程
- Equinor、Ørsted 等開發商是否公開表態對抗或接受重審,以及後續資本支出指引調整
- 美國各州(紐約、麻薩諸塞、紐澤西)是否透過州層級立法或訴訟保護既有 PPA 與港口投資
- 全球開發商資本重新配置動向:是否加碼台灣、日本、波羅的海等替代市場
- 2026 年美國期中選舉後聯邦能源政策是否出現轉向,為離岸風電重開大門
- 美國離岸風電產業鏈(港口、鋼構、海纜)在訂單斷炊下能否存活至下一輪政策窗口
❓ 常見問題
川普政府「要求法院撤回核准」和直接取消核准有什麼差別?
「Remand(發回重審)」是行政機關主動請求法院將案件退回,讓自己重新進行審查程序,法律上比直接撤銷更穩固——因為這讓行政機關掌控重審節奏與結論,實際效果可能是無限期擱置,但在法律形式上給了日後重新核准的彈性空間,同時也更難被法院以「程序瑕疵」為由推翻。
這對已經在美國投入大量資金的離岸風電開發商影響有多大?
影響極為重大。Ørsted 已在 2023–2024 年對美國專案計提逾 40 億美元減損,Equinor Empire Wind 系列投資規模逾 50 億美元面臨不確定性;核准被撤回意味著融資銀行可能觸發貸款違約條款,開發商須重新評估是否繼續持有美國資產,部分案子可能直接轉售或終止。
美國離岸風電市場受阻,對台灣離岸風電有什麼影響?
短期間接利多:沃旭、Equinor 等國際開發商在美國受挫後,更需要亞太市場(尤其台灣、日本)的現金流與專案成績,理論上提高其參與台灣 3-3 期競標的意願;但供應鏈面則須注意,若美國訂單消失,部分國際設備廠商(如風機製造商)的產能閒置可能壓低全球報價,對台廠議價空間造成反向壓力。


