離岸風電產業日報
共收錄 4 則產業相關新聞 · 3 則精選深度分析
精選深度分析
大彰化西北風場再傳風機事故,一風機葉片損毀
關鍵事件
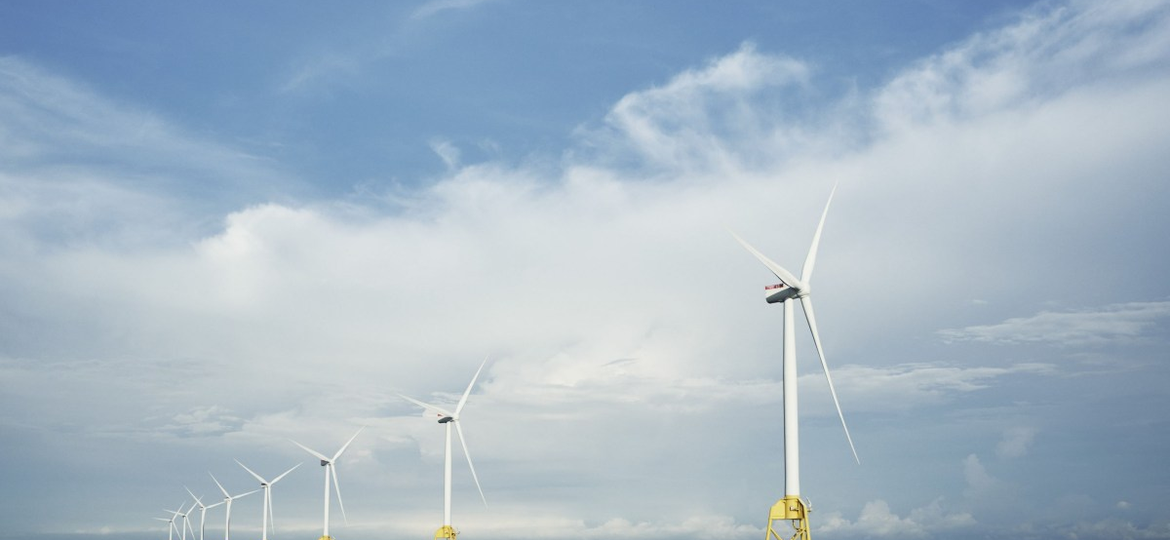
沃旭能源旗下大彰化西北離岸風場於10月2日發生一座風機葉片損毀事故,這是該風場繼今年8月風機起火事故後,不到兩個月內的第二起重大設備事故。事故風機為西門子歌美颯SG 14-236機型,目前仍在原廠保固期內,後續調查由西門子歌美颯主導,沃旭協助配合。
關鍵數據
大彰化西南第二階段及西北離岸風場總裝置容量920 MW,共設置66部西門子歌美颯SG 14-236離岸風機,單機容量14 MW;SG 14-236葉片直徑達236公尺,為目前最大型商業化離岸風機之一;該風場2個月內已發生2起重大事故(8月起火、10月葉片損毀);風機仍處於西門子歌美颯保固期,維修費用由原廠承擔。
市場重要性
大彰化西北風場在不足兩個月內連續發生兩起重大事故,對西門子歌美颯SG 14-236超大型風機的可靠性構成嚴重質疑,也將對台灣第三階段區塊開發採用同類型或更大型機組的決策信心產生衝擊。從產業結構角度看,此事故凸顯超大型風機(14 MW級)在商業化初期的技術成熟度風險,葉片損毀與起火屬性不同的兩類故障連續出現,難以用單一製造瑕疵解釋,可能涉及設計層面問題。對於台灣供應鏈而言,若西門子歌美颯面臨大規模維修或機型調整,天力離岸等葉片配套廠商的訂單能見度將進一步受壓。此外,事故期間的非計畫停機將直接影響風場發電量,若持續時間較長,沃旭的售電收入與台灣離岸風電整體躉購電量統計均將受到影響。
⚠ 反面觀點
事故風機仍在保固期內,維修費用由西門子歌美颯負擔,短期財務衝擊有限;且單一葉片損毀不代表整座風場停擺,其餘65部風機若維持正常運轉,實質發電損失佔比不到1.5%,市場反應可能過度放大事故的財務意涵。
📍 接下來觀察
- 西門子歌美颯公布葉片損毀原因調查報告及修復時程
- 能源署是否啟動對大彰化西北風場全機組的安全巡檢要求
- SG 14-236機型在全球其他風場是否出現同類故障,影響歐洲市場對此機型的信心
- 沃旭2025年Q4及2026年Q1發電量統計,確認非計畫停機對年度發電目標的實質缺口
- 台灣3-3期區塊開發風機機型選用是否因可靠性疑慮轉向維斯塔斯或其他供應商
- 超大型離岸風機(15 MW以上)商業化進程中,葉片結構設計的技術標準是否需要重新驗證
❓ 常見問題
這次葉片損毀和8月的起火事故有關係嗎?是同一座風機出問題?
根據沃旭能源聲明,目前沒有資訊顯示兩次事故有關聯,且兩次事故涉及的風機是否為同一座亦未明確說明;8月為起火(偵測到異常後跳脫),10月為葉片物理損毀,故障類型不同,後續調查將由西門子歌美颯分別釐清原因。
風機葉片損毀會不會造成海洋環境污染或漁業損害?
離岸風機葉片主要材質為玻璃纖維或碳纖維複合材料,損毀碎片落海確實存在污染疑慮;沃旭已對附近海域實施安全管制,並安排工作船舶待命,但實際環境影響須待現場評估結果,主管機關也已獲通報介入監管。
維修費用誰出?沃旭會損失多少錢?
由於大彰化西北風場仍在西門子歌美颯保固期內,此次葉片維修費用依合約應由西門子歌美颯負擔;沃旭的損失主要來自該風機停機期間的售電收入損失,以單機14 MW估算,每損失一天約可發電33.6 MWh(以容量因子10%保守估算),金額相對有限,但若修復工期拉長至數月則影響加劇。
大彰化西北風場再傳風機事故,一風機葉片損毀

關鍵事件
沃旭能源旗下大彰化西北離岸風場於2026年10月2日中午發生葉片損毀事故,這是繼同年8月風機起火後不到兩個月的第二起重大事故,目前確認無人傷亡,附近海域已實施安全管制。風場總裝置容量920 MW,66部西門子歌美颯SG 14-236風機均仍在原廠保固期,此次調查由西門子歌美颯主導,維修責任歸屬明確但技術根本原因仍待釐清。
關鍵數據
大彰化西北風場總裝置容量920 MW(含大彰化西南第二階段);風機型號西門子歌美颯SG 14-236,單機容量14 MW,葉片直徑236公尺;共66部風機;2個月內發生2起性質不同的重大事故(8月起火、10月葉片損毀);SG 14-236為目前全球量產最大型離岸風機之一,全球裝機總量尚在快速爬升階段,商業運轉時間相對有限。
市場重要性
大彰化西北風場兩個月內連爆兩起性質迥異的重大事故,是對西門子歌美颯SG 14-236商業可靠性最直接的壓力測試,將實質影響台灣及全球買家對14 MW級機型的採購信心。從市場結構角度,SG 14-236是台灣第三階段區塊開發最主流的候選機型之一,若可靠性問題持續,開發商可能轉向維斯塔斯V236-15 MW或尚在研發的更大機型,供應鏈配套佈局面臨重新洗牌壓力。對台灣國產化供應鏈而言,葉片損毀事故更直接衝擊天力離岸等本土葉片廠商的市場信心,在產線已出現停工疑慮的背景下雪上加霜。此外,連續事故若引發監管機關要求全面停機巡檢,對沃旭年度發電量目標及台電購電量統計均構成下行風險。
⚠ 反面觀點
保固期內的維修責任由西門子歌美颯承擔,財務損失邊界相對清晰;且單一風機事故在66部機組的大型風場中佔比僅1.5%,若其餘風機正常運轉,年度發電目標影響有限,市場不必過度外推至整體台灣離岸風電政策風險。
📍 接下來觀察
- 西門子歌美颯啟動SG 14-236葉片全面檢查的時程與範圍公告
- 能源署或航港局對大彰化周邊航行安全管制的具體措施與解除時點
- 沃旭能源2026年全年台灣發電量實績,確認連續事故對年度併網電量的實質缺口
- 西門子歌美颯是否在全球範圍內針對SG 14-236發布技術通報或設計修改指令(AD/SB)
- 台灣3-3期區塊開發風機機型招標規格是否因可靠性事件調整評分權重
- 14 MW以上超大型風機全球故障統計累積後,IEC等國際標準組織是否啟動認證規範修訂
❓ 常見問題
同一個風場兩個月內出事兩次,是台灣海域環境特別惡劣,還是風機本身有問題?
台灣海峽風況強勁、颱風頻繁,確實對風機結構要求較高;但8月起火與10月葉片損毀屬於不同故障模式,若兩者均發生在保固期內且原廠尚未發出設計修改通報,則風機設計本身的適應性值得深入調查,目前不宜單一歸因於環境因素。
葉片損毀碎片落海,對彰化海域的漁業和生態會有影響嗎?
離岸風機葉片由玻璃纖維或碳纖維複合材料製成,碎片落海存在對海洋生物纏繞及微塑料污染的潛在風險;沃旭已通報主管機關並實施海域安全管制,後續環境影響評估結果須待官方公布,漁業補償問題亦需觀察主管機關後續裁量。
這件事對台灣其他離岸風場的運營會有什麼影響?
若能源署要求對台灣所有使用SG 14-236機型的風場進行預防性檢查,包括大彰化東南風場等採用相同機型的案場均可能面臨臨時停機,進而影響台灣整體離岸風電年度發電量統計;目前監管單位尚未公布全面巡檢指令,需持續追蹤官方後續動作。
挑戰水深60公尺浮動式離岸風機的生存密碼|白話財經

關鍵事件
聯合報數位版以深度專題形式探討浮動式離岸風電技術在水深60公尺以上海域的應用挑戰與生存條件,屬於技術科普與產業展望類報導。浮動式風機被視為固定式風機無法部署的深水區域的下一代解決方案,全球目前仍處於示範計畫向商業化過渡的關鍵階段,台灣東部深水海域是潛在應用場域。
關鍵數據
浮動式離岸風機適用水深通常定義為60公尺以上(固定式單樁基礎主流適用水深約50公尺以內,導管架式可延伸至約65公尺但成本大幅攀升);全球浮動式離岸風電截至2025年累計裝機容量約200 MW,主要集中在挪威、葡萄牙、蘇格蘭示範計畫;台灣東部海域水深急降,離岸數公里即超過200公尺;全球浮動式風電LCOE目前估計為100-200 USD/MWh,為固定式的2-3倍,商業化需靠規模效應壓低成本。
市場重要性
浮動式離岸風電目前仍是「技術上可行、商業上尚未成熟」的過渡階段,台灣若要在東部深水海域開發,需克服颱風、地震與黑潮強流的多重極端環境挑戰,技術門檻遠高於歐洲北海。從供應鏈影響力看,浮動式基礎(半潛式、張力腿式、Spar式)與固定式水下基礎的製造工藝差異顯著,現有以導管架與單樁見長的台灣鋼構廠(如世紀鋼)需要重新投入研發才能切入;而上緯投控的纖維強化複合材料技術路線,反而在浮動式輕量化平台上具備潛在優勢。此技術若商業化,將為台灣能源版圖帶來結構性擴張,但時程上10年內難以大規模落地,現階段更多是政策方向信號而非近期供應鏈訂單催化劑。
⚠ 反面觀點
浮動式離岸風電在全球範圍內仍是示範計畫階段,全球裝機量不足200 MW,LCOE高出固定式2-3倍,台灣東部又疊加颱風、強流與地震風險,商業化時程保守估計在2035年以後;現階段的技術報導更多是題材炒作的溫床,投資人應警惕以「浮動式概念」拉抬相關個股的操作,實際訂單能見度幾乎為零。
📍 接下來觀察
- 台灣能源署是否在2026年底前公布浮動式離岸風電示範計畫招標或徵選時程
- 國際浮動式風電示範案場(如蘇格蘭Floating Offshore Wind MacLeay)最新進度報告
- 上緯投控或世紀鋼是否公布投入浮動式基礎研發的具體計畫或合作協議
- 歐盟浮動式離岸風電商業化路徑圖(2030目標7 GW)的實際招標進度是否達標
- 台灣東部浮動式風電潛力場址環評與漁業協商機制是否建立
- 全球浮動式風電LCOE能否在2035年前降至與固定式相當水準,決定台灣東部開發的經濟可行性
❓ 常見問題
浮動式風機和一般固定在海底的風機差在哪?為什麼需要浮動式?
固定式離岸風機靠單樁或導管架直接插入海床,適合水深約50公尺以內;超過此深度基礎造價急劇攀升,因此需要浮動式平台——類似石油鑽井平台的概念,風機底部為漂浮結構並以錨鍊固定,可部署在水深60公尺至數百公尺的深水區域,台灣東部海域因地形特殊、離岸稍遠即達深水,是浮動式風電的潛在場域。
台灣有沒有機會在這個技術上超前布局,成為全球浮動式風電的重要市場?
台灣東部深水海域確實是全球少數水深條件適合浮動式風電且風況優良的區域之一,政策上已列入長期開發規劃;但颱風、黑潮強流與地震帶來的極端荷載,使台灣的技術挑戰比歐洲北海更嚴苛,全球示範案場多在歐洲,台灣能否以在地化方案降低成本仍是未知數,商業化時程預估在2035年以後。
現在投資浮動式離岸風電相關台灣廠商,時機成熟嗎?
目前全球浮動式離岸風電仍處示範階段,台灣無任何商業案場招標,相關台廠尚無實質訂單;現階段的題材更多屬於遠期想像,投資人應區分「技術方向值得關注」與「近期訂單能見度」的差異,避免因媒體專題報導追高,建議等待能源署明確釋出示範計畫招標時程後再評估布局時機。