Space X 日報
共收錄 6 則產業相關新聞 · 3 則精選深度分析
精選深度分析
SpaceX Starship 首次成功入軌,儘管發生引擎故障
關鍵事件
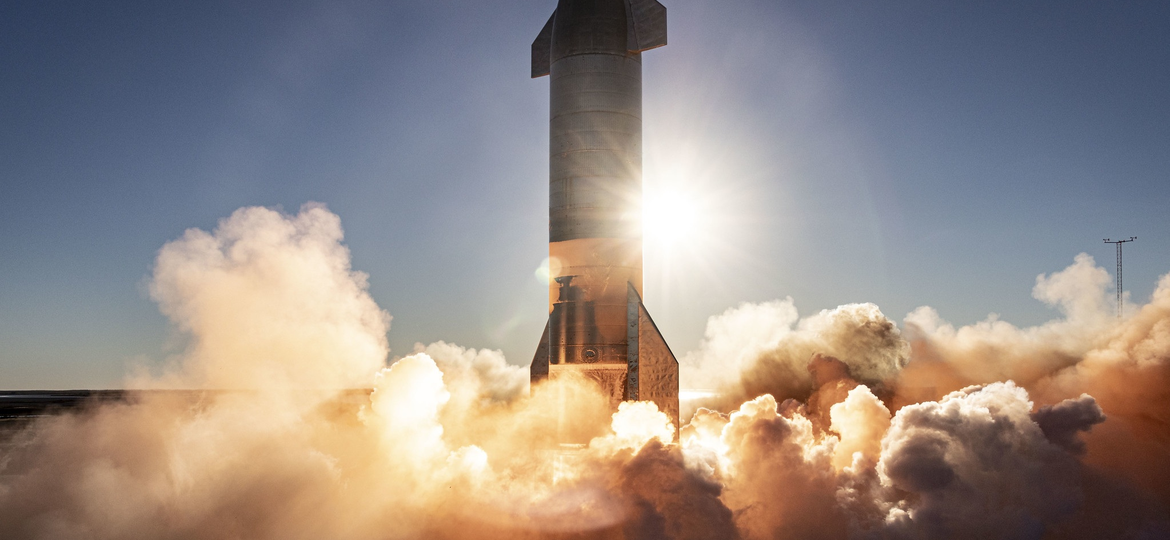
SpaceX Starship 在本次測試中克服引擎故障,首次成功完成入軌飛行,標誌著全世界最大火箭的關鍵里程碑。此前 Starship 多次試飛均在大氣層內爆炸解體,此次能在部分引擎失效狀況下仍維持軌道,顯示冗餘設計能力的成熟。這對 SpaceX 推動下一代 Starlink 衛星批量部署、月球任務及 NASA Artemis 計畫均具決定性意義。
關鍵數據
Starship 高度約 121 公尺,是史上最高最重的火箭,近地軌道承載力理論值超過 150 噸(全回收構型),為 Falcon 9 的 7 倍以上。本次飛行據報導在多具 Raptor 引擎失效情況下仍完成入軌,展示 33 具引擎冗餘架構的實際容錯能力。SpaceX 目前 Starlink 已部署超過 6,000 顆衛星,第二代 V3 衛星尺寸與重量大幅增加,只有 Starship 才能以合理成本支撐大規模補網。
市場重要性
Starship 首次入軌成功,是低軌衛星產業格局的分水嶺事件,直接決定 SpaceX 能否以極低單位發射成本主導下世代星系擴張。以 Starship 目前設計,每次可部署遠超 Falcon 9 的衛星數量,若進入常態化運營,Starlink 衛星密度與頻寬將形成對競爭對手(Amazon Kuiper、OneWeb、AST SpaceMobile)的結構性壓制。對台灣供應鏈而言,Starship 商業化意味著 SpaceX 對高頻 PCB、射頻模組、天線元件的採購量將進入新數量級,昇達科、華通等核心供應商的長期訂單能見度可望顯著提升。此外,Starship 的入軌成功也為 NASA 商業登月服務及軍方 NSSL 任務打開大門,進一步鞏固 SpaceX 的市場壟斷地位。
⚠ 反面觀點
Starship 首次入軌是技術驗證里程碑,但從單次成功到常態化商業發射之間仍有極大工程鴻溝——引擎故障情況下入軌代表系統可靠性尚未達到商業標準,FAA 取證流程、快速復用能力驗證與生產規模化均需數年時間,台廠衛星訂單實質放量時間表恐比市場樂觀預期更晚落地。
📍 接下來觀察
- FAA 對本次飛行的正式評估結論與下一次 Starship 試飛許可時程
- SpaceX 官方對 Starship 商業發射時程表(含 Starlink V3 批次部署計畫)的更新說明
- Starship 是否完成完整回收(Super Heavy 助推器 + Ship 艙體)並達到快速復用標準
- NASA Artemis III 登月任務採用 Starship 的里程碑節點是否按時達成
- Starship 是否實現每公斤入軌成本低於 100 美元目標,徹底重塑衛星發射市場定價結構
- Starship 商業化後對 Rocket Lab、Ariane 6 等競爭火箭的市場替代程度與台廠受惠訂單能見度
❓ 常見問題
Starship 這次成功入軌,對 Starlink 衛星部署有什麼直接影響?
Starship 單次可攜帶的衛星數量遠超現役 Falcon 9,入軌成功意味著 SpaceX 未來可大幅壓低每顆衛星的發射成本並加速第二代 Starlink(V3)大型衛星的部署,預計將顯著提升全球覆蓋密度與頻寬容量。
引擎故障還能入軌,這代表 Starship 的設計有多可靠?
Starship 採用 33 具 Raptor 引擎的冗餘架構,設計理念允許部分引擎失效仍可完成任務,此次入軌驗證了這套冗餘設計在實際飛行中有效;但這與商業標準的高可靠性(99%+ 成功率)仍有距離,需更多次飛行數據累積才能通過 FAA 商業認證。
台灣的衛星供應鏈廠商會因為 Starship 入軌而直接受惠嗎?
短期直接受惠有限,因為 Starship 本體製造供應鏈以美國本土廠商為主;但中長期而言,Starship 若推動 Starlink 衛星數量倍增,對地面接收設備(天線、射頻模組、高頻 PCB)的需求將同步放大,昇達科、華通、啟碁等台廠有望在地面系統端吃到更多訂單。
Starship 發射再度引發 Starlink 競爭對手的火箭短缺憂慮

關鍵事件
Starship 的成功入軌測試再度喚起市場對全球火箭發射產能不均衡的深層憂慮,核心問題在於 SpaceX 同時身兼火箭提供商與衛星營運商雙重角色,Starlink 競爭對手(如 Amazon Kuiper、OneWeb)在搶佔發射資源上長期處於結構性劣勢。Starship 若進入商業化,將使 SpaceX 的自有發射能力進一步擴大領先幅度,競爭對手依賴 Falcon 9、ULA Vulcan、Ariane 6 等第三方火箭的佈星進度將受到擠壓。此一格局對整體低軌衛星市場競爭結構產生深遠影響。
關鍵數據
全球可用中重型火箭供給目前嚴重集中:SpaceX Falcon 9 佔全球入軌發射次數超過 60%,2024 年發射超過 130 次。Amazon Kuiper 計畫部署 3,236 顆衛星,已向 ULA、Arianespace、Blue Origin 預訂發射合約,但三家供應商合計年發射能力遠低於 SpaceX。OneWeb/Eutelsat 因俄烏戰爭失去聯盟號火箭後,發射計畫持續延誤逾 2 年。AST SpaceMobile 目前在軌衛星僅約 50 顆,距商業服務規模仍有差距。
市場重要性
Starship 商業化將使火箭發射市場的壟斷格局從「SpaceX 優勢」升級為「SpaceX 絕對主導」,Starlink 競爭對手的發射瓶頸問題將從短期挑戰演變為結構性戰略困境。對 Amazon Kuiper 而言,儘管資金充裕,但 Blue Origin New Glenn 與 Ariane 6 的可靠性與發射頻率若無法快速提升,2025 年商業服務時程將難以兌現。這個結構性不對稱也意味著台廠衛星供應鏈高度依賴 SpaceX 訂單的格局短期難以改變,分散客戶風險的能力受限。Light Reading 等電信產業媒體的關注,也顯示此議題已從太空工程層面擴散至電信市場競爭層面,值得持續追蹤。
⚠ 反面觀點
火箭短缺的憂慮雖有結構性依據,但競爭對手並非毫無對策——Amazon 已大規模預購多方發射合約並自建 Kuiper 衛星製造產線,Blue Origin New Glenn 也已完成首飛;更重要的是,低軌衛星市場規模足夠大,多個星系共存並非零和賽局,SpaceX 的發射優勢不必然能直接轉化為 Starlink 的用戶壟斷。
📍 接下來觀察
- Amazon Kuiper 首批商業衛星發射時程是否如期於 2025 年上半年啟動
- Blue Origin New Glenn 第二次發射結果與商業合約簽署進展
- OneWeb/Eutelsat 合併後的發射排程重建進度與用戶獲取情況
- AST SpaceMobile 是否順利完成 BlueBird 星座第一期部署並開啟商業服務
- 全球火箭發射市場是否出現新進入者打破 SpaceX 壟斷,或歐盟是否以監管手段限制垂直整合
- 低軌衛星市場最終能否支撐三個以上大型星系並存,決定台廠客戶多元化的上限
❓ 常見問題
為什麼 Starlink 的競爭對手會擔心火箭不夠用?
SpaceX 同時擁有最多火箭發射能力與最大衛星星系,競爭對手(如 Amazon Kuiper、OneWeb)必須仰賴第三方火箭公司,而這些公司的發射頻率與可靠性遠低於 SpaceX,形成先天性競爭劣勢,導致衛星部署進度長期落後。
Starship 成功對 Amazon Kuiper 這類競爭對手有什麼具體衝擊?
Starship 若商業化,SpaceX 可用更低成本、更快速度擴張 Starlink 星座,進一步拉大與競爭對手的服務品質差距;而 Amazon Kuiper 因無自有火箭,在發射成本與頻率上均處於劣勢,可能導致商業服務上線時間與市場競爭力均落後於預期。
台灣的低軌衛星供應商,在這種競爭格局下應該擔心客戶過度集中於 SpaceX 嗎?
確實存在集中風險——台灣主要衛星供應鏈廠商目前訂單高度依賴 SpaceX/Starlink,若未來 SpaceX 要求產線外移或壓縮採購價格,台廠議價空間有限;分散至 Amazon Kuiper 或 AST SpaceMobile 等替代客戶的進度,是觀察台廠長期競爭力的關鍵指標。
美國聯邦通訊委員會釋出逾千兆赫頻譜,衛星通訊迎來新機遇
關鍵事件
美國聯邦通訊委員會(FCC)宣布釋出超過 1,000 GHz(即逾千兆赫)的新頻譜資源,開放供衛星通訊服務使用,此舉被視為美國政府推動衛星寬頻與直連手機(D2D)服務的重大政策信號。此次頻譜釋出涵蓋高頻段毫米波與部分中頻段,將為低軌衛星業者在頻率資源上提供更大彈性,有利於提升衛星通訊系統容量與頻譜效率。這是近年來 FCC 針對非地面網路(NTN)最大規模的頻譜政策行動之一。
關鍵數據
此次 FCC 釋出頻譜總量逾 1,000 GHz,為歷史上單次最大規模衛星頻譜政策行動之一。全球低軌衛星寬頻市場規模預計 2030 年達到 180 億美元(依 NSR 等機構估算)。目前 Starlink 使用 Ku 頻段(12-18 GHz)與 Ka 頻段(26.5-40 GHz),新釋頻譜若涵蓋 V 頻段(40-75 GHz)或 W 頻段,將支援下一代超高速衛星寬頻系統。FCC 在 2024 年亦已批准 SpaceX、AT&T 等業者進行衛星直連手機服務試驗。
市場重要性
FCC 大規模釋出衛星頻譜,標誌著美國監管政策從「審慎觀望」轉向「主動賦能」低軌衛星通訊,為整個產業鏈帶來長期確定性利多。頻譜是衛星通訊的核心稀缺資源,此次政策行動將直接加速衛星直連手機(D2D)技術商業化,並為 AST SpaceMobile、Starlink 等業者打開更寬廣的商業應用場景。對台灣射頻元件供應鏈而言,更高頻段的使用意味著對毫米波濾波器、功率放大器(PA)、相控陣列天線等高技術門檻零組件的需求大增,穩懋、昇達科、同欣電等台廠具備切入新頻段產品的技術基礎。此舉也可能帶動其他國家(包含台灣 NCC)跟進頻譜開放政策,形成全球衛星通訊監管鬆綁的骨牌效應。
⚠ 反面觀點
頻譜釋出是政策許可,並非訂單確認——從 FCC 核配到業者完成設備研發、取得型式認證並量產出貨,通常需要 3-5 年時間,台廠射頻供應商若以此為由拉高股價預期,存在題材炒作過早的風險;此外高頻毫米波衛星系統的雨衰問題、地面接收端的成本與功耗挑戰,均尚未有商業化解方。
📍 接下來觀察
- FCC 正式頒布頻譜分配規則的具體時間表與業者申請窗口開放節點
- SpaceX、AST SpaceMobile 等業者對新釋頻譜的公開回應與商業計畫說明
- 衛星直連手機(D2D)服務在新頻段下的商業試驗結果與用戶反饋
- 台灣 NCC 是否跟進研究相關頻段開放,影響本土衛星通訊業者發展空間
- 新釋高頻段是否催生全球統一衛星通訊頻譜標準,影響台廠射頻元件的國際市場拓展
- ITU 世界無線電大會(WRC-27)對全球衛星頻譜分配的最終決議走向
❓ 常見問題
FCC 釋出這麼多頻譜,普通消費者最快什麼時候能感受到衛星通訊變快?
頻譜政策落地到消費者實際體驗通常需要數年時間,業者須完成設備研發、衛星升級與地面網路整合;樂觀估計,使用新頻段的下一代衛星寬頻服務最快可能在 2027-2028 年開始局部商用,衛星直連手機服務則在部分市場預計 2025-2026 年進入早期商業階段。
這次頻譜開放對 Starlink 和 AST SpaceMobile 誰更有利?
兩者受惠方向不同:Starlink 可利用新頻段提升現有衛星寬頻的容量與速率;AST SpaceMobile 則更直接受惠,因其核心業務是衛星直連手機服務,更多可用頻譜直接擴大其商業模式的容量上限,市場通常認為 AST SpaceMobile 的邊際受益更大。
台灣哪些公司的產品與這次頻譜開放最直接相關?
高頻段(毫米波)衛星通訊所需的射頻元件是關鍵,台灣相關業者包括:穩懋(砷化鎵 PA 大廠)、昇達科(微波與毫米波元件)、同欣電(RF 模組封裝)及璟德(射頻被動元件),這些廠商若能切入新頻段衛星設備供應鏈,將是最直接的受益者。