Space X 日報
共收錄 3 則產業相關新聞 · 3 則精選深度分析
精選深度分析
壓力不小:Starlink 重大升級有賴 SpaceX 下一次 Starship 發射
關鍵事件
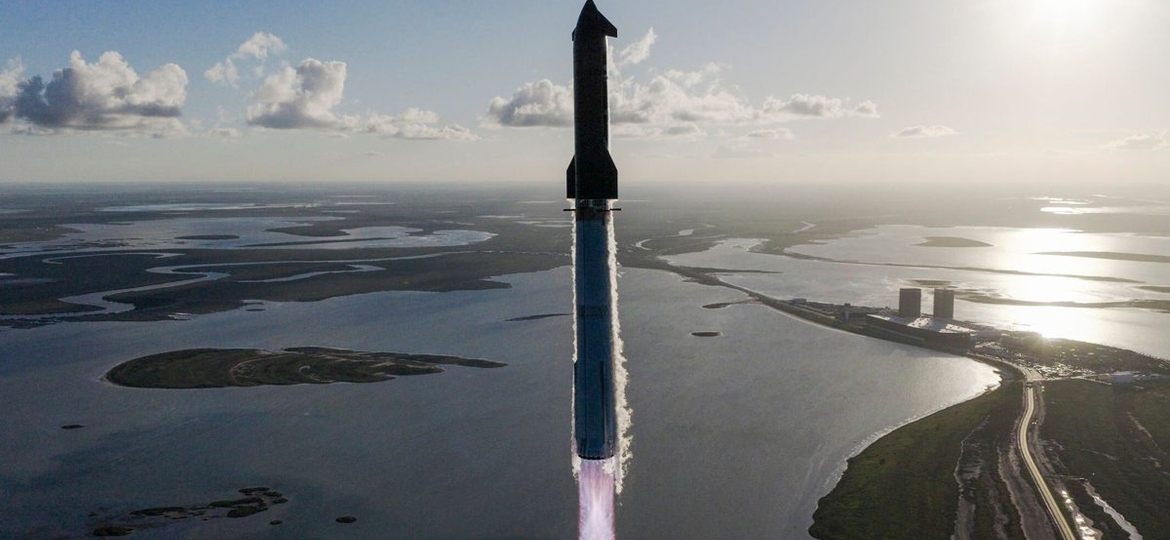
SpaceX 正籌備 Starship 第 14 次測試飛行,此次發射被視為 Starlink 衛星系統重大升級的關鍵里程碑,因為新一代 Starlink V3 衛星體積更大、頻寬更高,必須依賴 Starship 的超大整流罩才能入軌部署。若此次發射成功,將大幅加速 Starlink 全球服務容量擴充的時程,對整個低軌衛星供應鏈形成新一波備料需求。
關鍵數據
Starship 整流罩直徑約 9 公尺,是目前 Falcon 9 整流罩(5.2 公尺)的近兩倍,可攜帶質量更大的 V3 衛星;V3 衛星預計頻寬為 V2 Mini 的數倍,單星容量據傳超過 1 Tbps;Starlink 目前在軌衛星數量已逾 6,700 顆,用戶超過 400 萬。此次升級若順利,市場預估 2025-2026 年 Starlink 年度發射頻率可維持每月 2-4 次,對 PCB、RF 元件、相控陣天線供應鏈需求顯著。
市場重要性
Starlink V3 衛星能否如期部署,直接決定 2025-2026 年低軌衛星供應鏈的備料節奏與台廠訂單能見度。Starship 作為 V3 衛星唯一可行的發射載具,其可靠性與發射頻率成為整個 Starlink 升級計畫的單點風險,這對台灣 PCB(華通)、微波元件(昇達科)與地面天線(啟碁、耀登)廠商的出貨規劃影響甚深。V3 衛星的大幅升規也意味著每顆衛星所需的高頻材料與 RF 組件用量將倍增,有望拉高台廠單星 ASP。值得注意的是,Starship 研發進程至今仍面臨監管審查與技術挑戰,若發射再度延期,供應鏈恐需調整庫存節奏。
⚠ 反面觀點
Starship 迄今 13 次測試中仍存在可靠性疑慮,每次延誤均直接推遲 V3 衛星的入軌時程;台廠雖已列入 Starlink 供應鏈,但 V3 升級帶來的增量訂單究竟多大、何時落地,目前缺乏具名的採購合約揭露,市場的樂觀預期很可能跑在實際出貨的 2-3 個季度之前。
📍 接下來觀察
- Starship 第 14 次飛行測試的實際發射日期與成功與否
- SpaceX 取得 FAA 發射許可的時程及相關監管進展
- V3 衛星首批量產部署後,台廠(華通、昇達科)PCB 與元件出貨量是否顯著放大
- Starlink 全球用戶數能否隨 V3 升級突破 600 萬,驗證容量擴充帶動需求的邏輯
- Starship 能否達到每月 4 次以上的商業發射頻率,成為低軌衛星補網的可靠平台
- Amazon Kuiper 與中國千帆星座能否推出可比規格的大型衛星,形成供應鏈競爭分流
❓ 常見問題
為什麼 Starlink 升級一定要靠 Starship,用舊的 Falcon 9 不行嗎?
新一代 Starlink V3 衛星體積與重量大幅超過 Falcon 9 的酬載上限,其 9 公尺超大整流罩與更高承載能力是 V3 入軌的必要條件,Falcon 9 物理上無法承載,因此 Starship 的成熟度直接決定 V3 的部署時程。
這次 Starship 發射如果成功,哪些台灣廠商最直接受益?
最直接受益的是衛星本體關鍵零組件供應商:華通(高頻 PCB)、昇達科(微波元件)首當其衝;地面設備端的啟碁與耀登則因 V3 頻寬升級帶動用戶端天線換機潮而受惠。
Starship 已經測試了這麼多次,現在的成功率高嗎?
截至第 13 次測試,SpaceX 已逐步實現助推器回收與上節級控制再入,整體可靠性持續提升,但完整任務剖面(含有效酬載部署)的驗證仍在進行中,商業化發射頻率尚未達到 SpaceX 目標,監管審查也是潛在變數。
Starship 第 14 次飛行測試即將到來,回顧 SpaceX 歷次發射歷程
關鍵事件
媒體以 Starship 第 14 次飛行測試即將到來為契機,系統性回顧 SpaceX 歷次發射歷程,屬於新聞週期中的背景整理報導。此類回顧性內容通常在重大里程碑前出現,反映市場對 Starship 發展軌跡的持續關注,也隱含對本次測試結果的高度期待與不確定性並存的氛圍。
關鍵數據
Starship 自 2023 年 4 月首飛以來已完成 13 次測試,其中第 5 次(2024 年 10 月)首度實現助推器「筷子夾」機械臂回收;第 7 次(2025 年 1 月)因燃料洩漏導致解體,顯示可靠性仍有波動;Starship 全高約 123 公尺,為人類史上最高火箭,近地軌道酬載能力超過 100 公噸(完全可回收構型約 40-50 公噸),是 Falcon 9 的 5 倍以上。
市場重要性
Starship 第 14 次測試是 SpaceX 驗證完整商業任務剖面的關鍵節點,其結果將直接影響 NASA Artemis 登月、Starlink V3 部署及商業酬載客戶的信心。從產業結構角度看,Starship 的成熟化代表超重型火箭進入量產週期,將顛覆現有衛星設計哲學——衛星製造商可設計更大、功能更強的平台,進而拉動高頻 PCB、大功率 RF 元件的規格升級需求。對台灣供應鏈而言,這是長期結構性利多,但短期訂單確認仍須等待技術驗證完成。回顧性報導本身雖不是硬事實,卻是市場情緒與題材熱度的觀察指標。
⚠ 反面觀點
回顧性報導本質上是媒體填充內容,不代表任何新的商業合約或技術突破,cluster_size 僅 1 亦顯示此為單一媒體操作;Starship 在 13 次測試中仍出現解體事故,以「即將到來」炒作題材,易讓投資人高估技術成熟度而提前布局,若第 14 次再度失敗反成利空。
📍 接下來觀察
- 第 14 次飛行測試的實際發射視窗與任務目標公告
- SpaceX 官方對本次測試是否攜帶模擬酬載或真實 Starlink 衛星的說明
- 第 14 次測試後 FAA 是否加速後續發射許可,驗證監管瓶頸是否解除
- NASA 是否依測試結果調整 Artemis III 任務(HLS Starship)的時程
- Starship 能否在 2026 年前達到商業級可靠性(發射失敗率低於 5%)
- 超重型火箭商業化是否帶動衛星設計向大型化、高功率方向轉移,重塑供應鏈規格標準
❓ 常見問題
Starship 第 14 次測試跟前幾次相比,目標有什麼不同?
根據 SpaceX 的迭代邏輯,第 14 次測試預計進一步驗證上節級(Ship)的受控再入與精準降落,並測試更接近商業任務剖面的酬載部署流程,是從「飛得起來」邁向「穩定服務」的關鍵步驟。
Starship 測試這麼多次,為什麼還沒有正式商業任務?
Starship 採用快速迭代測試策略,每次爆炸或失敗都是數據收集,但要達到商業級可靠性需通過 FAA 嚴格認證;目前監管審查、環境評估及連續成功記錄不足,是正式商業任務尚未開始的主因。
這篇回顧報導對投資人有什麼參考價值?
回顧性報導本身不含新的硬事實,投資參考價值有限;但它反映媒體對第 14 次測試的預熱情緒,若測試成功,相關低軌衛星供應鏈概念股(如華通、昇達科)可能出現短期題材行情,但投資人應聚焦實際訂單能見度而非媒體熱度。
Elon Musk 以 2 兆美元估值的 SpaceX 押注 Starship 首次軌道飛行
關鍵事件
非洲財經媒體以「Elon Musk 以 2 兆美元 SpaceX 估值押注 Starship 首次軌道飛行」為題,強調 Starship 軌道飛行成功與否對 SpaceX 整體企業估值與 IPO 前景的決定性影響。報導聚焦 Musk 個人的高風險賭注敘事,試圖以估值數字放大事件重要性,屬於帶有情緒渲染的財經報導,核心事實是 Starship 軌道任務對 SpaceX 商業版圖的關鍵地位。
關鍵數據
SpaceX 最新一輪私募估值約 2,500 億至 3,500 億美元(2024-2025 年多輪估計),部分分析師以 Starlink 用戶成長與潛在 IPO 溢價,給出最樂觀情境下 2 兆美元的遠期目標估值;Starlink 目前年度營收約 80-100 億美元(2024 年估計),佔 SpaceX 總營收逾 50%;Starship 若實現每公斤入軌成本低於 100 美元,將比現有 Falcon 9(約 2,700 美元/公斤)低一個數量級,徹底改寫衛星部署經濟學。
市場重要性
SpaceX 以 Starlink 商業營收為核心撐起的超高估值,使 Starship 的技術成敗直接與全球低軌衛星產業的資本市場信心掛鉤。若 Starship 成功達到低成本軌道飛行,每公斤入軌成本的數量級下降將開啟「大型廉價衛星」新時代,推動整個產業鏈從零組件規格到商業模式的全面重構。對台灣供應鏈而言,SpaceX 的估值敘事雖帶動概念股題材熱度,但真正的受惠時點取決於 V3 衛星量產出貨,而非估值數字本身。2 兆美元估值的宣傳效應也可能加速競爭者(Amazon Kuiper、歐洲 OneWeb/Eutelsat)的資金募集,進一步豐富台廠的潛在客戶結構。
⚠ 反面觀點
2 兆美元估值是極端樂觀情境下的遠期推算,而非當前可交易的市場共識估值;此類非主流媒體(Billionaires.Africa)的報導,易將早期軌道測試與成熟商業運營混為一談,誇大短期影響,投資人若因此追高低軌衛星概念股,需警惕在利多情緒消退後面臨股價回調風險,尤其是在 Starship 尚未完成商業認證的前提下。
📍 接下來觀察
- SpaceX 是否在第 14 次測試後正式公布 IPO 或 Starlink 分拆上市的時程規劃
- Starship 軌道飛行測試的具體任務參數(是否攜帶真實商業酬載)
- Starlink 年度營收能否突破 150 億美元,支撐高估值的基本面敘事
- SpaceX 是否啟動新一輪私募或員工持股釋出,提供可觀測的市場估值錨點
- Starship 實現量產發射後,每公斤入軌成本能否真正跌破 200 美元,驗證估值模型假設
- SpaceX IPO 後 Starlink 業務的分拆架構,是否重組全球低軌衛星供應鏈的採購模式
❓ 常見問題
SpaceX 真的值 2 兆美元嗎?這個數字是怎麼來的?
2 兆美元是部分分析師基於 Starlink 用戶爆發成長的最樂觀遠期估算,並非當前市場共識;SpaceX 目前最新私募輪估值約 2,500-3,500 億美元,2 兆美元需要 Starlink 達到數千萬付費用戶且 Starship 大幅降低成本才能支撐。
Starship 軌道飛行成功對 Starlink 用戶有什麼直接影響?
Starship 成功部署 V3 衛星後,Starlink 的每用戶可用頻寬將大幅提升、覆蓋密度增加,可望推出更低延遲的企業級與航空海事服務,並有機會下調消費端資費以加速用戶滲透。
這篇報導提到的「首次軌道飛行」和之前的測試有什麼差別?
之前的 Starship 測試屬於亞軌道或部分軌道剖面驗證,「首次完整軌道飛行」指火箭完整繞地球一圈後受控再入並回收,這是商業任務的最低技術門檻,也是 SpaceX 估值敘事從「研發公司」升級為「商業太空運輸公司」的關鍵轉折點。