半導體產業日報
共收錄 29 則產業相關新聞 · 3 則精選深度分析
精選深度分析
三星據報擴增4nm記憶體晶片產能,加劇與SK Hynix、Micron的競爭
關鍵事件
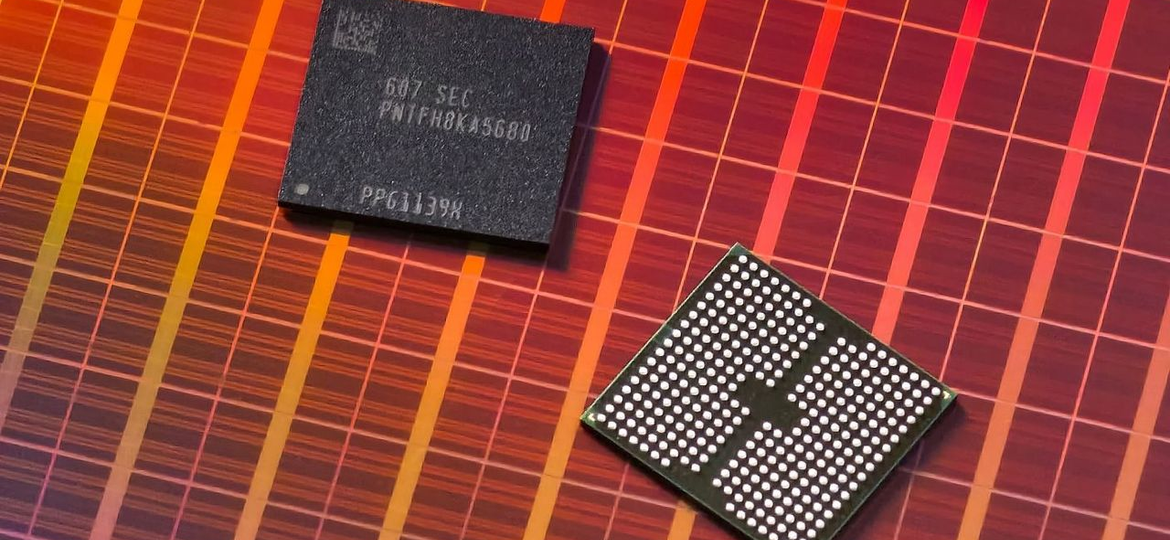
三星電子據報正積極擴充採用4奈米製程的記憶體晶片(主要指HBM邏輯基底晶片)產能,意圖縮短與SK Hynix在HBM供應鏈的差距。此舉標誌著三星在HBM競爭策略上從被動追趕轉向主動出擊,將先進邏輯製程導入記憶體基底層以提升效能與良率。三家記憶體巨頭的4nm/先進節點HBM競賽全面展開,對整體AI加速器供應鏈具有深遠影響。
關鍵數據
HBM全球市場規模預估2025年超過200億美元,SK Hynix目前在HBM3E市場佔有率約50-60%;三星HBM3E良率問題導致其未能進入NVIDIA H100/H200主要供應商名單,痛失大量訂單。4nm製程HBM邏輯基底晶片相較於舊製程可提升約20-30%的能效,是HBM4/HBM4E世代的關鍵競爭要素。
市場重要性
三星擴增4nm記憶體產能是HBM市場進入下一輪技術軍備競賽的明確訊號,將直接衝擊SK Hynix的高毛利護城河。SK Hynix憑藉HBM3E先發優勢享有溢價定價權,若三星成功以4nm製程量產高良率HBM4,將打破現有雙寡頭格局,迫使市場價格重新發現均衡點。對台灣供應鏈而言,三星自有晶圓廠(GAA 3nm/4nm)若成功切入HBM邏輯層,短期將減少對台積電先進製程的依賴,但長期競爭加劇有望帶動CoWoS封裝需求持續擴張。兩家韓系廠商同步向AI客戶積極出貨,對測試、先進封裝(含台灣OSAT)的需求將同步拉升。
⚠ 反面觀點
三星過去在HBM3E良率與發熱問題上屢屢碰壁,單純擴充4nm產能並不等於良率問題已解決;若良率仍落後SK Hynix逾10個百分點,所謂的產能擴充只是帳面數字,實際可供貨的合格品量能依然有限,市場不應過度解讀為競爭態勢已逆轉。
📍 接下來觀察
- 三星HBM4/HBM4E是否通過NVIDIA Blackwell Ultra平台的供應商資格認證
- SK Hynix與Micron Q3法說會對HBM報價與出貨量指引的更新
- 三星4nm HBM邏輯基底晶片量產良率是否達到商業化門檻(>80%)
- AI加速器廠商(NVIDIA、AMD、Google TPU)對三星HBM的採購訂單是否實質放量
- HBM4E 16層堆疊與混合鍵合(Hybrid Bonding)技術的量產時程與三強差距
- 三星自研GAA製程能否在HBM邏輯層持續追平台積電N2P,形成製程技術差異化
❓ 常見問題
三星擴增4nm產能對SK Hynix的市場地位有立即威脅嗎?
短期內威脅有限,因為擴產到實際出貨合格品需要6-12個月的良率爬坡期,且SK Hynix的HBM3E已深度綁定NVIDIA供應鏈;真正的競爭壓力將在HBM4大規模採購(預計2026年下半年)時才會顯現。
記憶體晶片為什麼需要用到4nm這麼先進的製程?
現代HBM的「邏輯基底晶片(Base Die)」負責訊號控制與介面,需要高速、低功耗的邏輯電路,因此採用4nm等先進節點可大幅提升資料傳輸速率與能效,是HBM4世代競爭的核心技術指標。
這個消息對台灣半導體廠商是利多還是利空?
整體偏中性略偏多:若三星自有4nm廠吃下更多HBM邏輯層訂單,台積電先進製程訂單可能略受排擠,但三強競爭加速HBM需求擴張,封裝測試(CoWoS、京元電)和材料(環球晶矽晶圓)等台灣供應鏈仍間接受惠。
GUC宣布推出2nm 16 Gbps HBM4E IP,已獲客戶AI ASIC採用

關鍵事件
台積電旗下ASIC設計服務公司智原科技(GUC)宣布其HBM4E PHY與Controller IP已完成設計並獲客戶AI ASIC採用,該IP實現於台積電N2P製程,並成功在CoWoS-L先進封裝平台完成流片(tape-out)。相較於前代基於N3P的12 Gbps HBM4 IP,新版HBM4E IP將資料傳輸速率提升至16 Gbps,同時具備業界領先的功耗效率與緊湊面積,並針對多種CoWoS封裝配置完成信號完整性與電源完整性優化。
關鍵數據
HBM4E PHY達到16 Gbps傳輸速率(相較HBM4的12 Gbps提升約33%);採用台積電N2P(2nm)製程,前代HBM4 IP採用N3P(3nm);已完成CoWoS-L平台tape-out,正式進入客戶AI ASIC設計流程;HBM4E規格預計將支援每堆疊超過1.5 TB/s的記憶體頻寬。
市場重要性
GUC完成HBM4E IP在N2P+CoWoS-L的tape-out,標誌著台積電2nm製程與下世代HBM介面的整合已達到可商用化里程碑,AI ASIC設計進入HBM4E時代的技術門檻正式打通。對台灣AI供應鏈而言,此事件具有雙重意義:一是驗證台積電N2P製程在高速I/O應用的成熟度,有助於吸引更多雲端CSP(Google、Amazon、Microsoft)的定制ASIC訂單流向台積電;二是GUC作為IP與ASIC設計服務平台,其HBM4E IP被客戶採用意味著AI晶片定制化浪潮將進一步擴大CoWoS先進封裝的需求量體。此外,16 Gbps的HBM4E PHY完成驗證將加速記憶體廠商HBM4E的量產時程,對SK Hynix、Micron、三星均構成正向催化。
⚠ 反面觀點
GUC的IP tape-out成功代表設計層面可行,但從IP採用到客戶ASIC量產出貨仍需18-24個月,且HBM4E記憶體本身的量產時程與良率才是瓶頸所在;若HBM廠商無法在2027年前穩定供應HBM4E,再完美的PHY IP也無法轉化為實際出貨,市場對此節點的需求放量不宜過度提前。
📍 接下來觀察
- GUC客戶AI ASIC(推測為CSP定制晶片)的正式tape-out時程公告
- 台積電N2P CoWoS-L產能配置比例與CoWoS-S/L的客戶分配優先順序
- SK Hynix、Micron HBM4E量產時程是否配合2027年AI ASIC出貨節奏
- 其他IP供應商(Cadence、Synopsys)推出競爭性HBM4E PHY IP的進度
- N2P之後N1.4/A14製程能否持續支撐HBM5規格PHY的更高頻寬需求
- CoWoS-L與面板級封裝(CoPoS)在HBM4E世代的技術路線取捨與市場分工
❓ 常見問題
GUC這個HBM4E IP的發表,對想購買AI晶片的企業有什麼直接影響?
這意味著雲端巨頭(Google、Amazon等)若委託設計自用AI加速晶片,現在已有現成且經過驗證的HBM4E記憶體介面IP可直接採用,縮短自研ASIC的開發週期,有望加速下一代AI伺服器在2027年的部署時程。
16 Gbps的HBM4E比現在的HBM3E快多少?
HBM3E的傳輸速率約為9.6 Gbps,GUC發布的HBM4E達到16 Gbps,提升幅度約67%;換算成整體記憶體頻寬,搭載8個HBM4E堆疊的AI加速器理論頻寬可突破3 TB/s,大幅緩解大型語言模型推理時的記憶體牆瓶頸。
GUC與台積電是什麼關係,為什麼它的IP特別重要?
GUC(智原科技)是台積電持股的ASIC設計服務子公司,其IP經過台積電原廠製程認證,設計者採用後可直接在台積電最先進節點(如N2P)生產,省去第三方IP的製程相容性驗證風險,因此在高速介面IP市場具有獨特的可信度與優先採用優勢。
Anthropic與OpenAI預計於2027年開始直接向記憶體製造商採購,擴大記憶體供應商客戶基礎

關鍵事件
根據DigiTimes報導,AI模型開發商Anthropic與OpenAI預計於2027年開始繞過NVIDIA等GPU廠商與系統整合商,直接向三星、SK Hynix、Micron等記憶體製造商採購記憶體。這一趨勢反映AI模型公司對資料中心基礎設施的掌控慾望持續升級,正從軟體層向硬體採購鏈延伸,試圖透過直採降低成本並取得更大的供應保障。此舉將實質性地改變HBM與DRAM的銷售渠道結構,記憶體廠商的直接客戶名單將首次納入純軟體/模型公司。
關鍵數據
目前HBM市場主要買家為NVIDIA(佔SK Hynix HBM出貨量約70%以上)、AMD及各大雲端CSP;2027年AI伺服器記憶體市場規模預估超過500億美元。OpenAI與Anthropic合計每年資本支出已達數百億美元級別,若直接採購記憶體,採購體量可能達單一廠商年採購額的10-20%;直採模式可能使記憶體廠商毛利率提升3-5個百分點(省去渠道商利潤分潤)。
市場重要性
OpenAI與Anthropic直接採購記憶體,標誌著AI產業的垂直整合趨勢從「自研晶片」延伸至「自主供應鏈管理」,記憶體廠商的客戶結構將發生結構性轉變。長期而言,此模式將削弱NVIDIA作為HBM主要買家的議價地位,因為記憶體廠商可繞過GPU廠商直接接觸終端AI算力需求方,供應鏈話語權重新分配。對台灣半導體供應鏈的影響較為間接,但Anthropic/OpenAI若推進自研ASIC(如OpenAI的Stargate定制晶片),將進一步擴大台積電CoWoS封裝需求,並帶動封裝測試鏈整體升溫。此消息由DigiTimes獨家報導,雖cluster_size僅1,但事件本身對產業結構的影響力不容低估。
⚠ 反面觀點
AI模型公司直接採購記憶體在技術整合與供應鏈管理上面臨極高門檻——HBM需搭配特定封裝基板與GPU/ASIC協同設計,純軟體公司缺乏硬體工程能力,2027年的時程可能因內部組織能力不足或供應商談判破裂而一再推遲;且此舉可能激化與NVIDIA的關係,影響其取得最新GPU的優先順序。
📍 接下來觀察
- OpenAI Stargate計畫與Anthropic是否公開透露自建硬體採購團隊的人事布局
- SK Hynix、Micron法說會是否首次將AI模型公司列為潛在直採客戶
- 2026年底前Anthropic/OpenAI是否簽署與記憶體廠商的直採MOU或長約
- NVIDIA對此趨勢的回應策略(如是否推出更深度綁定的HBM訂閱服務)
- AI模型公司垂直整合供應鏈是否形成新的「算力自主化」產業典範,影響台積電客戶結構
- HBM定價機制是否從GPU廠商主導轉向AI模型公司直議價,重塑記憶體產業毛利結構
❓ 常見問題
OpenAI和Anthropic直接買記憶體,跟現在透過NVIDIA買有什麼差別?
現在HBM記憶體是由SK Hynix等廠商賣給NVIDIA,NVIDIA封裝進GPU後再賣給客戶;直採模式讓OpenAI等公司自己掌控記憶體規格與庫存,可降低對NVIDIA的依賴、加快新硬體迭代速度,但前提是他們需要有自研ASIC或能自行整合記憶體的硬體能力。
這個消息對三星、SK Hynix、Micron是利多嗎?
整體偏利多:直採模式可幫助記憶體廠商開拓NVIDIA以外的新客戶,降低對單一大客戶的集中度風險,且直接面對終端AI公司理論上議價能力更對等;但短期內採購量規模尚不確定,真正影響財務數字要等到2027年以後。
這個趨勢會影響台積電的生意嗎?
間接正面影響為主:若OpenAI、Anthropic加速推進自研AI晶片(ASIC),這些晶片需要台積電最先進製程(N2/N3)生產並透過CoWoS封裝與HBM整合,台積電將從中受益;但若兩家公司只是單純直採現有規格記憶體而非自研ASIC,對台積電影響有限。