
生醫大健康產業日報
共收錄 20 則產業相關新聞 · 3 則精選深度分析
精選深度分析
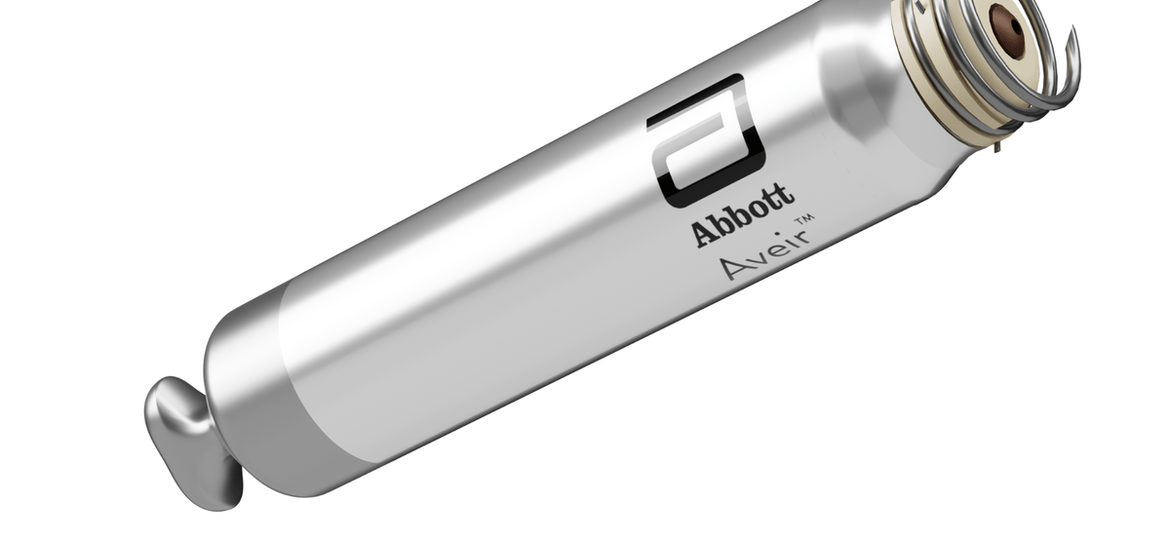
Abbott 獲 FDA 批准 Aveir VR Mini,迄今最小無導線心律調節器
關鍵事件
Abbott 旗下 Aveir VR Mini 無導線心律調節器獲得 FDA 批准上市,成為目前市場上體積最小的無導線心律調節器產品。此裝置延續 Abbott Aveir 平台設計,主打微創植入、免除傳統心律調節器導線相關併發症,特別適用於體型較小或高感染風險的患者族群。此次核准強化 Abbott 在心律管理(Cardiac Rhythm Management, CRM)領域對 Medtronic 的競爭態勢。
關鍵數據
全球心律調節器市場規模約 45 億美元(2023 年),無導線心律調節器細分市場年成長率估計超過 15%。Medtronic 的 Micra 系列目前仍佔無導線心律調節器市場約 60–70% 份額。傳統有導線心律調節器導線相關併發症發生率約 2–4%,無導線設計可顯著降低此風險。Aveir VR Mini 體積較前代產品進一步縮小,理論上植入手術時間與患者恢復期可同步縮短。
市場重要性
Abbott Aveir VR Mini 的 FDA 核准標誌著無導線心律調節器技術進入「miniaturization 2.0」時代,小型化不只是工程成就,更直接擴大了可受益患者人口(含兒科邊緣族群與低體重患者)。長期來看,無導線平台一旦成為新植入標準,傳統導線系統的手術培訓、耗材供應鏈將受到結構性衝擊,帶動整條電生理器材生態重組。對台廠而言,精密機構件與電池模組的微型化製造需求將帶來新的代工商機,但需同時滿足 ISO 13485 與 FDA QSR 的雙重高規格認證門檻。多家醫療設備媒體同步報導此事,顯示業界對 Abbott 挑戰 Medtronic Micra 系列市場地位的高度關注。
⚠ 反面觀點
無導線心律調節器雖解決了導線併發症問題,但電池壽命(約 8–13 年)不及傳統裝置、取出或升級困難等問題尚未根本解決;加上 Aveir VR Mini 僅為單腔心室起搏,對需雙腔或心臟再同步治療(CRT)的患者仍無法適用,市場滲透天花板短期內難以突破。
📍 接下來觀察
- Abbott 公布 Aveir VR Mini 正式上市時程與美國初期定價策略
- Medtronic 是否加速 Micra AV2 或次世代產品回應競爭
- 追蹤 Abbott CRM 部門在 2025 年財報中無導線產品線的實際銷售貢獻
- 觀察歐洲 CE Mark 申請進度,歐洲市場是第二大心律調節器市場
- 雙腔無導線心律調節器(VDD/DDD 版本)技術突破是否能在 2027 年前實現商業化
- 可充電或生物能量收集技術能否解決無導線起搏器電池壽命瓶頸,成為下一代標準
❓ 常見問題
Aveir VR Mini 和市面上現有的無導線心律調節器有什麼不同?
Aveir VR Mini 主打目前市場最小體積,相比 Medtronic Micra 系列更進一步縮小裝置尺寸,有助於減少植入時對右心室的空間佔用,並擴大適用患者範圍(包含體型較小的患者);同時延續 Abbott Aveir 平台的可回收設計特性。
這個裝置獲批對一般需要安裝心律調節器的患者有什麼實際好處?
傳統心律調節器需在胸腔植入發電機並拉導線入心臟,導線斷裂或感染風險約 2–4%;Aveir VR Mini 直接植入心臟內部、無需導線,可降低感染與導線相關併發症,且傷口更小、恢復更快,特別適合高感染風險或體型嬌小的患者。
Abbott 這次核准對 Medtronic 的市場地位有多大威脅?
Medtronic Micra 系列目前仍掌握無導線心律調節器約六至七成市占,短期優勢明顯;但 Abbott Aveir 平台主打可回收性與更小體積,若臨床數據持續優異,中期可能蠶食 Medtronic 的新植入患者市場,預估 2–3 年內市占消長將更為明顯。
GSK 7.5 億美元癌症藥物交易凸顯中國崛起為生技強權
關鍵事件
GSK 與中國生技公司達成一筆高達 7.5 億美元的癌症藥物授權交易,進一步印證全球跨國藥廠持續向中國 biotech 取得創新管線資產的結構性趨勢。此類「license-out」交易模式已成為中國生技公司商業化路徑的重要一環,同時也反映跨國大藥廠面對自身管線空洞化壓力,積極從中國取得具差異化機制的腫瘤標靶或抗體偶聯藥物(ADC)等新穎資產。此交易被媒體視為中國生技從「仿製藥大國」轉型為「創新藥授權輸出國」的里程碑式案例。
關鍵數據
本次交易金額為 7.5 億美元;2023 年全年中國 biotech 對外授權交易(license-out)總金額超過 400 億美元(含里程碑付款),年增幅逾 50%。ADC(抗體藥物偶聯物)是近兩年中國 biotech 授權交易最熱門的品類,僅 2023–2024 年已有逾 20 筆超億美元的 ADC 相關授權。GSK 近年腫瘤管線補強動作積極,2023 年以 19 億美元收購 Bellus Health,此次 7.5 億美元授權交易進一步顯示其外部創新策略布局。
市場重要性
GSK 7.5 億美元的中國 biotech 授權交易,標誌著「中國創新藥授權輸出」已從個案現象升級為可複製的產業模式,正在重塑全球製藥創新的地緣分工格局。過去十年跨國藥廠視中國為銷售市場,如今中國 biotech 已能以具競爭力的 first-in-class 或 best-in-class 分子反向授權給 Big Pharma,顯示研發能力的實質躍升。對台灣生技產業而言,此趨勢既是警示——中國競品在國際授權市場的價格競爭力極強——也是機會:台廠若能在特定利基(如罕見疾病、台灣人種特定適應症)建立差異化,仍有 license-out 空間。長期觀之,中美地緣政治風險可能使部分跨國藥廠對中國來源資產的盡職調查更趨謹慎,影響此類交易的持續性。
⚠ 反面觀點
中國 biotech 授權交易金額雖屢創新高,但里程碑付款往往高度後置(實際首付款僅佔總額 5–15%),且多數被授權資產仍在 Phase I/II 階段,臨床失敗率依然偏高;加上美國《生物安全法案》立法風險持續懸而未決,跨國藥廠若在政治壓力下被迫重新評估中國合作資產,部分交易可能面臨提前終止或條款重談的風險。
📍 接下來觀察
- 確認本次交易的具體標的分子(ADC、雙特異性抗體或其他機制)及首付款金額
- 觀察其他跨國藥廠(如 Pfizer、Merck、BMS)是否跟進類似中國 biotech 授權談判
- 追蹤美國《生物安全法案》(BIOSECURE Act)最終立法進展對中美藥物授權合規性的影響
- 觀察中國 ADC 管線資產在全球 Phase II/III 試驗的臨床數據讀出情況
- 中國 biotech 能否從「授權輸出」進一步演進為「自主在美上市」,挑戰跨國藥廠終端市場
- 地緣政治壁壘是否推動跨國藥廠轉向台灣、韓國、印度 biotech 作為替代授權來源
❓ 常見問題
為什麼像 GSK 這樣的大藥廠要花 7.5 億美元向中國公司購買藥物授權?
全球大型藥廠面臨自有管線到期專利懸崖壓力,需透過外部授權快速補充腫瘤新藥管線;中國 biotech 近年在 ADC、雙特異性抗體等前沿技術上研發速度快、成本具競爭力,能以相對合理的授權金提供具差異化的分子,對 GSK 等大廠而言是性價比高的管線補充策略。
這筆交易對台灣生技公司有什麼影響?
中國 biotech 在國際授權市場的競爭力增強,對台灣生技公司形成一定壓力,特別是在相似適應症或技術平台上;但台廠若聚焦於亞洲人種疾病特性、罕見疾病利基,或借助台灣與美日法規互信優勢,仍可在跨國授權市場中找到差異化定位。
7.5 億美元是真的全部付清,還是有條件的里程碑付款?
此類跨國藥物授權交易通常由「首付款(upfront payment)」加上「開發與銷售里程碑付款」組成,7.5 億美元為合約總潛在價值,實際首付款一般僅佔總金額的 5–15%,其餘需視藥物通過各臨床階段及監管核准後才會陸續支付。
澳洲 ASX 生技公司獲 FDA 批准後擴展診斷產品組合

關鍵事件
一家在澳洲 ASX 掛牌的生技公司在取得 FDA 批准後,宣布擴展其體外診斷(IVD)產品組合,具體涵蓋的診斷品項及目標市場細節因原文正文未提供而需待補充確認。此次 FDA 核准為該公司進入美國診斷市場打開監管門檻,同時強化其全球診斷平台的商業化布局。近年澳洲 biotech 在 POCT(即時檢測)與分子診斷領域積累了一定技術實力,部分公司已透過與跨國通路夥伴合作,快速切入美國與亞太市場。
關鍵數據
全球體外診斷(IVD)市場規模 2023 年約 1,050 億美元,預估 2028 年將達 1,400 億美元,CAGR 約 5.8%。POCT(即時檢測)細分市場成長最快,CAGR 超過 7%。FDA 510(k) 或 De Novo 診斷器材審核平均耗時 6–12 個月;PMA 審核約 18–24 個月。澳洲 ASX 掛牌生技公司中,具 FDA 診斷核准紀錄的公司估值普遍較純本土公司享有 20–30% 的溢價,因美國市場准入顯著提升商業天花板。
市場重要性
一家澳洲 ASX 生技公司取得 FDA 診斷核准,代表亞太區域中小型 IVD 公司正透過美國監管認可建立全球商業公信力,此路徑日益成為非美 biotech 切入全球診斷市場的標準策略。FDA 核准不僅是監管許可,更是吸引全球通路夥伴與策略投資人的信號彈,對該公司下一輪融資與商務合作談判具有關鍵槓桿效果。從產業結構觀察,全球 IVD 市場雖由 Roche、Abbott、bioMérieux 等大廠主導,但利基型 POCT 與特定病原體檢測仍有空間讓中小型公司切入,特別是在資源匱乏地區(LMIC)或特定感染症快篩需求。台灣 IVD 廠商亦可借鑑此路徑,透過 FDA 510(k) 認證強化國際市場定位。
⚠ 反面觀點
單一 FDA 診斷核准並不保證商業成功,IVD 市場的真正壁壘在於醫院與實驗室的採購慣性、試劑租賃綁定(reagent rental model)及保險給付覆蓋,中小型 ASX biotech 缺乏大廠的全球銷售網絡,取得核准後能否快速建立美國市場通路仍是最大的執行風險。
📍 接下來觀察
- 確認該公司 FDA 核准的具體產品品項(510(k)/De Novo/PMA 類別)及目標適應症
- 觀察公司是否同步宣布美國通路夥伴或經銷商合作協議
- 追蹤美國市場初期銷售數據及醫院/診所導入進度,驗證商業化執行力
- 觀察是否吸引跨國 IVD 大廠提出策略合作或併購意向
- 亞太區 IVD 新創取得 FDA 認可後能否建立可持續的全球商業模式,還是僅成為大廠的收購標的
- AI 輔助診斷與數位病理整合是否成為該公司下一代產品平台的技術方向
❓ 常見問題
這家澳洲公司取得 FDA 批准的是什麼診斷產品?
根據現有報導資訊,具體產品品項尚未完整揭露;從 ASX 生技公司近期 FDA 診斷核准的背景推測,可能涉及 POCT 快篩或分子診斷試劑,建議關注公司官方公告與 FDA 510(k) 資料庫以確認產品細節。
獲得 FDA 批准對這家澳洲公司的股價和業務有多大幫助?
FDA 核准對中小型 ASX biotech 通常帶來短期股價正面反應(漲幅視市場預期而定),更重要的是長期商業意義:取得美國市場准入後,公司可與跨國通路夥伴談判更對等的條件,並有望吸引海外機構投資人,整體估值邏輯從「研發期公司」升級為「商業化公司」。
台灣的診斷公司是否也能走同樣的路徑進入美國市場?
台灣 IVD 廠商完全可以複製此路徑,透過 FDA 510(k) 或 De Novo 申請取得美國診斷器材核准;台灣已有普生、亞諾法等公司具備相關經驗,關鍵在於建立符合美國 QSR(21 CFR Part 820)的品質管理系統,以及選擇具市場差異化的目標檢測項目切入。


