封測產業日報
共收錄 7 則產業相關新聞 · 3 則精選深度分析
精選深度分析
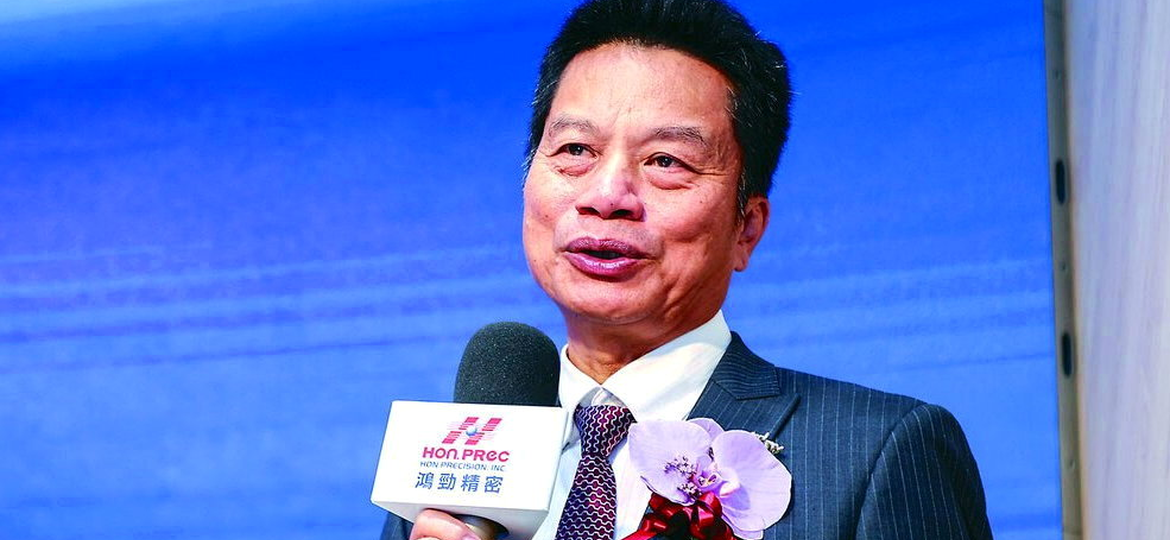
鴻勁前三季賺逾九股本 淨利達168億元、年增94%
關鍵事件
測試分選機與主動控溫(ATC)設備廠鴻勁公布第3季歸屬母公司淨利67.16億元,創單季新高,季增22.6%、年增85.7%,前三季淨利168.17億元、年增94.4%,每股純益93.47元。公司同步揭露產能供不應求,今年新增40%產能、明年再擴30%至50%,並已購置約3,000坪現成廠房規劃2027年產能;CPO光電同測設備預計本季送樣客戶進行小量工程驗證。
關鍵數據
Q3淨利67.16億元(季增22.6%、年增85.7%),單季EPS 37.33元;前三季淨利168.17億元(年增94.4%)、EPS 93.47元;今年產能+40%、明年+30%至50%;新增廠房約3,000坪;股價昨日漲355元收5,565元;去年11月底掛牌,首日以1,495元創天價。CPO製程分insertion 1至4,鴻勁聚焦insertion 4(ASIC switch與光引擎封裝完成後的最終成品測試)。
市場重要性
鴻勁的財報與擴產節奏顯示,AI/HPC晶片測試環節的設備需求已從題材轉為實際出貨與獲利,測試分選機與主動控溫是先進封測產業中確定性最高的受惠細分領域之一。AI晶片功耗與測試時間大幅攀升,使溫控與分選設備單價、用量同步提高,形成「量價齊揚」的結構。更值得注意的是CPO布局:鴻勁切入insertion 4的光電同測,若通過客戶驗證,將率先卡位矽光子時代最終測試的設備位置,為下一波成長預埋第二曲線。不過,CPO目前仍處於送樣與小量驗證階段,營收貢獻需待2026至2027年量產節奏明朗,短期獲利動能仍主要來自既有AI/HPC訂單。
⚠ 反面觀點
鴻勁股價已站上5,565元,市場價格已充分反映高成長預期,而客戶集中度偏高、單季獲利對少數AI晶片大廠資本支出高度敏感,一旦客戶拉貨節奏放緩或擴產過度,毛利率與稼動率可能快速反轉。CPO設備尚在送樣驗證階段,量產時程與規格(光電同測標準尚未統一)存在不確定性,不宜過早將其視為確定性成長來源。
📍 接下來觀察
- 本季CPO光電同測設備送樣客戶並完成小量工程驗證的進度
- 第4季營收與毛利率是否延續高檔、法說會對明年產能與訂單能見度的指引
- 新增40%產能與明年30%至50%擴產的實際到機與稼動率
- 主要客戶AI晶片資本支出節奏及競爭對手分選機/ATC的市佔變化
- CPO量產規模與最終測試(insertion 4)設備規格是否形成標準
- 客戶集中度與2027年新廠房產能能否被訂單填滿
❓ 常見問題
鴻勁是做什麼的?為什麼獲利成長這麼快?
鴻勁生產半導體後段封測用的測試分選機與主動控溫(ATC)系統。AI/HPC晶片功耗高、測試時間長,使其設備需求與單價同步提升,前三季淨利因此年增94.4%至168.17億元。
CPO測試設備是什麼?對鴻勁有多重要?
CPO(共同封裝光學)把光引擎與ASIC晶片封裝在一起,最終成品需同時做光與電的測試。鴻勁聚焦的insertion 4光電同測設備預計本季送樣驗證,若通過將是未來的新成長來源,但目前仍在小量驗證階段,尚未貢獻營收。
鴻勁股價5,565元,現在還值得關注嗎?
公司獲利與擴產都有實際數據支撐,但股價已反映高預期,後續須觀察客戶拉貨、毛利率與CPO驗證結果能否兌現。高股價也意味著對營運不如預期更為敏感。
投審會放行!力成攜博通攻先進封裝、4億美元星國合資案獲准

關鍵事件
經濟部投審會28日核准力成與博通在新加坡的合資案,力成將投資4億美元(約新台幣128億元)設立XCIP TECHNOLOGIES PTE. LTD.,從事面板級先進封裝、組裝與最終測試代工,力成預計持股30%,並依設廠進度與資金需求分階段投入。此案顯示力成透過與AI晶片設計大廠綁定,切入面板級封裝的新製程賽道。
關鍵數據
投資金額4億美元(約新台幣128億元);力成持股約30%;合資地點新加坡;業務涵蓋面板級先進封裝、組裝及最終測試;採分階段資金投入。就持股推算,合資公司整體規模可能遠大於力成的出資額,實際資金分配以後續公告為準。
市場重要性
力成與博通的新加坡合資案,顯示面板級封裝(PLP)已從技術概念進入客戶主導的實質投資階段,為台灣OSAT提供一條繞開台積電CoWoS產能壟斷的先進封裝切入路徑。面板級封裝以方形大尺寸基板取代圓形晶圓,可提升面積利用率、降低單位成本,契合AI大晶片尺寸持續放大的趨勢。對力成而言,綁定博通這類ASIC大客戶能取得較明確的需求能見度,也降低純自行擴產的風險。但持股僅30%代表力成並非主導方,合資架構的利潤分配、技術掌控權與日後量產時程,仍是評估實質效益的關鍵。
⚠ 反面觀點
面板級封裝在良率、翹曲控制、設備標準化與供應鏈成熟度上仍有明顯技術門檻,量產時程可能晚於預期,且30%持股意味著獲利貢獻被稀釋、技術主導權有限。海外設廠亦可能面臨初期稼動率不足與折舊壓力,短期對力成損益未必有正面貢獻。
📍 接下來觀察
- 合資公司XCIP的設廠地點、首期出資時程與正式公告細節
- 力成法說會對面板級封裝時程、資本支出與博通合作範圍的說明
- 面板級封裝設備到機、試產良率及客戶認證進度
- 其他OSAT(日月光、Amkor)及晶圓廠在PLP領域的競爭動作
- 面板級封裝是否成為AI大尺寸晶片的主流先進封裝路線
- 新加坡產能對力成海外布局、地緣風險分散與獲利結構的長期影響
❓ 常見問題
力成和博通合資要做什麼?
雙方在新加坡設立XCIP TECHNOLOGIES,從事面板級先進封裝、組裝與最終測試代工,力成預計投資約4億美元(約128億元台幣)、持股30%。
面板級封裝是什麼?為什麼重要?
它用大尺寸方形基板取代圓形晶圓進行封裝,可提升面積利用率、降低成本,適合愈做愈大的AI晶片。這是封測廠在CoWoS之外爭取先進封裝訂單的新路線。
這個合資案會馬上幫力成賺錢嗎?
短期不會,因為資金是分階段投入,且面板級封裝仍需設廠、試產與客戶驗證。真正的獲利貢獻要看量產時程與良率,持股30%也會讓獲利貢獻被稀釋。
中華精測搶攻CPO測試介面!接洽逾5家廠商,加碼自製MEMS探針布局

關鍵事件
根據標題(原文內容未提供),中華精測正搶攻CPO(共同封裝光學)測試介面商機,已接洽逾5家廠商,並加碼布局自製MEMS探針。這顯示測試介面廠正從傳統電測延伸至光電整合測試,同時透過關鍵零組件自製提升供應鏈掌控度。因僅有標題資訊,細節以公司後續公告為準。
關鍵數據
標題揭露:接洽逾5家廠商,並布局自製MEMS探針。原文未提供營收、產能或訂單金額等具體數字。產業背景:精測為台灣探針卡與測試介面(load board、probe card)主要廠商之一,MEMS探針技術可支援更細間距與高密度測試需求,為高階探針卡的關鍵零組件。
市場重要性
測試介面廠切入CPO,代表光電整合測試正成為下一個高階測試的新增需求節點,而探針與介面是這條產業鏈中技術門檻高、替換性低的環節。自製MEMS探針可降低對外部供應商的依賴、強化客製化與交期掌控,在AI晶片測試規格快速演進時形成差異化優勢。不過「接洽逾5家廠商」屬於洽談階段,尚未等同於訂單或認證,實際營收貢獻需看後續驗證與量產時程。同時,CPO測試標準尚未統一,先卡位者可能擁有規格話語權,但也要承擔技術路線押錯的風險。
⚠ 反面觀點
目前僅有「接洽」層次的消息,尚無明確訂單、客戶認證或營收數字,CPO量產時程仍不確定,測試介面需求能否放量取決於客戶產品進度。自製MEMS探針需要資本支出與良率爬坡,短期反而可能壓抑毛利,而旺矽、穎崴等同業也在布局相同賽道,競爭並不輕鬆。
📍 接下來觀察
- 精測後續法說會或公告對CPO客戶接洽進度、送樣時程的說明
- 自製MEMS探針的擴產計畫與資本支出規模
- CPO測試介面完成客戶驗證並取得首批訂單的時點
- 旺矽、穎崴等同業在CPO與MEMS探針的競爭動態與市佔變化
- CPO量產規模與光電同測標準是否統一
- 自製關鍵零組件對精測毛利結構與供應鏈自主性的長期影響
❓ 常見問題
精測為什麼要搶攻CPO測試介面?
CPO把光與電整合在同一封裝,測試時必須同時處理光電訊號,需要新型測試介面,因此成為高階測試的新增需求。精測希望提早卡位這個新市場。
MEMS探針是什麼?自製有什麼好處?
MEMS探針是以微機電製程做成的細小探針,可支援更細間距與更高密度的測試,是高階探針卡的關鍵零組件。自製能降低對外部供應商依賴、提高客製化與交期掌控。
「接洽逾5家廠商」代表已經有訂單了嗎?
不代表。接洽只是洽談階段,離客戶驗證、下單與量產還有距離。需追蹤後續是否出現實際送樣、認證與訂單公告。