半導體產業日報
共收錄 28 則產業相關新聞 · 3 則精選深度分析
精選深度分析
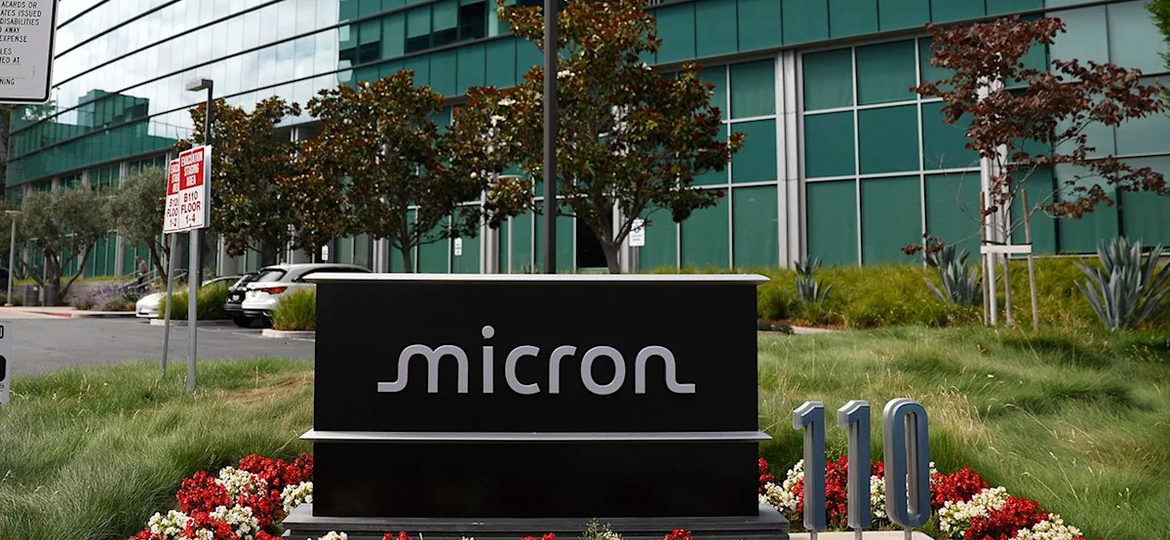
Micron 股價今日為何上漲 – Yahoo Finance
關鍵事件
Yahoo Finance 報導 Micron 股價今日走揚,且有 7 則相關報導同步出現,顯示市場對記憶體族群出現集中關注。由於原文內容未提供,具體催化劑(如法人升評、HBM 訂單消息、DRAM/NAND 報價上調或財測訊號)無法從素材確認,僅能判斷為記憶體景氣與 AI 需求預期帶動的資金回流。
關鍵數據
原文未提供具體數據。背景參考:Micron 為全球三大 DRAM 廠之一,HBM 為其近年 AI 敘事核心;HBM 與 DRAM 供給吃緊是近期記憶體漲價與財測上修的主要邏輯。實際漲幅與成交量請以當日行情為準。
市場重要性
Micron 股價走強反映市場持續以 AI 驅動的 HBM 與高階 DRAM 需求作為記憶體族群的定價主軸。7 則報導同步出現,代表此波行情已具話題擴散性,而非單一個股雜訊。記憶體價格與供給變化會連動 SK Hynix、三星及台灣南亞科等同業評價,並向封測(力成、京元電)與先進封裝傳導。需注意記憶體屬高度景氣循環產業,股價往往領先基本面反映,今日上漲的實質催化劑仍須待原文與後續財報、報價資料確認。
⚠ 反面觀點
記憶體股價常提前反映景氣高點,一旦 HBM 供給擴張(三大廠同步擴產)或 AI 資本支出放緩,供需轉折可能快速引發修正;且在缺乏明確催化劑的單日上漲,持續性有限。
📍 接下來觀察
- Micron 下次財報與財測指引
- DRAM/NAND 現貨與合約價走勢
- HBM4 量產進度與客戶認證
- 三大記憶體廠資本支出與擴產動向
- HBM 供需是否在 2027 年後轉向寬鬆
- AI 資本支出的可持續性與記憶體循環位階
❓ 常見問題
Micron 股價今天為什麼漲?
目前提供的原文內容為空,無法確認單一原因;通常與 AI 帶動的 HBM/DRAM 需求、報價走升或分析師評等調整有關,建議對照當日完整報導。
Micron 上漲對台灣記憶體廠有影響嗎?
通常會帶動南亞科等台灣記憶體股的情緒與評價,並連動封測廠(力成、京元電)對記憶體需求的預期,但實際營收影響仍取決於各自產品報價與出貨。
現在是投資記憶體股的好時機嗎?
記憶體為高度景氣循環產業,股價常領先基本面;應觀察報價趨勢、庫存水位與資本支出,而非僅憑單日漲幅判斷。
聯電:成熟製程明年漲 10%,矽光子、先進封裝成營運新動能

關鍵事件
聯電於法說會表示,產能利用率已突破九成,並預告 2027 年綜合平均銷售價格(ASP)年增約 10%,年度價格協商已進入後期。同時,公司將 AI 視為成長主軸,預期未來三年 AI 相關營收占比達 25%,12 吋矽光子 PIC 平台已支援 1.6T 光通訊,TFLN 8 吋平台完成 1.6T 系統驗證,先進封裝(DTC、嵌入式 DTC、客製化記憶體堆疊)亦進入量產或驗證階段。
關鍵數據
產能利用率突破九成;2027 年綜合 ASP 預期年增約 10%;本季晶圓出貨季增 1%-3%,毛利率與第 3 季相當;未來三年 AI 相關營收占比預期達 25%;12 吋 PIC 平台支援 1.6T,TFLN 8 吋平台完成 1.6T 系統驗證;手機用獨立式深溝槽電容(DTC)已量產。
市場重要性
聯電釋出成熟製程於 2027 年轉入漲價週期的明確訊號,代表成熟製程長期的價格壓力有機會結束,產業競爭結構由『以價換量』轉向『產能紀律』。產能利用率逾九成賦予漲價議價基礎,且 8 吋、12 吋均有價格改善空間,對世界先進、力積電等同業的報價預期具示範效應。更值得注意的是聯電試圖跳出純代工框架,透過矽光子、TFLN 與先進封裝切入 AI 光互連、供電與記憶體頻寬升級,提升產品組合與毛利結構。不過 AI 相關營收占比 25% 屬三年目標,短期貢獻有限,實際成效仍待量產與客戶放量驗證。
⚠ 反面觀點
漲價幅度預估為 10% 且集中於 2027 年,需持續需求與中國成熟製程擴產(中芯、華虹)不再壓抑價格才能兌現;矽光子與先進封裝目前仍多處於驗證階段,營收規模與毛利貢獻存在落差風險。
📍 接下來觀察
- 年度價格協商結果與 2027 年首季報價落地
- 本季產能利用率與出貨是否符合 1%-3% 季增指引
- 矽光子 PIC 與 TFLN 由驗證轉入量產的客戶放量進度
- 同業(世界先進、力積電)跟進漲價與否
- 中國成熟製程擴產對全球價格的壓制
- AI 相關營收占比能否如期達 25%
❓ 常見問題
聯電明年要漲價多少?
聯電預告 2027 年綜合平均銷售價格(ASP)年增約 10%,且年度價格協商已進入後期,明年首季起即可見到正向提升。
聯電的矽光子業務進展到哪裡?
12 吋 PIC 平台已可支援 1.6T 光通訊且量產良率成熟,TFLN 8 吋平台已完成 1.6T 系統驗證,客戶合作正從技術驗證走向量產與產能規劃。
聯電未來的 AI 布局有多重要?
公司預期未來三年 AI 相關營收占比將達 25%,涵蓋電源管理、FPGA、高速光傳輸與記憶體頻寬等應用,成為擺脫純成熟製程循環的關鍵動能。
鴻勁前三季賺逾九個股本,淨利達 168 億元、年增 94%

關鍵事件
鴻勁公布第 3 季歸屬母公司業主淨利 67.16 億元,創新高,前三季累計淨利 168.17 億元、年增 94.4%。公司測試分選機與主動控溫(ATC)系統受惠 AI、HPC 訂單,產能供不應求,同時其聚焦 CPO 製程 insertion 4(最終成品光電同測)的設備預計本季送樣客戶驗證。
關鍵數據
第 3 季淨利 67.16 億元,季增 22.6%、年增 85.7%,EPS 37.33 元;前三季淨利 168.17 億元,年增 94.4%,EPS 93.47 元;今年新增產能 40%,明年再擴 30%-50%;已購置現成廠房新增約 3,000 坪;昨日股價上漲 355 元收 5,565 元。
市場重要性
鴻勁獲利翻倍且產能仍供不應求,顯示 AI 晶片測試複雜度與測試時間提升,已使後段測試分選與溫控設備成為先進封測供應鏈的關鍵瓶頸環節。CPO 的光電同測需求是更具長期意義的技術變化:測試從單純電訊號驗證擴展到雷射、光纖、FAU 與 ASIC 的完整通訊,設備價值量與技術門檻同步提高。鴻勁已依客戶需求規劃 2027 年產能,顯示終端客戶對中期 AI 資本支出有明確能見度,對京元電、穎崴等測試鏈同業亦有景氣指標意義。但目前 CPO 設備仍處於送樣與小量工程驗證階段,貢獻仍待觀察。
⚠ 反面觀點
鴻勁股價已達 5,565 元,估值反映極高期待,一旦 AI 資本支出放緩或客戶集中度風險浮現,獲利與股價回檔幅度可能放大;CPO 設備能否量產放量、客戶認證時程亦存在不確定性。
📍 接下來觀察
- CPO 光電同測設備送樣客戶驗證結果
- 第 4 季營收與毛利率是否延續高成長
- 新增 40% 與明年 30%-50% 擴產進度與產能利用
- CPO 設備由小量工程驗證轉入量產訂單
- CPO 滲透率與測試設備單價結構變化
- AI 資本支出週期與客戶集中度風險
❓ 常見問題
鴻勁賺這麼多錢的原因是什麼?
主要受惠 AI、HPC 帶動測試分選機與主動控溫系統需求,公司產能供不應求,第 3 季淨利 67.16 億元、前三季累計年增 94.4%。
鴻勁的 CPO 設備是做什麼的?
專注在 CPO 製程的 insertion 4,也就是 ASIC switch 與光引擎封裝完成後的最終成品光電同測,預計本季送樣客戶進行小量工程驗證。
鴻勁的產能擴充有多大?
今年新增約 40% 產能,明年再擴 30%-50%,並已購置現成廠房新增約 3,000 坪空間,以因應 2027 年客戶需求。