印刷電路板產業日報
共收錄 5 則產業相關新聞 · 3 則精選深度分析
精選深度分析
AMD 與 Nvidia 鎖定基板產能,面臨四倍擴產限制挑戰
關鍵事件
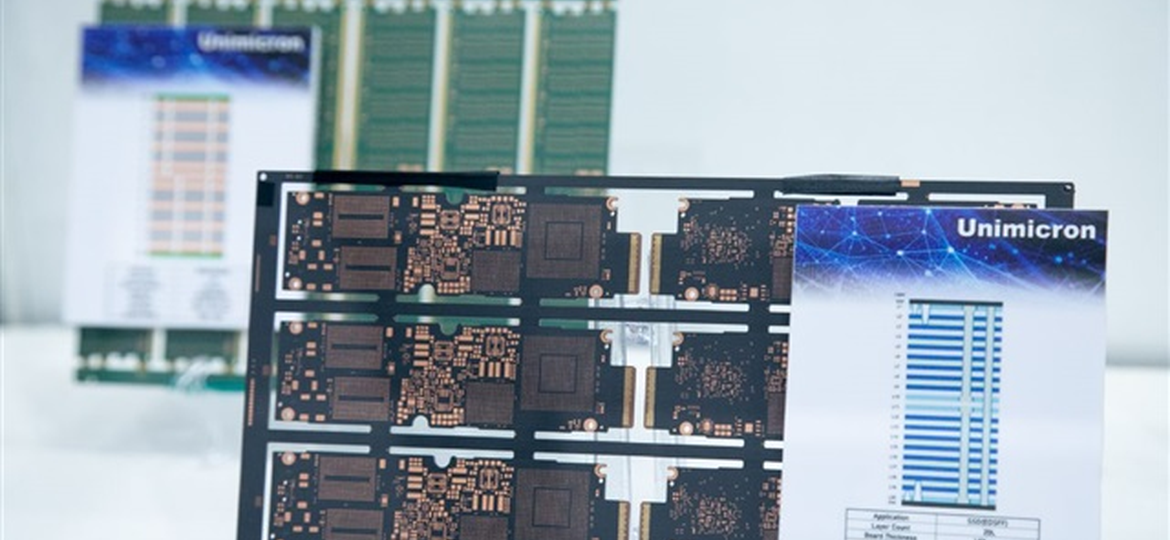
AMD 與 Nvidia 同步向基板供應商積極鎖定先進封裝基板(ABF 載板)產能,背景是兩大 AI 晶片龍頭的次世代 GPU 需求爆發,但基板廠商的擴產速度受限於設備交期、廠房建設周期等因素,短期內難以達到市場所需的四倍產能增幅。此舉顯示 AI 晶片供應鏈的瓶頸已從晶圓製造端轉移至先進基板環節,基板短缺可能成為制約 AI 伺服器出貨的關鍵變數。
關鍵數據
根據產業研究機構估算,ABF 載板全球年產值 2024 年約 55-60 億美元,預估至 2027 年將超過 150 億美元,複合年增率逾 25%。然而先進 ABF 載板擴產周期通常需要 18-24 個月,新增設備(如曝光機、電鍍線)單台交期長達 12-18 個月,導致「需求四倍」與「產能實際可擴幅度」之間存在結構性落差。台灣三大 ABF 廠(欣興、南電、景碩)合計佔全球 ABF 載板產能約 45-50%。
市場重要性
AMD 與 Nvidia 同步搶鎖基板產能,標誌著 ABF 載板供需緊張將從 2025 年延續至 2027 年以上,台灣 ABF 三雄議價能力將顯著提升。此次「4x 擴產限制」的說法尤其值得關注,意味著即便供應商全力擴產,短期內仍無法滿足兩大 AI 晶片巨頭的需求,基板廠可望在較長周期內維持高稼動率與溢價。對於欣興、南電等台廠而言,這不僅是訂單能見度的提升,更是資本支出投入的強力背書,有助於說服董事會加速擴產決策。DigiTimes 獨家報導、cluster_size 為 1,消息雖未被廣泛跟進,但 DigiTimes 在 PCB 供應鏈的信源可信度高,值得高度重視。
⚠ 反面觀點
AMD 與 Nvidia「鎖定產能」的動作在歷史上曾多次出現過度承諾的情況,一旦終端 AI 伺服器需求不如預期或客戶資本支出縮減,基板廠擴產後的閒置風險將全部由供應商承擔;此外,中國本土 ABF 載板廠(如深南電路、興森科技)正加速技術追趕,中長期可能蠶食台廠的市占優勢。
📍 接下來觀察
- 欣興、南電 2025 年 Q4 法說會是否揭露與 AMD/Nvidia 的長約或 take-or-pay 條款細節
- Nvidia Blackwell Ultra 及 AMD MI400 系列正式量產時程確認,以驗證基板需求急迫性
- 台灣 ABF 三雄 2026 年新產能實際開出比例,是否達到客戶要求的擴產幅度
- Ibiden、Shinko 等日本廠商擴產進度與報價策略,觀察台廠是否面臨競爭壓力
- 玻璃基板(Glass Substrate)技術商業化進程,Intel 與 Samsung 若成功量產將顛覆現有 ABF 生態
- 地緣政治風險下美國本土基板產能建設進展,是否形成對台灣廠商的替代供應鏈
❓ 常見問題
為什麼基板擴產那麼難,連 Nvidia 這樣的大客戶都沒辦法快速解決?
ABF 載板製程高度依賴特殊曝光設備與精密電鍍線,這類設備全球產能有限、交期長達 12-18 個月,加上新廠房建設與良率爬坡,整體擴產周期通常需要 2 年以上,短期內無法用資金直接換產能。
AMD 和 Nvidia 同時搶基板,台灣哪些廠商最受益?
欣興電子、南亞電路板(南電)、景碩科技是台灣 ABF 載板三大廠,合計佔全球產能近五成,是 AMD 與 Nvidia 最主要的供應來源,產能被鎖定後議價能力與長約能見度均將大幅提升。
「四倍擴產限制」是什麼意思?對 AI 晶片供貨有什麼影響?
意指市場需求要求的產能增幅高達現有規模的四倍,但設備與建廠瓶頸使供應商無法在短期內達標,這將導致 AI GPU 基板持續短缺,可能推遲部分 AI 伺服器的出貨時程並支撐基板報價居高不下。
港股概念追蹤|PCB 產業鏈迎來業績兌現期,兩家企業三季度淨利暴漲逾十倍
關鍵事件
中國 PCB 產業鏈在 2025 年三季度進入業績密集兌現期,至少兩家港股或 A 股上市 PCB 企業的三季度淨利潤年增幅超過十倍,反映 AI 伺服器、資料中心及通訊設備需求帶動中國本土 PCB 廠商訂單大幅回升。這波業績爆發被市場解讀為 AI 需求從晶片端向下游 PCB 供應鏈傳導的具體體現,亦顯示此前低基期效應與產能利用率快速回升的雙重加持。
關鍵數據
根據新聞標題,至少兩家企業 2025 年三季度淨利潤年增幅超過 1000%(10 倍以上)。中國 PCB 市場規模 2024 年約 450 億美元,佔全球 PCB 總產值逾五成,是全球最大單一市場。受惠於「東數西算」政策與國產替代需求,中國本土 AI 伺服器 PCB 採購量 2024-2025 年年增率估計超過 40%。低基期方面,2024 年同期多家中國 PCB 廠因消費電子庫存去化仍處低谷,導致 2025 年三季度年增數據格外亮眼。
市場重要性
中國 PCB 廠商三季度業績暴漲逾十倍,標誌著中國本土 AI 基礎設施建設需求已實質傳導至 PCB 供應鏈,產業景氣週期明確向上。這對台灣 PCB 廠商具有雙重意涵:一方面印證全球 PCB 需求確實在快速擴張,有利於整體族群估值;另一方面,中國廠商在伺服器 PCB(非 ABF 載板)領域的快速崛起,將對台廠在一般 HDI 及多層板市場形成直接競爭壓力。值得注意的是,中國業績爆發的驅動力主要來自華為、阿里雲、騰訊等本土科技巨頭的國產替代採購,而非台廠所擅長的 Nvidia/AMD 高階 ABF 載板,兩者尚在不同賽道競爭。此消息由單一媒體報導,尚待更多資料佐證企業名稱與具體財務數字。
⚠ 反面觀點
三季度淨利暴漲十倍很大程度上是低基期造成的統計假象,2024 年同期正值消費電子庫存去化谷底,基數極低;若以兩年複合增長率(CAGR)衡量,實際成長動能可能遠不如標題數字亮眼,投資人需警惕業績「一次性反彈」而非結構性改善。
📍 接下來觀察
- 確認「淨利暴漲超十倍」的具體企業名稱與財報細節,判斷是否為低基期效應或真實需求驅動
- 觀察深南電路、滬電股份等龍頭廠 2025 年 Q4 業績預告,驗證景氣是否持續
- 中國 AI 伺服器 PCB 本土採購比例變化,是否進一步擠壓台灣及日本廠商的市占空間
- 中國 PCB 廠商資本支出擴產計畫,新產能若於 2026 年集中開出可能引發供過於求
- 中國廠商在高階 ABF 載板與任意層 HDI 的技術突破進程,決定台廠護城河是否縮窄
- 地緣政治與出口管制對中國採購高階 PCB 設備(如 ABF 壓合機)的長期限制效應
❓ 常見問題
中國 PCB 廠商淨利暴漲十倍,是真的賺很多還是去年太差造成的假象?
兩者皆有:2024 年同期消費電子庫存去化導致基數極低,加上 2025 年 AI 伺服器需求拉動,雙重因素造就亮眼數字,投資人應同步參考絕對獲利金額與兩年複合增長率,避免被單一年增率誤導。
中國 PCB 廠商業績爆發,對台灣 PCB 廠商是好消息還是壞消息?
短期屬中性偏好,印證全球 PCB 需求擴張對台廠估值有支撐;但中長期中國廠商在一般伺服器 PCB 領域的快速崛起,將對台廠的中低階多層板業務形成競爭壓力,台廠需持續聚焦高階 ABF 載板與高速 HDI 差異化。
這次 PCB 業績兌現的主要驅動力是什麼?
主要來自中國本土 AI 資料中心與雲端伺服器建設加速,華為昇騰、阿里雲等國產 AI 晶片配套的伺服器 PCB 採購大幅增加,疊加通訊設備(5G 基站)補單效應,共同推動中國 PCB 廠商訂單與稼動率快速回升。
AI 排擠效應導致 PCB 供應短缺,成為 PC 大廠規劃 2027 年產能的棘手難題
關鍵事件
AI 伺服器與資料中心的 PCB 需求快速爆發,正在排擠原本供應 PC 與消費電子的 PCB 產能,導致 PC 大廠在規劃 2027 年產能時面臨基板與印刷電路板供應短缺的困境。PCB 廠商在高利潤的 AI 伺服器訂單與傳統 PC 訂單之間進行優先順序抉擇,普遍向 AI 端傾斜,使得 PC 供應鏈的 PCB 備料周期被迫拉長,甚至出現搶料現象。這標誌著 AI 需求對傳統 PCB 應用領域的「排擠效應」已從預警階段進入實質影響階段。
關鍵數據
全球 PC 出貨量 2024 年約 2.6 億台,每台主機板用 PCB 面積約 300-400 平方公分;AI 伺服器單台所需 PCB 面積是一般 PC 的 5-8 倍,且層數更高、材料更高階,單位面積獲利是 PC PCB 的 3-5 倍。PCB 廠商面對相同產線,優先接 AI 伺服器訂單的利潤貢獻可達 PC 訂單的 3 倍以上。據產業估計,2027 年 AI 伺服器 PCB 需求將佔全球 PCB 總產值的 30% 以上,而 2023 年這一比例不到 10%。
市場重要性
AI 排擠效應的出現,意味著 PCB 產業正在發生一場靜默的產能重新分配,高附加價值的 AI 伺服器需求正在系統性地擠壓 PC 等傳統應用的供應空間,PCB 廠商的客戶結構與產品組合將加速高端化。對台灣 PCB 廠商而言,這是一個主動升級的契機:過去依賴 PC 主機板大量訂單的中低階廠商將面臨被邊緣化的壓力,而成功切入 AI 伺服器供應鏈的廠商則能享受更高的 ASP 與毛利率。PC 大廠如 Dell、HP、Lenovo 若無法確保 PCB 供應,2027 年的新品發布節奏與出貨計畫將受到實質衝擊,這反過來也可能迫使 PC 廠商與 PCB 廠商簽訂更長期的供應協議,提升台廠訂單能見度。值得注意的是,「排擠效應」本身也是一個動態均衡過程,價格機制最終將透過 PC PCB 漲價來吸引產能回流。
⚠ 反面觀點
PC 市場長期處於成熟甚至衰退階段,PCB 廠商本就有動機降低 PC 曝險、提高 AI 伺服器佔比,所謂「排擠效應」部分是廠商主動策略選擇而非純粹產能不足;且 AI PC 新機型推出若帶動換機潮,PC PCB 需求可能在 2026-2027 年意外回升,屆時「供應短缺」的說法恐怕言之過早。
📍 接下來觀察
- Dell、HP 等 PC 大廠 2025 年 Q4 財報電話會議是否提及 PCB 供應鏈瓶頸或備料困難
- 台灣 PCB 廠商(健鼎、燿華)法說會揭露 PC 與伺服器訂單比例變化,確認排擠效應是否加速
- PC 主機板 PCB 報價走勢,若因供給收縮而漲價,可觀察廠商是否因利潤改善而回頭擴產 PC 線
- AI PC 換機潮實際規模,Intel Lunar Lake/Arrow Lake 與 AMD Strix Point 搭載 NPU 機型出貨量驗證
- PCB 廠商投資新產線的方向選擇:是否出現專注 AI 伺服器的專業廠與 PC/消費電子廠的市場區隔固化
- 東南亞(越南、泰國)PCB 產能建設進度,是否能在 2027 年前補充 PC 所需的中階 PCB 供給缺口
❓ 常見問題
什麼是 AI 排擠效應?為什麼 AI 會讓 PC 廠商買不到 PCB?
AI 伺服器所用的 PCB 層數更多、規格更高、利潤更豐厚,PCB 廠商在產能有限的情況下優先接 AI 訂單,導致原本供應 PC 的中階 PCB 產能被排擠,PC 大廠因此面臨供應短缺與備料周期拉長的問題。
PC 大廠的 2027 年產能規劃為何特別受影響?
PCB 廠商擴產周期需要 18-24 個月,PC 大廠現在就必須確保 2027 年的供應配額;但 AI 需求持續搶占產能,PC 廠商若不提前簽長約或提高預付款,將難以在 2027 年取得足夠的 PCB 供應保障。
這對台灣 PCB 廠商是好事嗎?
整體偏正面,排擠效應加速台廠客戶結構高端化,AI 伺服器 PCB 的毛利率顯著優於 PC PCB;但部分仍倚重 PC 訂單的中小型台廠可能因訂單轉移而承受稼動率下滑壓力,廠商間的分化將更加明顯。