
離岸風電產業日報
共收錄 7 則產業相關新聞 · 3 則精選深度分析
精選深度分析
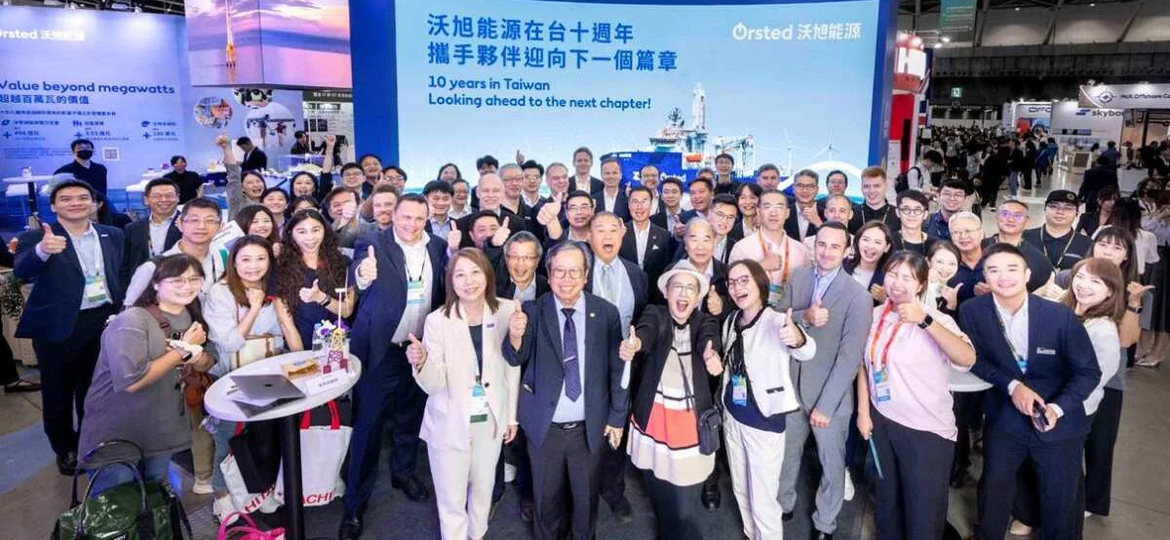
沃旭打造大肚一號離岸風場,深耕台灣十年奠基大彰化風場群經驗
關鍵事件
沃旭能源以大肚一號離岸風場為題,回顧其在台深耕十年的歷程,並點出大彰化風場群(含東南、西南、東北、西北四塊風場)的開發經驗對其台灣策略的奠基意義。這則報導具有沃旭官方敘事色彩,時間點緊鄰台灣區塊開發下一階段選商時程,有助鞏固其在台長期布局形象。大肚一號為大彰化系列中最早動工的試驗案,其施工與供應鏈整合經驗直接影響後續大彰化東南、西南等商業規模風場的複製效率。
關鍵數據
大彰化風場群總規劃裝置容量約 900 MW,其中大彰化東南 605.2 MW、大彰化西南 294.8 MW,均使用 Siemens Gamesa SG 8.0-167 DD 風機;大肚一號為示範性子計畫,裝置容量約 109 MW(8 支風機)。沃旭自 2013 年進入台灣市場,投資金額累計逾新台幣 2,000 億元。大彰化東南已於 2022 年完成全數機組併網,成為當時全球最大單一離岸風場之一(以完工時點計)。
市場重要性
沃旭以十年在台歷程為沿革敘事,實質目的在於鞏固其參與台灣區塊開發 3-2 期及後續輪次的政策信任資本,這對正評估是否留台的外商具有示範效應。大彰化風場群的完工與穩定發電,是台灣離岸風電從「潛力場址」邁向「商業規模量產」的關鍵里程碑,也是沃旭在亞洲市場的核心參考案例。然而沃旭於 2023 年已宣布全球策略收縮,在台後續案場是否持續、或以技術授權/股權出售形式退場,仍是市場最大懸念。對台灣供應鏈而言,沃旭的在地化採購承諾若持續,世紀鋼、台船環海等廠商的訂單能見度相對穩健;一旦沃旭縮手,這些廠商的產能吸收問題將浮上檯面。
⚠ 反面觀點
這篇報導內容高度依賴沃旭自身敘事,缺乏新增合約或里程碑等硬事實支撐;沃旭 2023 年已因資本成本上升對多國市場啟動撤資或減碼,台灣後續輪次能否真正動工仍存在相當不確定性,投資人不宜將「十年深耕」話語直接等同於訂單延續。
📍 接下來觀察
- 台灣能源署區塊開發 3-2 期選商結果公告,確認沃旭是否獲配容量
- 沃旭全球財報(下季)是否調整亞太資本支出指引,影響台灣案場時程
- 大彰化西南等尚未完全完工風場的最終併網時程與實際發電量表現
- 沃旭是否對台灣後續案場引入新股東或進行股權重組以分攤資本風險
- 台灣區塊開發 3-3 期及後續輪次的保底躉購電價與 ESG 評分機制是否足以留住外商
- 沃旭在台本土化供應鏈是否轉型為可獨立承接其他開發商訂單的國際競爭能力
❓ 常見問題
大肚一號和大彰化風場群是同一個計畫嗎?它們有什麼關係?
大肚一號是大彰化風場群開發歷程中的早期試驗性子案,沃旭以此測試台灣海域施工條件與在地供應鏈整合能力;大彰化風場群則是涵蓋東南、西南、東北、西北四塊商業規模案場、合計約 900 MW 的系列開發計畫,大肚一號的經驗奠定了後者的施工與採購基礎。
沃旭之前不是說要縮減全球投資嗎?它在台灣還會繼續做嗎?
沃旭確實於 2023 年宣布全球策略收縮並認列多國案場鉅額減損,但大彰化東南已完工且持續發電,台灣現有資產仍在運營;後續輪次(3-2 期及以後)是否繼續投資,取決於選商結果與台灣電價政策能否提供足夠回報,目前尚未有明確承諾。
沃旭深耕台灣對台灣本土廠商有什麼好處?
沃旭在台開發過程中帶動世紀鋼承製水下基礎、台船環海提供安裝船隊、華新麗華鋪設海底電纜等在地採購,建立了台灣離岸風電供應鏈的初期規模;但若沃旭後續案場縮手,這些廠商須盡快爭取其他開發商訂單,否則面臨產能閒置風險。
加拿大聯邦政府宣布撥款 1 億加元支持新斯科細亞省離岸風電計畫
關鍵事件
加拿大聯邦政府(渥太華)宣布提撥 1 億加元,支持新斯科細亞省的離岸風電開發計畫,顯示加拿大正加速將大西洋岸豐沛風力資源商業化。新斯科細亞省被視為加拿大最具離岸風電潛力的省份之一,此筆聯邦撥款將用於推動港口基礎設施升級、供應鏈在地化及海上勘查作業。此消息由至少 3 家媒體同步報導,顯示市場關注度升溫,對北美離岸風電設備與開發商具有訊號意義。
關鍵數據
聯邦撥款金額為 1 億加元(約 7,400 萬美元);新斯科細亞省目標於 2030 年達成 80% 再生能源發電佔比;加拿大整體離岸風電潛力估計逾 3,500 GW(含大西洋與太平洋岸);新斯科細亞省已完成初步海域調查,吸引 Northland Power 等開發商提出興趣;加拿大聯邦政府於 2024 年通過《海洋再生能源法》,正式建立離岸風電監管框架。3 家媒體同步報導,熱度具一定指標性。
市場重要性
加拿大聯邦撥款 1 億加元標誌著北美大西洋岸離岸風電從政策宣示正式進入基礎建設資金部署階段,對全球離岸風電設備商(Vestas、Siemens Gamesa)及海事工程業者的北美訂單管線具有正向引導作用。新斯科細亞省地理位置鄰近美國東北岸,可與美國 IRA 補貼框架形成跨境供應鏈協同效益,潛在市場規模遠超單一省份。然而加拿大離岸風電監管框架甫於 2024 年立法,從撥款到實際風機安裝仍有漫長的環評、選商、融資等程序,1 億加元相對於動輒數十億的風場開發成本僅是「種子資金」。多家媒體同步報導顯示市場對加拿大案場的興趣升溫,但實質訂單催化劑仍在後頭,對台灣供應鏈的直接影響有限。
⚠ 反面觀點
1 億加元的聯邦撥款相較於單一離岸風場動輒 30~50 億加元的開發成本,占比不足 3%,更接近「政治宣示」而非實質推進;加拿大大西洋岸離岸風電監管框架剛起步,環評與海域使用權程序複雜,真正的 financial close 至少還要 5 年以上,現在的樂觀情緒可能遠超實際進展速度。
📍 接下來觀察
- 新斯科細亞省政府是否同步公告配套省級補貼或電力採購協議(PPA)框架
- Northland Power 等已表達興趣的開發商是否在本季法說會中更新加拿大案場時程
- 加拿大海洋再生能源法配套細則(海域使用費率、在地化要求)正式出爐時間
- 新斯科細亞省港口基礎設施升級進度,是否足以支撐大型風機組件的運輸與組裝
- 加拿大—美國東北岸跨境供應鏈整合程度,能否形成規模效益降低風場開發成本
- 浮式離岸風電技術商業化時程,是否影響新斯科細亞省深水區的開發可行性
❓ 常見問題
加拿大政府出錢 1 億加元,是直接蓋風場嗎?這筆錢夠用嗎?
這筆錢主要用於港口基礎設施升級、供應鏈培育與海域勘查等前期準備,並非直接投入風場建設;單一離岸風場的完整開發成本通常高達數十億加元,因此 1 億加元是引導性「種子資金」,目的是吸引私人開發商跟進投資。
新斯科細亞省的離岸風電為什麼值得關注?這個地方風很強嗎?
新斯科細亞省位於加拿大大西洋岸,面向北大西洋,年均風速高、風況穩定,是北美離岸風電資源最豐富的區域之一;加上鄰近美國東北岸電力需求密集區,未來有跨境輸電或氫能出口的潛力,被視為加拿大離岸風電最優先開發的省份。
這件事對台灣的離岸風電廠商或投資人有影響嗎?
短期直接影響有限,因為加拿大案場仍在前期規劃階段,台灣供應鏈廠商目前訂單以亞太市場為主;但長期而言,若北美市場規模成熟,具備國際競爭力的台灣廠商(如鋼構、海纜)有機會進入全球供應鏈,目前更值得關注的是全球風機大廠 Vestas 與 Siemens Gamesa 的加拿大市場佈局動向。
離岸風電業者遭控以 AB 合約剝削移工
關鍵事件
台灣離岸風電相關業者遭勞工或移工團體指控採用「AB 合約」手法,即與移工簽訂兩份不同版本合約(一份符合台灣法規、另一份實際執行版本壓低薪資或限縮權益),藉此規避《就業服務法》對移工待遇的保障。此類指控涉及離岸風電工程承包商或分包商雇用的外籍船員與工程技術人員,若屬實將構成勞動剝削,並可能使相關業者面臨主管機關裁罰與國際 ESG 審查壓力。此新聞由 2 家媒體報導,具一定社會關注度。
關鍵數據
台灣離岸風電工程期間雇用移工人數估計達數千人(含外籍船員、技術工),AB 合約若屬實,薪資差額可能達法定工資的 20~40%;依《就業服務法》,違規業者最高可被裁罰新台幣 75 萬元並廢止招募許可;國際 ESG 標準(如 UN 全球盟約、IRENA 社會影響評估指引)要求離岸風電開發商對供應鏈勞動條件負連帶盡職調查責任;台灣政府在 3-3 期區塊開發選商評分中已納入 ESG 指標,勞動合規問題可能直接影響得分。
市場重要性
離岸風電業者遭控剝削移工,直接衝擊台灣風電產業的 ESG 合規形象,並可能在國際開發商的供應鏈盡職調查中形成紅旗,進而影響本土分包商的接單資格。此事件揭示台灣離岸風電快速擴張期間,勞動成本壓力已向下轉嫁至移工層級,是國產化要求推高工程成本後「壓縮利潤空間、轉嫁勞動風險」的結構性後果。在台灣政府將 ESG 評分納入 3-3 期選商的背景下,若主管機關對相關業者啟動調查,後者不僅面臨罰款,更可能在選商評分中喪失加分項,形成實質商業衝擊。此案亦為全球離岸風電供應鏈勞動權益爭議的縮影,丹麥、英國等成熟市場近年均有類似案例,台灣需建立更完善的供應鏈勞動稽核機制,否則難以符合國際買家的採購要求。
⚠ 反面觀點
目前報導仍停留在「遭控」階段,AB 合約的具體涉案業者、合約內容與違規規模均未披露,若最終調查結果僅為個別分包商的孤立案例、且主管機關裁罰金額有限,對整體產業的實質影響可能遠小於輿論渲染的程度,投資人不必過度擴大解讀為系統性風險。
📍 接下來觀察
- 勞動部或移民署是否啟動正式調查並公布涉案業者名單
- 被指控業者是否發出公開聲明或啟動內部稽核,釐清合約爭議
- 台灣 3-3 期區塊開發選商 ESG 評分細則是否因此案強化勞動稽核要求
- 國際開發商(沃旭、CIP 等)是否對台灣本土分包商啟動供應鏈勞動盡職調查
- 台灣是否建立離岸風電供應鏈勞動權益第三方認證或稽核制度
- AB 合約問題若持續,是否影響台廠爭取歐洲或北美離岸風電市場訂單的資格審查
❓ 常見問題
什麼是 AB 合約?為什麼這對移工特別不公平?
AB 合約指雇主與移工簽訂兩份合約:一份送交政府審核、內容符合法定工資與工時標準,另一份才是實際執行版本,往往壓低薪資、增加工時或扣除各種費用;移工因語言障礙、擔心被遣返等弱勢處境,通常無力舉報,因此成為剝削手段。
離岸風電工地為什麼會雇用這麼多移工?
離岸風電工程涉及大量體力密集的工種,包括水下基礎施工、電纜鋪設、安裝船甲板作業等,工時長、環境惡劣;台灣本地勞工供給不足且薪資成本較高,業者因此大量引進東南亞籍移工與外籍船員,在工程快速推進的壓力下,勞動條件管控容易出現漏洞。
這件事會不會影響台灣離岸風電廠商拿到更多訂單?
若涉案業者被認定違規,短期可能面臨罰款與招募移工許可被限縮,影響工程進度;更關鍵的是,國際開發商的 ESG 供應鏈稽核日益嚴格,勞動合規紀錄不佳的承包商可能被剔除合格供應商名單,對後續接單能力造成實質衝擊。


