
封測產業日報
共收錄 6 則產業相關新聞 · 3 則精選深度分析
精選深度分析
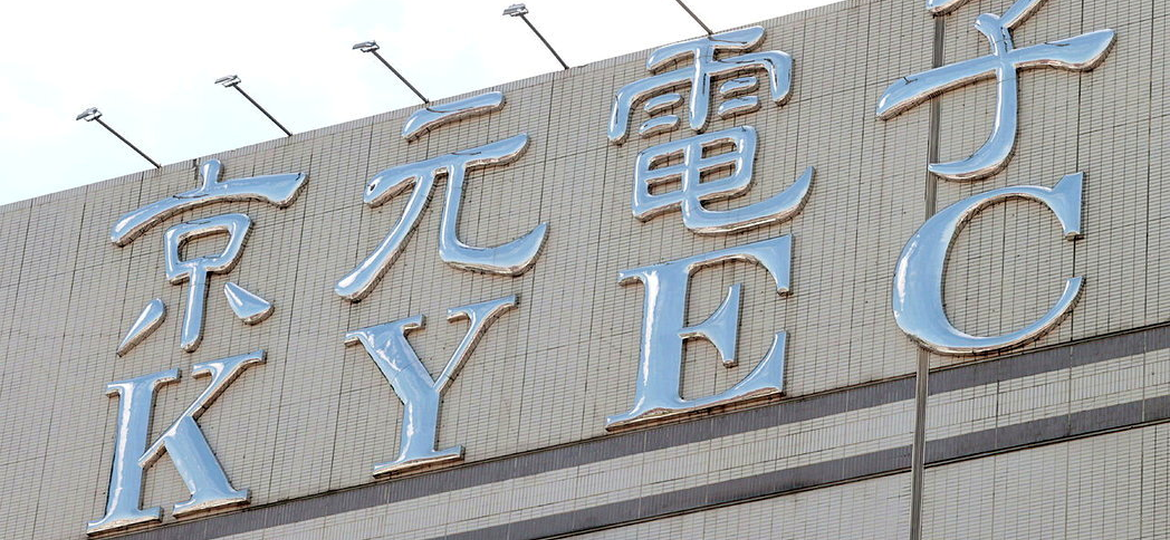
京元電赴美設廠、NVIDIA搶佔產能:雙方簽訂客戶預付款協議
關鍵事件
京元電(2449)正式公告與NVIDIA簽訂客戶預付款協議,由NVIDIA先行付款,京元電赴美建廠並為NVIDIA保留AI晶片測試產能,預付款將以未來服務款項逐步抵減。此為NVIDIA首度採用「客戶預付款+合作夥伴赴美設廠」模式與台灣半導體業者合作,標誌著NVIDIA主動介入供應鏈在地化布局。京元電今年7月已通過最高14億美元(約420億新台幣)赴美投資案,本次協議確認大客戶資金奧援,為海外產能去化提供長期能見度。
關鍵數據
京元電赴美投資上限為14億美元(約新台幣420億元);美國子公司名稱為AeternZ Semiconductor Testing Corporation;協議未揭露預付款具體金額及產能開出時程;NVIDIA為京元電既有晶片測試客戶;AI晶片測試時間相較傳統晶片可拉長3至5倍,測試成本占晶片總成本比例在高階AI晶片上可達10-15%。
市場重要性
NVIDIA以預付款鎖定京元電美國測試產能,是AI供應鏈在地化從封裝延伸至測試環節的關鍵里程碑,確立專業測試廠在次世代AI晶片供應鏈中的戰略地位。此合作模式意義在於:NVIDIA不只是下訂單,而是以資金預先卡位產能,顯示頂級AI晶片的測試瓶頸已嚴峻到需要客戶下場護盤供應鏈擴產。對台灣測試產業而言,此案示範效應顯著,其他大型AI晶片設計商(如AMD、自研晶片的超大型雲端業者)未來可能複製類似預付款模式,帶動欣銓、矽格等專業測試廠議價力提升。多家媒體同步關注此案,反映市場高度重視測試產能瓶頸議題,台灣封測供應鏈的「測試」環節正從配角升格為主角。
⚠ 反面觀點
預付款協議雖確認NVIDIA背書,但京元電迄今未揭露預付款金額、建廠完工時程及實際產能規模,美國設廠面臨土地取得、建廠成本高漲、人力招募困難等現實障礙,從簽約到產能實際開出可能需要3至5年,短期對營收貢獻有限;加上美國設廠成本結構遠高於台灣,初期毛利率恐承壓,投資人宜避免將「簽協議」等同於「訂單入帳」。
📍 接下來觀察
- 京元電補充公告或法說會揭露預付款金額與建廠完工時程
- NVIDIA 2025財年Q4法說會是否提及台灣測試供應鏈在地化布局細節
- AeternZ美國子公司廠址確認與動工時程,觀察建廠成本是否超出14億美元上限
- 其他AI晶片客戶(AMD、Google、Microsoft自研晶片)是否跟進複製類似預付款模式,帶動欣銓、矽格接單
- 美國測試產能開出後,京元電毛利率結構能否維持台灣本廠水準(目前約28-32%)
- 美國《晶片法》補貼政策對封測/測試環節的覆蓋範圍是否擴大,影響在美建廠的長期回報率
❓ 常見問題
NVIDIA為什麼要先付錢給京元電蓋廠?這種合作模式有什麼特別?
這是因為AI晶片測試產能嚴重不足,NVIDIA為確保美國本地有足夠的測試能量,主動以預付款方式資助京元電在美建廠,換取優先產能保留權;預付款日後會從服務費中扣抵,等於NVIDIA「借錢」給供應商蓋廠,是科技巨頭深度綁定供應鏈的新型態合作,在台灣半導體產業尚屬首見。
京元電在美國蓋廠,對台灣本島的業務有沒有影響?
短期影響有限,美國廠主要是新增產能、服務美國在地供應鏈需求,並非將台灣產能移轉;但長期而言,若美國設廠成本過高導致毛利率下滑,或資本支出排擠台灣本島的設備更新,仍需持續觀察財務結構變化。
除了京元電,台灣還有哪些測試廠可能受惠於AI晶片測試需求爆發?
台灣主要專業測試廠包含欣銓(3264)、矽格(6257),測試介面零組件廠則有旺矽(6223,探針卡)、穎崴(6515,測試座)、精測(6510,負載板);AI晶片測試時間長、規格嚴苛,整條測試供應鏈均有望受惠,但各廠與NVIDIA等頂級客戶的直接合作深度與比重差異顯著。
日月光擴展PowerSiP供電平台,推出3D SiP解決方案強化次世代AI電力傳輸

關鍵事件
日月光半導體正式宣布旗下PowerSiP供電平台推出3D系統級封裝(SiP)解決方案,核心技術為將電壓調節模組(VRM)垂直整合於處理器正下方,藉由縮短大電流傳輸路徑解決AI資料中心高功耗系統的電力損耗問題。此方案針對單晶片功耗已突破千瓦、峰值電流超過1000安培的次世代AI GPU/TPU/ASIC架構,主打將寄生佈線損耗降低50%以上。此舉顯示日月光積極將封裝技術向上延伸至系統電源管理,搶攻AI基礎設施核心痛點。
關鍵數據
目標應用場景:AI資料中心與HPC系統、次世代GPU、TPU及ASIC;次世代高效能AI SoC功耗突破1000瓦(千瓦等級);峰值電流需求超過1000安培(亞伏特電壓下);3D SiP架構可將寄生佈線損耗降低50%以上;全球AI伺服器電源管理IC(PMIC)與VRM市場規模預估2025年可達40億美元以上,年複合成長率約18%。
市場重要性
日月光推出3D SiP電源整合方案,代表頂級OSAT正式跨入「系統級電源管理」賽道,封裝廠的技術邊界從「連接晶片」延伸至「為晶片供電」,對產業競爭格局具深遠影響。AI晶片功耗突破千瓦已成硬需求,電力傳輸效率成為系統瓶頸,傳統PCB走線架構損耗過大,3D SiP垂直供電的解法正好填補台積電CoWoS主攻互連、尚未系統性覆蓋電源管理的空白。此方案若獲主要AI晶片客戶採用,將大幅提升日月光在高附加價值封裝解決方案的議價能力,亦可能促使Amkor、長電等競爭對手加速跟進類似技術布局,推動整體OSAT產業從「製造服務」向「系統解決方案」轉型。
⚠ 反面觀點
日月光此次僅發布技術平台新聞稿,並未公布具體客戶採用案例、量產時程或相關營收貢獻預估,3D SiP電源整合方案要進入實際量產仍需通過客戶系統驗證(可能需1至2年),且VRM整合封裝領域亦面臨英飛凌、德州儀器、Monolithic Power等傳統電源IC大廠的競爭;技術發布與訂單落地之間存在顯著落差,市場不宜將技術宣示直接換算為近期業績增量。
📍 接下來觀察
- 日月光是否在季度法說會上具體提及PowerSiP 3D SiP方案的客戶導入進度與潛在NRE(設計服務費)金額
- NVIDIA、Google等AI晶片大廠是否在新產品發布中提及採用外部VRM整合封裝方案
- PowerSiP方案是否取得至少一家頂級AI晶片客戶的量產認證,成為實際出貨品項
- Amkor、長電科技等主要OSAT競爭對手是否推出類似電源整合封裝解決方案,驗證市場是否真正起量
- 3D SiP電源整合封裝是否成為AI伺服器設計的產業標準架構,取代現有PCB離散式VRM設計
- 日月光在電源管理封裝的技術布局能否建立專利護城河,阻擋亞洲競爭對手低價複製
❓ 常見問題
日月光這個「把電源模組放到晶片正下方」的技術,解決了什麼問題?
AI晶片功耗已超過1000瓦,電流從電路板走線傳到晶片的過程中損耗極大;日月光的3D SiP方案把電壓調節模組(VRM)直接封裝在處理器正下方,大幅縮短大電流傳輸距離,可將線路損耗降低50%以上,等於讓AI伺服器用同樣的電「做更多運算」。
這個新技術對日月光的營收有多大幫助?什麼時候會反映在財報上?
目前日月光僅公布技術平台,尚未揭露客戶名單或量產時程;從技術發布到客戶系統驗證通過、進入量產,通常需要1至2年,預計最快2026至2027年才有機會反映在財報營收,短期內投資人不宜過度期待。
台積電的CoWoS先進封裝和日月光這個3D SiP電源方案,兩者是競爭還是互補?
兩者定位不同、互補性高:台積電CoWoS主要解決多晶片之間的高頻寬互連問題(把HBM記憶體和GPU整合在一起);日月光的3D SiP PowerSiP則聚焦電源傳輸效率,解決「如何把電穩定高效地送進晶片」的問題,兩種封裝技術可在同一個AI加速器系統中共存並分工。
圖表解析:日月光受惠AI封測需求,2026年第三季營收突破新台幣2000億元

關鍵事件
DigiTimes以圖表形式報導預測,日月光投控因AI封測需求強勁,單季營收將於2026年第三季突破新台幣2000億元,創下歷史新高里程碑。此一預測反映AI伺服器供應鏈對先進封裝與測試服務的持續強勁拉貨動能,日月光作為全球最大OSAT廠,被視為AI封測需求最直接的規模受惠者。需注意本則新聞正文摘錄為空,分析主要依據標題與產業背景知識。
關鍵數據
日月光2026年Q3預測營收:突破新台幣2000億元(單季);日月光2024年全年合併營收約為新台幣6,300億元,換算單季平均約1,575億元;若2026Q3達2000億元,隱含年增率約27%;全球OSAT市場規模2024年估約450億美元,日月光市佔率約30-35%;AI相關封測需求(含先進封裝CoWoS外溢、Chiplet測試)預估2025至2026年複合成長率超過25%。
市場重要性
日月光單季營收突破2000億元新台幣的預測,意味著AI驅動的封測景氣已從2023至2024年的「局部復甦」進入全面擴張階段,對整體台灣封測供應鏈具有強烈的景氣領先信號意義。日月光作為全球最大OSAT、涵蓋封裝與測試全段服務,其營收規模突破里程碑通常帶動二線封測廠(力成、南茂)與測試廠(京元電、欣銓)的訂單外溢效應,產業鏈上下游均有望受惠。DigiTimes以「圖表解析」形式發布此預測,雖僅一家媒體報導,但DigiTimes在半導體產業供應鏈情報的公信力較高,數據仍具參考價值;然而正文摘錄缺失,預測方法論與資料來源細節無從驗證,投資人宜等待日月光官方法說會確認。
⚠ 反面觀點
此預測數字出自DigiTimes圖表報導,正文全文未能取得,預測基礎與方法論不透明;2026年Q3距今尚有約一年,AI伺服器建置節奏若因電力基礎設施瓶頸、超大型雲端業者資本支出收縮或地緣政治衝擊而放緩,實際營收恐與預測值出現顯著落差,且日月光先進封裝(SiP、Chiplet)毛利率是否能同步提升仍是關鍵——營收規模創高不等於獲利品質等比改善。
📍 接下來觀察
- 日月光2025年Q3法說會(預計10月底)公布的全年營收指引與先進封裝營收佔比
- DigiTimes完整報告內容是否揭露預測模型細節與客戶別需求拆分
- 2026年上半年日月光逐季營收走勢是否符合「2000億元」路徑,驗證AI封測需求持續性
- Amkor、長電科技等競爭對手擴產速度,是否在2026年形成供過於求壓力並壓縮日月光議價空間
- 台積電CoWoS自有產能持續擴充後,外溢至OSAT的先進封裝訂單比例是否如市場預期般維持增長
- 日月光在AI封測的毛利率結構能否從目前約15-17%向上突破,反映先進封裝溢價能力
❓ 常見問題
日月光單季2000億元營收是什麼概念?跟現在比成長多少?
日月光2024年全年營收約6,300億新台幣,換算單季平均約1,575億元;若2026年Q3達到2,000億元,相當於單季年增約27%,也意味著日月光正式邁入「單季兩千億俱樂部」,在全球OSAT產業中確立壓倒性規模優勢。
這個預測是誰做的?可信度有多高?
此預測由DigiTimes(電子時報)以圖表形式發布,DigiTimes在台灣及亞洲半導體供應鏈情報具有一定公信力,但本次正文摘錄未能取得,預測方法論無從核實;投資決策上應以日月光官方法說會所提供的正式業績指引為主要依據,媒體預測僅供參考方向。
日月光營收創高,對其他台灣封測廠(如力成、京元電)有什麼連動效應?
日月光體量最大、客戶最廣,其景氣向上通常代表整體封測需求擴張,當日月光產能接近滿載時,部分訂單會外溢至力成(記憶體封測)、南茂(驅動IC)或京元電(晶圓測試),形成產業鏈正向連動;但各廠受惠程度取決於自身與AI晶片客戶的直接合作深度,並非等比例受惠。


