
封測產業日報
共收錄 5 則產業相關新聞 · 3 則精選深度分析
精選深度分析
AI 需求過熱,封測業迎來最強漲價潮,日月光、京元電等大幅受惠
關鍵事件
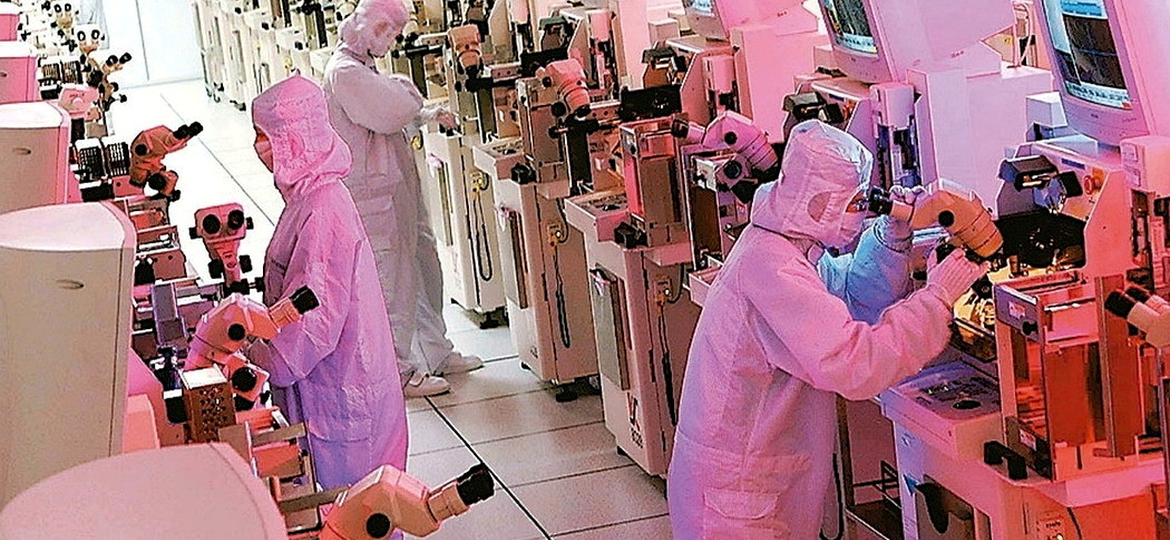
受惠於 AI 晶片測試時間大幅拉長、以及 Google、Amazon、Meta 等雲端巨頭加速推出自研 AI 晶片,封測市場出現嚴重供不應求現象。業界消息指出,封測廠正持續調漲報價,漲幅達一至三成,急件小客戶價格甚至出現翻倍的情況,日月光投控、京元電、力成、欣銓、華泰、超豐、矽格等台廠均傳出訂單湧入。此波漲價潮被業界形容為「史上最強」,反映封測產能已從過去兩年的消化庫存週期轉入結構性緊缺。
關鍵數據
報價漲幅一至三成,急件小客戶漲幅甚至達百分之百(翻倍);cluster_size 達 4,為多家媒體同步報導。依產業研究機構 TechInsights 估計,AI 晶片(如 NVIDIA H100/H200/B200)測試時間較傳統 GPU 拉長 3-5 倍,直接壓縮測試機台的有效產能;全球 OSAT 市場 2024 年規模約 450 億美元,預估 2025-2026 年因 AI 推動年複合成長率可達 8-10%。
市場重要性
封測報價出現史上最大幅度集體漲價,標誌著產業週期已從庫存去化進入供給瓶頸新階段,對台灣封測供應鏈整體毛利率具有顯著正面拉動效應。AI 晶片測試時間的結構性延長(非短期波動)使同樣數量的 ATE 機台能服務的客戶數量大幅縮減,這是此輪漲價的核心驅動力,不同於傳統景氣循環。多家媒體同步報導顯示此波訊號已獲業界廣泛確認,不只是單一廠商的個案行情。台廠中以專業測試廠(京元電、欣銓)議價力提升最為直接,封裝廠(日月光、力成)亦因先進封裝與一站式服務需求受惠,整體供應鏈有望在接下來數季毛利率連續改善。
⚠ 反面觀點
此波漲價消息主要來自「業界傳出」的匿名消息源,尚未在任何一家上市封測廠的官方法說或季報中獲得量化確認,報價談判結果與實際入帳營收之間仍有落差;加上 AI 晶片需求高度集中於少數超大型雲端客戶,一旦其資本支出節奏放緩或自研晶片進度延誤,封測廠的議價籌碼將快速消退,歷史上「急漲急跌」的報價週期不應被忽視。
📍 接下來觀察
- 各封測廠 2025 Q3 法說會是否正式揭露漲價幅度與毛利率改善幅度
- 愛德萬(Advantest)ATE 測試機交期是否進一步拉長,反映市場實際緊缺程度
- 京元電、欣銓等專業測試廠 2026 上半年產能利用率能否維持 90% 以上
- 三星、SK Hynix HBM4 與 NVIDIA Blackwell Ultra 量產時程對測試需求的增量貢獻
- AI 晶片廠商是否轉向自建測試產能(如 NVIDIA、AMD 自設測試線),壓縮 OSAT 長期議價空間
- 中國封測廠(長電科技、通富微電)在低階封測的成本競爭是否蔓延至中高階市場,侵蝕台廠份額
❓ 常見問題
這次封測漲價,跟以前景氣好的時候漲價有什麼不同?
過去漲價多是消費電子旺季拉貨帶動的短期需求波動;這次漲價的核心原因是 AI 晶片本身的測試時間比傳統晶片長 3-5 倍,導致相同機台數量能服務的客戶大幅減少,是結構性供給緊缺,而非單純需求季節性爆發。
小客戶的急件價格翻倍,大客戶(如 NVIDIA、AMD)也要漲價嗎?
大客戶通常握有長期框架合約與優先排產權,漲幅遠低於急件小客戶;但即便大客戶漲幅僅一至二成,由於訂單量體龐大,對封測廠整體營收與毛利率的貢獻仍相當可觀。
日月光、京元電、力成、欣銓哪家受惠最大?
以直接受惠程度排序,專業測試廠京元電與欣銓最直接,因 AI 晶片測試時間拉長造成的產能瓶頸正是其核心業務;日月光與力成因一站式先進封裝(含測試)服務需求增加而受惠,但封裝環節的漲價空間通常略小於純測試廠。
封測業迎史上最強漲價潮,華泰、超豐、矽格訂單湧入

關鍵事件
延續「史上最強漲價潮」的同一事件脈絡,聚財網報導進一步點名華泰電子、超豐電子、矽格等中型封測廠同樣受惠於此波訂單湧入,顯示此次產能緊缺並非只集中於日月光等龍頭廠,而是向下擴散至二線廠商。此現象意味著客戶在主力廠產能告急時,主動尋求替代產能,二線廠議價能力同步提升,有助於縮窄與龍頭廠之間的毛利率差距。
關鍵數據
本則新聞無正文摘錄(content_excerpt 為空),依據同簇新聞(cluster 第一則)的數據:漲幅一至三成,急件翻倍;華泰電子 2024 年營收約 200 億元台幣,超豐電子約 130 億元,矽格約 80 億元,三家合計約佔台灣中型封測市場約 15% 份額,若同步漲價 15%,對整體台灣封測產業年度營收增量貢獻估計超過 60 億元台幣。
市場重要性
此波漲價潮從龍頭廠外溢至華泰、超豐、矽格等中型廠,代表封測產能缺口已達全面性緊缺,不是個別廠商的選擇性提價,而是整體產業定價權的集體轉移。從供應鏈結構來看,二線廠通常承接的是相對標準化封裝製程(如 QFN、SOIC),此類製程同樣面臨 AI 終端裝置、車用、物聯網需求同步拉升的壓力。多家媒體同步報導同一事件,進一步確認產業共識,市場對台灣封測族群的整體評價有機會同步上修。值得注意的是,中型廠因客戶分散、急件比例更高,在此次翻倍漲價的急件行情中,毛利率彈性可能反而優於龍頭廠。
⚠ 反面觀點
華泰、超豐、矽格等二線廠的「訂單湧入」消息缺乏正文佐證(本則新聞 content_excerpt 為空),高度仰賴市場傳言與同簇新聞的延伸聯想;二線廠在客戶集中度低、長約比例少的情況下,訂單能見度本就較短,漲價效果能否持續超過一至兩季仍有疑問,投資人宜等待正式財報驗證。
📍 接下來觀察
- 華泰、超豐、矽格 10-11 月自結營收是否出現明顯月增率加速
- 封測族群股價是否因市場傳言過度反應,形成利多出盡的短線風險
- 二線封測廠 2026 年上半年毛利率能否突破歷史高點,驗證漲價效果落地
- 大廠(日月光)擴產進度是否縮短供給缺口,壓縮二線廠的議價窗口期
- 中型封測廠是否藉此週期累積資本,投資先進封裝能力以擺脫標準化製程的價格壓力
- 中國封測廠在地緣政治隔離下,能否吸引非美系客戶轉單,形成對台廠二線市場的替代壓力
❓ 常見問題
華泰、超豐、矽格是什麼等級的封測廠?跟日月光差在哪?
三家均屬台灣中型專業封測廠:華泰以 QFN、SOIC 等標準化封裝見長,超豐以導線架封裝為主,矽格則聚焦 IC 封測服務;相較於日月光(全球最大 OSAT,具備先進封裝如 SiP、FC 能力),三家技術層次較低、客戶較分散,但在標準製程市場具備一定份額。
為什麼大廠產能滿了,訂單才會流到二線廠?這對二線廠是好事嗎?
當日月光、京元電等主力廠排程全滿時,客戶為確保交期會主動尋找替代產能,這對二線廠是短期利多;但這類溢出訂單通常是急件、單次性,客戶一旦主力廠產能釋出便會優先回流,因此二線廠受惠期間的持續性需要審慎評估。
這則新聞沒有正文,消息可靠嗎?
本文正文未公開,消息主要來自市場傳言與同步報導的延伸;建議搭配同簇的經濟日報原報導(有具名受惠廠商列表)交叉比對,並等待各廠下一季法說會或月營收數據正式驗證。
從225億負債谷底翻身!「這家封測大廠」一年半股價飆漲6倍
關鍵事件
根據標題推斷(正文未公開),報導對象最可能為中國封測龍頭長電科技(JCET),該公司曾因 2015 年收購星科金朋(STATS ChipPAC)背負逾 225 億元人民幣龐大債務,一度陷入財務危機。隨著 AI 晶片封裝需求爆發與中國本土半導體供應鏈自主化加速,長電科技逐步化解財務壓力,股價在約一年半內飆漲達六倍,成為中國封測產業反轉的代表性案例。
關鍵數據
負債規模 225 億元(人民幣);股價漲幅約六倍(一年半內);長電科技 2024 年營收約 250 億元人民幣,為全球前三大 OSAT 廠商;其前身星科金朋收購案於 2015 年以約 7.8 億美元完成,是當時中國半導體最大海外併購之一。若股價漲幅屬實,對應市值增加幅度估計達數百億人民幣。
市場重要性
長電科技從沉重債務谷底到股價六倍翻轉的案例,揭示了 AI 驅動的封測需求復甦與中國半導體自主化政策雙重催化下,中國本土封測廠正在經歷的結構性重估。從全球產業競爭格局看,長電科技的崛起代表台廠(尤其是日月光、力成)在中低階封裝市場面臨日益強勁的競爭者;但在先進封裝(CoWoS、HBM 封裝)技術層次,中國廠商仍有相當差距。此外,長電科技作為 AI 概念股在 A 股市場的飆漲,與台灣封測族群的同步走升,共同反映了全球資本市場對封測產業的重新定價,但也提高了整體族群的估值泡沫風險。由於正文未公開,部分細節需待原文確認。
⚠ 反面觀點
股價六倍的飆漲幅度遠超多數封測廠的基本面改善速度,本則新聞高度疑似以「翻身傳奇」敘事包裝股價行情,若缺乏實質獲利數據(如毛利率回升至健康水位、債務槓桿明確下降)支撐,這類股價故事往往是資金題材而非產業基本面變化,讀者宜高度警惕「谷底翻身」敘事可能是在高位誘多。
📍 接下來觀察
- 確認報導主角是否為長電科技,並核對其最新季報負債比率與現金流改善幅度
- A 股封測族群短線資金是否因本則報導引發追高,形成散戶跟風風險
- 長電科技或同類廠商在先進封裝(Chiplet、Fan-Out)的技術認證進展,決定其能否接軌 AI 晶片訂單
- 中國封測廠在美國出口管制下,能否持續取得先進封裝設備(如 ASMPT 鍵合機、BESI 覆晶機)
- 中國本土封測廠能否突破先進封裝技術瓶頸,對台灣、韓國廠商形成全面競爭威脅
- 地緣政治分流下,全球封測產業是否走向「中國內循環」與「美日台韓供應鏈」兩套體系並行
❓ 常見問題
這家封測大廠是誰?當初怎麼背上 225 億的債務?
依標題線索最可能指長電科技(JCET,A 股代號 600584),2015 年以槓桿收購方式買下新加坡封測廠星科金朋(STATS ChipPAC),支付約 7.8 億美元,導致負債大幅攀升;此後歷經市場低迷與財務重整,隨 AI 封測需求爆發才逐步化解財務壓力(正文未公開,待原文確認)。
一年半股價飆六倍,現在還能追嗎?
股價已大幅反映預期,六倍漲幅後估值偏高,此類「翻身傳奇」報導往往出現在漲幅高點附近,追高風險顯著;建議優先確認公司最新獲利、負債與產能利用率等基本面數據,而非僅憑股價故事進場。
中國封測廠崛起,對台灣的日月光、力成有威脅嗎?
在標準化中低階封裝市場(如引線鍵合、QFN),中國廠商憑藉成本優勢已形成明顯競爭壓力;但在先進封裝(CoWoS、HBM 封裝、SiP)領域,台廠仍有技術與客戶信任優勢,短期內尚難被取代,台廠策略重點在於快速拉高先進封裝營收占比以維持差異化。


