印刷電路板產業日報
共收錄 9 則產業相關新聞 · 3 則精選深度分析
精選深度分析
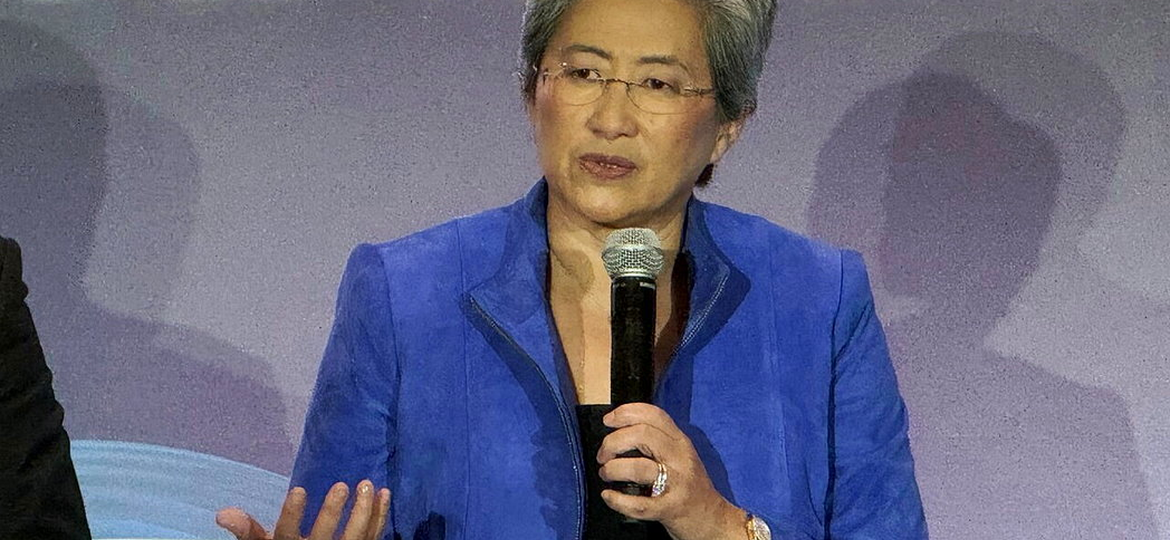
蘇姿丰宣布加碼台灣!AMD 百億美元供應鏈投資再擴大
關鍵事件
AMD 執行長蘇姿丰親赴台灣,宣布原先承諾的 100 億美元台灣供應鏈投資將進一步擴大,理由是 CPU 及 AI 相關需求持續高於供給。此行拜會台積電、鴻海等核心夥伴,重點推動晶圓製造、封裝及載板等環節的同步產能提升,並將合作規劃週期從過去的 1-2 年拉長至 3-5 年,確保 2027 年大幅增供目標可落地。
關鍵數據
AMD 對台灣供應鏈承諾投入逾 100 億美元且金額將再提高;AMD 表示 2027 年將大幅增加 CPU/GPU 供應量;合作規劃週期從 1-2 年延長至 3-5 年;ABF 載板全球市場規模預估 2025 年約 70 億美元,台廠(欣興、南電、景碩)合計佔全球產能約 50%;AI GPU 封裝基板單價較傳統 CPU 基板高出 3-5 倍。
市場重要性
AMD 將台灣載板與封裝夥伴納入 3-5 年長約規劃,意味著 ABF 載板及先進封裝基板的需求能見度大幅提升,對欣興、南電、景碩等台系載板廠的資本支出決策形成強力背書。這種長週期承諾改變了過去台廠「接單再擴產」的保守模式,讓廠商有底氣提前啟動新產線投資,降低擴產風險。值得注意的是,AMD 同步強調支持供應鏈地理多元化,暗示部分非核心製程可能逐步移往東南亞或日本,台廠需鞏固在高階 ABF 載板的技術壁壘才能確保長期地位。多家財經媒體同步追蹤此行動態,顯示市場對 AMD 台灣供應鏈佈局的高度關注。
⚠ 反面觀點
AMD 口頭宣示的投資金額擴大並非具體採購合約,實際落單時程仍取決於 MI400 系列 GPU 市場競爭態勢與 NVIDIA 的競爭壓力;若 AMD AI GPU 市佔率無法有效突破,載板廠為其超前備產的資本支出恐面臨利用率不足的風險。
📍 接下來觀察
- AMD 2025 Q2 財報(7 月底)是否上調全年 GPU 出貨量指引,驗證需求能見度
- 欣興、南電、景碩等載板廠 6 月營收及法說會是否揭露 AMD 相關訂單量增訊號
- AMD MI350/MI400 系列量產時程及對應載板規格確認,將決定 ABF 載板升級需求強度
- 台廠 ABF 載板新產能(2026 年預計開出)能否如期消化 AMD 3-5 年規劃所衍生的需求
- AMD 是否進一步拉高在台採購比重,或實質推進東南亞/日本載板供應商多元化
- CoWoS-L 與 SoIC 等先進封裝對 ABF 載板規格的要求持續拉升,台廠技術升級是否跟上節奏
❓ 常見問題
AMD 這次加碼投資,哪些台灣 PCB 或載板廠最直接受惠?
欣興電子、南亞電路板、景碩科技是 AMD CPU/GPU 封裝基板的主要台系供應商,AMD 需求能見度拉長至 3-5 年,對這三家廠商的長單能見度與資本支出規劃最具直接正面意義。
蘇姿丰說合作規劃從 1-2 年拉長到 3-5 年,對供應鏈有什麼實質影響?
長週期規劃讓載板廠得以提前確認訂單量,降低大規模資本支出的不確定性,通常會加速廠商啟動新產線投資決策,並可能促成更緊密的技術共同開發協議。
AMD 說要支持供應鏈地理多元化,台灣廠商會被取代嗎?
短期內高階 ABF 載板技術仍高度集中於台灣廠商,日本 Ibiden/Shinko 及韓廠技術差距尚存;但中低階 PCB 與部分封裝基板有移往東南亞的風險,台廠需持續強化高層數、細線路的技術門檻。
拿下 Google、AWS 大單!金像電新品良率達 80%,目標價上看 2000 元

關鍵事件
金像電子成功取得 Google 與 AWS 的高規格 PCB 大單,旗下針對雲端 AI 基礎設施開發的新品良率已達 80%,顯示量產技術門檻已通過關鍵驗證節點。法人機構因此上調目標價至 2000 元,反映市場對金像電在超大型雲端客戶供應鏈中地位提升的高度期待。
關鍵數據
金像電新品良率達 80%(業界量產門檻通常設定於 70-80%);法人目標價上看 2000 元,相較當前股價具顯著上修空間;Google 與 AWS 合計為全球前兩大雲端服務商,資料中心 PCB 年採購規模估計逾 30 億美元;AI 伺服器用高層數 PCB 單價較傳統伺服器板高出 40-80%,金像電切入此客戶群代表產品組合顯著升級。
市場重要性
金像電同時打入 Google 與 AWS 供應鏈,標誌著台灣中型 PCB 廠商在 AI 資料中心高階板領域的突破,對產業具示範效應。80% 良率達標意味著金像電的製程能力已符合超大型雲端客戶(Hyperscaler)的嚴格認證標準,進入後的黏著度通常極高,不易被替換。由於 Google 與 AWS 均積極自研 AI 晶片(TPU、Trainium),對配套 PCB 的技術規格要求持續拉升,金像電若能跟進客戶下一代產品開發,將形成長期技術護城河。此消息目前僅有單一媒體報導,後續需觀察金像電官方法說會是否正式揭露訂單細節。
⚠ 反面觀點
80% 良率雖達量產門檻,但 Hyperscaler 客戶通常要求良率持續提升至 90% 以上才會大幅拉單;且 Google 與 AWS 均有分散供應商策略,金像電短期內可能僅為第二甚至第三供應商,實際營收貢獻時程與佔比仍存在高度不確定性,目標價 2000 元的估值隱含了過於樂觀的出貨假設。
📍 接下來觀察
- 金像電 2025 Q2 法說會(約 8 月)是否正式揭露 Google/AWS 訂單佔營收比重
- 觀察金像電 6-8 月單月營收是否出現明顯躍升,驗證大單是否已開始出貨
- 金像電泰國廠擴產進度是否能支撐 Google/AWS 持續拉升的訂單量需求
- 競爭對手(健鼎、燿華)是否跟進切入相同 Hyperscaler 客戶,壓縮金像電的議價空間
- Google TPU 與 AWS Trainium 下一代晶片對 PCB 規格升級需求,金像電技術路線是否能同步跟進
- Hyperscaler 自建供應鏈(垂直整合)的可能性,是否壓縮台系 PCB 廠的長期定價能力
❓ 常見問題
金像電的新品良率 80% 代表什麼意思?達標了嗎?
PCB 業界量產可行性通常以 70-80% 良率為門檻,80% 代表金像電已跨越初期量產驗證,可以正式接單出貨,但後續仍需持續提升至 90% 以上才能降低生產成本、擴大毛利空間。
為什麼 Google 和 AWS 自己設計晶片後,對 PCB 廠的要求反而更高?
Google TPU、AWS Trainium 等自研 AI 晶片採用客製化封裝設計,對主機板及背板的訊號完整性、層數、材料等要求高度客製化,PCB 廠需具備共同設計能力,門檻反而高於採用標準規格的傳統伺服器板。
目標價 2000 元是合理的嗎?金像電現在股價大概在哪裡?
目標價 2000 元隱含法人對金像電未來 12 個月獲利的大幅上調,是否合理取決於 Google/AWS 訂單實際出貨規模與時程;投資人應等待金像電官方法說會揭露具體訂單細節後再評估估值合理性,目前屬於預期先行階段。
【財經週報-PCB】金像電泰國廠擴產 6 倍,華通電腦搶進光模組商機

關鍵事件
金像電子宣布將泰國生產基地擴產規模提升至現有產能的 6 倍,以因應 AI 資料中心相關 PCB 需求的爆發性成長,同時分散地緣政治風險;華通電腦則另闢蹊徑,積極切入 AI 資料中心高速傳輸所需的光模組(Optical Module)用 PCB 市場,搶攻另一條高附加價值產品線。兩家廠商策略方向雖不同,但均指向 AI 基礎設施建設加速所衍生的多元 PCB 需求。
關鍵數據
金像電泰國廠擴產幅度達 6 倍,為近年台系 PCB 廠海外單一廠區最大規模擴建案之一;光模組市場規模預估 2025 年突破 200 億美元,AI 資料中心用 800G/1.6T 高速光模組 PCB 單價較傳統規格高出 60% 以上;台系 PCB 廠泰國生產基地已形成聚落(金像電、健鼎均在泰國設廠),有助於共享供應鏈資源降低建廠成本。
市場重要性
金像電泰國廠 6 倍擴產與華通切入光模組 PCB,共同揭示台系 PCB 廠正從「台灣製造為主」轉向「東南亞產能支撐規模成長、台灣聚焦高階研發」的雙軌佈局新格局。泰國擴產 6 倍規模異常龐大,顯示金像電對 Hyperscaler 客戶的長期訂單能見度已具備足夠信心,敢於投入重資本;光模組 PCB 是繼 ABF 載板之後,台廠下一個潛在高毛利利基市場,華通提早佈局具有先行者優勢。值得關注的是,兩項擴張均指向地緣政治風險分散需求,美國客戶對非台灣製造比例的要求正實質驅動台廠海外產能建置加速。
⚠ 反面觀點
泰國廠 6 倍擴產的資本支出龐大,若 AI 資料中心建設熱潮在 2026-2027 年因電力瓶頸或資本支出縮減而降溫,金像電將面臨嚴重產能過剩與折舊壓力;華通切入光模組 PCB 市場雖具潛力,但該領域已有日廠、韓廠及中國廠商激烈競爭,台廠後進者要建立差異化並不容易。
📍 接下來觀察
- 金像電泰國廠擴產的具體時程與資本支出金額是否於近期法說會中正式揭露
- 華通電腦光模組 PCB 產品是否取得 800G 以上規格客戶認證,進入量產出貨階段
- 泰國廠新產能預計開出後的利用率爬坡速度,是否能在 12 個月內達到損益兩平
- 光模組市場從 800G 升級至 1.6T 的速度,將決定華通等廠商的產品規格升級壓力
- 美國對台灣製造 PCB 的關稅政策走向,是決定東南亞擴產必要性的根本結構變數
- 共封裝光學(CPO)技術若大規模普及,將重塑光模組 PCB 的需求結構,台廠需提前佈局
❓ 常見問題
金像電泰國廠為什麼要擴大到 6 倍這麼大的規模?
主要驅動力有二:一是 AI 資料中心 PCB 訂單爆發,客戶(如 Google、AWS)要求供應商具備龐大量產能力;二是美中貿易摩擦下美國客戶希望供應鏈去中化,泰國廠可作為非台灣製造的替代產地,滿足客戶的地緣政治分散需求。
華通說的「光模塊(光模組)商機」是什麼?跟普通 PCB 有什麼不同?
光模組是 AI 資料中心伺服器之間高速傳輸資料的關鍵零件,其內部 PCB 需承載高頻訊號且具備極低損耗特性,對材料與製程要求遠高於一般伺服器板,單價更高、毛利空間更大,是繼 ABF 載板後台系 PCB 廠積極搶進的高附加價值利基市場。
台灣 PCB 廠紛紛去泰國設廠,台灣的工廠會被取代嗎?
不會被取代,而是分工演進:台灣廠區持續聚焦技術難度高的高階產品(如 ABF 載板、高層數 AI 伺服器板),泰國等東南亞廠負責中階量產板以擴大規模與分散風險,兩者定位互補而非競爭。