封測產業日報
共收錄 3 則產業相關新聞 · 3 則精選深度分析
精選深度分析
南茂(8150)是什麼公司?記憶體封測漲價助攻,目標價上看166元
關鍵事件
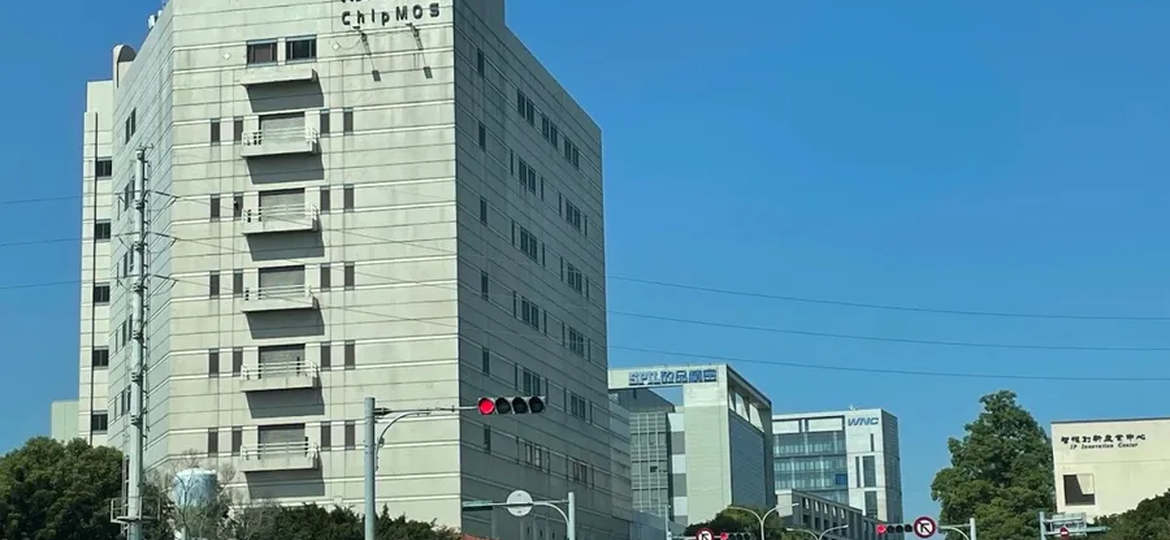
市場分析師對南茂科技(8150)給出最高166元目標價,核心驅動力來自記憶體封測報價回升。南茂以DRAM與NAND Flash封測及驅動IC封裝為主要業務,在記憶體景氣回溫背景下,封測代工報價具備逐步調漲的條件。此篇新聞具有投資人教育性質,同時傳遞法人對南茂基本面轉佳的樂觀預期。
關鍵數據
目標價設定為166元,相較南茂近期股價具一定上行空間。南茂2023年記憶體相關封測營收占比約五至六成,驅動IC封測占其餘營收大宗。全球記憶體封測市場2024年受HBM與DDR5需求帶動,估值修復幅度達20-30%。南茂毛利率在記憶體景氣低谷期曾壓縮至個位數,若漲價成真,毛利率可望回升至15%以上。
市場重要性
記憶體封測報價回升是2024-2025年台灣封測產業景氣復甦最重要的結構訊號之一,南茂目標價調升反映法人對此趨勢的定價。記憶體封測報價與DRAM現貨價高度連動,隨著AI伺服器對HBM與DDR5需求持續放量,記憶體原廠的後段委外需求同步擴增,具備記憶體封測產能的台廠將受惠。然而南茂的競爭優勢主要集中在傳統DDR封測,在HBM先進封裝領域的卡位相對力成弱,漲價紅利的分配並不均等。此則新聞僅來自單一媒體報導,尚待更多法人研究報告或公司法說加以驗證。
⚠ 反面觀點
目標價166元的設定缺乏原始新聞正文佐證(content_excerpt為空),市場目標價往往在股價已大幅上漲後才被上調,追高風險不低;且南茂在HBM與先進封裝領域的布局深度遠不及力成,若記憶體漲價紅利集中在高階製程,南茂實際受惠幅度可能遠低於目標價所隱含的樂觀預期。
📍 接下來觀察
- 南茂下一季財報毛利率是否出現明顯回升,驗證漲價落地
- DRAM現貨與合約價走勢,判斷記憶體封測報價調漲的持續性
- 南茂是否取得DDR5或HBM相關封測訂單,拉高高階產品組合占比
- 記憶體原廠(Micron、SK Hynix)委外封測比例的實際變化
- 記憶體原廠是否持續內製化封測產能,壓縮OSAT長期委外空間
- 南茂能否在先進封裝(如Fan-out、3D堆疊)建立差異化技術門檻
❓ 常見問題
南茂主要做什麼生意,和力成、日月光有什麼不同?
南茂以記憶體(DRAM、NAND Flash)封測與驅動IC(面板用)封裝為核心,客戶涵蓋記憶體原廠與面板驅動IC設計公司;力成同樣做記憶體封測但在HBM先進封裝卡位更深;日月光則是全球最大綜合型封測廠,產品線最廣。
記憶體封測漲價是怎麼發生的,對南茂獲利影響有多大?
當DRAM與NAND現貨價回升、原廠產能吃緊時,封測代工廠議價能力隨之增強,得以調漲代工報價;對南茂而言,封測單價每提升5-10%,在固定成本結構下毛利率可能改善2-4個百分點,對獲利彈性頗為顯著。
分析師給的目標價166元可信度高嗎,現在適合買進嗎?
目標價代表分析師對未來12個月基本面的樂觀情境估算,並非保證價位;投資人應對照南茂實際毛利率改善幅度與訂單能見度,確認漲價是否真正落地後再評估進場時機,避免純憑目標價追高。
LB Semicon擴增功率晶片產能,配合Qualcomm生產量產爬坡

關鍵事件
韓國OSAT廠LB Semicon正在其龜尾(Gumi)工廠擴充功率半導體後段產能,核心驅動力是Qualcomm訂單量產爬坡,同時公司策略性地降低對顯示驅動IC(DDI)的業務依賴度。此舉標誌著LB Semicon從傳統DDI封測轉型,向功率元件封測多元化布局,契合全球電動車與工業自動化帶動的功率半導體需求成長趨勢。Qualcomm作為指名客戶的加入,也暗示功率IC應用場景可能延伸至通訊與行動裝置電源管理領域。
關鍵數據
功率半導體全球市場規模2024年估約600億美元,年複合成長率(CAGR)約6-8%;DDI封測市場則因面板需求疲軟,2023年整體市場規模較高峰期萎縮逾20%。LB Semicon龜尾廠擴產規模及金額新聞未具體揭露,但Qualcomm功率管理IC出貨量配合旗艦手機平台爬坡,年出貨量通常達數億顆級別。韓國OSAT廠整體市佔率約占全球OSAT市場5-8%,主要集中在記憶體與DDI封測。
市場重要性
LB Semicon轉型功率半導體封測,是全球OSAT廠因DDI市場萎縮而被迫尋找第二成長曲線的縮影,此趨勢對台灣封測廠具有直接的競爭啟示意義。功率半導體封測對封裝材料(如引線框架、厚銅基板)與散熱設計有特殊要求,進入門檻高於一般邏輯IC封測,但一旦取得客戶認證將形成較穩定的黏著度。Qualcomm選擇韓國OSAT作為功率IC封測夥伴,顯示歐美IC設計廠在供應鏈多元化壓力下,積極降低對單一地區或廠商依賴。台廠若未能在功率半導體封測取得早期認證,恐面臨韓系與中系OSAT在此細分市場的夾擊。
⚠ 反面觀點
LB Semicon的擴產計畫目前仍處於「生產爬坡」階段,Qualcomm訂單能否持續放量、並支撐龜尾廠滿載運轉仍是未知數;功率半導體封測市場競爭者眾(Infineon自有後段、日月光、Amkor均已布局),LB Semicon作為後進者在良率爬坡期間將面臨較高成本壓力,短期內獲利貢獻未必樂觀。
📍 接下來觀察
- LB Semicon龜尾廠功率半導體產線正式量產時程與初期良率表現
- Qualcomm下一代旗艦平台(Snapdragon 8 Elite後繼)功率管理IC封測委外規模確認
- LB Semicon DDI封測營收占比是否如預期降至五成以下,功率IC占比提升軌跡
- 台灣封測廠(日月光、矽格)是否跟進爭奪Qualcomm功率IC封測訂單
- 電動車與工業用功率半導體封測是否成為韓系OSAT第二大營收支柱,改變區域競爭格局
- 功率半導體封測技術標準(如EMC封裝、高散熱基板)是否形成新的進入壁壘
❓ 常見問題
LB Semicon為什麼要從顯示驅動IC轉去做功率晶片封測?
顯示驅動IC(DDI)需求因全球面板市場疲軟而持續萎縮,封測代工報價壓力大;功率半導體則受惠於電動車、AI伺服器電源與工業自動化需求,長期成長能見度高,是OSAT廠分散風險的理想轉型方向。
Qualcomm為什麼找韓國廠商LB Semicon來做功率晶片封測?
Qualcomm積極分散封測供應鏈,韓國廠商在功率IC封測有一定基礎且具備地緣政治多元化優勢;LB Semicon的龜尾廠接近韓國半導體產業聚落,物流與技術支援配合度高,符合Qualcomm降低單點依賴的策略需求。
這則消息對台灣封測廠有什麼影響?
台廠在功率半導體封測的布局若落後於韓系競爭對手,可能在此高成長細分市場失去先機;但短期直接衝擊有限,台灣封測廠的優勢仍在先進邏輯IC與記憶體封測,功率半導體封測的市場規模與技術路線差異也給了台廠充裕的應對時間。
Infineon啟用泰國全新封測樞紐,多元化布局強化韌性產能

關鍵事件
德國功率半導體龍頭Infineon在泰國啟用全新封測中心,此舉是其全球產能多元化戰略的重要一環,旨在降低對單一製造地點的依賴並強化供應鏈韌性。泰國長期是東南亞半導體後段製造重鎮,Infineon選擇在此設立封測樞紐,符合近年歐美大廠「China+1」與「供應鏈去風險化」的主流策略。此擴產動作也反映功率半導體市場中長期需求持續成長,Infineon積極備戰電動車與工業自動化訂單。
關鍵數據
Infineon為全球最大功率半導體廠商,2023財年營收約153億歐元,功率半導體市場全球市佔率約19%。泰國目前約有超過15家國際半導體廠商設有後段封測廠,包括Western Digital、Hana Microelectronics等;東南亞封測產能約占全球OSAT總產能的15-20%。Infineon現有主要封測基地分布於馬來西亞(馬六甲)、菲律賓、奧地利,泰國為新增節點。全球功率半導體封測外包市場2024年估約80-100億美元。
市場重要性
Infineon泰國封測樞紐的啟用,標誌著歐美IDM大廠正系統性地將後段封測產能向東南亞分散,此趨勢將重塑全球封測地理版圖並對台灣OSAT廠的競爭優勢形成長期挑戰。東南亞封測擴張潮(包括馬來西亞、泰國、越南)削弱了台灣在封測服務領域的地理集中優勢,促使台廠必須以技術差異化(先進封裝、AI測試)取勝而非成本競爭。對台灣封裝設備與材料廠商而言,此趨勢反而可能帶來出口機會——泰國新廠需採購打線機(wire bonder)、封膠設備、導線架等,ASMPT、Besi及台廠弘塑等設備商可望受惠。短期而言,Infineon自建封測產能也意味著其對外部OSAT委外需求的成長空間相對受限。
⚠ 反面觀點
Infineon啟用自建泰國封測廠,本質上是IDM大廠持續內製化後段產能,對外部OSAT廠而言反而是委外訂單流失的隱憂,而非產業整體擴張的正面訊號;加上泰國新廠從建設到滿載通常需要2-3年,短期對Infineon整體產能貢獻有限,市場過度解讀為「立即利多」的邏輯並不紮實。
📍 接下來觀察
- 泰國新廠初期產能利用率與量產良率爬坡速度
- Infineon是否同步釋出部分功率IC封測訂單給東南亞在地OSAT廠商
- 東南亞其他IDM大廠(如TI、STMicro)是否跟進在泰國或越南擴建封測產能
- 台灣封裝設備廠對東南亞新建廠的設備出口訂單增長幅度
- 東南亞封測產能占全球比重是否突破25%,形成與台灣、中國並列的三極格局
- 泰國政府半導體產業政策補貼力度是否吸引更多前段製造投資,推動全供應鏈在地化
❓ 常見問題
Infineon為什麼選擇泰國而不是台灣或馬來西亞來設立封測中心?
泰國已有成熟的半導體後段製造生態系(Hana Microelectronics等本地廠商),加上政府提供投資優惠、勞動力成本具競爭力,且地理位置便於服務東南亞汽車市場;馬來西亞則是Infineon既有重要基地,泰國屬於分散風險的新節點布局。
Infineon自己蓋封測廠,對日月光、Amkor這些OSAT廠有沒有影響?
IDM大廠自建後段產能會壓縮對外部OSAT的委外需求,短期對Amkor、日月光等廠商的功率半導體封測訂單成長形成排擠;但IDM自建廠通常針對核心旗艦產品,周邊產品與需求高峰仍需委外,整體衝擊程度視產能規模而定。
這對台灣半導體產業有什麼影響?
台灣OSAT廠在功率半導體封測的東南亞競爭壓力加大,但台灣封裝設備與材料廠商(如弘塑、長科)可望受惠於泰國新廠的設備採購需求;長期而言,台廠需加速在先進封裝與AI測試領域建立技術護城河,避免在標準功率IC封測上的市場份額被東南亞產能侵蝕。