生醫大健康產業日報
共收錄 11 則產業相關新聞 · 3 則精選深度分析
精選深度分析
TLC 關節炎新藥授權日本臟器製藥 最高65億元 創台日生技合作最高紀錄
關鍵事件
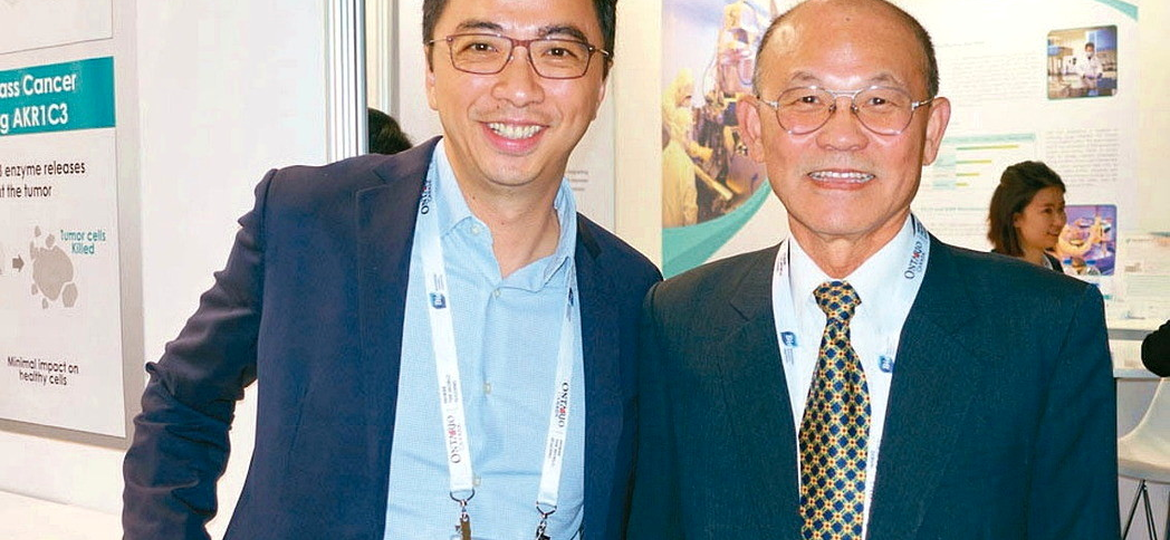
台灣微脂體(TLC-KY,7924)將旗下膝骨關節炎長效注射新藥 TLC599 的日本獨家開發與商業化權利授權給日本臟器製藥,合約總金額最高達 2.03 億美元(約 65 億新台幣),並含「高雙位數」銷售權利金分潤,為台日生技合作史上最高紀錄。TLC599 採用公司專有的 BioSeizer 脂質緩釋技術,透過關節腔內注射延長藥物局部釋放,目前日本二期藥動學試驗已完成收案,台美三期多區域臨床試驗亦持續推進。此授權不僅帶來前期簽約金與里程碑金的即期現金流入,更為 TLC-KY 的長期商業化奠定重要里程碑。
關鍵數據
合約總金額最高 2.03 億美元(約 65 億新台幣);銷售權利金為「高雙位數」百分比;日本 40 歲以上族群中約 62% 女性、43% 男性具影像學可見膝骨關節炎;全球骨關節炎治療市場規模預估 2030 年將超過 110 億美元;日本為全球老齡化最嚴重國家之一,65 歲以上人口占比逾 29%;TLC-KY 股本規模相對較小,本次里程碑金對營收貢獻率高。
市場重要性
台灣微脂體此次授權案是台灣本土生技公司以自主脂質緩釋平台技術切入日本高齡化骨科用藥市場的重要標竿,對整體台灣生技授權生態具有示範效應。日本超高齡社會對膝骨關節炎的龐大未滿足需求,加上現有療法(玻尿酸注射、NSAIDs)療效有限,為 TLC599 的差異化定位提供明確市場空間。此案亦顯示台灣 CDMO 與藥物遞送平台技術已具備吸引日本大型藥廠跨國合作的能力,有助於提升台灣生技在亞太授權市場的能見度。對台廠而言,「技術平台授權+里程碑金+銷售分潤」的三層收益結構,是比純代工更高附加價值的商業模式轉型典範。
⚠ 反面觀點
TLC599 目前仍在三期臨床推進中,距離日本上市審查尚有數年,2.03 億美元的「最高」合約金額含大量條件式里程碑,實際入帳金額與時程高度不確定;且骨科注射劑市場競爭者眾(玻尿酸廠商、類固醇仿製藥),若三期數據未能展現足夠統計顯著性或臨床優越性,日本臟器亦可能選擇縮減開發投入。
📍 接下來觀察
- TLC-KY 公告前期簽約金實際入帳金額與時程
- TLC599 日本二期藥動學試驗數據正式公布
- 台美日三期多區域臨床試驗(MRCT)期中分析結果揭露
- 日本臟器是否啟動日本藥事申請(PMDA)溝通程序
- TLC599 能否在美國同步取得 FDA 藥證,開拓更大市場
- BioSeizer 脂質緩釋平台是否拓展至其他適應症或吸引更多授權合作
❓ 常見問題
這次授權的 65 億元是 TLC-KY 馬上拿到的錢嗎?
不是,2.03 億美元(約 65 億元)是合約「最高總金額」,實際分為前期簽約金、各開發階段里程碑金,以及未來上市後的銷售分潤三部分;只有簽約金會在近期入帳,里程碑金須視臨床與審查進度逐步兌現。
TLC599 和現有的玻尿酸注射或類固醇相比,有什麼優勢?
TLC599 採用 BioSeizer 脂質緩釋技術,讓活性成分在關節腔內長效緩慢釋放,目標是比傳統類固醇注射提供更持久的止痛效果,同時避免玻尿酸注射療效不穩定的問題;但最終優越性仍需三期臨床數據驗證。
為什麼選擇日本臟器製藥作為合作夥伴?
日本臟器製藥長期深耕疼痛治療與骨科領域,在日本擁有成熟的醫師網絡與藥品商業化通路,能有效推進 TLC599 的本地臨床試驗與未來上市銷售,契合 TLC-KY 借助在地夥伴快速進入日本高齡化市場的策略。
Lilly 的 BTK 抑制劑 Jaypirca 獲批進入美國一線治療選項
關鍵事件
Eli Lilly 的非共價可逆型 BTK 抑制劑 Jaypirca(pirtobrutinib)獲得美國 FDA 批准,正式進入慢性淋巴球性白血病(CLL)或小淋巴球性淋巴瘤(SLL)的一線治療選項,擴大其原有的後線治療適應症。此舉代表 Jaypirca 從「其他 BTK 抑制劑治療後的補救療法」,晉升為與 AstraZeneca Calquence、AbbVie/Pharmacyclics Imbruvica、BeiGene Brukinsa 同台競爭的一線標準治療候選藥物。非共價機制的核心優勢在於對第一代共價 BTK 抑制劑耐藥突變(C481S)仍保有活性,一線核准則進一步強化其在 CLL 治療版圖的商業地位。
關鍵數據
全球 BTK 抑制劑市場 2023 年規模約 100 億美元,預估 2030 年超過 150 億美元;CLL 為最常見的成人白血病,美國每年新診斷約 18,000 例;AbbVie Imbruvica 2023 年全球銷售額約 38 億美元(同比下滑);BeiGene Brukinsa 2023 年全球銷售額超過 22 億美元且快速成長;Jaypirca 2023 年上市後首年銷售額約 2.8 億美元,一線適應症核准有望大幅擴大可及患者數量;非共價 BTK 抑制劑目前市場滲透率仍低於 10%。
市場重要性
Jaypirca 獲批一線 CLL 適應症,標誌著非共價可逆型 BTK 抑制劑正式打入競爭最激烈的血液腫瘤一線市場,對整個 BTK 抑制劑賽道的競爭格局產生實質衝擊。從技術路線看,此核准驗證了「非共價機制克服耐藥性」的臨床價值主張,可能加速其他非共價 BTK 分子的開發投入。對 AbbVie 的 Imbruvica 而言,市場份額持續被 Brukinsa 與 Jaypirca 雙向侵蝕,一線地位恐進一步動搖;Lilly 則藉此在血液腫瘤領域建立除 GLP-1 以外的第二條高成長曲線。多家媒體同步關注此事,顯示市場對 Lilly 腫瘤管線多元化的高度期待。
⚠ 反面觀點
CLL 一線市場已有 Brukinsa 與 Calquence 積極搶佔份額,且兩者均有長期安全性數據支撐;Jaypirca 的非共價機制在一線場景(患者尚未產生 C481S 耐藥突變)的差異化優勢相對有限,能否說服腫瘤科醫師轉換處方習慣仍是最大商業不確定性,初期銷售爬坡可能低於市場預期。
📍 接下來觀察
- Lilly 下一季財報中 Jaypirca 一線適應症核准後的早期處方數據
- AbbVie 與 BeiGene 針對一線 CLL 市場的競爭回應策略聲明
- Jaypirca 在真實世界(real-world)一線 CLL 用藥的市佔率爬升速度
- 非共價 BTK 抑制劑組合療法(搭配 BCL-2 抑制劑 venetoclax)的臨床數據更新
- BTK 降解劑(PROTAC)與雙特異性抗體是否取代小分子 BTK 抑制劑成為下一代標準
- CAR-T 療法在 CLL 滲透率提升是否壓縮整體 BTK 抑制劑的長期市場空間
❓ 常見問題
Jaypirca 和其他 BTK 抑制劑(如 Imbruvica、Brukinsa)有什麼不同?
Jaypirca 是「非共價可逆型」BTK 抑制劑,能對抗第一代共價 BTK 抑制劑(Imbruvica、Brukinsa)治療後產生的 C481S 耐藥突變,因此在後線耐藥患者中仍有效;一線核准後,其在初治患者中的療效與安全性優勢則仍需與現有標準藥物的長期數據比較。
這次核准對 CLL 患者有什麼實際影響?
CLL 患者現在多了一個一線口服治療選項,尤其對於有心血管疾病等 Imbruvica 禁忌症的患者,或醫師希望預留非共價機制藥物作為未來耐藥備案的情境下,Jaypirca 的可用性明顯提升。
Lilly 為什麼要在 GLP-1 業務火熱時還大力發展腫瘤藥?
Lilly 的 GLP-1 業務高度集中於代謝疾病領域,腫瘤藥線(包括 Jaypirca 及其他管線)是分散營收風險、建立第二成長曲線的策略布局;血液腫瘤 BTK 市場規模超過百億美元,且專利保護期長,有助於 Lilly 在 GLP-1 專利到期後維持成長動能。
Lilly 加碼與 Gate Bioscience 聯盟,再投入逾 8.7 億美元里程碑金以開發全新藥物類別

關鍵事件
Eli Lilly 宣布擴大與 Gate Bioscience 的既有合作,追加超過 8.7 億美元的里程碑金(biobucks),合作目標是共同開發一類全新藥物類別(new drug class),具體技術方向根據 Gate Bioscience 的平台推測涉及共價化學生物學或靶向蛋白降解相關機制。此為雙方的第二度合作加碼,顯示前期合作已達到足以觸發擴張的里程碑或技術驗證節點。Lilly 持續透過外部創新聯盟(alliance)模式補充自身管線,在 GLP-1 代謝藥業務高峰期同步佈局下一代藥物技術平台,呈現明顯的「平台多元化」戰略意圖。
關鍵數據
本次追加里程碑金逾 8.7 億美元;加計前次合作,雙方累計潛在合約總金額預估已超過 15 億美元;全球靶向蛋白降解(TPD)市場規模預估 2030 年將達 60–80 億美元;Lilly 2023 年研發支出約 90 億美元,佔營收比例約 20%;共價抑制劑與 PROTAC/分子膠水等新藥類別近三年授權交易數量年增率超過 40%;Lilly 市值已超過 7,000 億美元,具備大規模外部布局資本實力。
市場重要性
Lilly 連續加碼 Gate Bioscience 合作,是大型藥廠以「平台型聯盟」取代傳統併購、快速卡位新興藥物類別的典型策略,對生醫創新生態系具有強烈的風向標意義。此舉反映共價化學生物學或靶向蛋白降解等「超越傳統小分子與抗體」的第三類藥物技術,已從學術概念進入大藥廠的核心管線布局優先序列。對 Arvinas、Nurix 等 PROTAC 或分子膠水平台公司,Lilly 的積極布局將帶動整個賽道的估值與授權交易熱度。台灣生技若有意切入此賽道,需關注共價化學、E3 連接酶篩選等上游技術能力的建立,目前台廠尚缺乏直接競爭者。
⚠ 反面觀點
「Biobucks」里程碑金有高度條件性,8.7 億美元絕大部分須在數年至十年內逐步達成多個臨床與監管節點方可兌現,實際前期現金流入遠低於帳面數字;新藥類別的開發失敗率本就極高,若底層技術平台在 IND 或 Phase I 驗證失敗,整筆合作可能無聲無息終止,外界難以追蹤。
📍 接下來觀察
- Gate Bioscience 公開揭露合作具體技術方向與目標適應症
- Lilly 在下一季法說會中說明此次合作在管線布局中的策略定位
- 合作管線首個候選分子進入 IND 申請或 Phase I 臨床的時間節點
- 其他大型藥廠(Pfizer、AstraZeneca)是否跟進類似的共價/降解平台聯盟
- 靶向蛋白降解或共價化學生物學能否在實體腫瘤、神經退化疾病取得突破性臨床數據
- 此類「平台聯盟」模式是否取代傳統大型生技併購,重塑大藥廠的研發創新架構
❓ 常見問題
什麼是「biobucks」?8.7 億美元是 Lilly 真的要付出去的錢嗎?
「Biobucks」是生技業界對條件式里程碑金的俗稱,指合作方在達成特定臨床、監管或銷售里程碑後才需支付的款項;8.7 億美元是理論最高總額,實際支付時程可能長達十年以上,且若開發失敗則部分或全部不會兌現。
Gate Bioscience 是什麼公司?為什麼 Lilly 要連續加碼和它合作?
Gate Bioscience 是一家專注於共價化學生物學的私人生技公司,其平台技術能針對傳統藥物難以靶向的蛋白質開發新型共價抑制劑或降解劑;Lilly 連續加碼顯示前期合作已驗證技術可行性,且 Lilly 希望在此新藥類別建立先發優勢。
這和 Lilly 的 GLP-1 減重藥業務有關係嗎?為什麼 Lilly 要同時做這麼多不同領域?
與 GLP-1 業務無直接關聯,這是 Lilly 刻意分散技術風險的策略布局——GLP-1 藥物專利將於 2030 年代陸續到期,Lilly 需要在現金流高峰期提前投資下一代藥物平台,確保長期管線深度,避免過度依賴單一藥物類別。